
Hay algo que cuesta mucho encajar cuando miras el mercado esta semana.
Wall Street sigue a un paso de sus máximos.
Sin embargo, la Fed acaba de iniciar un nuevo ciclo de subidas de tipos y el FMI está advirtiendo de que el gran motor del crecimiento también puede complicar el empleo.
La economía resiste, sí.
Pero empieza a ser importante saber de dónde viene esa resistencia. Vamos a verlo.
1. La Fed aprieta justo cuando Wall Street tiene menos margen
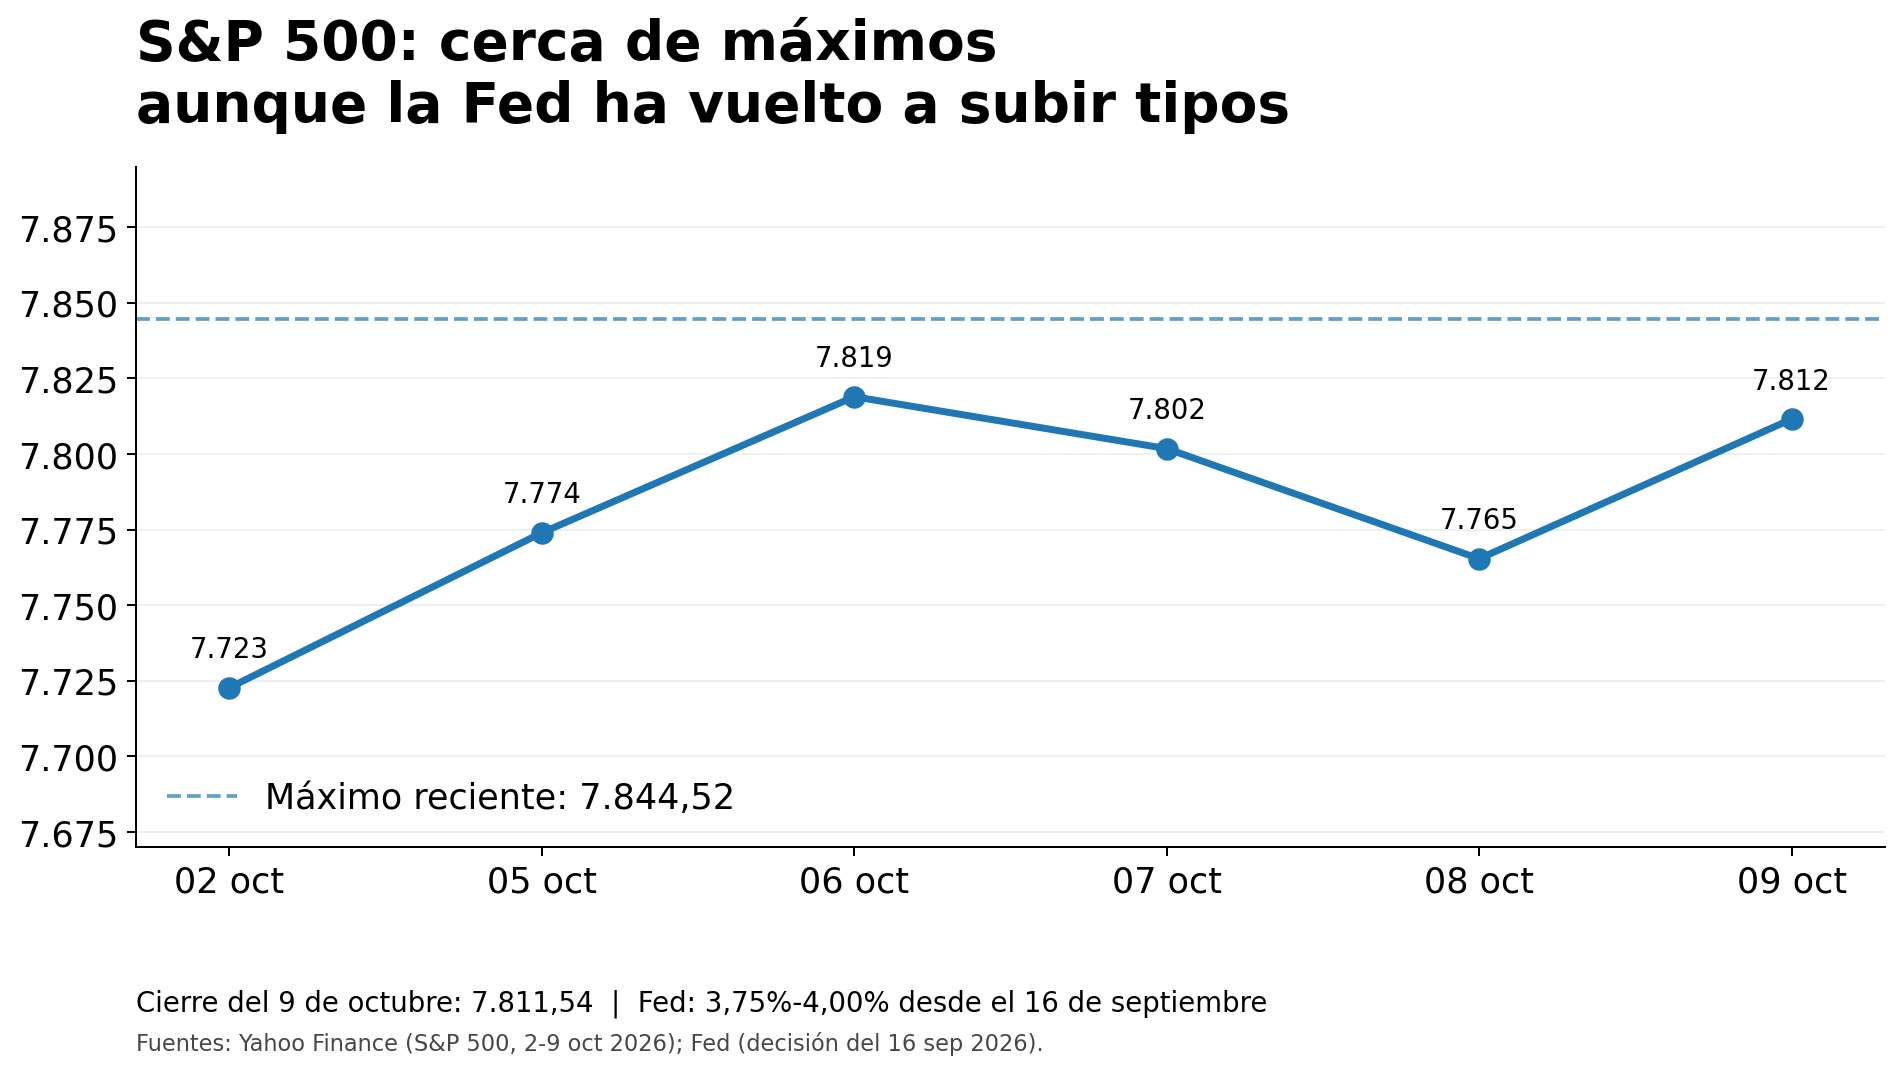
El 16 de septiembre, la Reserva Federal subió los tipos un cuarto de punto, hasta el 3,75%-4%.
Fue la primera subida desde 2023. Y lo hizo con los doce miembros del comité a favor.
Según el análisis del ratio Shiller P/E recogido por nuestro portal, el S&P 500 empezó 2026 con su segunda valoración más elevada desde finales del siglo XIX.
Y para que tan solo nos hagamos una idea, solo la euforia de la burbuja puntocom ofrece una comparación más extrema.
Claro, esto no quiere decir que estemos ante otra burbuja idéntica.
Pero sí que los inversores están pagando mucho por beneficios que todavía tienen que llegar.
Y ahora el dinero cuesta más.
El viernes 9 de octubre, el S&P 500 terminó en 7.811,54 puntos, muy cerca de su récord.
Mientras tanto, el bono estadounidense a diez años rondaba el 5,24%.
Piénsalo desde el punto de vista de quien invierte:
Si la deuda pública ofrece una rentabilidad tan elevada, ¿cuánto crecimiento debe prometer una empresa para justificar pagar un precio exigente por sus acciones?
Y esa comparación pesa especialmente sobre la tecnología.
Los centros de datos requieren inversiones enormes, muchas financiadas en parte con deuda. Y sus beneficios futuros valen menos hoy cuando sube el tipo con el que se descuentan.
Nada obliga al S&P 500 a caer mañana.
Un negocio puede crecer lo bastante rápido como para compensar unos tipos altos.
El problema aparece si los resultados dejan de sorprender.
Esta semana, además, llega el IPC de septiembre. Será una de las últimas pistas importantes antes de la reunión de la Fed del 27 y 28 de octubre.
Así que atentos.
2. El FMI reconoce que la IA sostiene el crecimiento:
Este lunes, desde Bangkok, Kristalina Georgieva puso cifras a algo que llevamos meses viendo en las cuentas de las grandes tecnológicas.
Según la directora del FMI, la inversión en infraestructura de IA está ayudando a que la economía mundial crezca alrededor del 3%, incluso con la energía encarecida.
Y el efecto se nota mucho en Asia.
Para algunas economías avanzadas de la región, ese gasto podría aportar entre medio punto y un punto porcentual de crecimiento.
Ojo, esto no es poca cosa.
Detrás hay pedidos de chips, fábricas, servidores, electricidad y obras.
Hasta aquí, buenas noticias.
Pero Georgieva añadió una advertencia para nada cómoda, y es que:
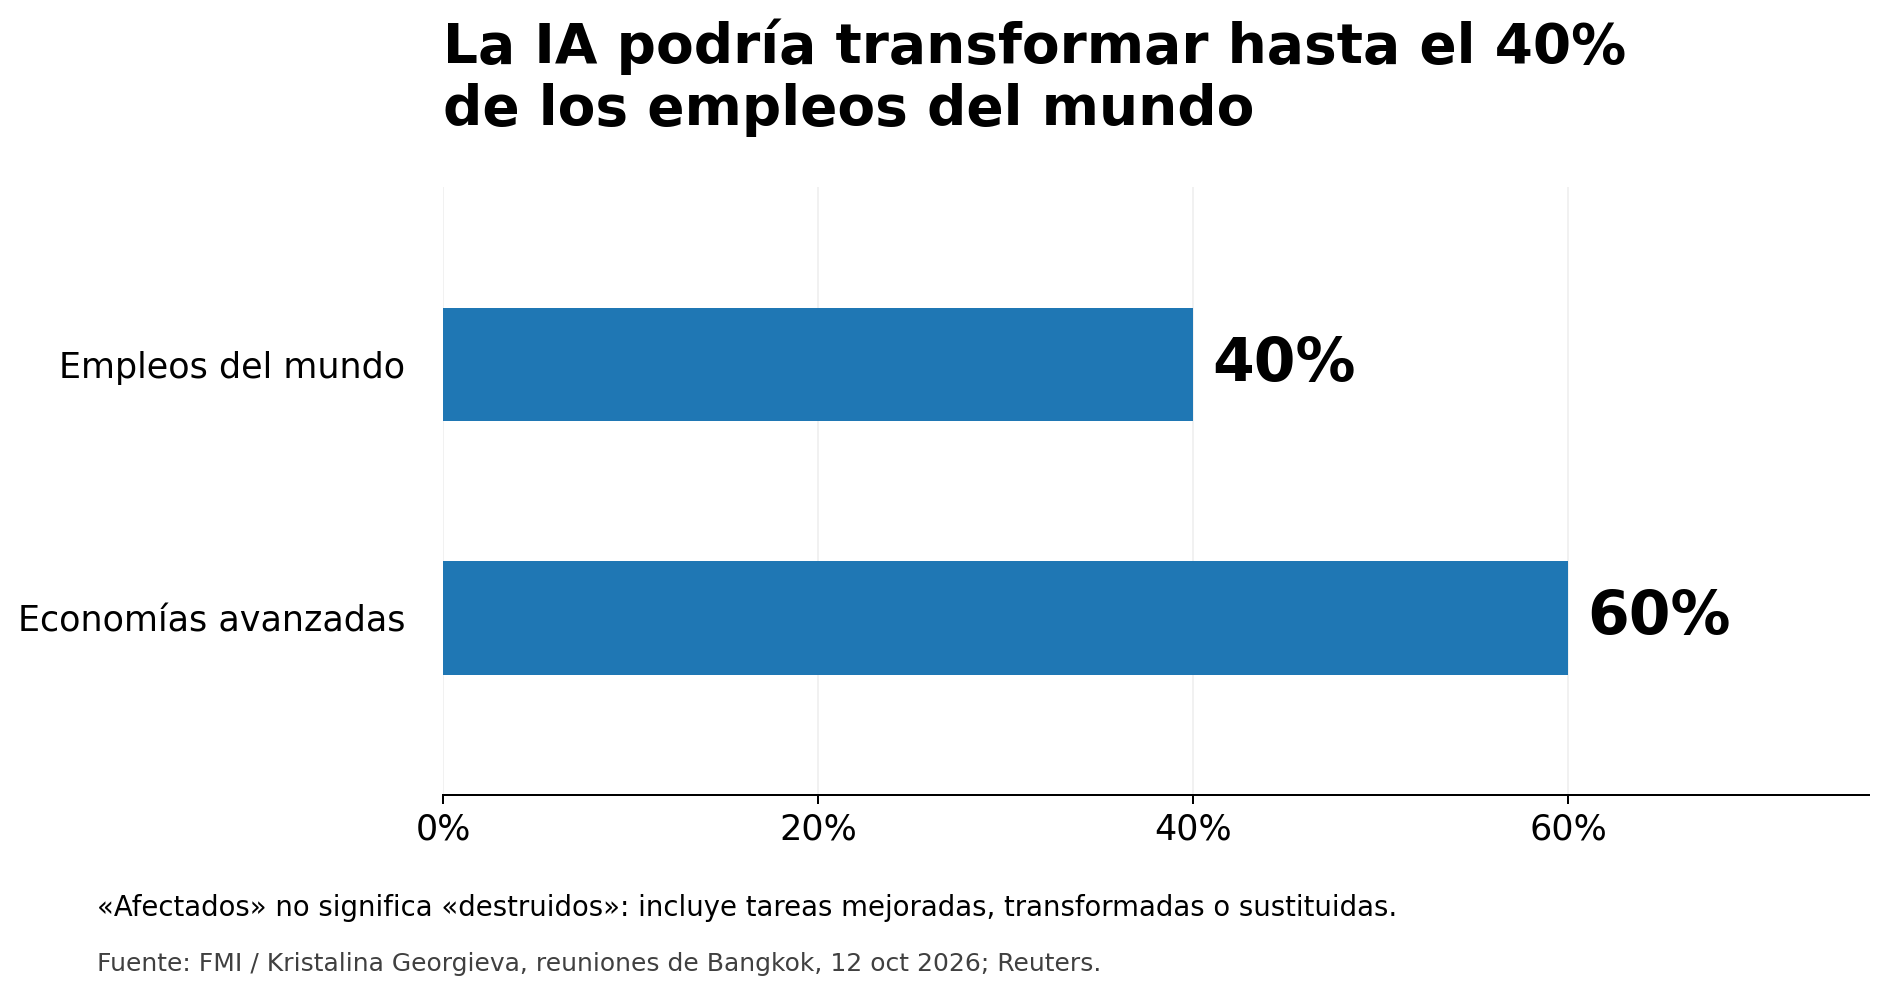
La IA podría afectar al 40% de los empleos del mundo y hasta al 60% en las economías avanzadas.
Ahora, importante: “afectar” no significa “eliminar”.
Algunos puestos desaparecerán, otros cambiarán y muchos trabajadores podrán hacer más con las mismas horas.
El problema está en quién paga la transición.
El presidente de Singapur, Tharman Shanmugaratnam, señaló un punto especialmente delicado.
Los trabajos de entrada, aquellos con los que un recién graduado suele empezar, ya encuentran menos demanda.
Si una empresa automatiza las tareas sencillas que antes enseñaban el oficio, ¿cómo entonces adquiere experiencia quien todavía no la tiene?
Y hay otro efecto que conviene vigilar.
Si crece la productividad, pero el empleo y los salarios no acompañan, parte de ese progreso podría no traducirse en más consumo.
Para un inversor, eso importa tanto como vender más chips.
Ya que la IA puede sostener el crecimiento y, al mismo tiempo, obligar a replantear cómo se reparte.
Así que, quizá, el riesgo no esté en que la tecnología falle.
También puede estar en que funcione, pero no exactamente como el mercado espera.
Si quieres seguir las noticias que pueden cambiar ese escenario, las tienes actualizadas en nuestro portal.
Nos leemos en la próxima.
TheBenchMark