
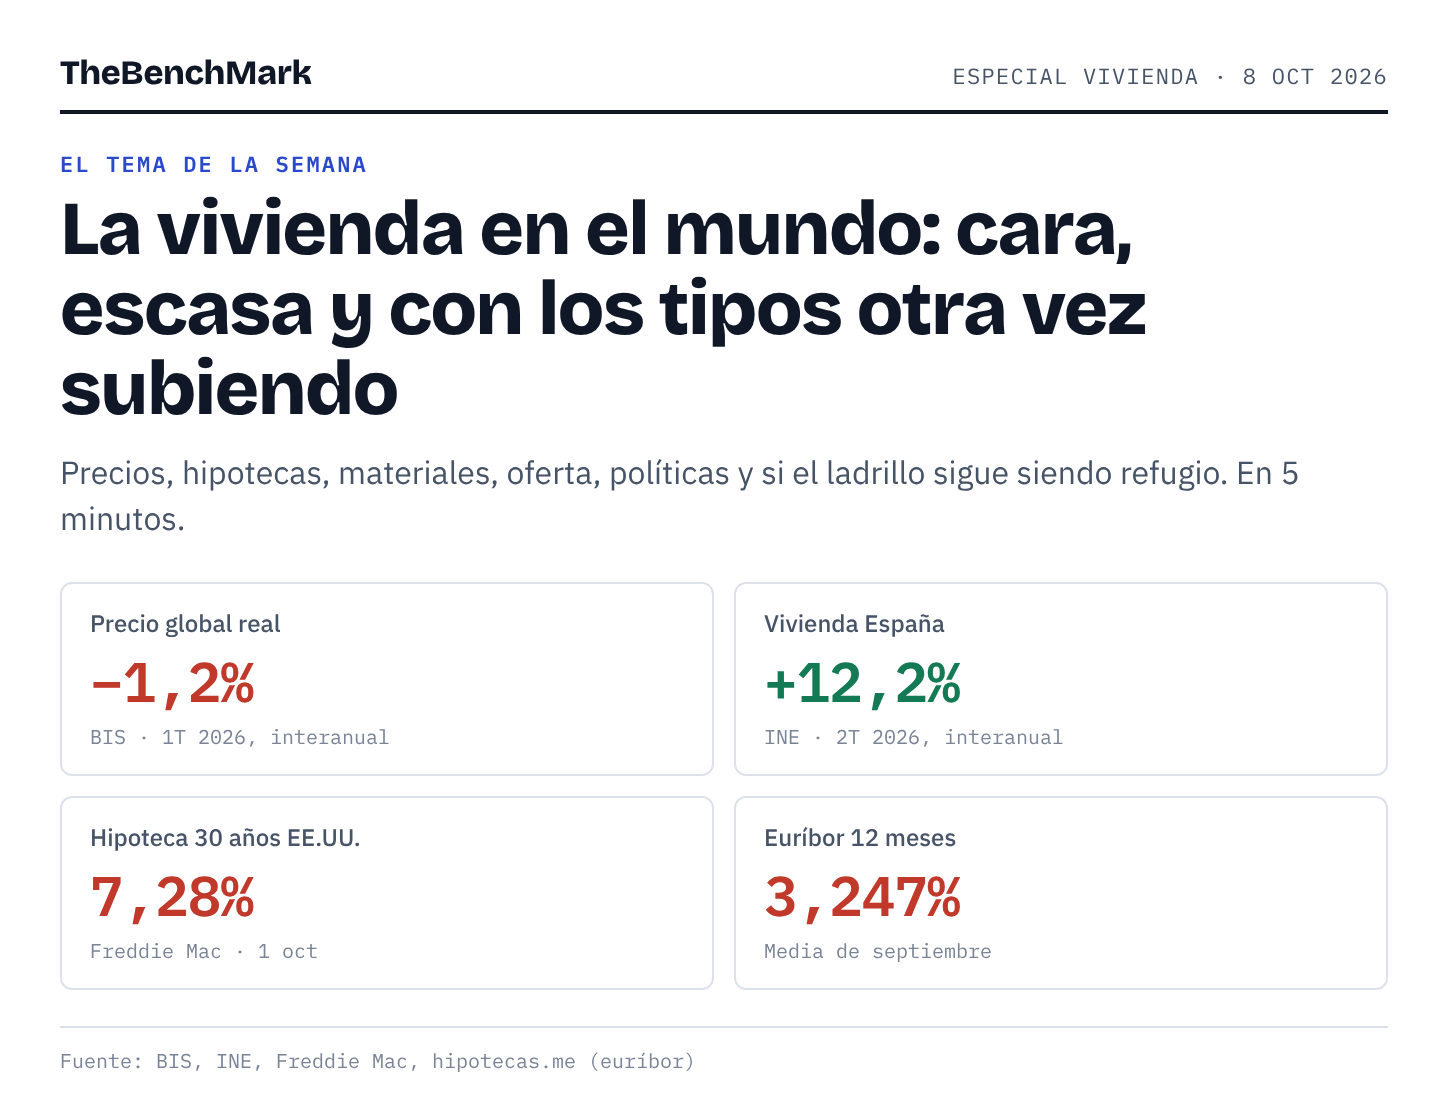
Descontando la inflación, los precios de la vivienda han perdido terreno en algunos mercados. Desde la pandemia, el avance real acumulado varía considerablemente según el país y el indicador utilizado.
El problema es que «el mundo» no existe como un único mercado inmobiliario: cada país tiene sus propias condiciones de oferta, demanda y financiación.
Precios: cada país va a su ritmo
España destaca por la intensidad de las subidas: los precios aumentaron un 12,2 % interanual en el segundo trimestre de 2026, según el INE. Todas las comunidades y ciudades autónomas registraron tasas positivas.
EE. UU. presenta una evolución más moderada y desigual entre ciudades. La cifra del 1,9 % atribuida al índice Case-Shiller debe acompañarse del mes de referencia y de la serie concreta antes de compararla con España.
China continúa afrontando una crisis inmobiliaria. Para evaluar su evolución, conviene distinguir entre los precios de la vivienda nueva, los de segunda mano y la actividad constructora.
Canadá también registra ajustes en determinados indicadores y periodos. La caída del 3,7 % debe identificarse con su índice y mes de referencia.
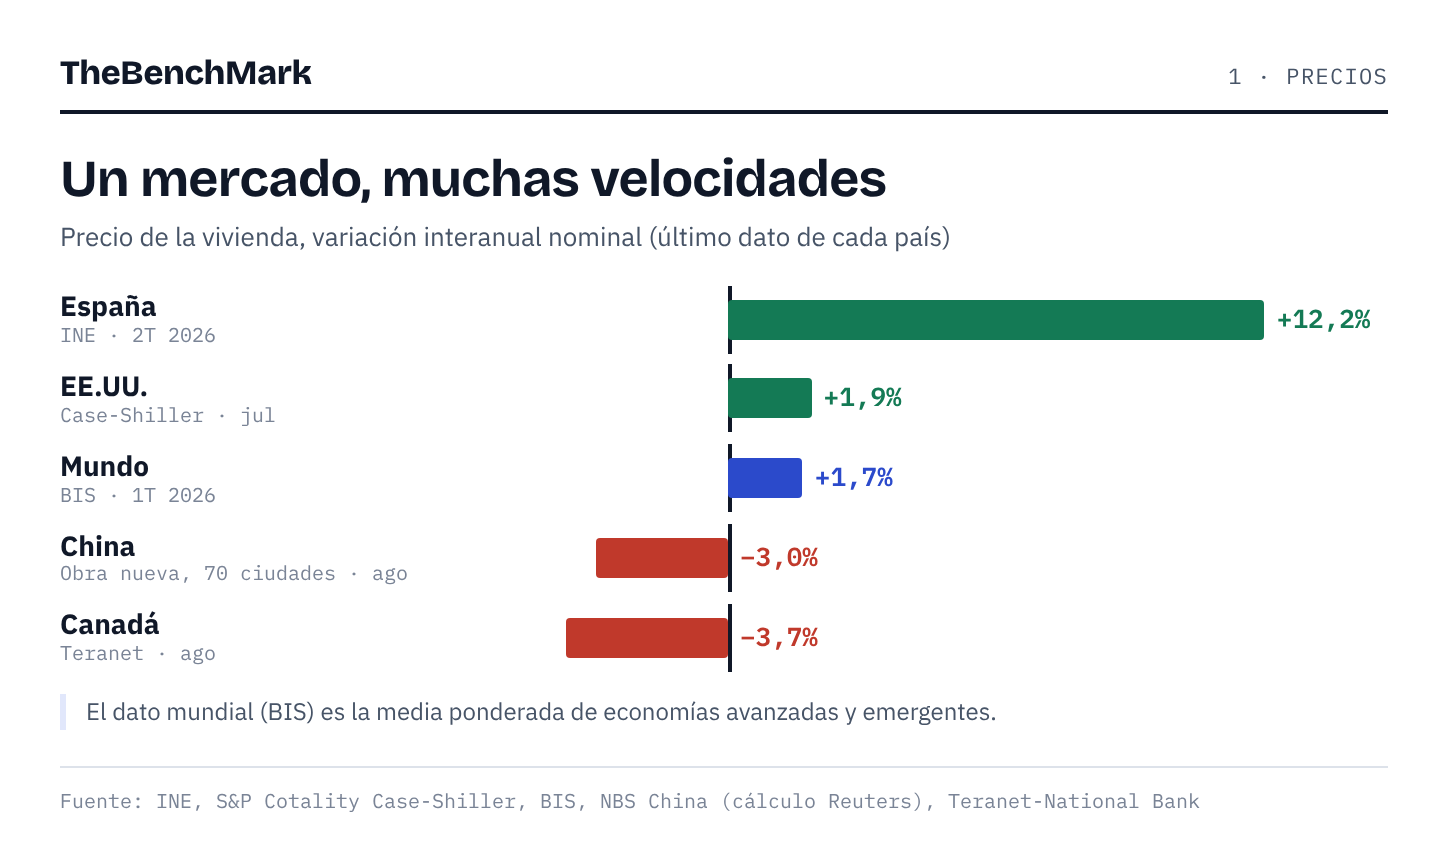
La comparación internacional exige cautela: los índices no siempre miden lo mismo ni se publican con la misma frecuencia. Además, una subida nominal no implica necesariamente una ganancia de poder adquisitivo.
Hipotecas: financiar una vivienda sigue siendo decisivo
Uno de los factores que más condicionan el mercado inmobiliario es el coste de la financiación.
El 16 de septiembre de 2026, la Reserva Federal estadounidense elevó el tipo de referencia al 3,75 %-4,00 %, la primera subida desde 2023. Sus proyecciones apuntaban a otra subida antes de finalizar el año, aunque las decisiones posteriores dependerían de la evolución de la inflación y de la economía.
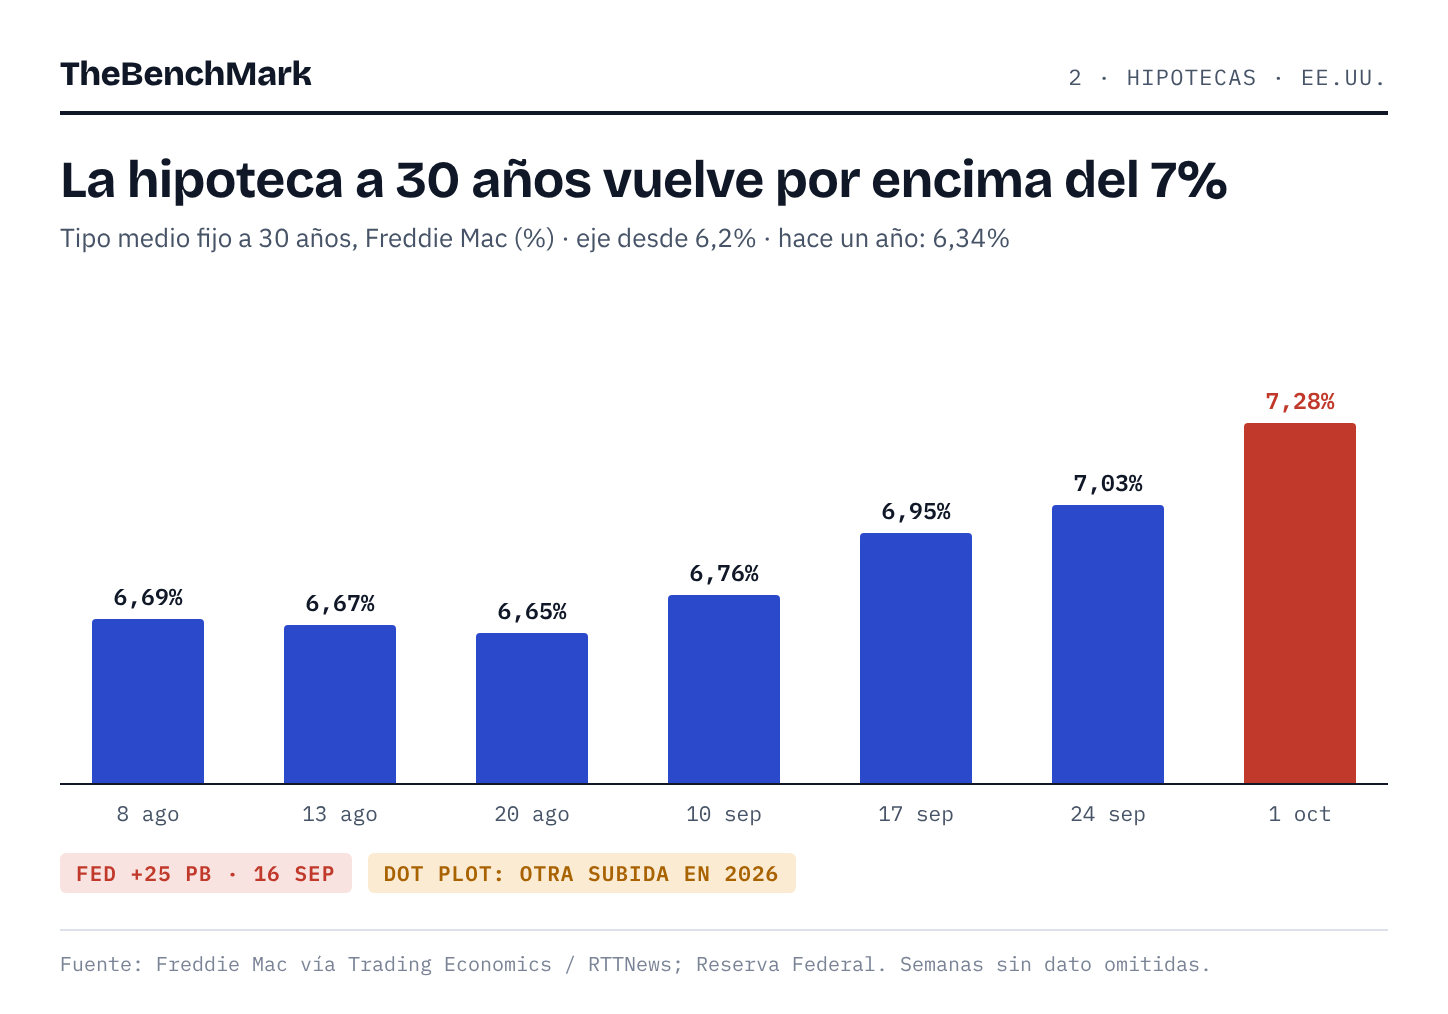
En Estados Unidos, el tipo de las hipotecas fijas a 30 años es otro indicador fundamental. La cifra del 7,28 % debe publicarse con su fecha exacta y la fuente de la serie hipotecaria utilizada, ya que estos tipos pueden variar de una semana a otra.
En Europa, el euríbor influye directamente en muchas hipotecas variables. Si el índice aplicable a una revisión aumenta respecto al de la revisión anterior, la cuota normalmente sube, aunque el efecto concreto depende del contrato y de la fecha de revisión.
La consecuencia es clara: una financiación más cara reduce la capacidad de compra de algunos hogares y puede dejar fuera del mercado a parte de la demanda.
Materiales: construir también cuesta más
A la dificultad de financiar una vivienda se suma el coste de construirla.
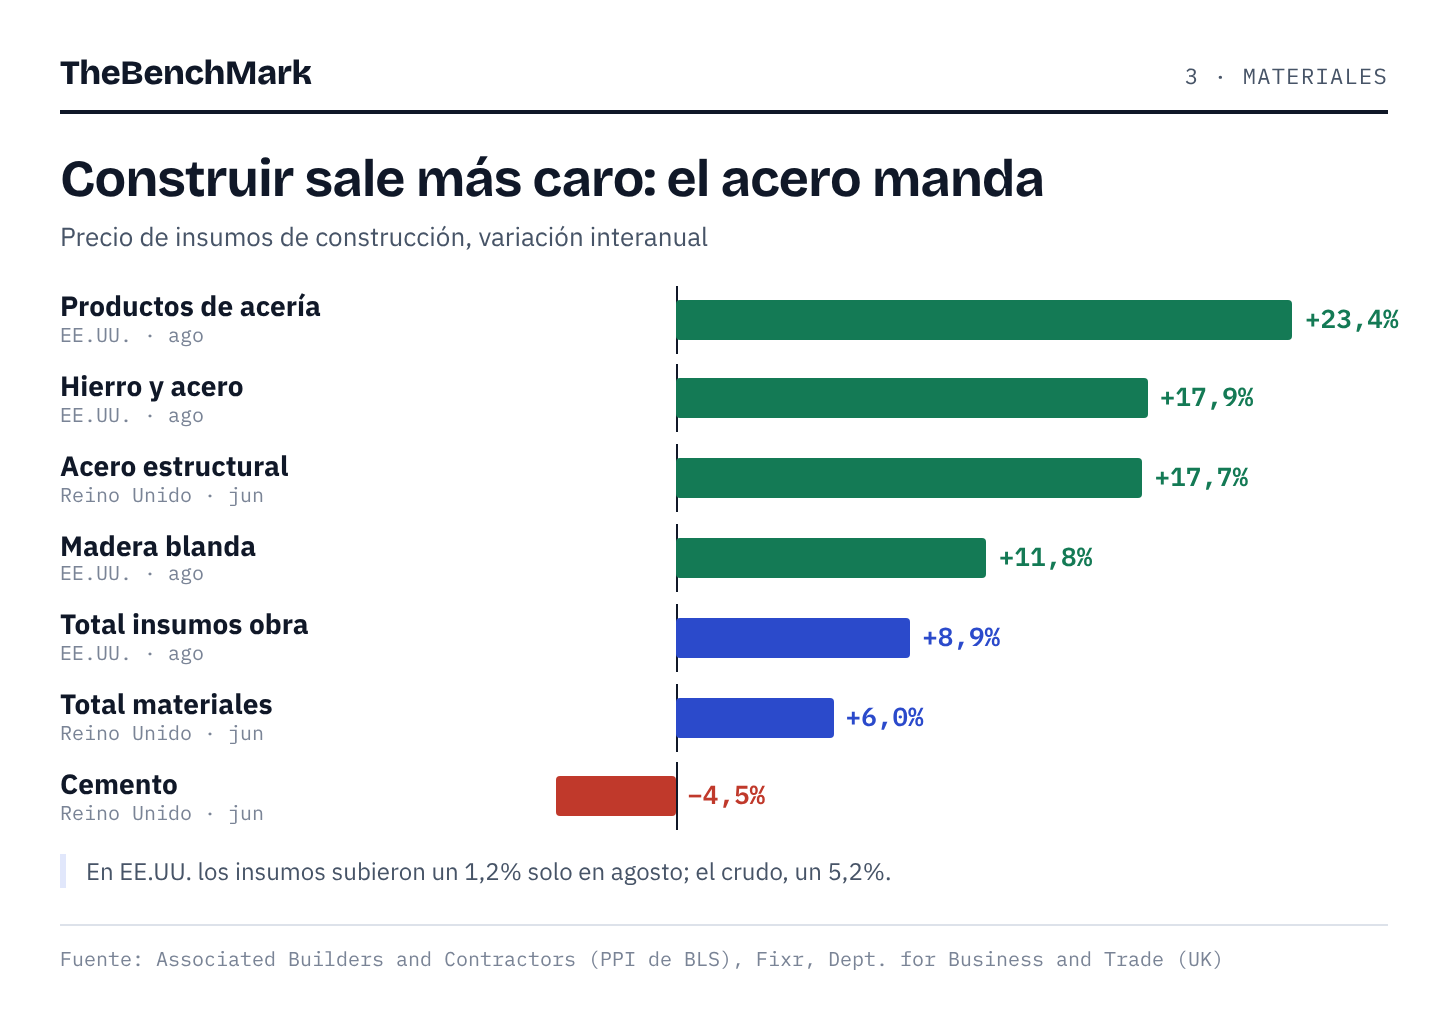
En Estados Unidos, el borrador sitúa el encarecimiento de los insumos de construcción en el 8,9 % interanual y el de los productos de acería en el 23 %. Estas cifras deben acompañarse de sus respectivas series, periodos y fuentes, ya que un índice de materiales no equivale al coste total de construir una vivienda.
Los aranceles, los precios de la energía y las interrupciones de las cadenas de suministro pueden presionar los costes, pero su contribución debe evaluarse con datos específicos.
En Reino Unido, las subidas atribuidas a los materiales y al acero estructural también requieren una referencia estadística homogénea. No todos los materiales evolucionan de la misma manera: el cemento, por ejemplo, puede seguir una trayectoria diferente del acero.
El efecto sobre el mercado depende de la capacidad de las promotoras para trasladar esos costes al precio final. Cuando los costes aumentan y los precios de venta no permiten mantener los márgenes, algunos proyectos dejan de ser rentables.
Construir más no depende únicamente de disponer de suelo: también hacen falta financiación, mano de obra, materiales y proyectos económicamente viables.
Oferta: el desequilibrio que presiona los precios
En España, la creación de nuevos hogares supera la construcción de viviendas en los últimos años. El borrador cifra en unos 240.000 los hogares formados durante 2025, frente a 92.000 viviendas terminadas. Antes de publicar esta comparación, conviene verificar las cifras y sus definiciones con las estadísticas oficiales correspondientes.
El Banco de España ha advertido de la existencia de un importante déficit de vivienda, pero cualquier cifra concreta —como los 750.000 inmuebles mencionados en el borrador— debe vincularse al informe, periodo y metodología de cálculo que la respalden.
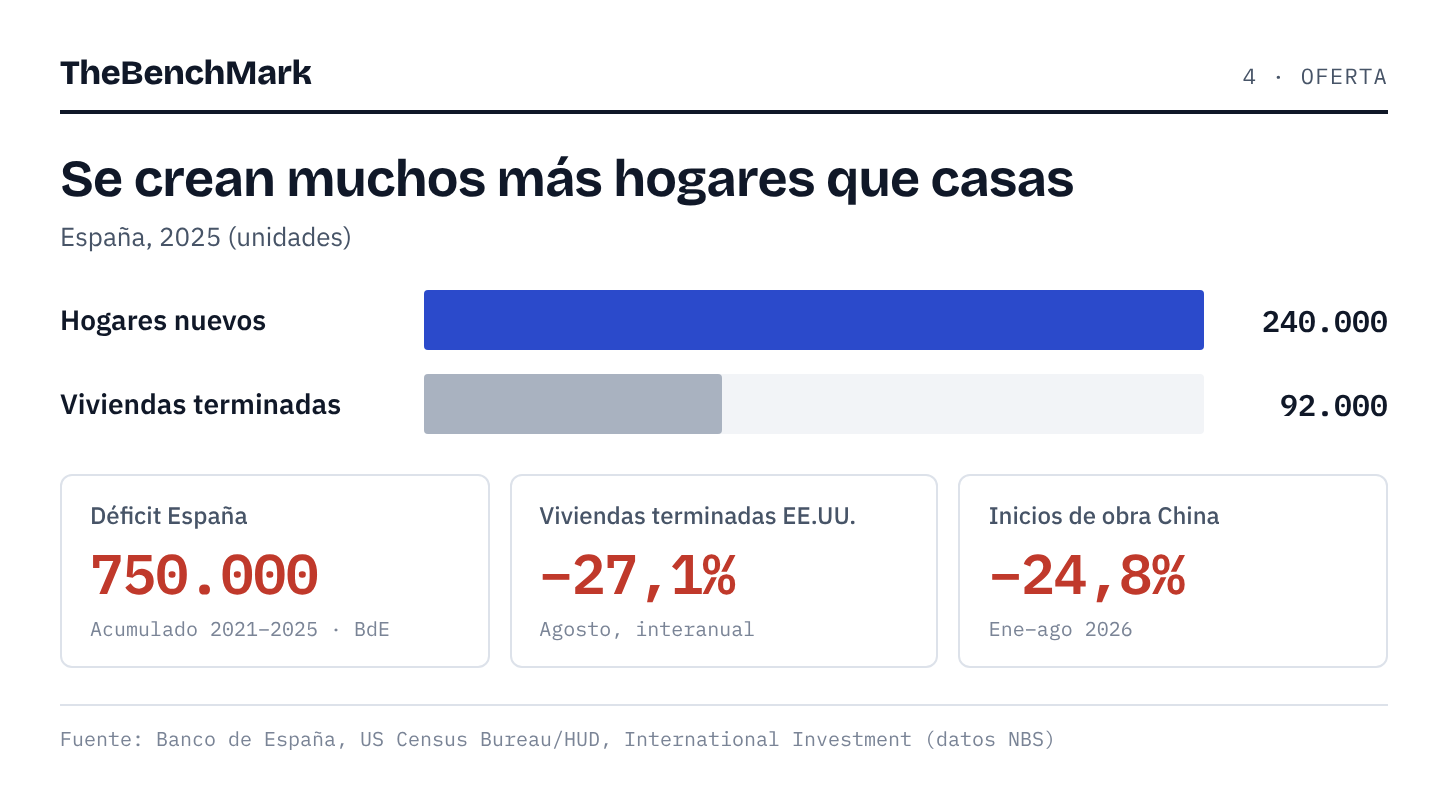
La diferencia entre hogares creados y viviendas terminadas ayuda a ilustrar el problema, aunque no representa por sí sola todo el balance de oferta y demanda. También influyen las viviendas usadas que salen al mercado, la disponibilidad de inmuebles vacíos, la localización de la oferta y la capacidad económica de los hogares.
En Estados Unidos, las viviendas iniciadas, las que siguen en construcción y las terminadas son indicadores diferentes. La caída del 27 % mencionada en el borrador debe asociarse a la serie correcta y a su periodo de comparación.
En China, el descenso de los inicios de obra refleja las dificultades del sector promotor, pero no permite deducir por sí solo la evolución futura de los precios.
La conclusión es que una oferta insuficiente puede sostener los precios en determinadas zonas, pero no garantiza que estos no vayan a caer. La demanda, el empleo, el crédito y las expectativas también importan.
Políticas: distintas respuestas a un problema común
Los gobiernos están adoptando medidas diferentes para afrontar las dificultades de acceso a la vivienda.
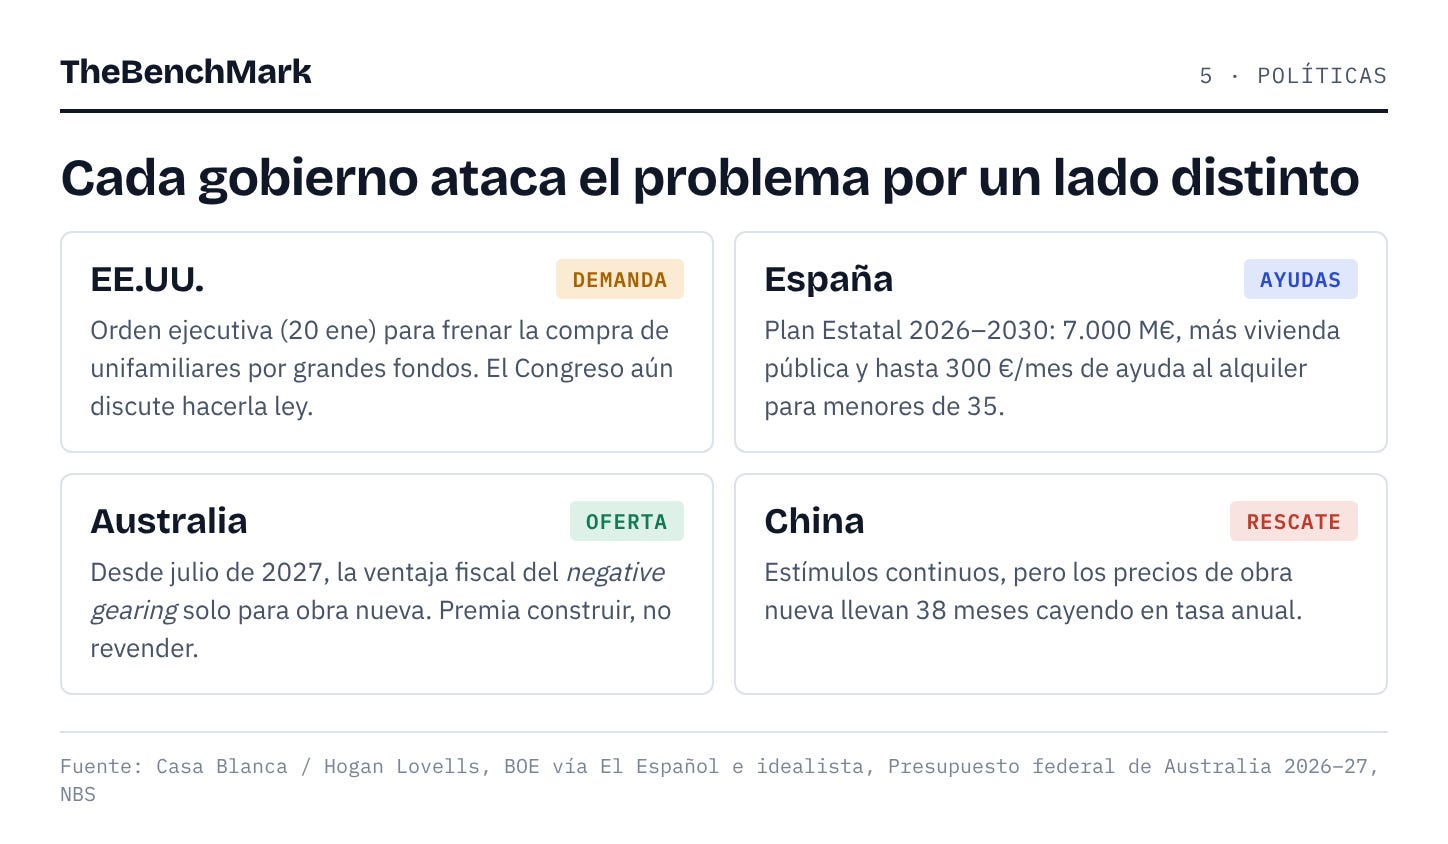
Estados Unidos ha planteado restricciones a las compras de viviendas unifamiliares por parte de grandes inversores. Su efecto dependerá del alcance de la medida y del peso de estos compradores en cada mercado.
España apuesta, entre otras iniciativas, por ampliar la vivienda pública y apoyar el acceso al alquiler. Las cifras presupuestarias y las ayudas anunciadas deben distinguirse de las medidas efectivamente aprobadas y ejecutadas.
Australia ha planteado cambios en los incentivos fiscales a los inversores para favorecer la vivienda nueva. Es necesario precisar las condiciones y la fecha de entrada en vigor de cada medida.
China continúa utilizando medidas de apoyo al sector inmobiliario, aunque su eficacia depende de la confianza de los compradores, la situación financiera de las promotoras y la evolución de la demanda.
No todas las políticas actúan sobre el mismo problema. Algunas facilitan el acceso a la vivienda; otras intentan incentivar la construcción o estabilizar el mercado.
Las ayudas a la demanda pueden mejorar la capacidad de compra de los hogares, pero, cuando la oferta es rígida, también pueden contribuir a presionar los precios. Por eso, ampliar el parque de viviendas y facilitar su construcción son elementos importantes de cualquier estrategia a largo plazo.
¿Sigue siendo la vivienda un valor refugio?
Depende del país, del momento de compra y de cómo se mida la rentabilidad.
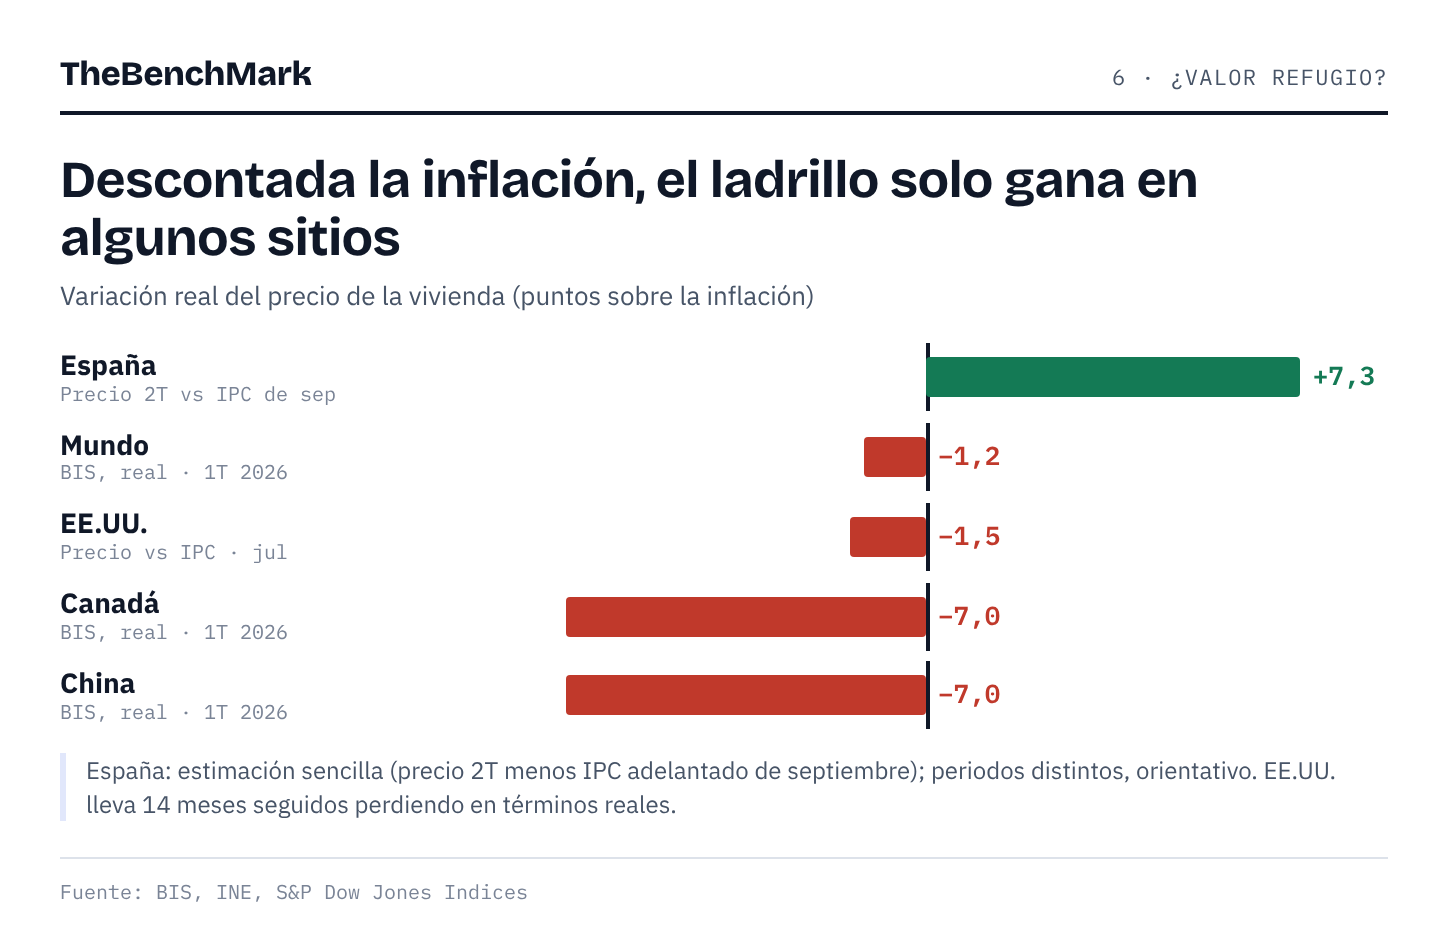
Para saber si la vivienda ha protegido el poder adquisitivo, hay que comparar la evolución de sus precios con la inflación. Sin embargo, esa comparación solo mide la revalorización real del inmueble: no equivale a la rentabilidad total de la inversión.
España: el aumento del 12,2 % interanual en el segundo trimestre de 2026 supera ampliamente una inflación del 4,9 %, si ambos datos corresponden al mismo periodo y ámbito temporal. Esto supondría una ganancia real considerable en el precio de la vivienda, aunque habría que considerar los gastos para evaluar la rentabilidad de una inversión.
Estados Unidos: si el crecimiento nominal de los precios queda por debajo de la inflación, la vivienda pierde poder adquisitivo en términos reales. La afirmación de que esto sucede desde hace 14 meses requiere una serie mensual comparable.
China y Canadá: las caídas reales señaladas en el borrador deben verificarse con índices y periodos concretos antes de cuantificarlas en torno al 7 %.
También hay dos riesgos que conviene recordar. El primero es la falta de liquidez: vender una vivienda puede llevar tiempo y generar costes importantes. El segundo es la financiación: unos tipos elevados pueden reducir la rentabilidad neta, especialmente cuando la compra se realiza con deuda.
La vivienda puede actuar como protección patrimonial a largo plazo en determinadas circunstancias, pero no es un refugio automático ni garantiza una rentabilidad positiva.
En una línea
La escasez de oferta, los costes de construcción y las condiciones de financiación condicionan el mercado inmobiliario, pero no determinan por sí solos la evolución de los precios. España destaca por las fuertes subidas recientes, mientras que otros mercados muestran una evolución más moderada o atraviesan ajustes.
La clave no es solo cuánto sube una vivienda, sino dónde está, cuánto cuesta financiarla, qué gastos genera y cuánto tiempo hace falta para recuperar la inversión.
Nos vemos en la próxima,
TheBenchMark.