
Cada semana leemos titulares como «el S&P 500 sube un 12% en el año», «el oro se ha triplicado» o «bitcoin ha multiplicado por 268 su precio desde 2015».
Todos pueden ser ciertos. Y, sin contexto, casi ninguno sirve para comparar inversiones.
Un porcentaje de rentabilidad no dice demasiado si no sabemos qué tipo de retorno es, en qué periodo se mide, qué riesgo hubo que soportar para obtenerlo y en qué entorno se produjo.
En esta edición desmontamos el «+X%»: qué tipos de rentabilidad existen, para qué sirve cada uno y qué nos dicen las estadísticas históricas. Porque la historia no se repite exactamente, pero sí deja patrones que merece la pena conocer.
Todos los datos y gráficos son de Flickflow.
El mismo índice, dos historias
Empecemos con un experimento. Tomamos el S&P 500 en 1970 y le damos un valor de 100.
En nominal, ese 100 vale hoy aproximadamente 8.286. Se ha multiplicado por unas 83 veces, equivalente a alrededor de un 8,1% anual.
En términos reales, descontando la inflación de EE. UU., ese mismo 100 vale aproximadamente 958. Se ha multiplicado por unas 9,6 veces, equivalente a alrededor de un 4,1% anual.
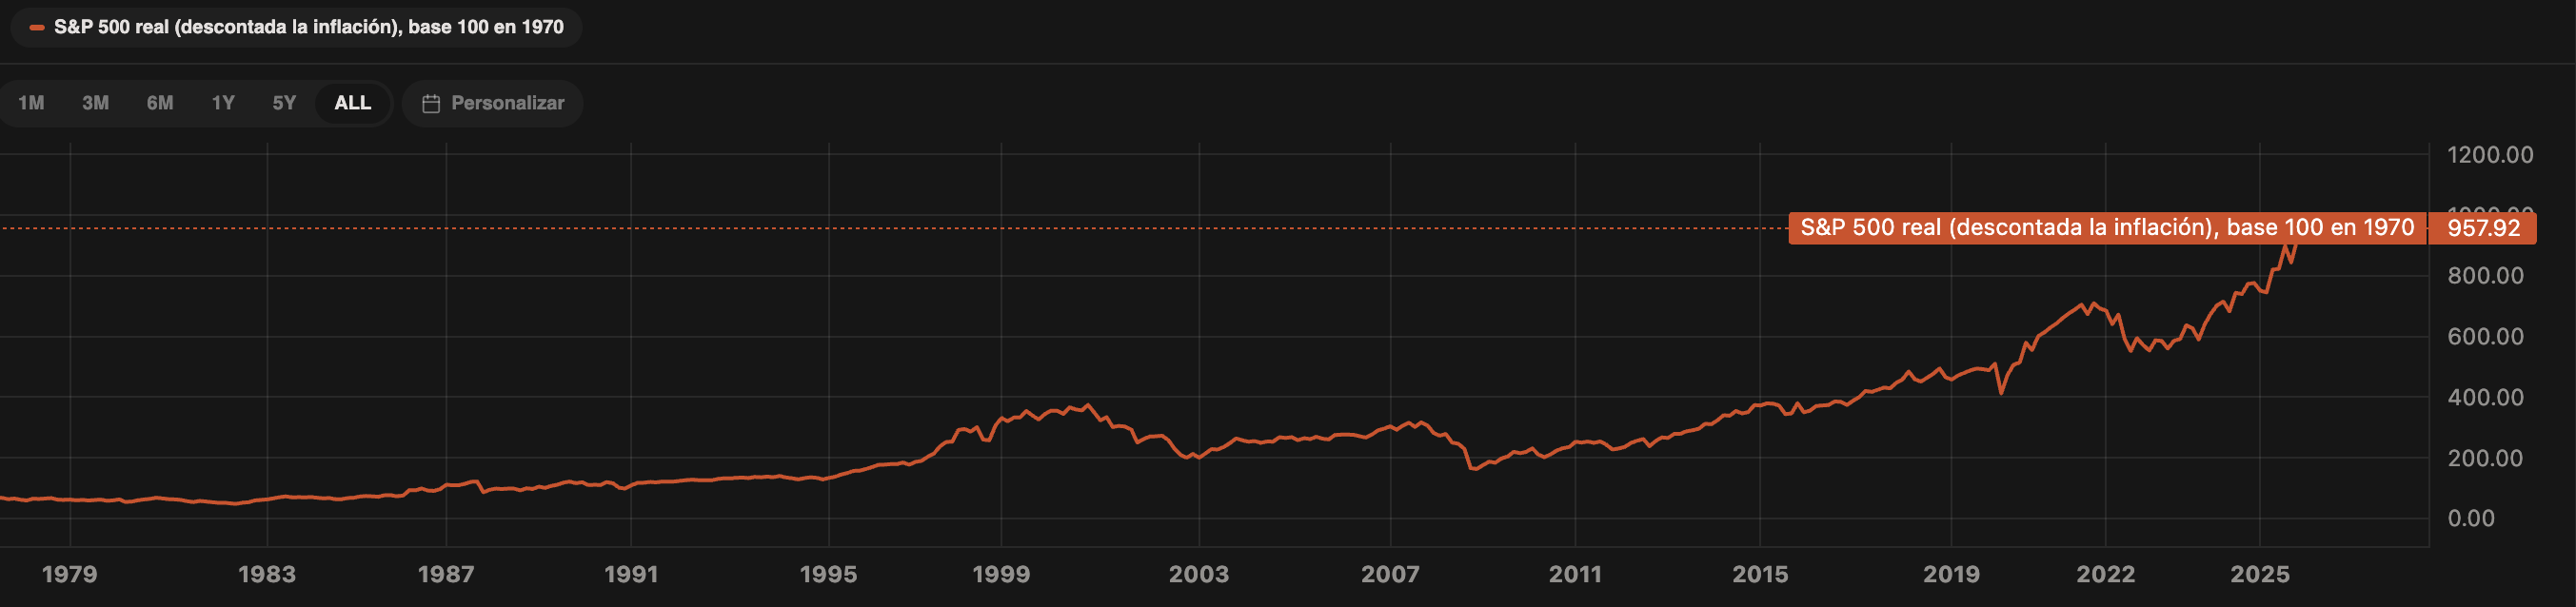
📊 GRÁFICO — Flickflow: S&P 500 en términos reales, descontado el IPC, base 100 en 1970.
En nominal, el S&P se ha multiplicado por unas 83 veces desde 1970. Descontada la inflación, por unas 9,6 veces. La diferencia muestra cuánto poder adquisitivo puede erosionar la inflación a lo largo de varias décadas.
Es el mismo índice y el mismo periodo, pero la diferencia acumulada es enorme. La inflación no aparece en el gráfico de precio, pero modifica radicalmente lo que esa rentabilidad significa en términos de poder adquisitivo.
Y todavía no hemos hablado de dividendos, comisiones ni impuestos.
Primera lección: antes de comparar dos rentabilidades, asegúrate de que miden lo mismo.
Los tipos de rentabilidad
Acumulada: cuánto ha ganado o perdido un activo en total.
Anualizada (CAGR): cuánto ha crecido de media cada año.
Real: rentabilidad descontando la inflación.
Total: incluye los dividendos reinvertidos.
Ajustada por riesgo: mide el retorno teniendo en cuenta las caídas y la volatilidad.
Rolling: muestra qué resultados habrías obtenido entrando en distintos momentos.
El retorno no vale nada sin el riesgo
Desde enero de 2015, esto es lo que han hecho cuatro activos en términos de precio vs riesgo:
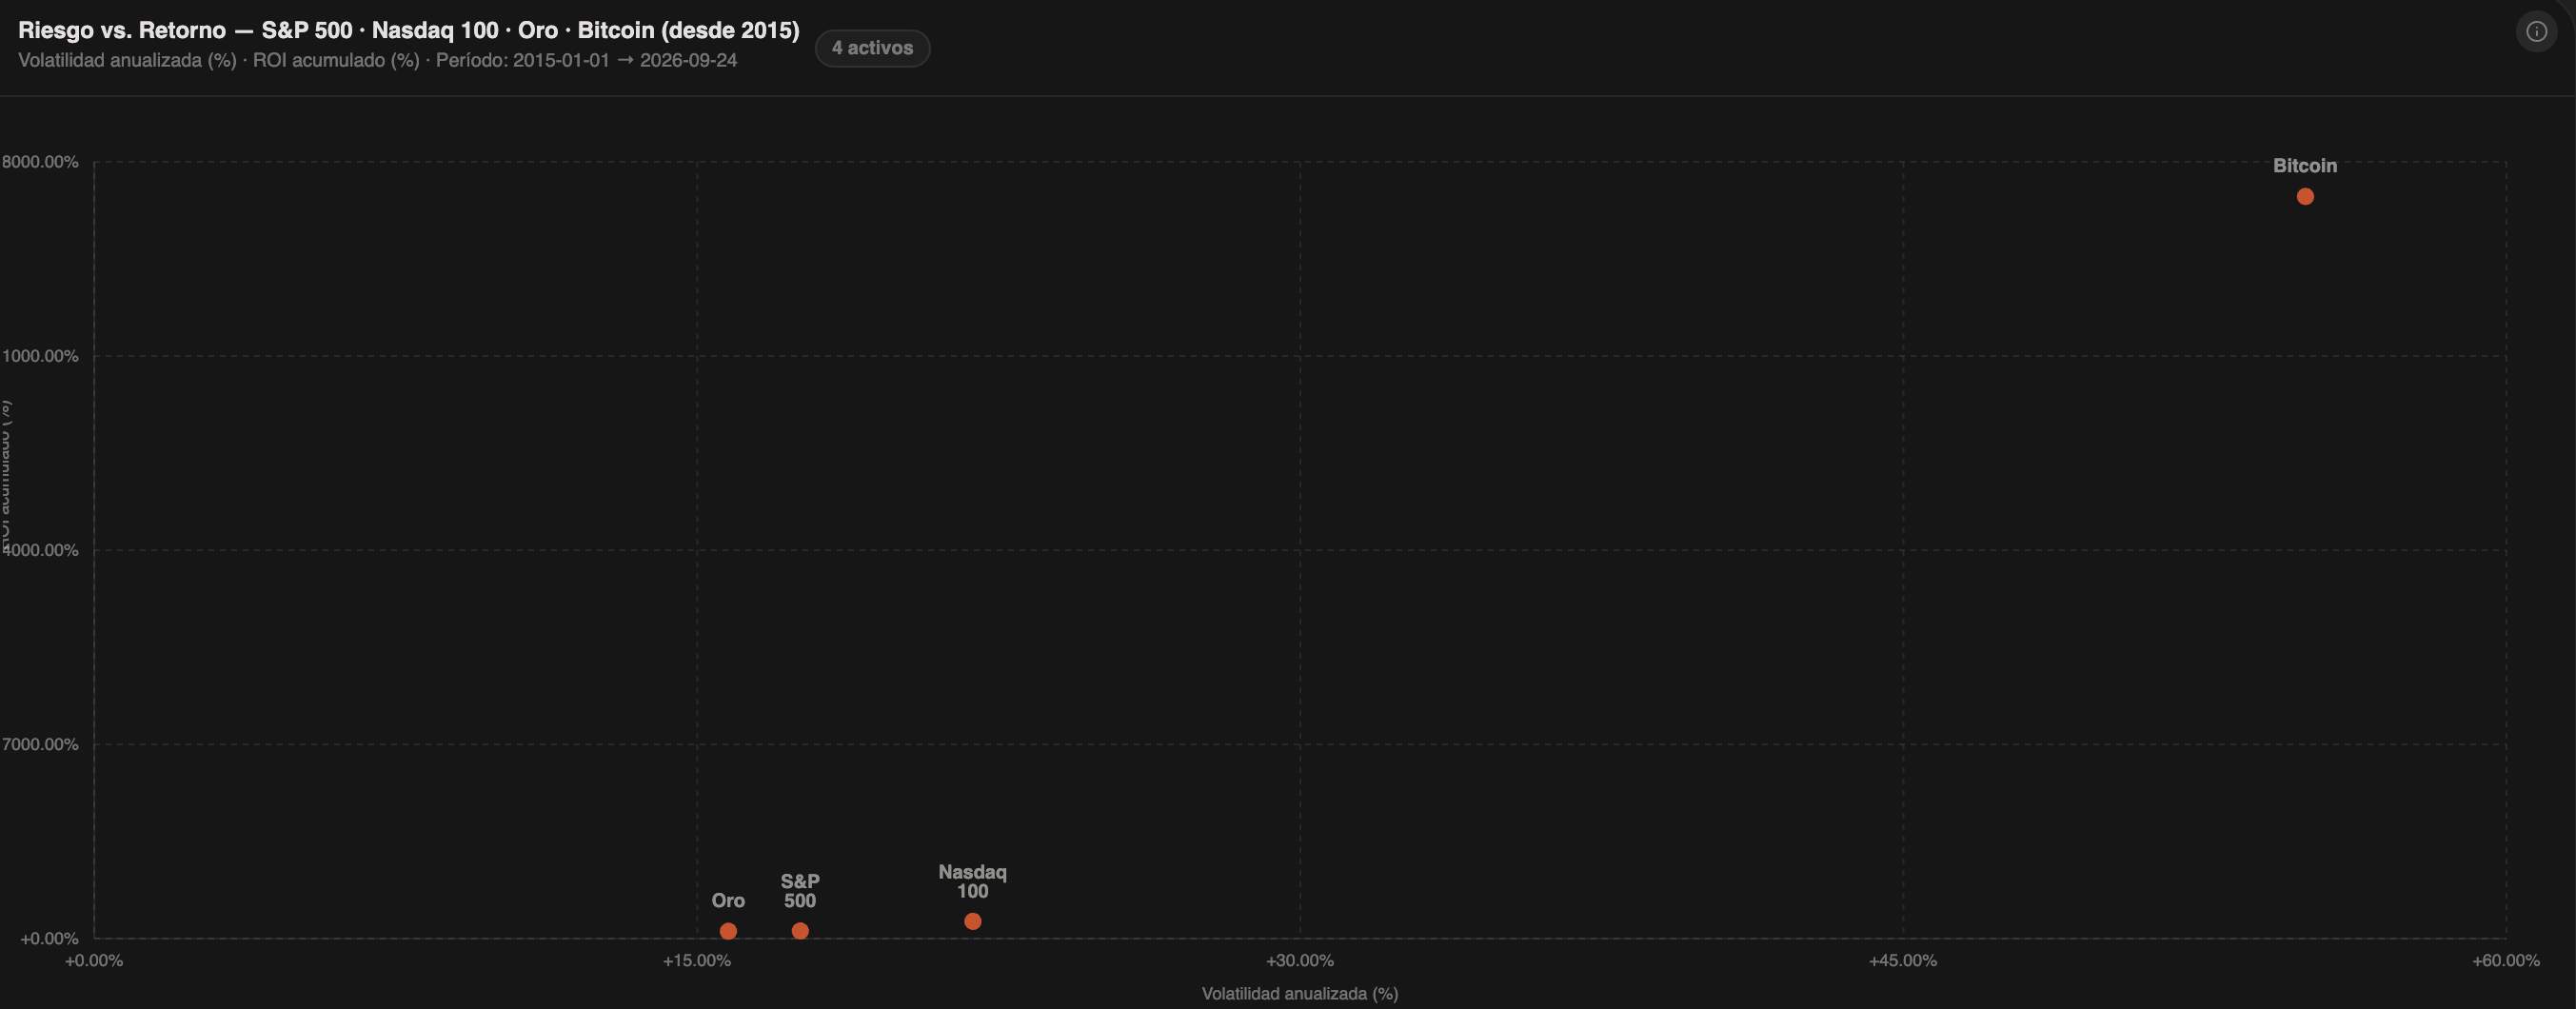
📊 GRÁFICO 2 — Flickflow: Riesgo frente a retorno, S&P 500 · Nasdaq 100 · Oro · Bitcoin desde 2015.
Retorno y riesgo no se mueven en la misma escala. Bitcoin ha ofrecido una rentabilidad histórica extraordinaria, pero acompañada de una volatilidad y unas caídas históricas muy superiores.
Un dato curioso: desde 2015, el oro y el S&P 500 han tenido una rentabilidad de precio acumulada bastante similar, pese a ser activos con características muy diferentes.
La asimetría de las caídas
Esto es fundamental:
las pérdidas y las ganancias no son simétricas.
Una caída del −20% necesita un +25% para recuperarse.
Una caída del −50% necesita un +100%.
Una caída del −86% necesita aproximadamente un +614%.
Una caída del −93% necesita aproximadamente un +1.329%.
La fórmula es:
rentabilidad necesaria para recuperar = 1 / (1 − caída) − 1
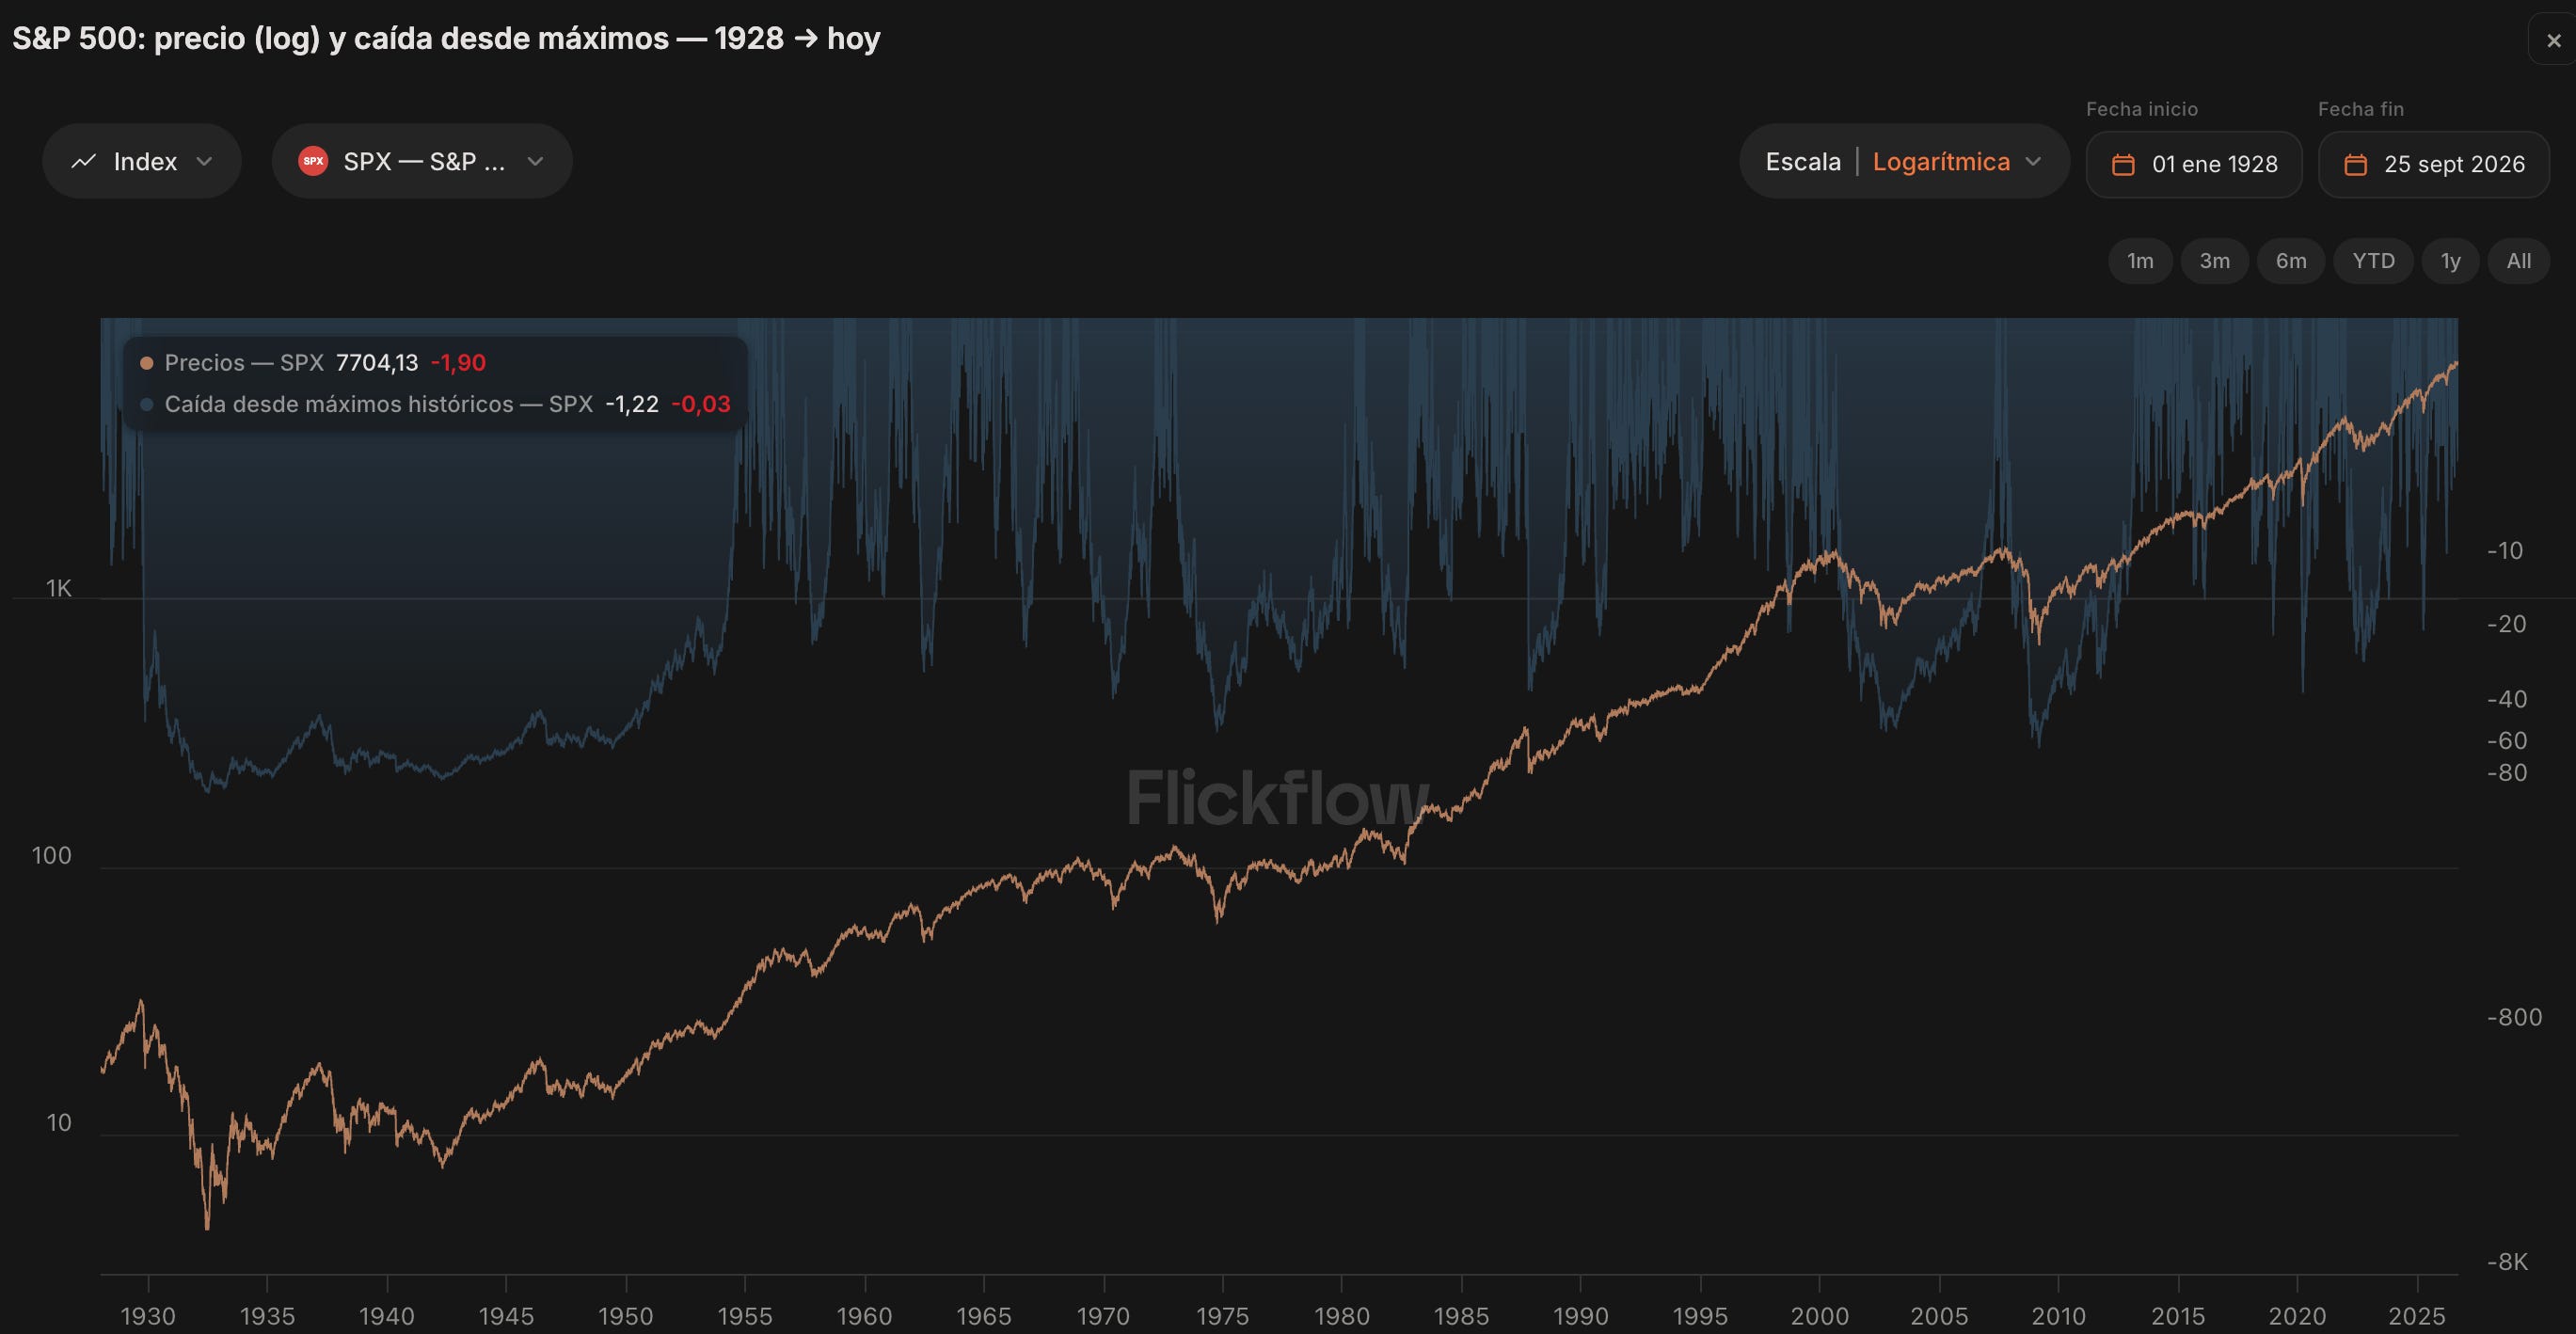
📊 [GRÁFICO 3 — Flickflow: S&P 500, caída desde máximos históricos, 1928 →hoy]
Las grandes caídas forman parte de la historia del mercado. En la serie de Flickflow, el periodo más largo bajo máximos del S&P 500 fue de unos 25,1 años, entre 1929 y 1954.
Y aquí aparece otro concepto que suele olvidarse: el tiempo bajo el agua.
El periodo más largo que cada activo ha pasado sin recuperar un máximo histórico de cierre ha sido aproximadamente:
Oro: 28 años (1980 → 2007)
S&P 500: 25,1 años (1929 → 1954)
Nasdaq 100: 15,6 años (2000 → 2015)
Bitcoin: 3,1 años (2013 → 2017)
El retorno de largo plazo es el resultado final. El drawdown y el tiempo bajo el agua forman parte del camino necesario para llegar hasta él.
Las estadísticas se repiten (y eso se puede medir)
a) Los días extremos importan
La mayoría de los días del S&P 500 tienen movimientos pequeños, pero unos pocos días de fuertes subidas o caídas tienen un impacto importante en el resultado final.
Por eso, intentar evitar los peores días también puede hacer que nos perdamos algunos de los mejores.
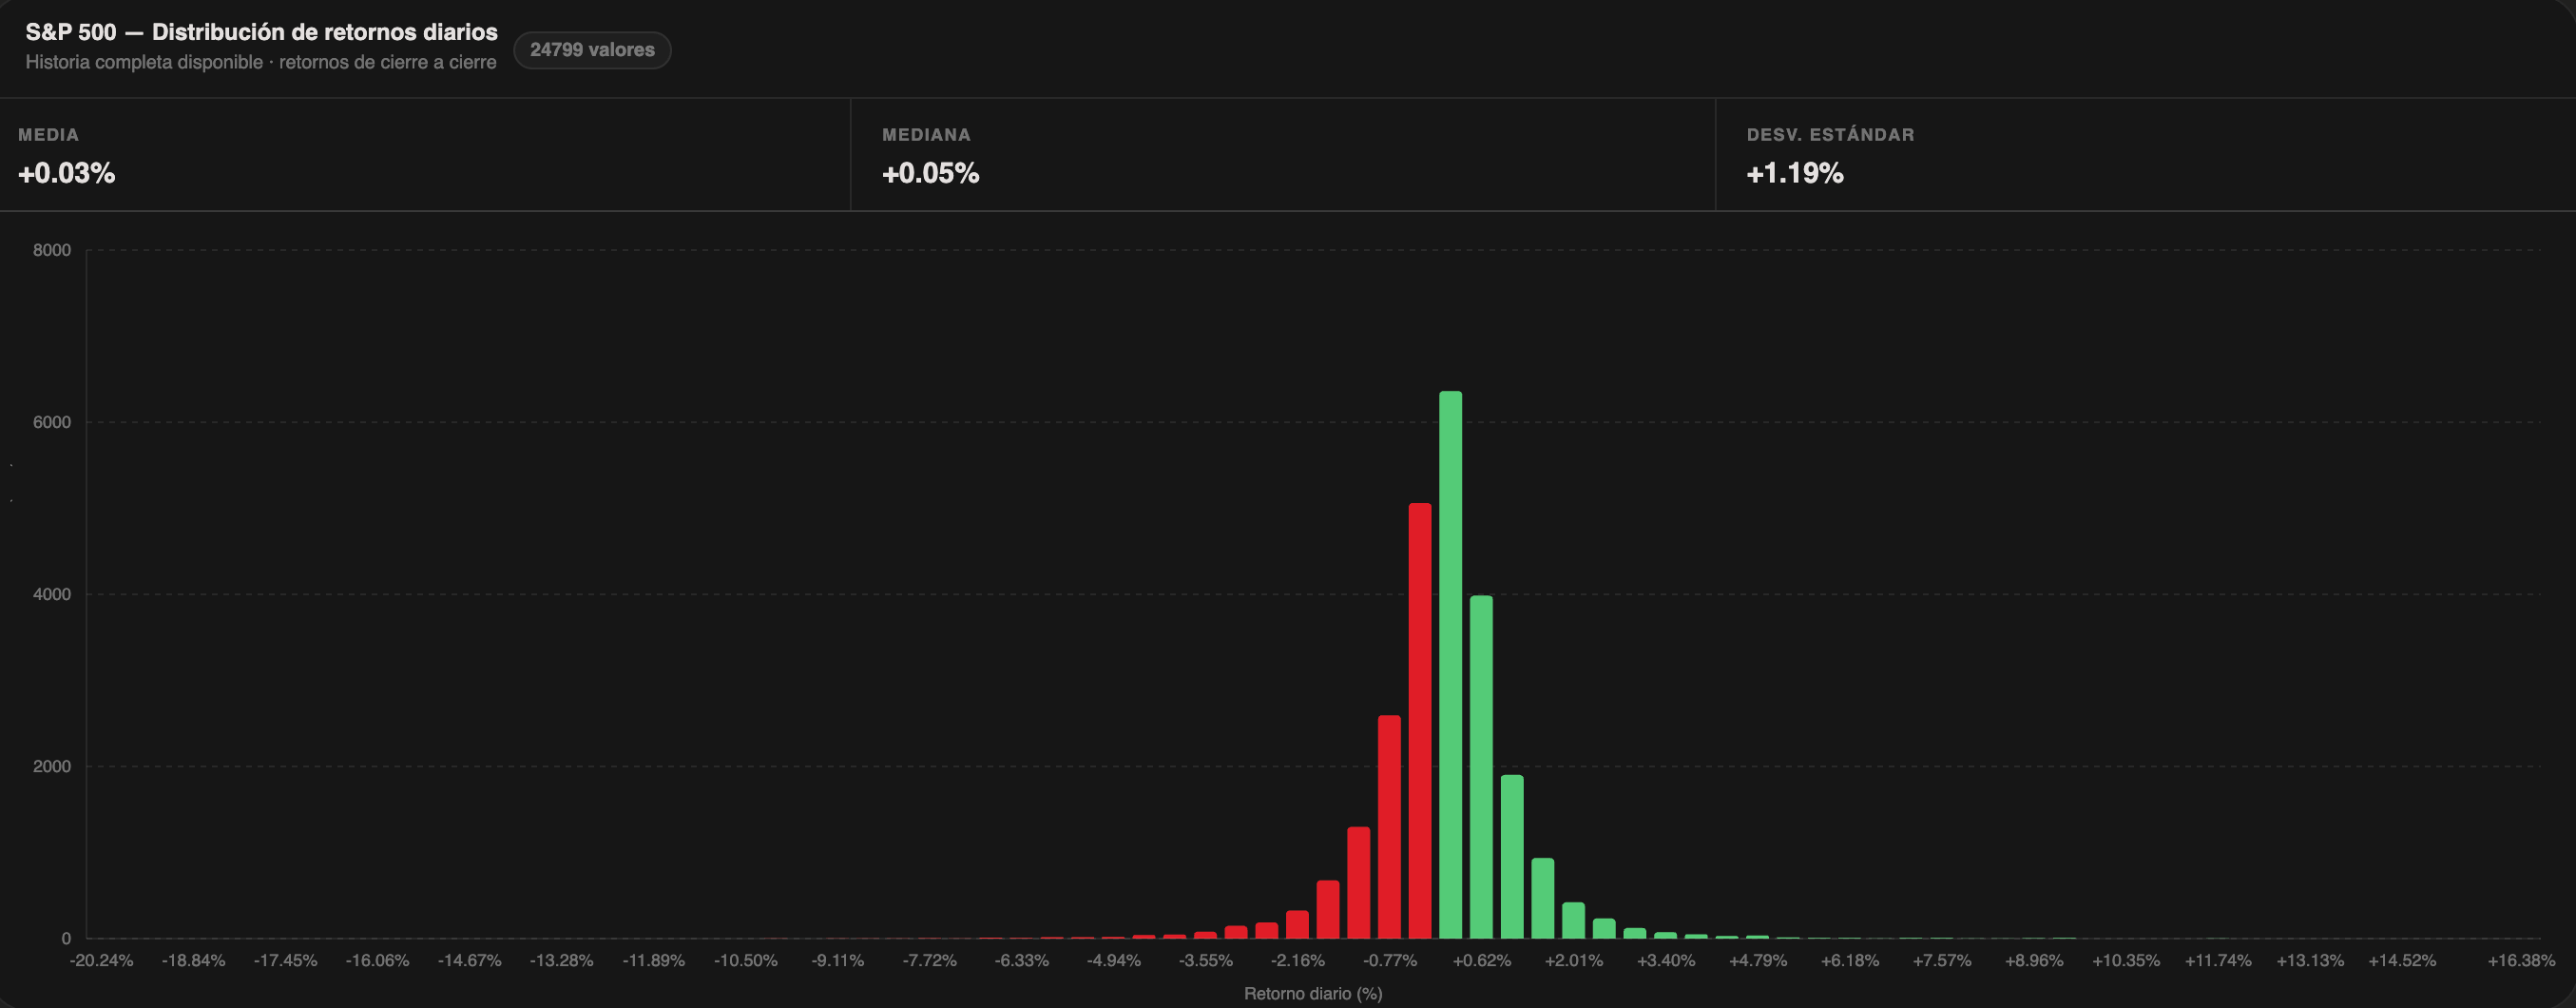
📊 [GRÁFICO 4 — Flickflow: Histograma de retornos diarios del S&P 500]
b) El tiempo importa
Cuanto más largo es el periodo, menor suele ser la dispersión de los resultados históricos, aunque el riesgo no desaparece.
La última década acumula aproximadamente +255%, equivalente a un 13,5% anualizado. Es un resultado elevado dentro de la historia, por lo que no conviene asumir que se repetirá.
c) La estacionalidad existe, pero no predice el futuro
En septiembre, el retorno medio histórico ha sido:
S&P 500: −1,09%
Nasdaq 100: −0,53%
Bitcoin: −4,85%
Oro: +1,24%
Son datos históricos, no señales de compra o venta.
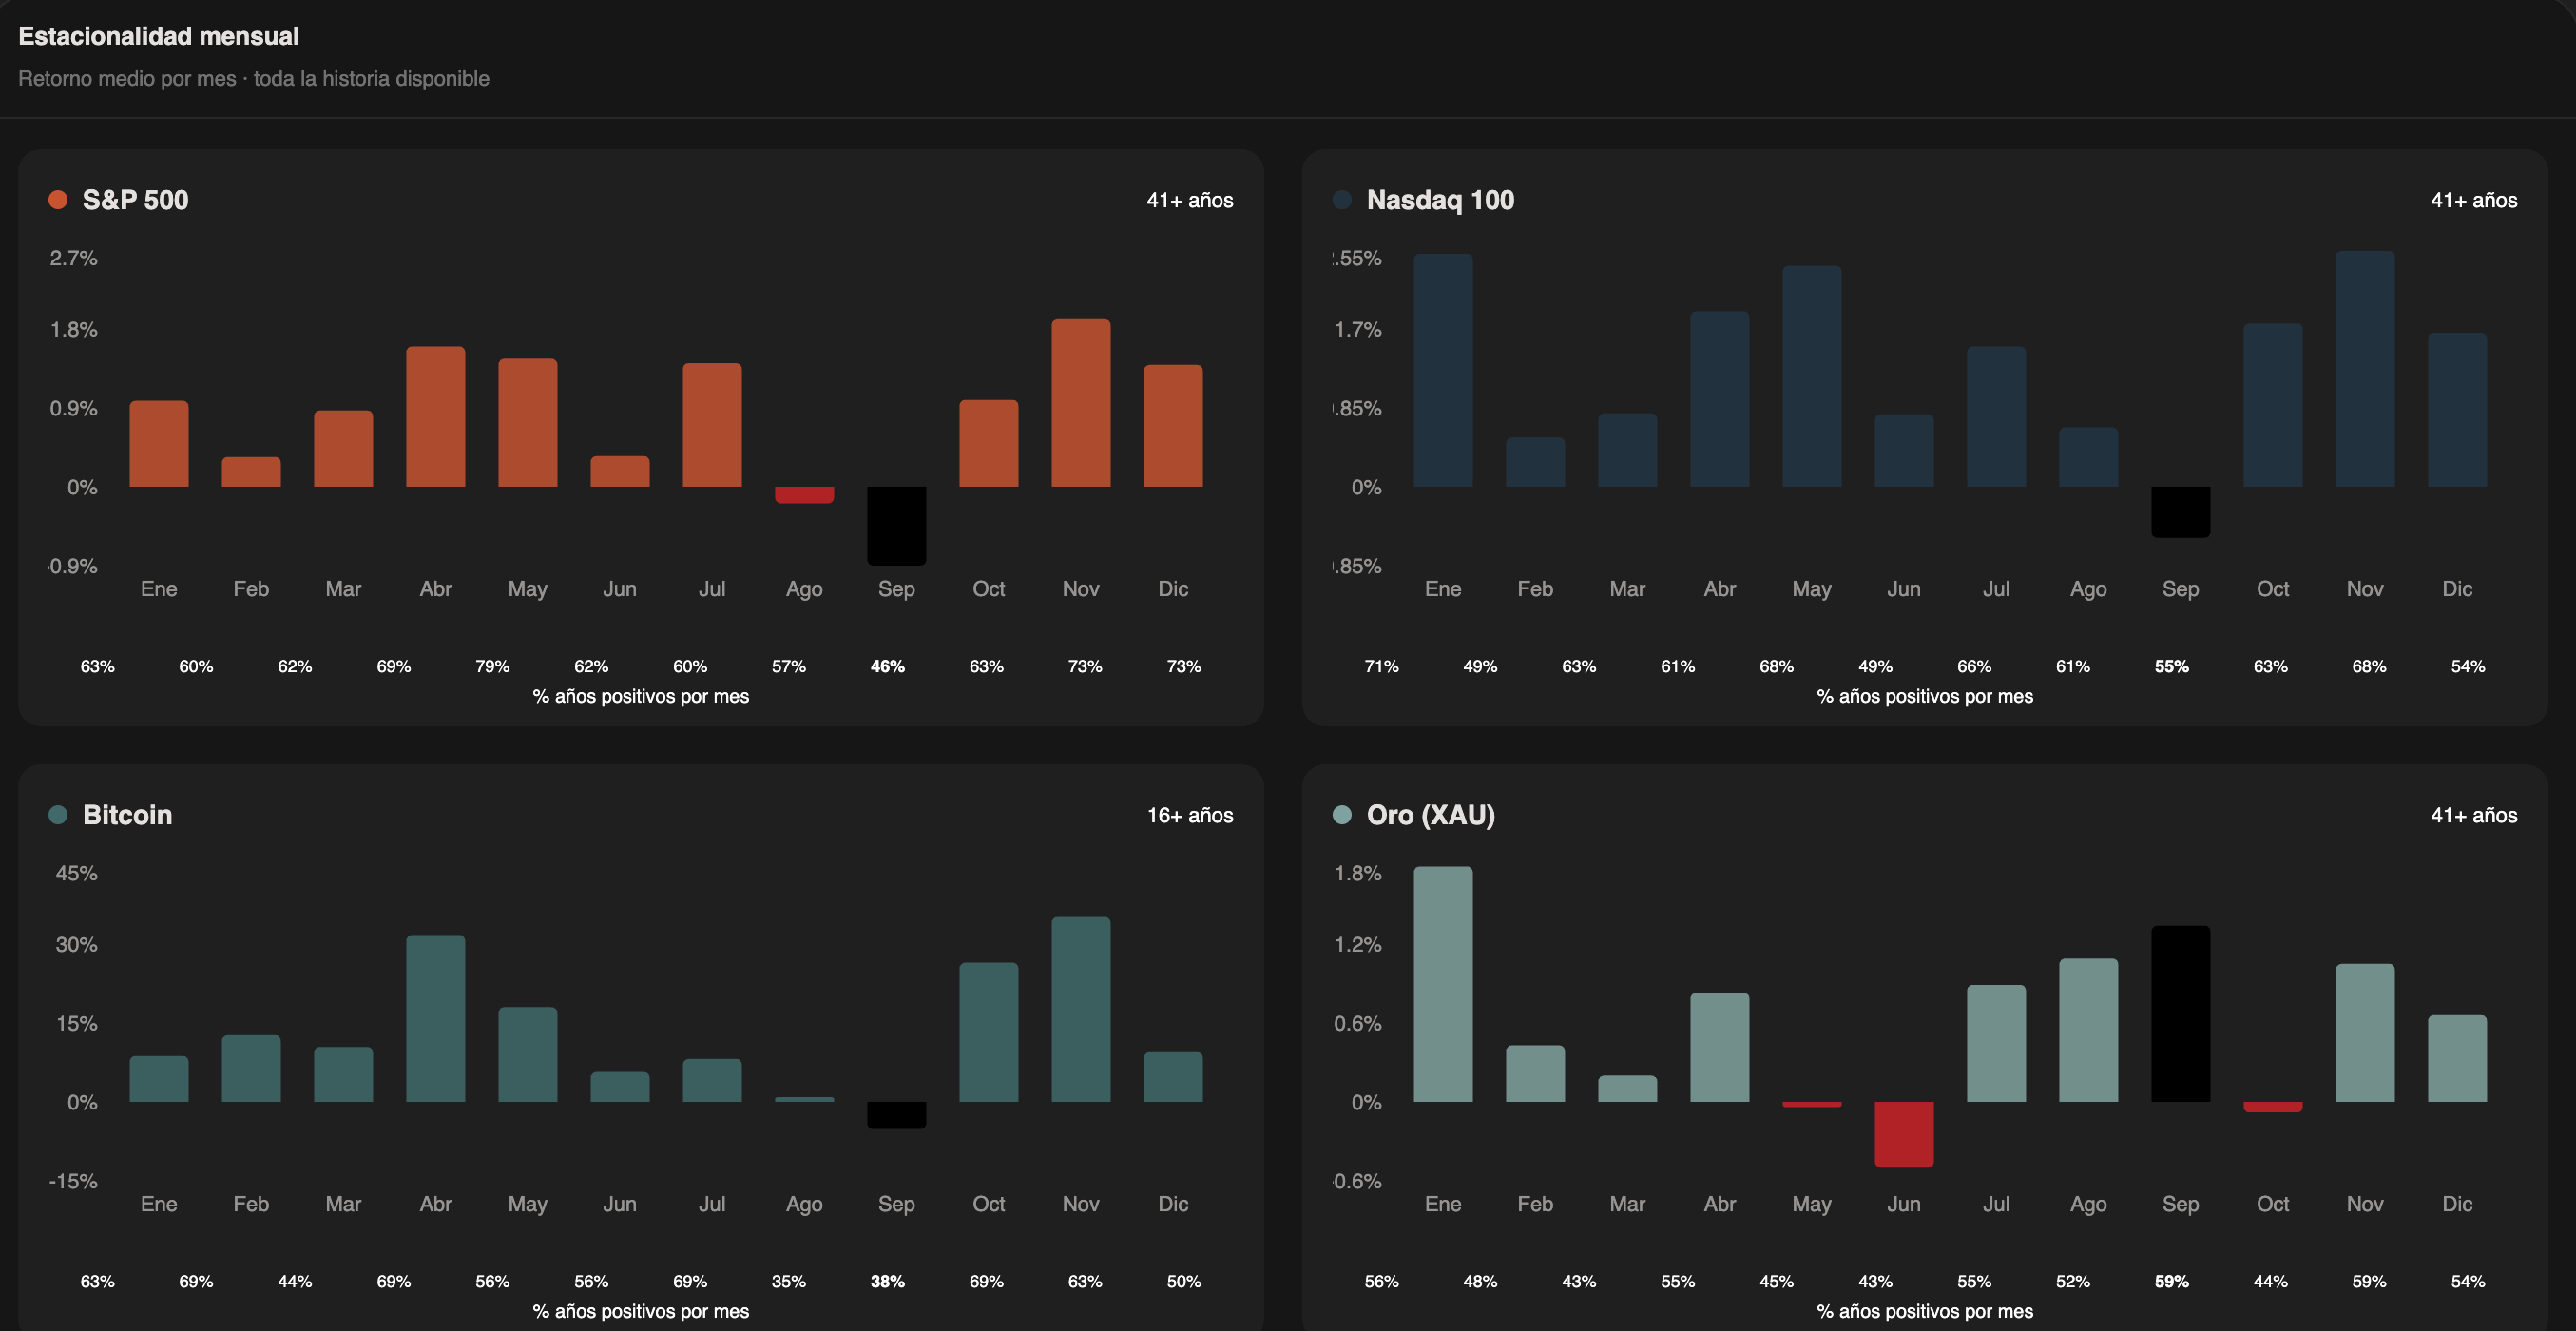
📊 [GRÁFICO 6 — Flickflow: Estacionalidad mensual]
5. Los factores que cambian los retornos
Las medias históricas no funcionan igual en todos los entornos. Tipos de interés, inflación y valoraciones pueden cambiar el resultado.
Tipos reales
El rendimiento real del Treasury estadounidense a 10 años está en 2,63%, en un nivel elevado dentro de la serie disponible desde 2003.
Eso significa que hoy existe una alternativa de renta fija con rendimiento real positivo.
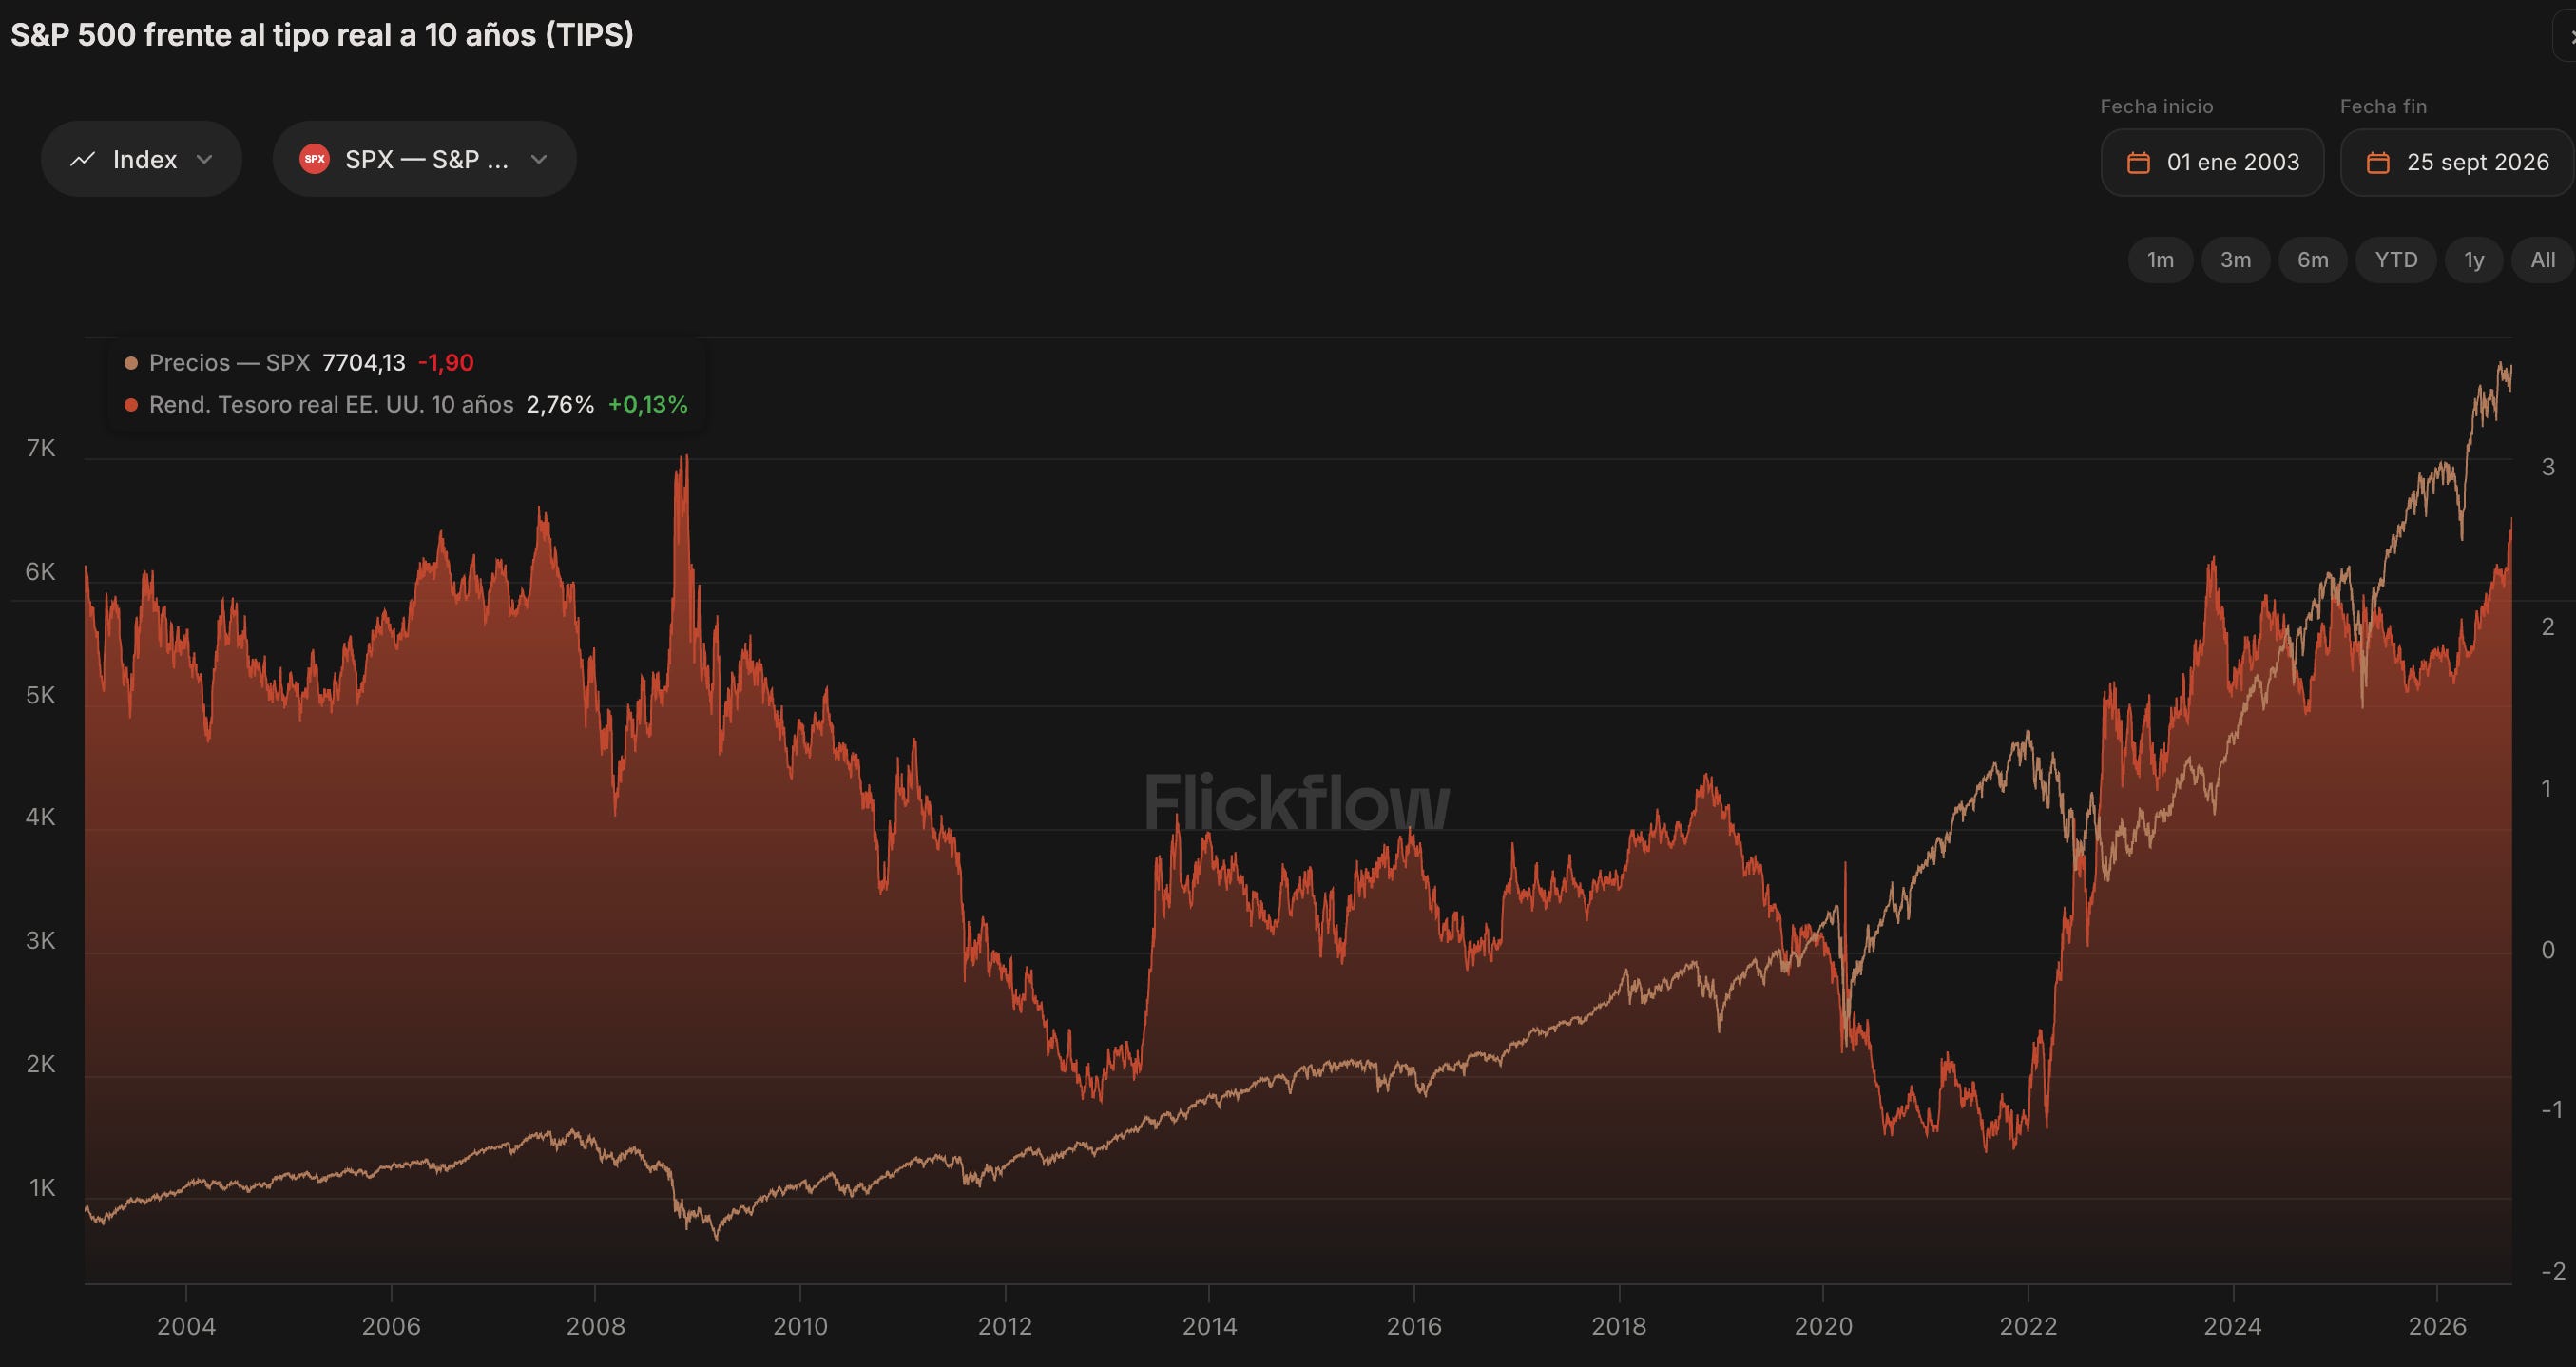
📊 [GRÁFICO 7 — Flickflow: S&P 500 frente al tipo real a 10 años]
Inflación
Una rentabilidad nominal alta no siempre significa un gran aumento del poder adquisitivo. La inflación importa.
Valoraciones
El precio al que compras también importa. Históricamente, valoraciones iniciales elevadas han tendido a reducir los retornos futuros en algunos horizontes.
Bitcoin y los halvings
Los ciclos de Bitcoin muestran que los retornos a un mismo punto después de cada halving han ido disminuyendo:
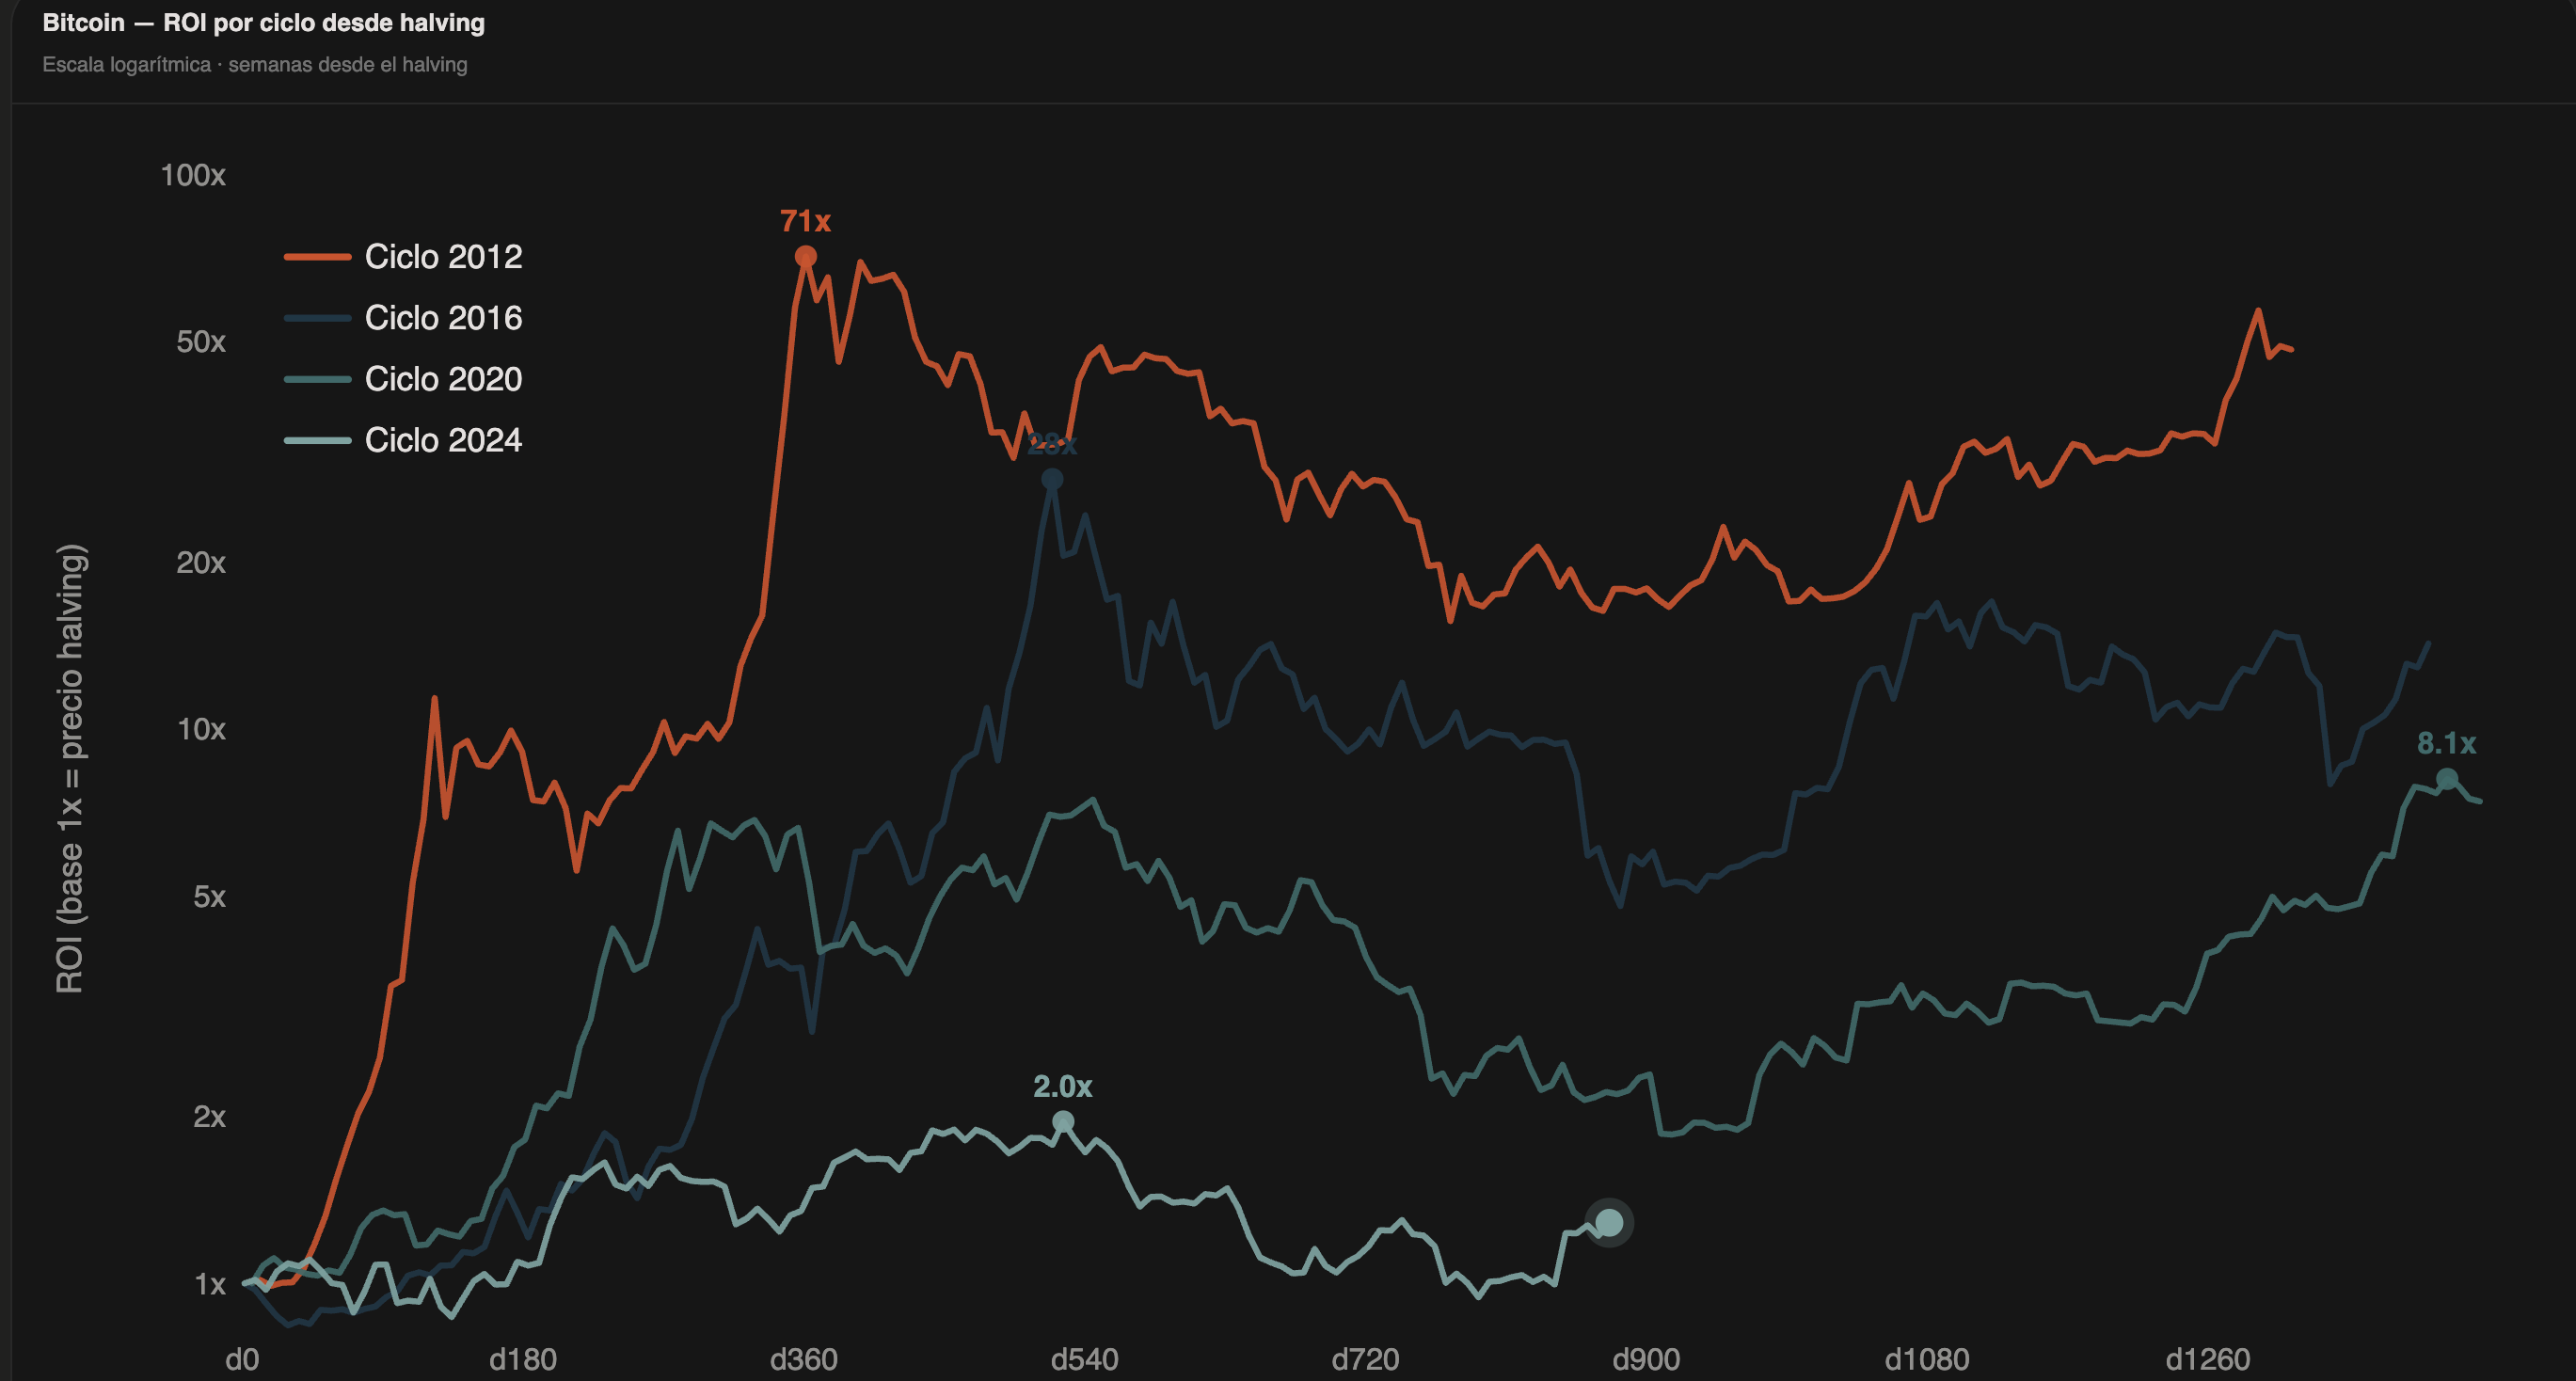
📊 [GRÁFICO 8 — Flickflow: Ciclos de Bitcoin por halving]
El patrón es interesante, pero hay muy pocos ciclos para convertirlo en una regla. La historia puede rimar sin repetirse.
En resumen
Las estadísticas históricas ayudan a poner los mercados en contexto, pero no permiten saber qué ocurrirá después.
Por eso, más que buscar un «+X%», conviene preguntarse:
¿Qué rentabilidad es, durante cuánto tiempo y con qué riesgo?
Un 10% acumulado, un 10% anual o un 10% real pueden significar cosas muy diferentes.
Nos vemos en la próxima,
TheBenchmark.