
Hay una hoja de ruta que parece estar cumpliéndose en el mercado.
Consta de seis pasos, ordenados de forma que cada uno habilita al siguiente.
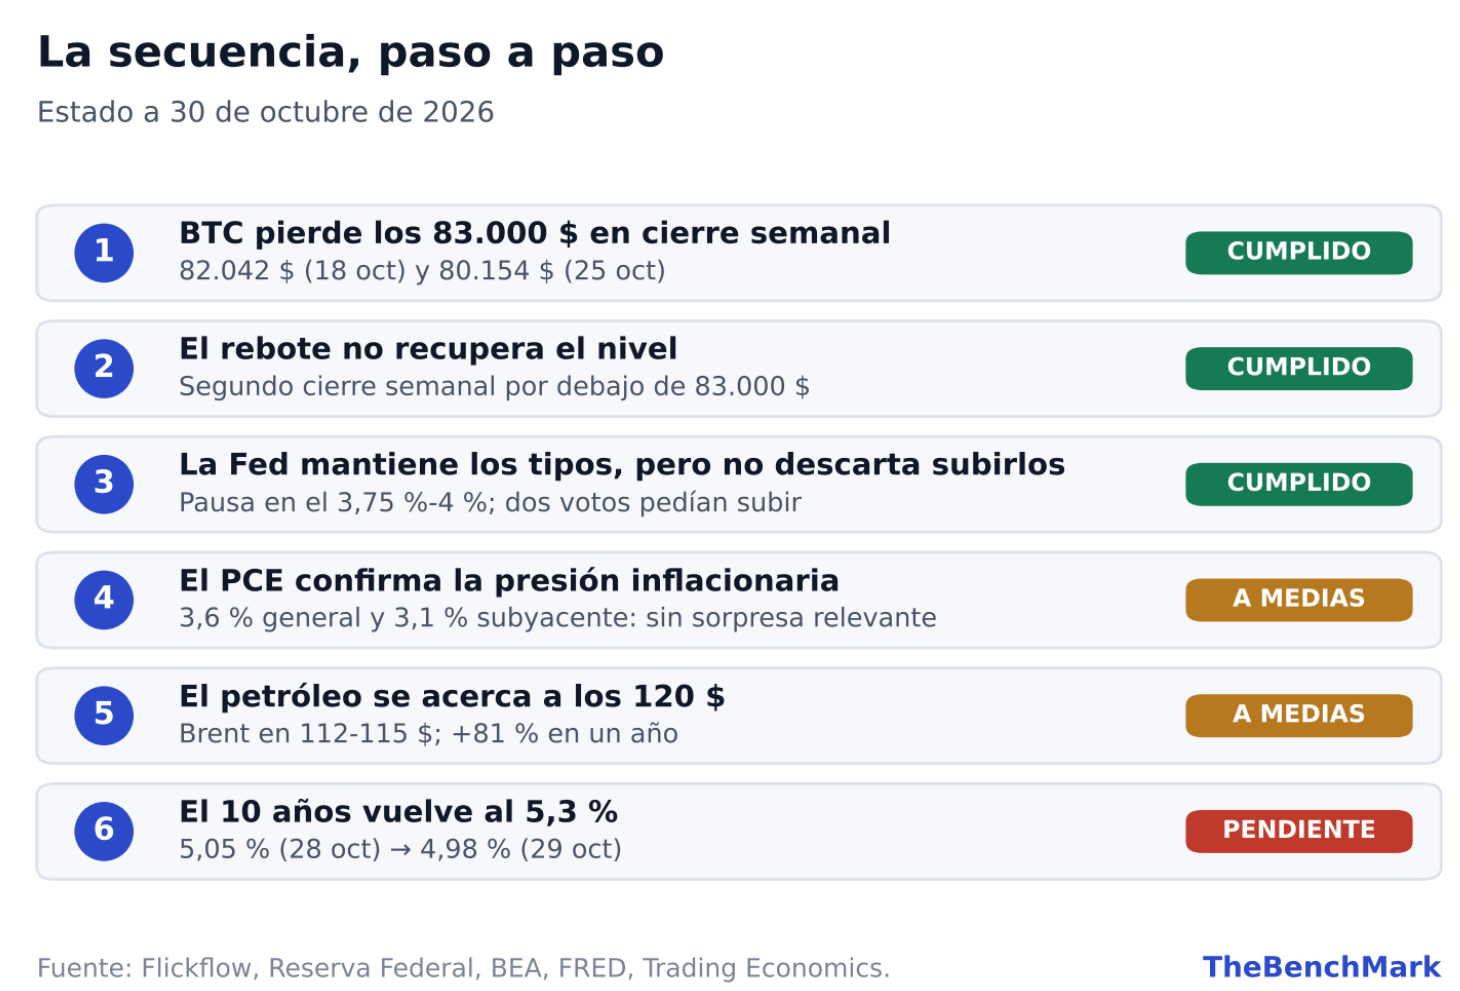
El primero es clave: si Bitcoin no pierde su nivel de referencia, el resto de la secuencia pierde sentido.
La caída por debajo de los 83.000 $ es la primera señal. A partir de ahí, cada movimiento puede desencadenar el siguiente.
Vamos a verlo en detalle.
Bitcoin ya ha hecho su parte
La lógica es sencilla. Bitcoin es uno de los activos de riesgo más sensibles a la liquidez y, por eso, suele anticiparse a los movimientos del Nasdaq. Si pierde su nivel clave, la siguiente ficha es la Fed; después vienen la inflación, el petróleo y, finalmente, el mercado de bonos.
Es ahí donde las cosas pueden empezar a romperse.
Ayer se publicó el PCE, la cuarta ficha de esta secuencia. Así que toca pasar lista y comprobar hasta qué punto se está cumpliendo el escenario.
Bitcoin cerró la semana en 82.042 $ el 18 de octubre y en 80.154 $ el día 25. Dos cierres consecutivos por debajo del nivel clave.
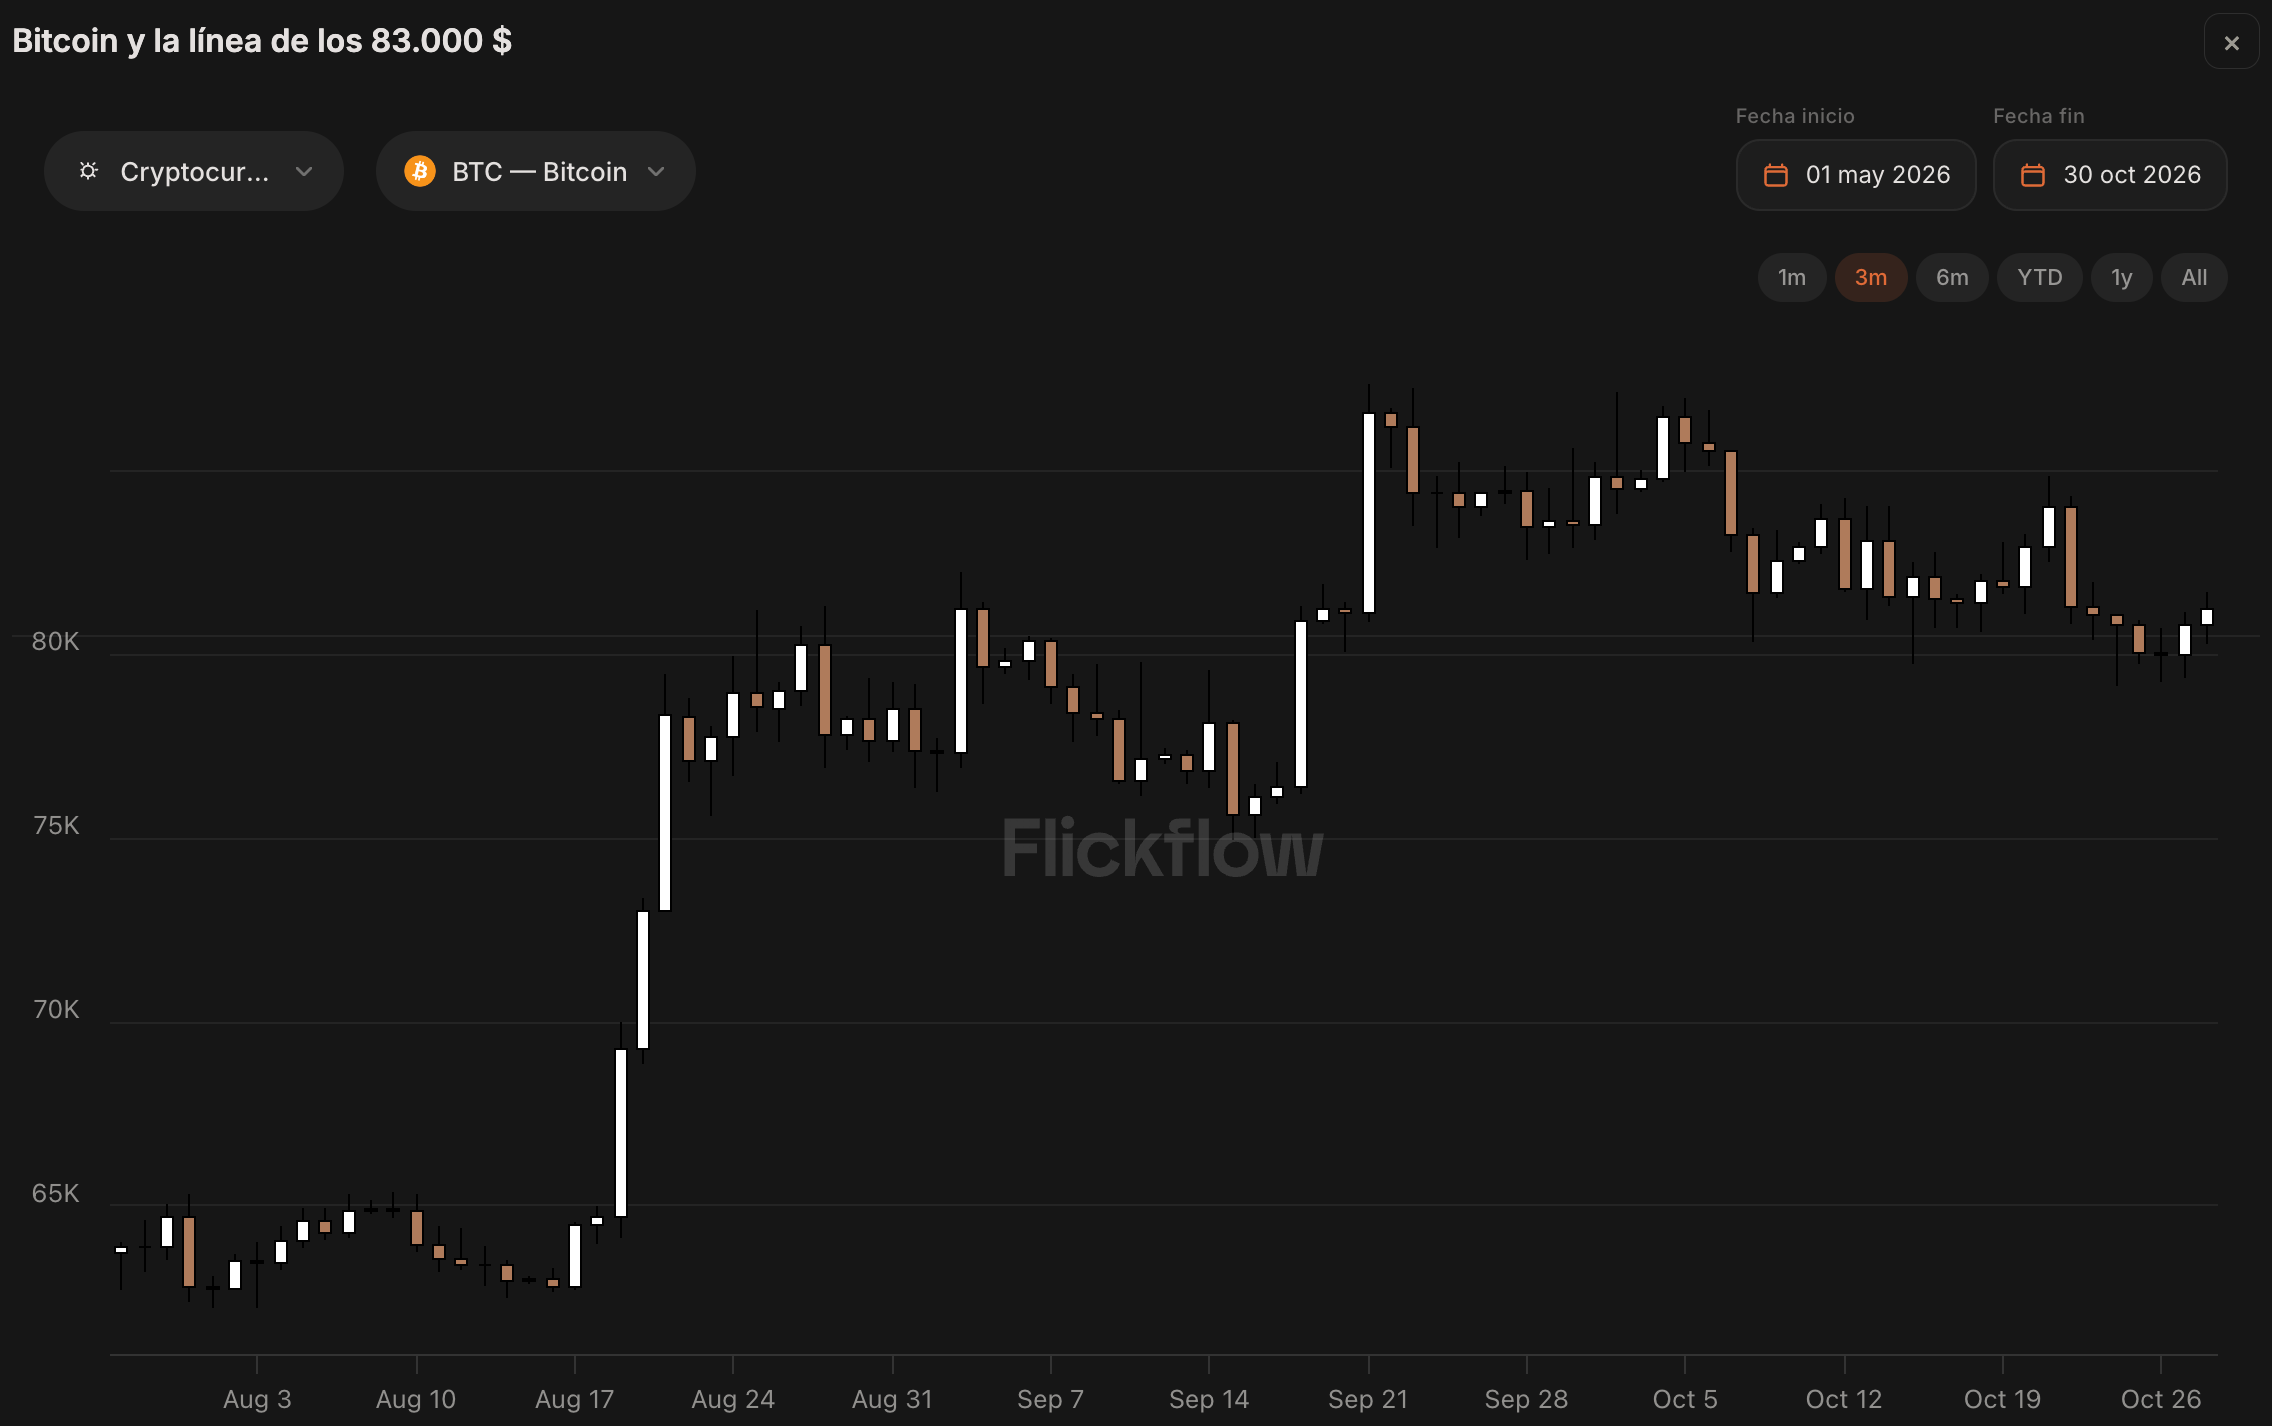
Lo que a principios de mes parecía un simple barrido de liquidez empieza a parecer una pérdida de nivel en toda regla. El rebote queda, por ahora, como una posible trampa alcista: una subida sin continuidad que terminó atrapando a quienes compraron la ruptura.
Y esta semana la situación no ha mejorado.
Bitcoin cotiza en torno a los 77.200 $, por debajo de su media de 50 sesiones, situada en 81.900 $.
El dinero institucional tampoco ofrece señales claras.
Y hay otro dato de calendario que conviene tener presente: las elecciones de medio término en Estados Unidos, Bitcoin ha caído de media un 56 %. Este es uno de esos años.
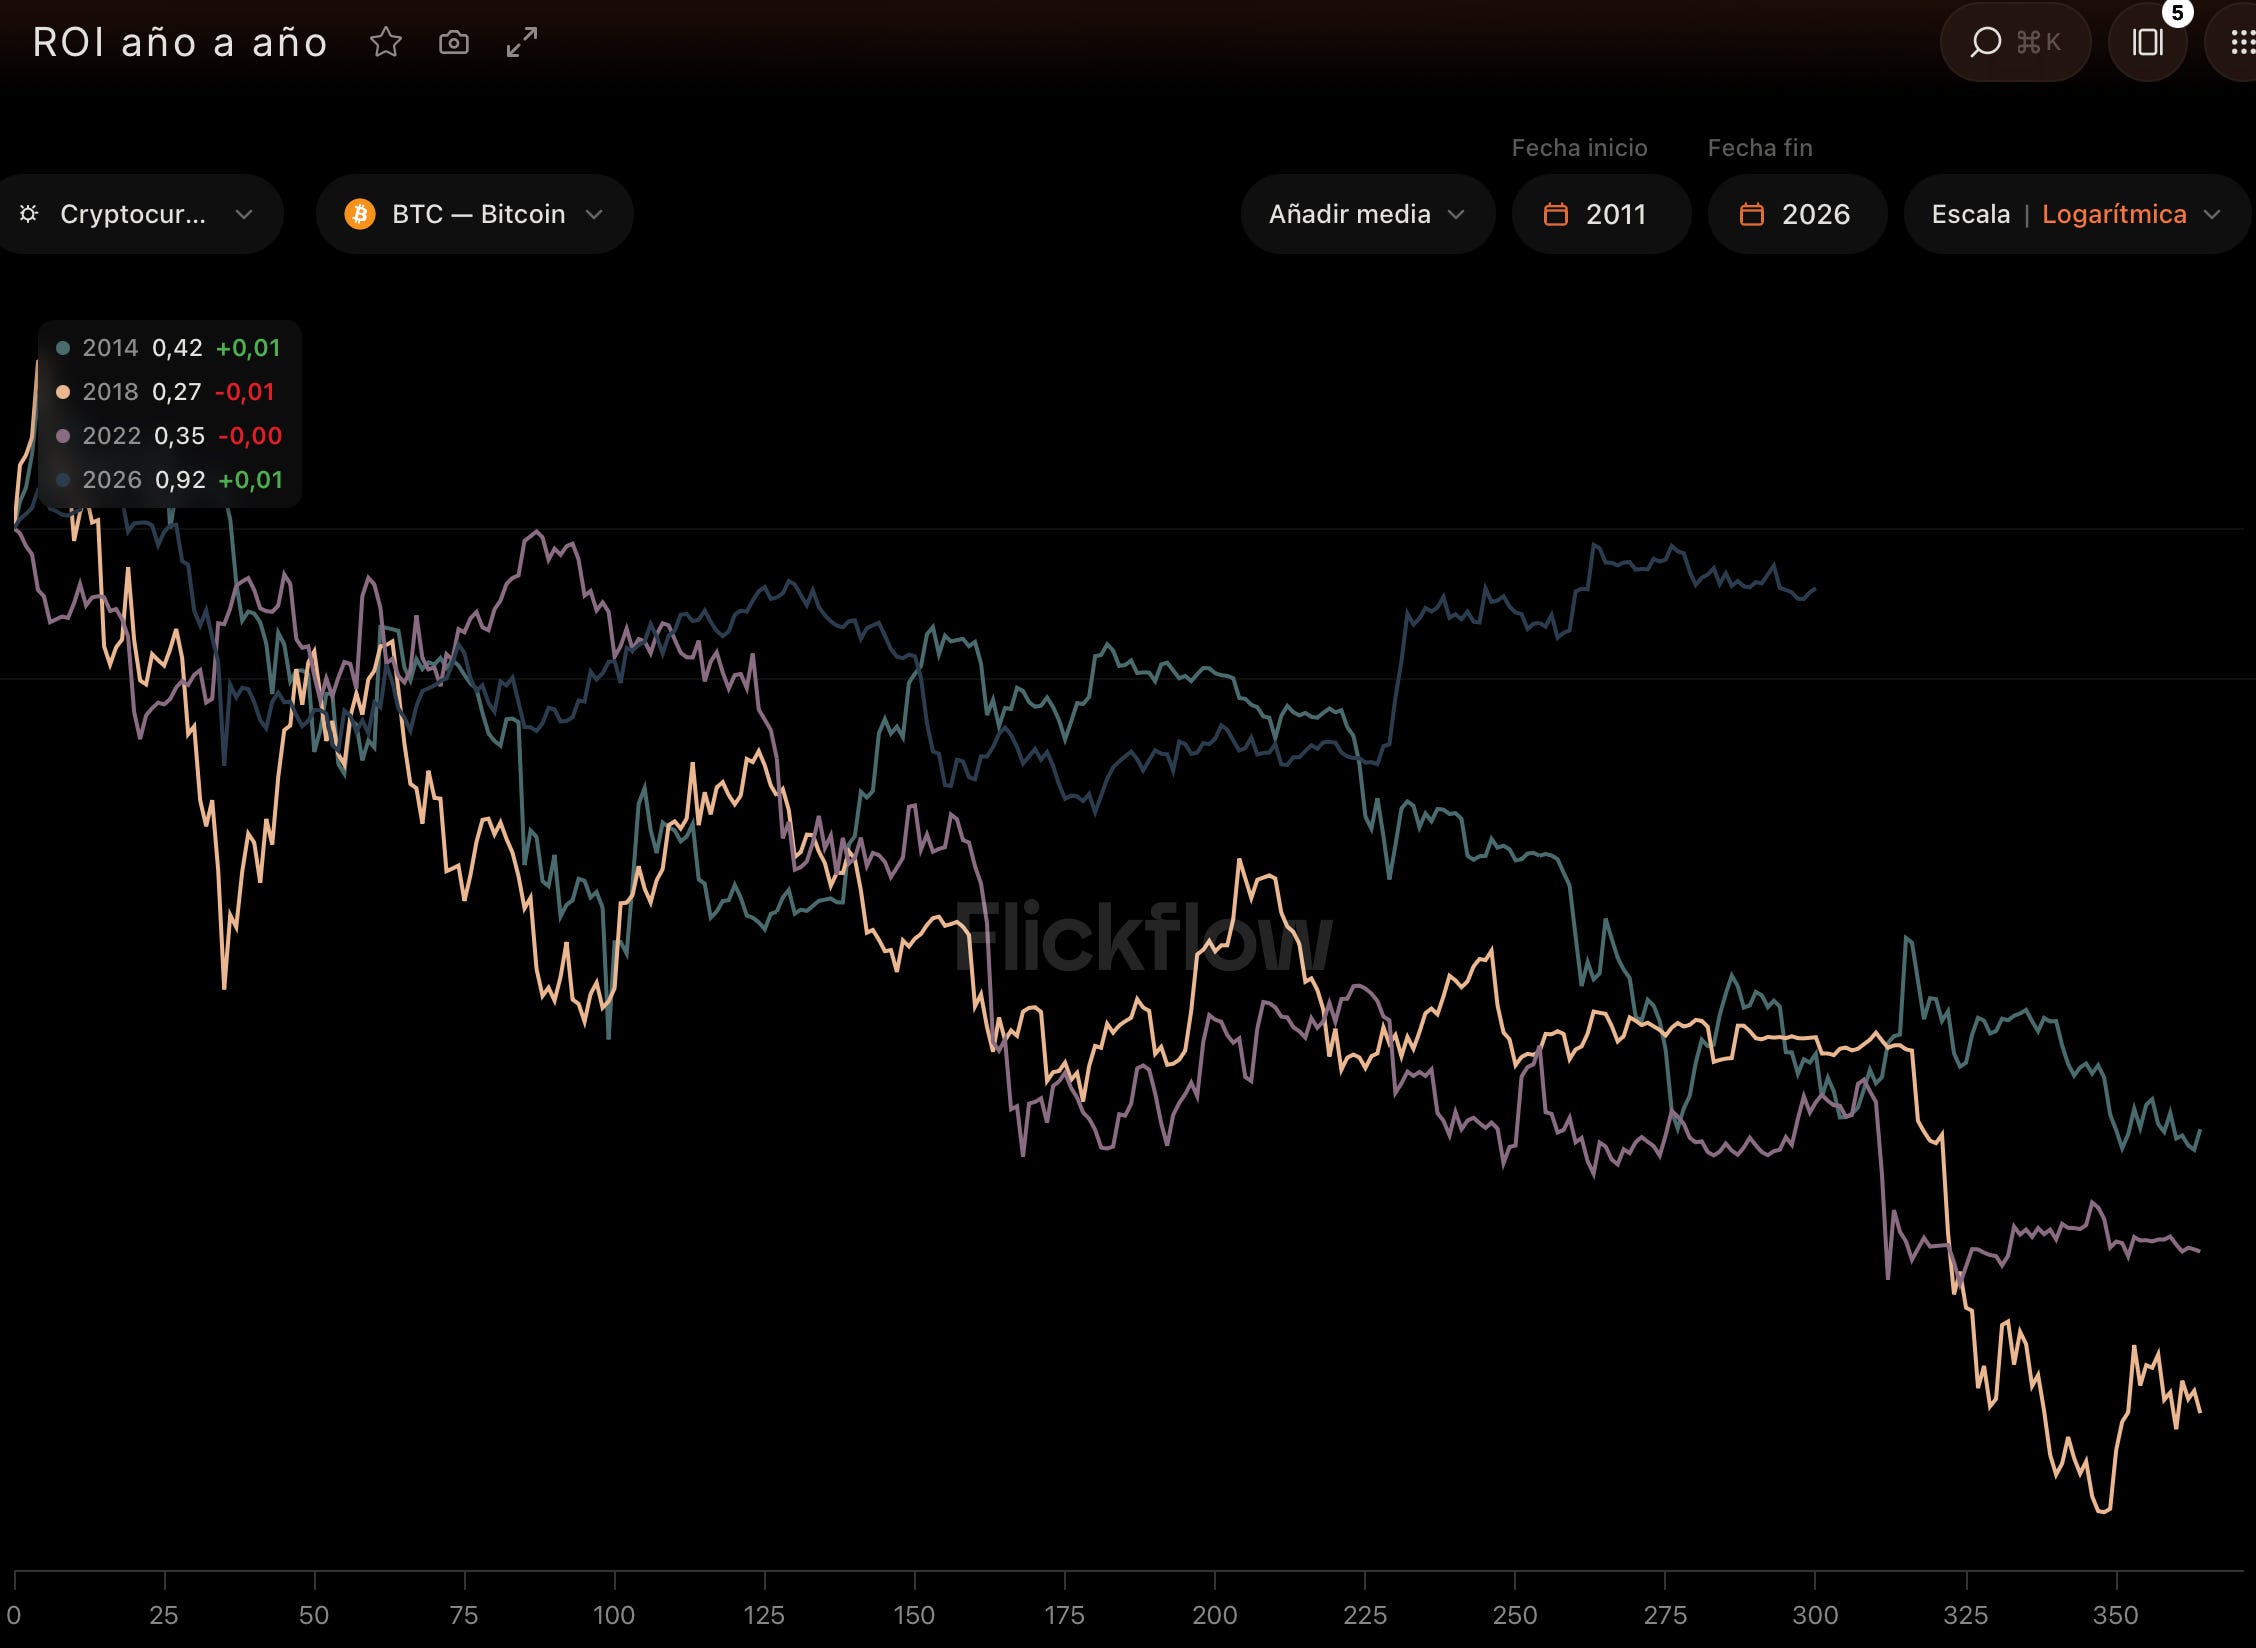
ROI de Bitcoin en años de elecciones de medio término en Estados Unidos
La Fed hace una pausa, pero no descarta volver a acelerar
El miércoles, la Fed mantuvo los tipos en el rango del 3,75 %-4 %. Venía de subirlos en septiembre, por primera vez desde 2023.
La votación fue de 10 a 2. Y lo llamativo es que los dos votos discrepantes no pedían bajar los tipos, sino subirlos. El mensaje del comunicado también fue claro: la inflación sigue elevada.
Aquí está la trampa para el consenso.
Mucha gente interpreta una pausa como una señal alcista. Pero una pausa con la inflación todavía elevada puede leerse de otra manera: la Fed está esperando, pero no puede afirmar que la inflación esté bajo control.
Hay, además, un matiz importante: esta pausa no parece responder al miedo a una desaceleración económica.
El PIB del tercer trimestre creció un 3,4 % anualizado, una cifra sólida. Lo que sí empieza a enfriarse es el empleo, con solo 29.000 puestos de trabajo creados en septiembre.
Y el mercado ya está descontando un escenario más agresivo.
El día del PCE, la probabilidad de una subida de tipos en diciembre se movió entre el 74 % y el 88 %.
El PCE: inflación caliente, pero sin sorpresa
Ayer se publicó el dato de inflación favorito de la Fed: el PCE.
Los datos fueron los siguientes:
PCE general: 3,6 % interanual, frente al 3,4 % anterior. En términos mensuales, avanzó un 0,5 %, su mayor subida en seis meses.
PCE subyacente: 3,1 % interanual, frente al 3,0 % anterior. En términos mensuales, subió un 0,32 %, ligeramente por encima del 0,30 % esperado.
La propia Fed prevé terminar el año con la inflación subyacente en el 3,4 %.
Para llegar a ese nivel, harían falta subidas mensuales de alrededor del 0,33 % hasta diciembre. Es decir, la Fed contempla que la inflación siga aumentando y, aun así, ha decidido esperar.
¿Inflación caliente? Sí. Se está acelerando y la subyacente ha quedado ligeramente por encima de lo previsto.
¿Sorpresa? No demasiada. La cifra interanual se situó exactamente donde esperaba el mercado.
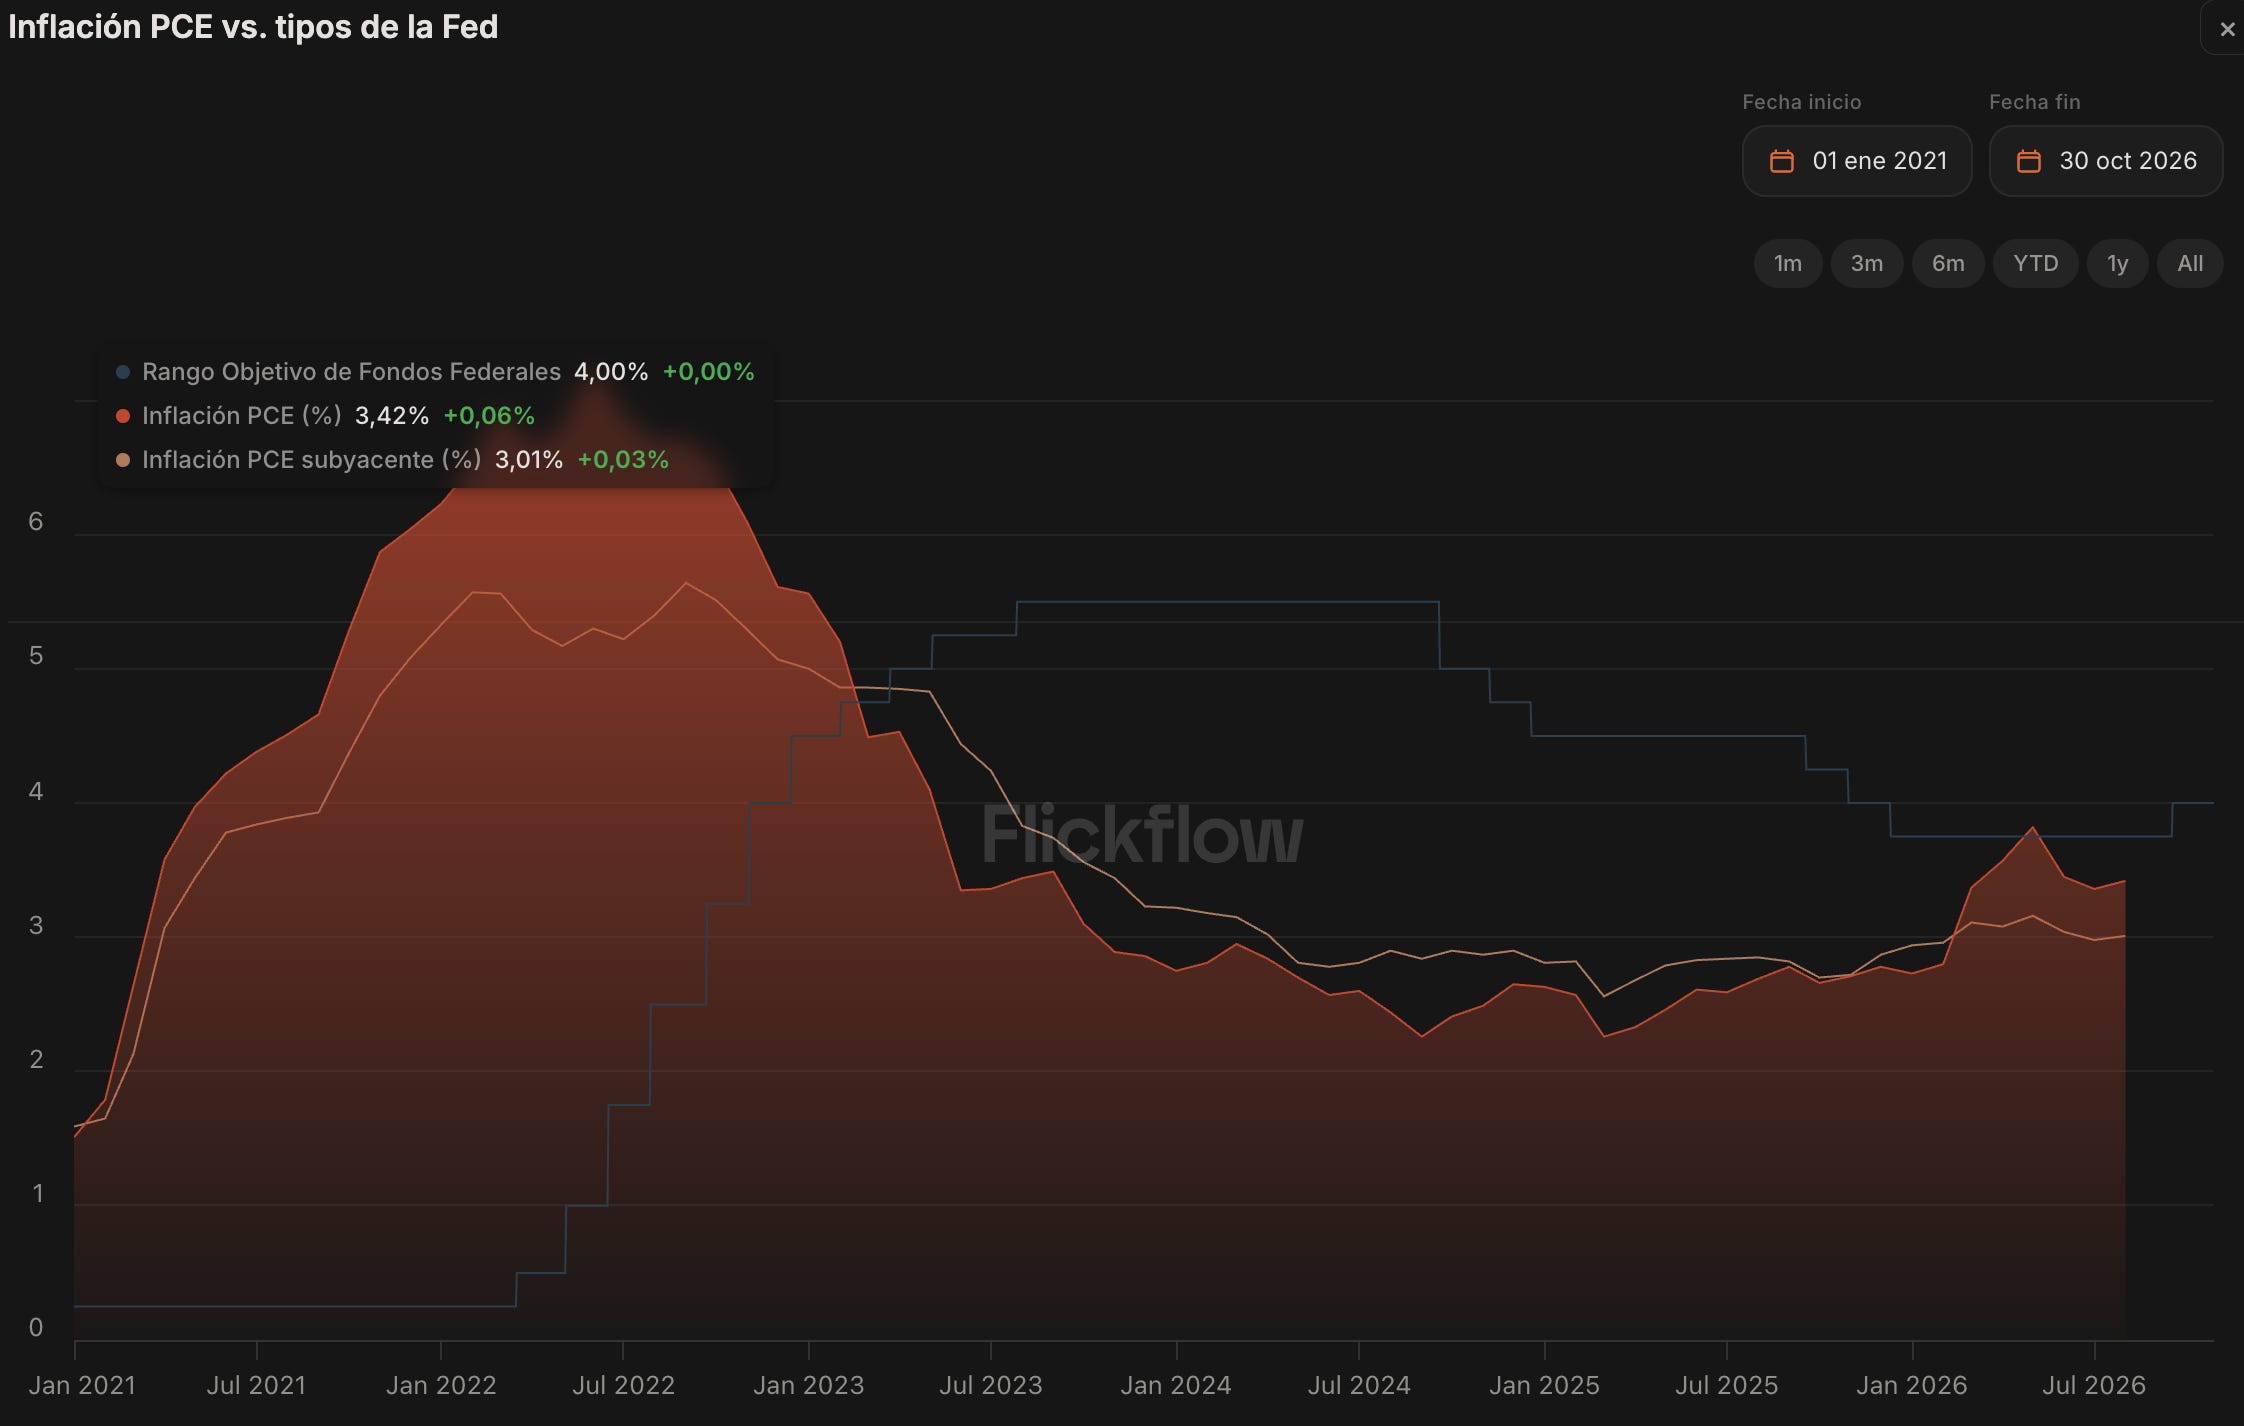
Inflación PCE - Rango Objetivo FED
El petróleo: el acelerante ya está encendido
Con el estrecho de Ormuz como variable clave, cualquier escalada geopolítica puede llevar el precio del crudo a un nuevo escalón en cuestión de horas.
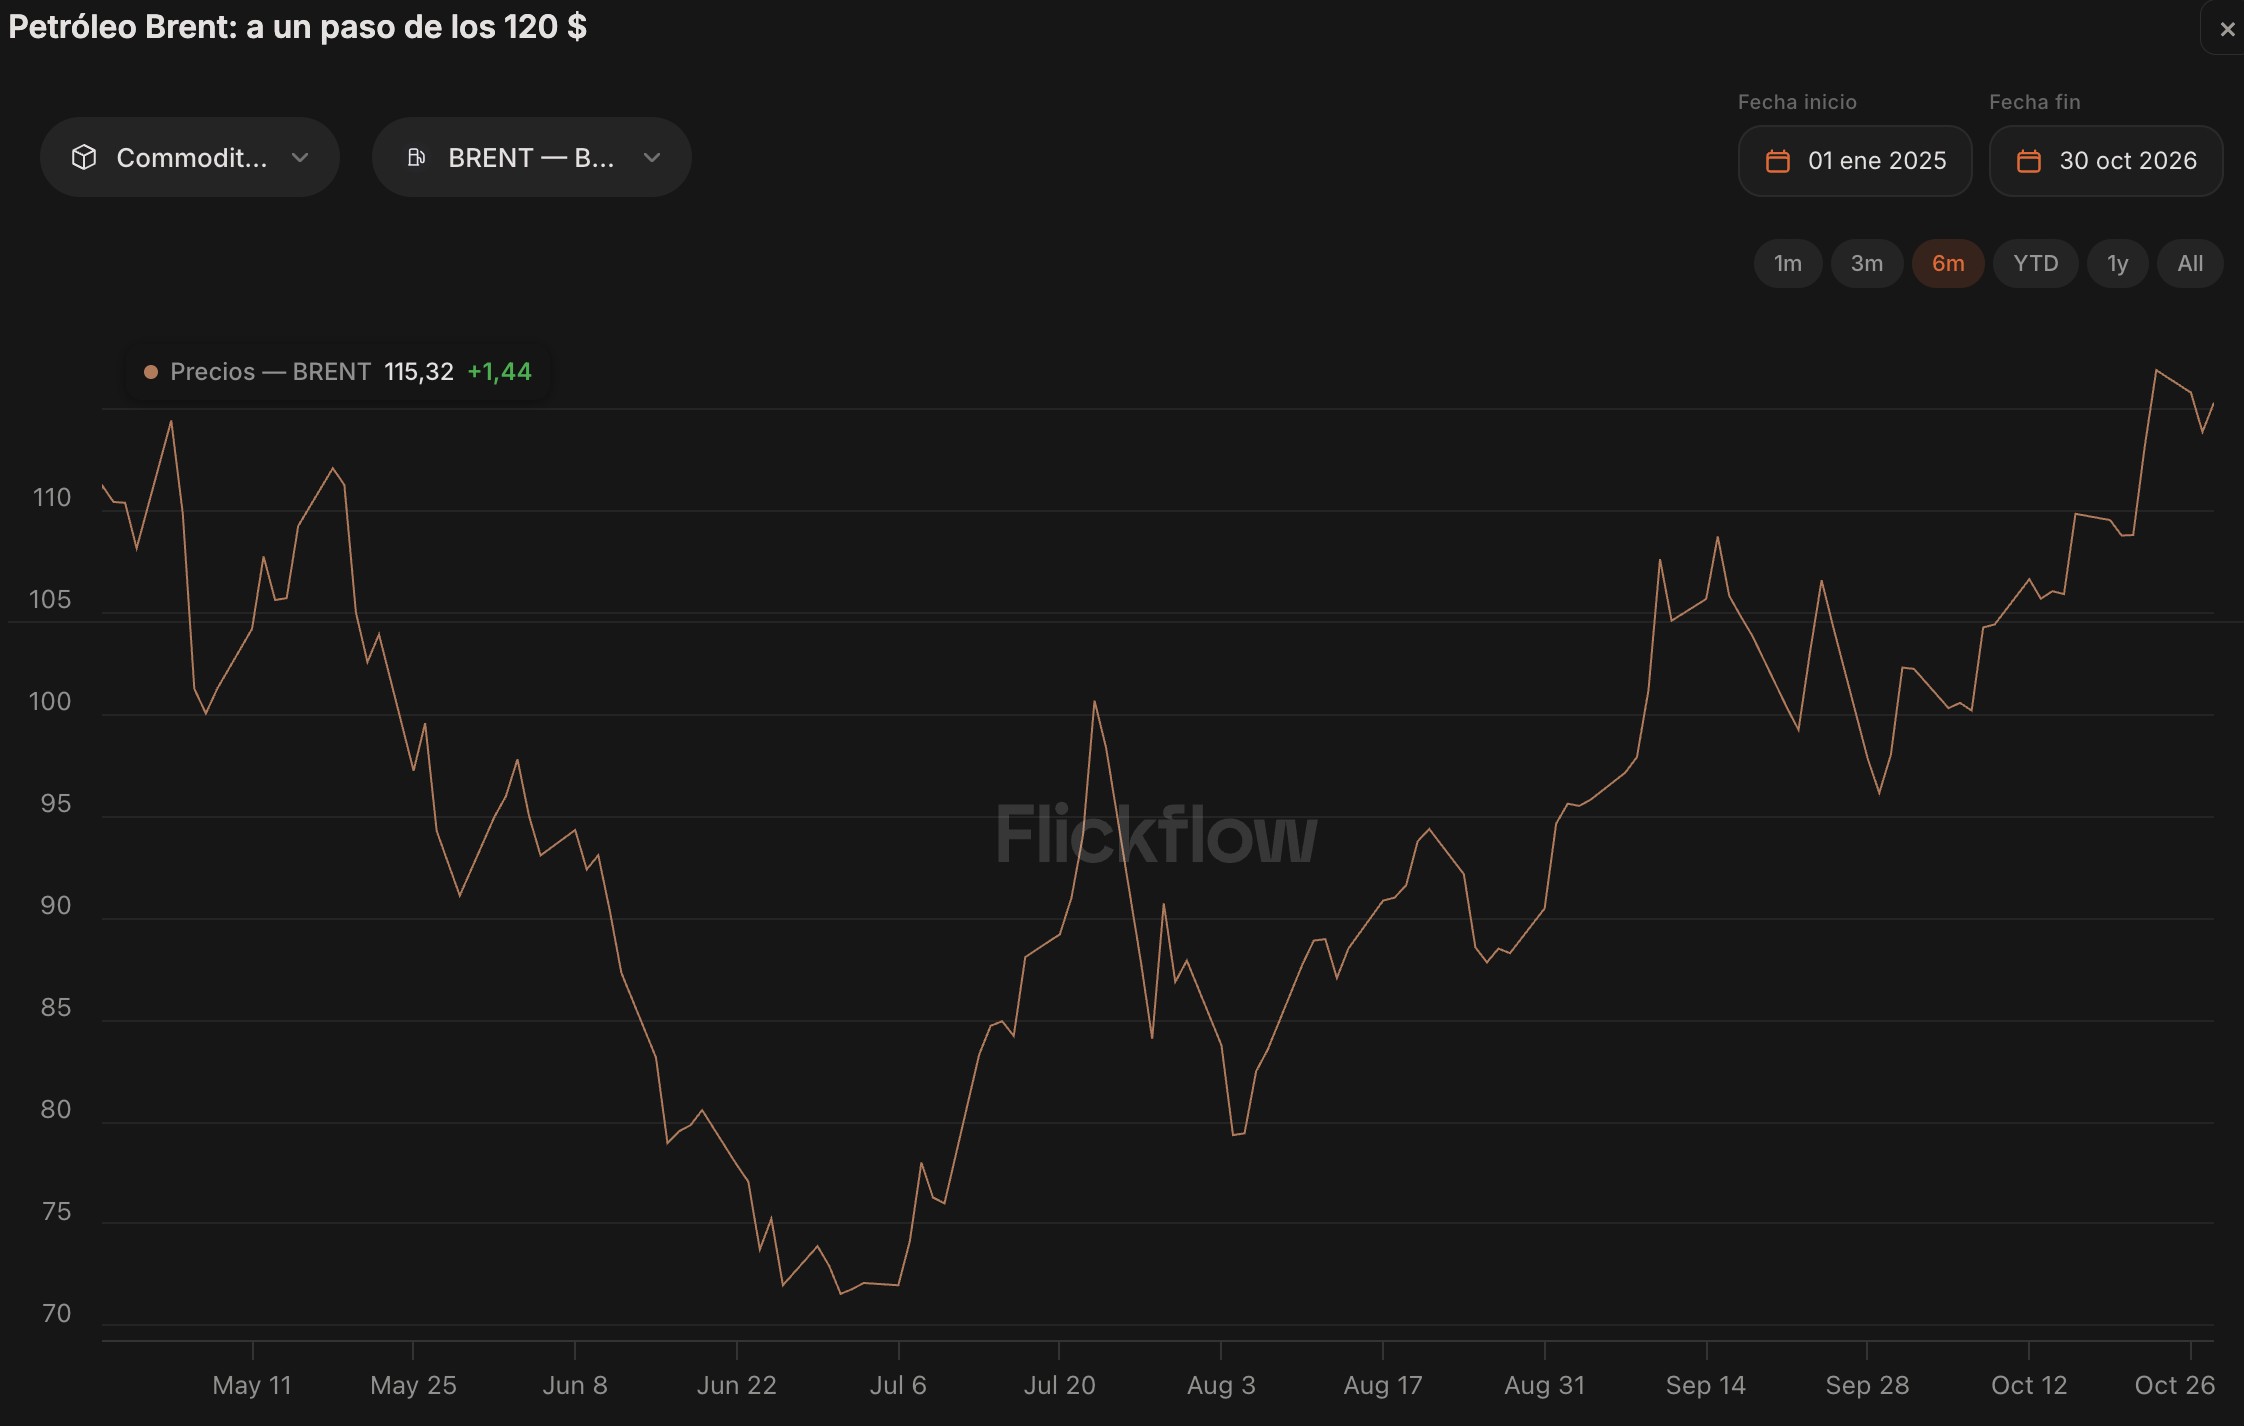
El Brent cotiza entre 112 y 115 $, cerca de máximos de cuatro años, y acumula una subida del 81 % en un año. El WTI ronda los 103 $ y avanza más de un 10 % solo en octubre.
El contrato de diciembre del Brent llegó a acercarse a los 117 $ ante las señales de que Estados Unidos podría volver a atacar Irán, mientras se intensifican los enfrentamientos entre Arabia Saudí y los hutíes.
A los 120 $ les queda menos de un 5 %.
¿Por qué importa tanto?
Porque estamos hablando de inflación de oferta. El petróleo presiona los precios por la puerta de atrás, justo cuando la Fed ha decidido esperar. Y, al mismo tiempo, funciona como un impuesto directo sobre el consumo: hogares y empresas tienen que destinar más dinero a la energía y menos a otras partidas.
La combinación de inflación de oferta y un banco central en pausa es especialmente delicada para los bonos de largo plazo.
Y ahí es donde empieza a ponerse interesante la tesis.
El bono a 10 años: la ficha que falta
Conviene recordar de dónde venimos.
El 1 de octubre, el rendimiento del bono estadounidense a 10 años llegó a tocar el 5,33 %, su nivel más alto desde 2002. En el tercer trimestre había subido 87 puntos básicos, el mayor incremento trimestral desde 1994.
Por eso la tesis habla de que el 10 años vuelve al 5,3 %.
El 28 de octubre, el día de la Fed, cerró en el 5,05 %. Pero ayer, tras la publicación del PCE, bajó al 4,98 %.
Es decir, el dato no provocó la venta de bonos que necesitaba la tesis. Ocurrió justo lo contrario.
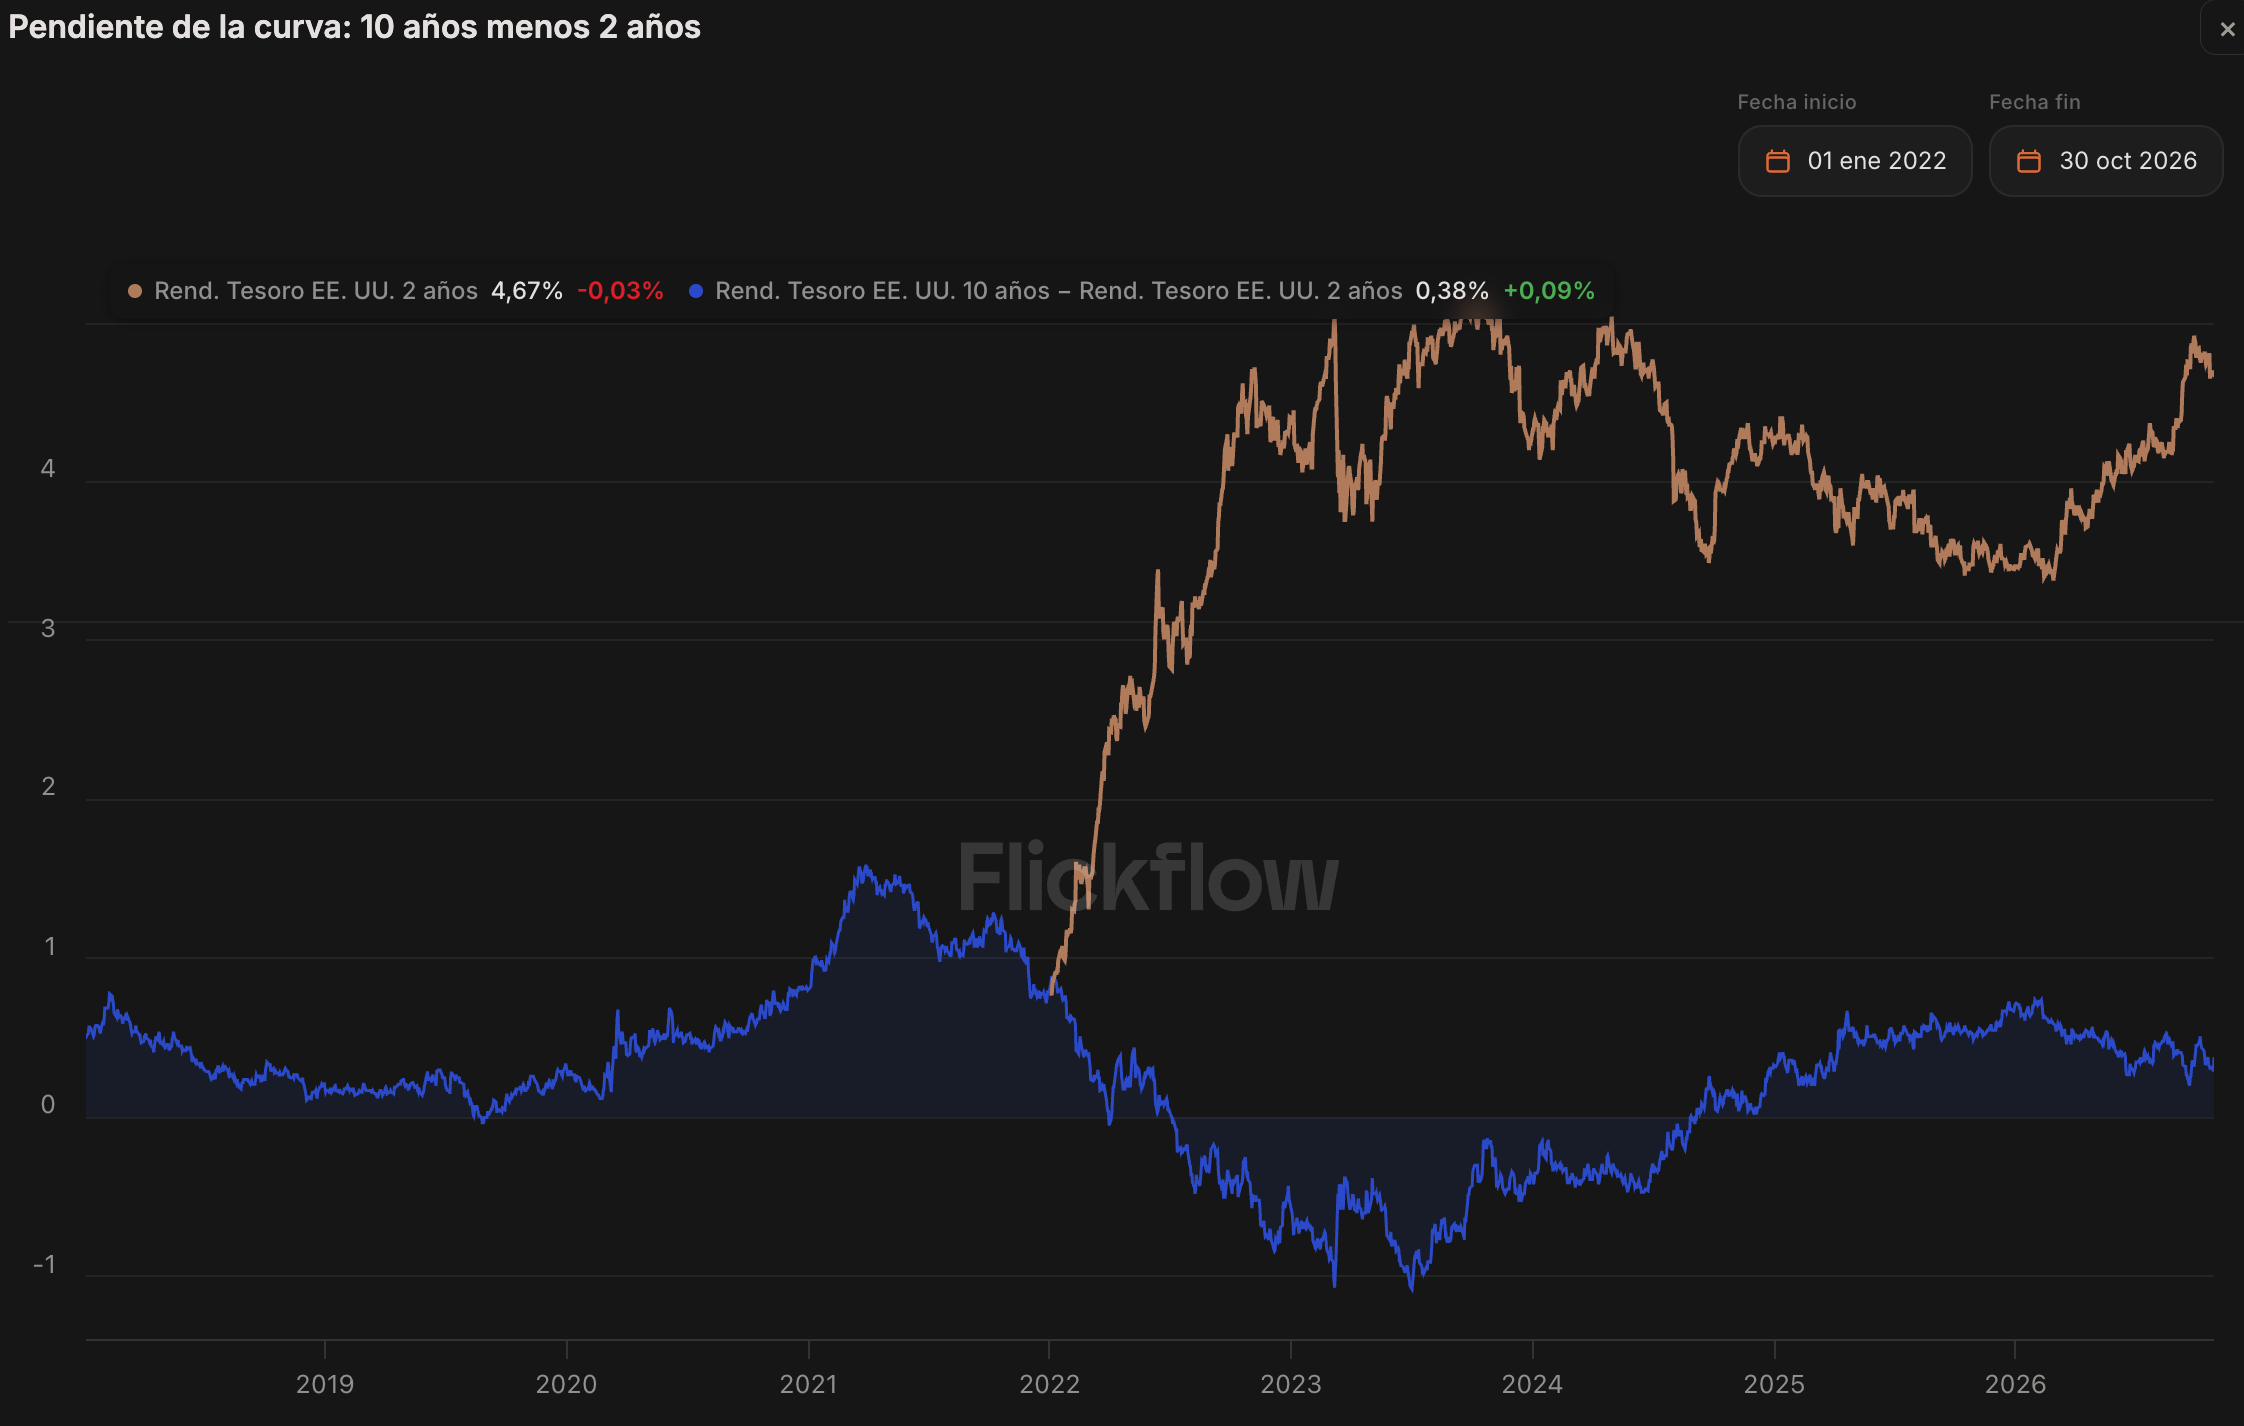
Diferencia entre el bono a 10 y 2 años en Estados Unidos.
Todavía faltan unos 30 puntos básicos para llegar al 5,3 %.
Un nivel que, de alcanzarse, podría aumentar la presión sobre una renta variable con valoraciones exigentes.
Cuando un activo libre de riesgo ofrece una rentabilidad tan elevada, el mercado empieza a exigir más a las acciones para justificar el riesgo adicional.
El 10 años no está precisamente tranquilo: rinde casi un punto porcentual más que hace un año, cuando se situaba en el 4,08 %.
Pero hay dos datos que, por ahora, juegan en contra del escenario.
Primero: la curva no se está empinando por el lado malo.
El bono a 2 años rinde un 4,61 %, mientras que el de 10 años está en el 4,98 %. La diferencia es de unos 37 puntos básicos.
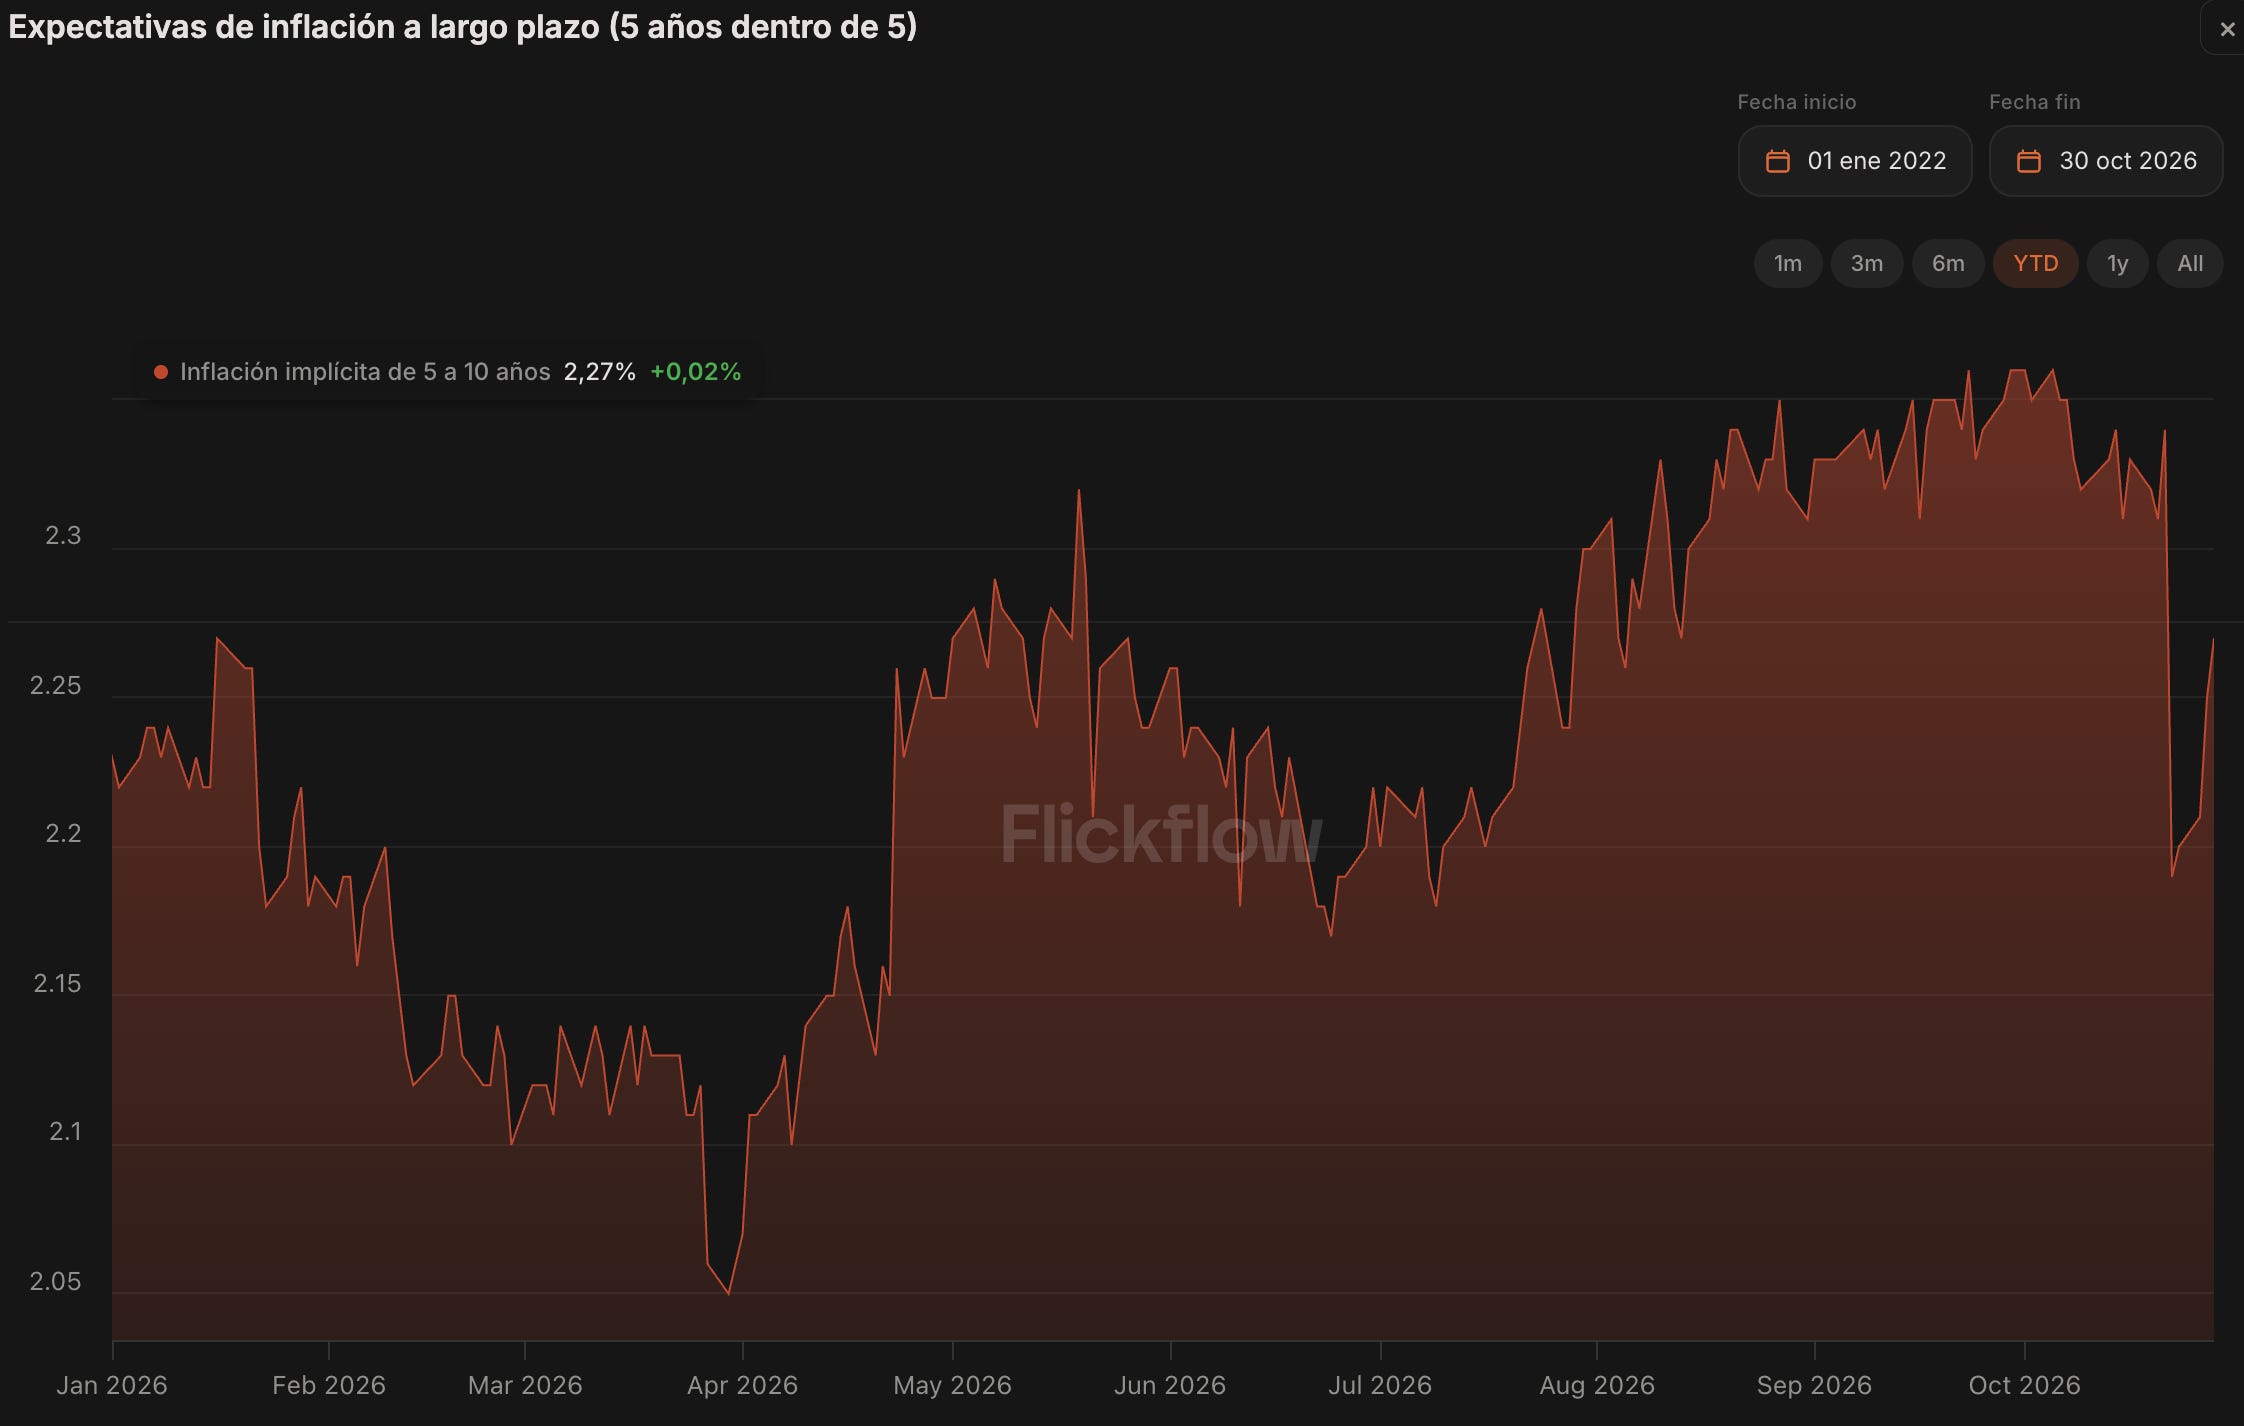
Segundo: las expectativas de inflación a largo plazo siguen ancladas.
La inflación que descuenta el mercado para el periodo comprendido entre cinco y diez años se sitúa en el 2,23 % y ha bajado durante el último mes.
Si el mercado estuviera perdiendo la confianza en la Fed, cabría esperar que esta cifra empezara a subir.
Y aquí está la grieta del escenario a día de hoy.
Las tres fichas que faltan ya no dependen de Bitcoin. Dependen de lo que ocurra en el estrecho de Ormuz y de cómo reaccione el mercado de bonos.
Los dos caminos
A partir de aquí, la tesis tiene dos posibles desenlaces.
Si la secuencia se completa:
El Brent alcanza los 120 $, la Fed sigue sin moverse y el bono a 10 años vuelve al 5,3 %.
A partir de ese nivel, el mercado empieza a buscar dónde romperse. No hace falta saber qué activo va a ceder primero. Basta con entender que la presión estará ahí.
Si la tesis se invalida:
Bitcoin recupera los 83.000 $ en cierre semanal, la Fed sube los tipos en diciembre y defiende su credibilidad, o se alcanza un acuerdo con Irán que desinfla el precio del crudo.
Cualquiera de estos escenarios aliviaría la presión sobre el tramo largo de la curva.
Qué vigilar
Hay varias fechas y niveles que conviene tener marcados en el calendario:
Domingo 1 de noviembre: cierre semanal de Bitcoin. Para invalidar la tesis, tendría que subir más de un 7 % y cerrar por encima de los 83.000 $.
3 de noviembre: elecciones de mitad de mandato en Estados Unidos.
25 de noviembre: publicación del PCE de octubre, que ya recogerá parte del impacto de la subida del petróleo durante este mes.
Diciembre: próxima reunión de la Fed. Si sube los tipos, estará defendiendo su credibilidad. Si vuelve a esperar con el crudo en 120 $, el escenario ganará fuerza.
A diario: titulares sobre Irán y el estrecho de Ormuz.
Una tesis no es una predicción. Es un mapa.
Y el mapa dice que no hace falta adivinar qué va a pasar. Basta con vigilar dos números: 120 $ en el Brent y 5,3 % en el bono a 10 años.
Si ambos niveles se alcanzan, el mercado tendrá que buscar dónde romperse.
Hasta la próxima,
TheBenchMark.