
Hoy la Fed anuncia su decisión de tipos con el mercado descontando otra subida, mientras el petróleo sigue nervioso por el conflicto en Oriente Medio.
Vas a ver la palabra “inflación” citada veinte veces en las próximas 24 horas. Esta edición es distinta a las habituales: en lugar de analizar un activo, vamos a bajar un escalón y explicar uno de los datos que más mueve mercados, con datos reales sacados de Flickflow.
¿Qué es exactamente la inflación?
La inflación es, en términos simples, la subida generalizada y sostenida de los precios en una economía.
No es que “todo suba lo mismo un mes concreto”: es que, con el paso del tiempo, el mismo dinero compra menos cosas.
Si el año pasado el carro de la compra te costaba 100€ y este año te cuesta 103€, la inflación de esa cesta ha sido del 3%.
Se mide comparando un índice de precios (en EE.UU., el famoso CPI — Consumer Price Index) con el mismo mes del año anterior.
Por eso casi siempre vas a ver la inflación expresada como una cifra “interanual” o “YoY” (year-over-year): no te dice cuánto subieron los precios ese mes, sino cuánto han subido en los últimos 12 meses.
Y no, la inflación no es un invento de 2021-2022.
Lleva ahí desde siempre, en ciclos:
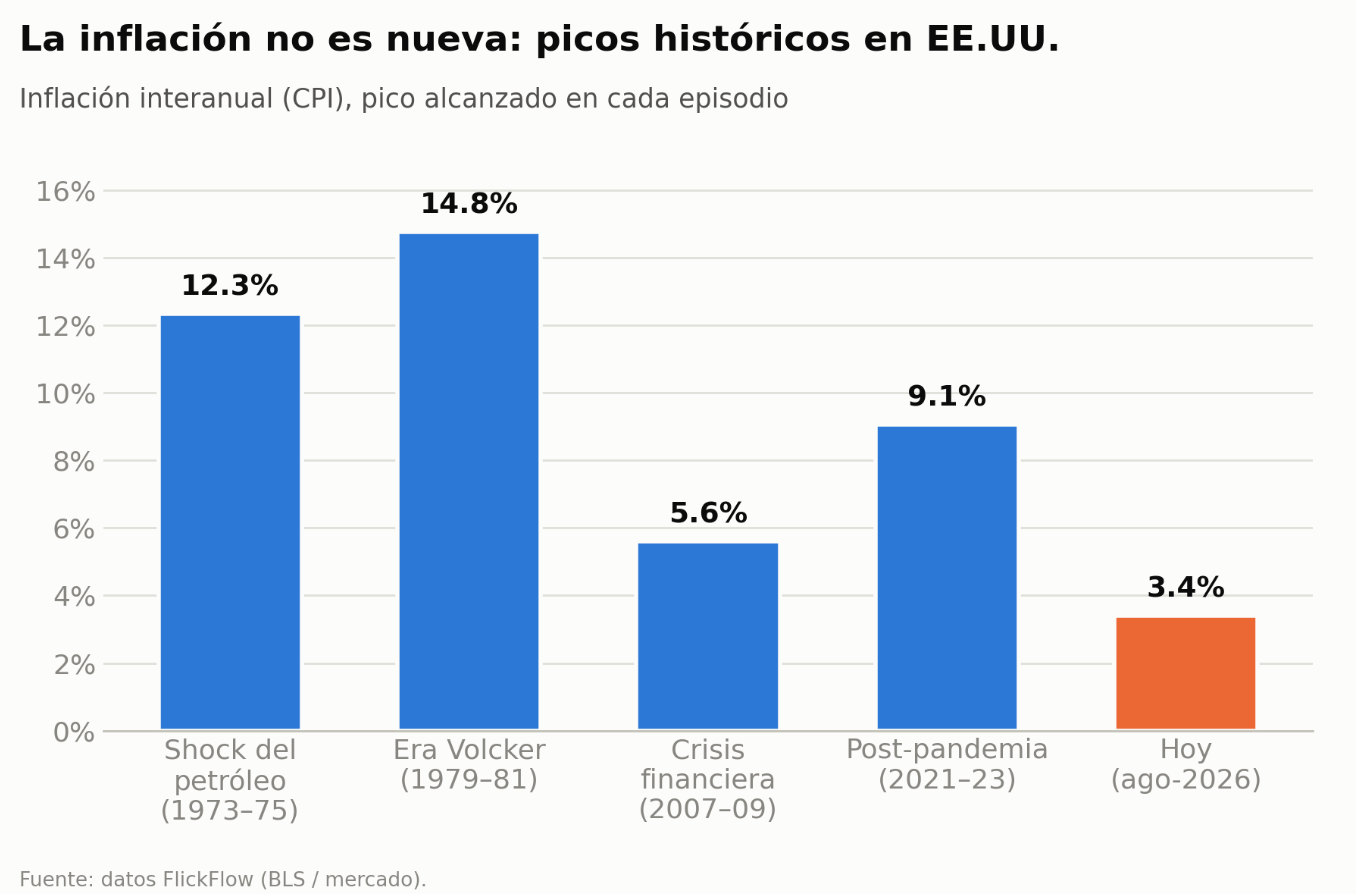
La inflación es cíclica, y los bancos centrales llevan más de medio siglo lidiando con ella.
Los dos tipos de inflación que de verdad importan
Aquí es donde mucha gente se pierde.
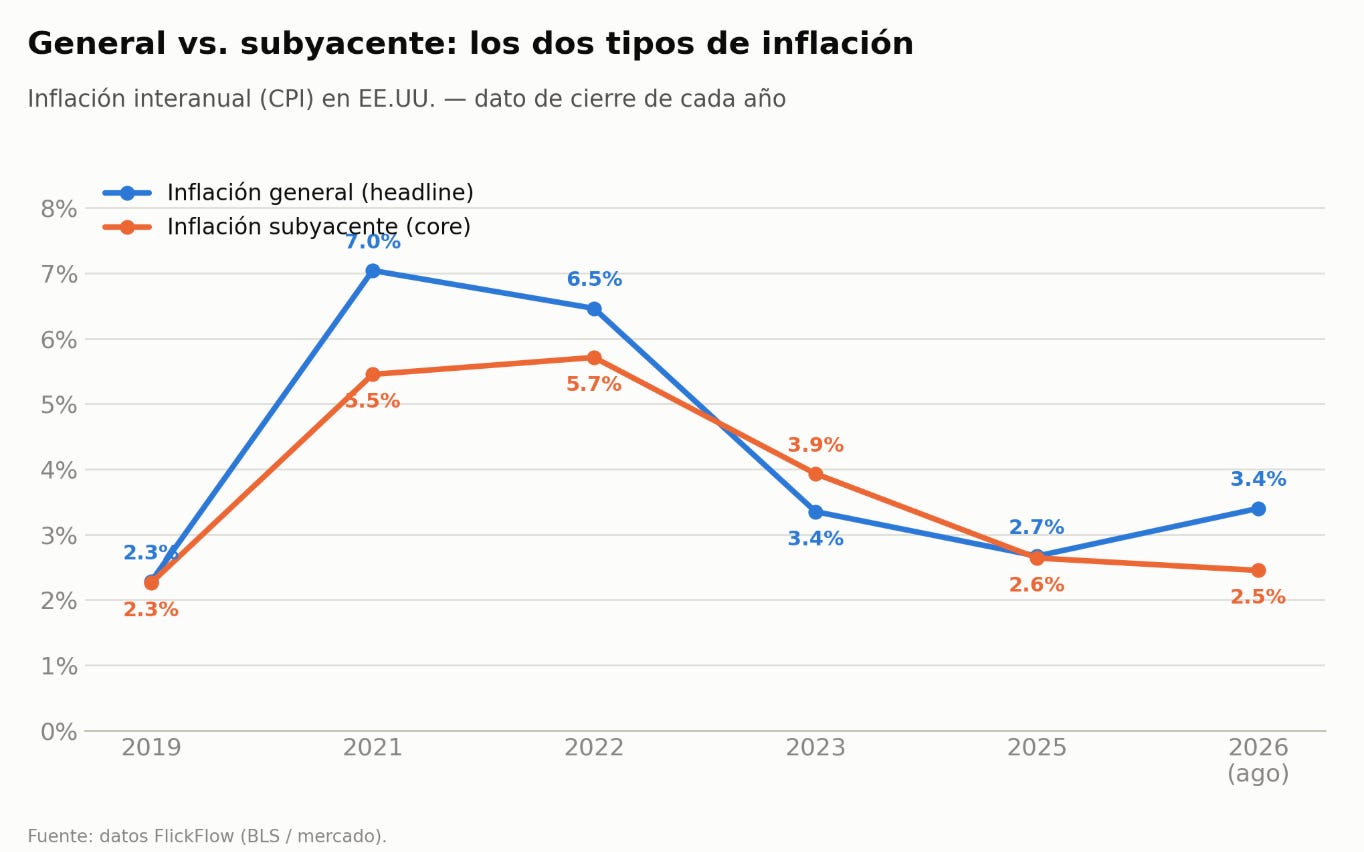
Cuando un banco central habla de inflación, casi nunca se refiere a un solo número: distingue entre inflación general y inflación subyacente.
Inflación general: el dato “bruto”, incluye TODO — desde el alquiler hasta la gasolina y los tomates.
Inflación subyacente: el mismo cálculo, pero quitando alimentos y energía, porque son las partidas más volátiles.
La subyacente es la que de verdad estudia la Reserva Federal o el BCE para decidir tipos de interés, porque refleja mejor la tendencia de fondo de los precios, sin el ruido de un shock puntual.
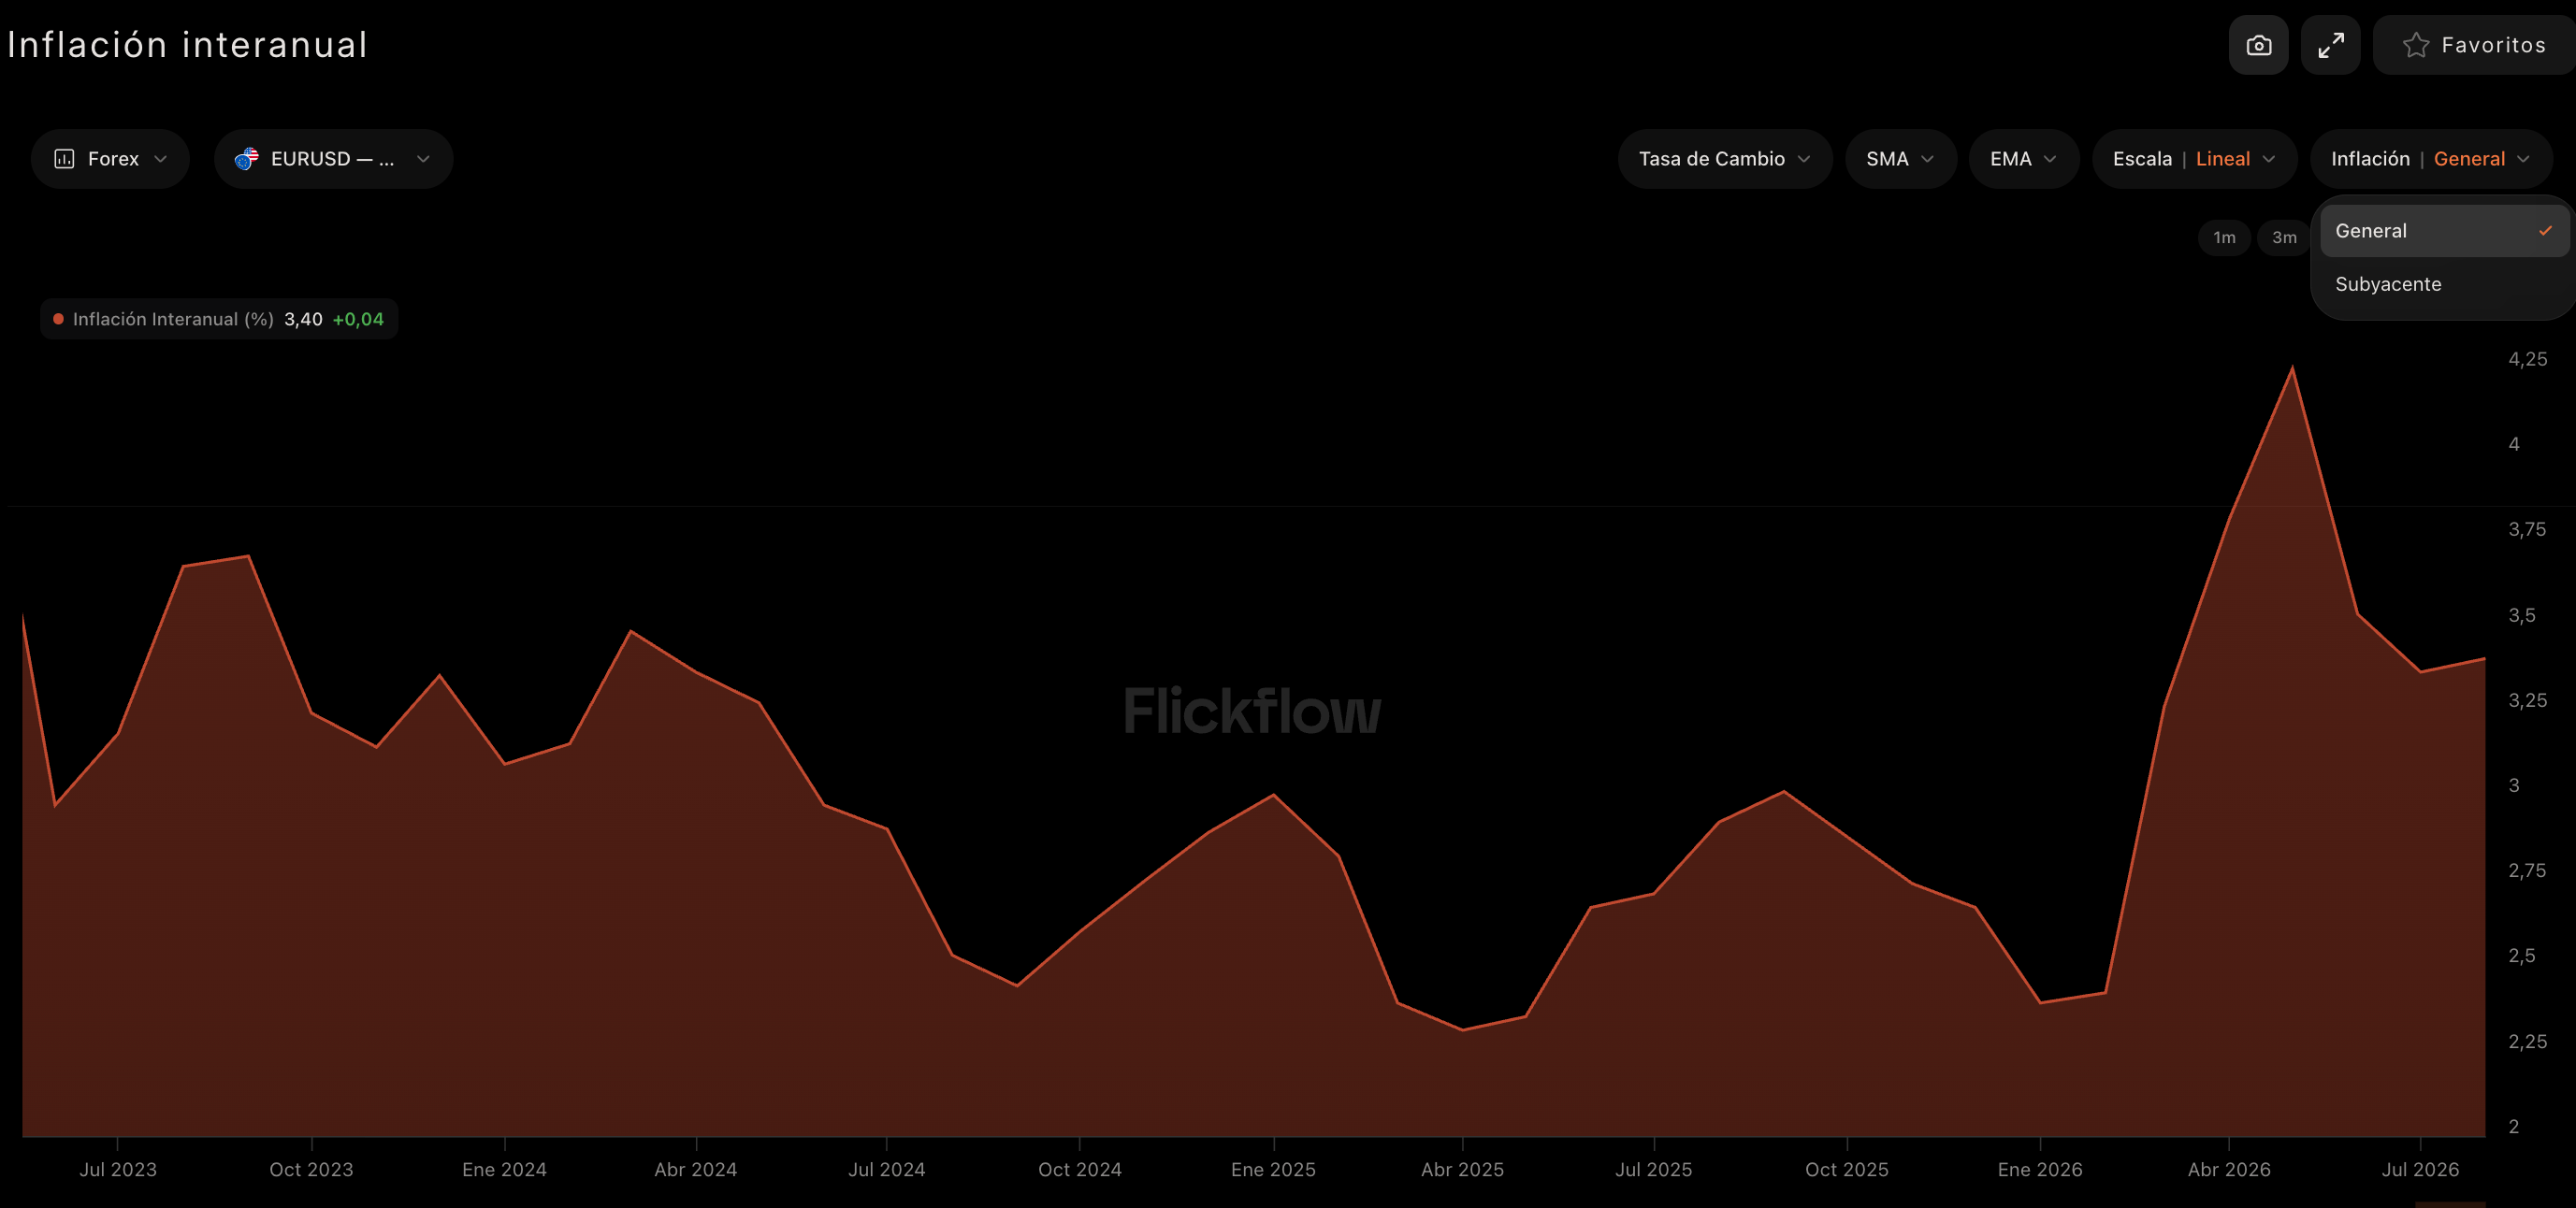
Fíjate en 2021-2022: la general se disparó al 7-9% pero la subyacente subió menos y con retraso — tardó más en bajar.
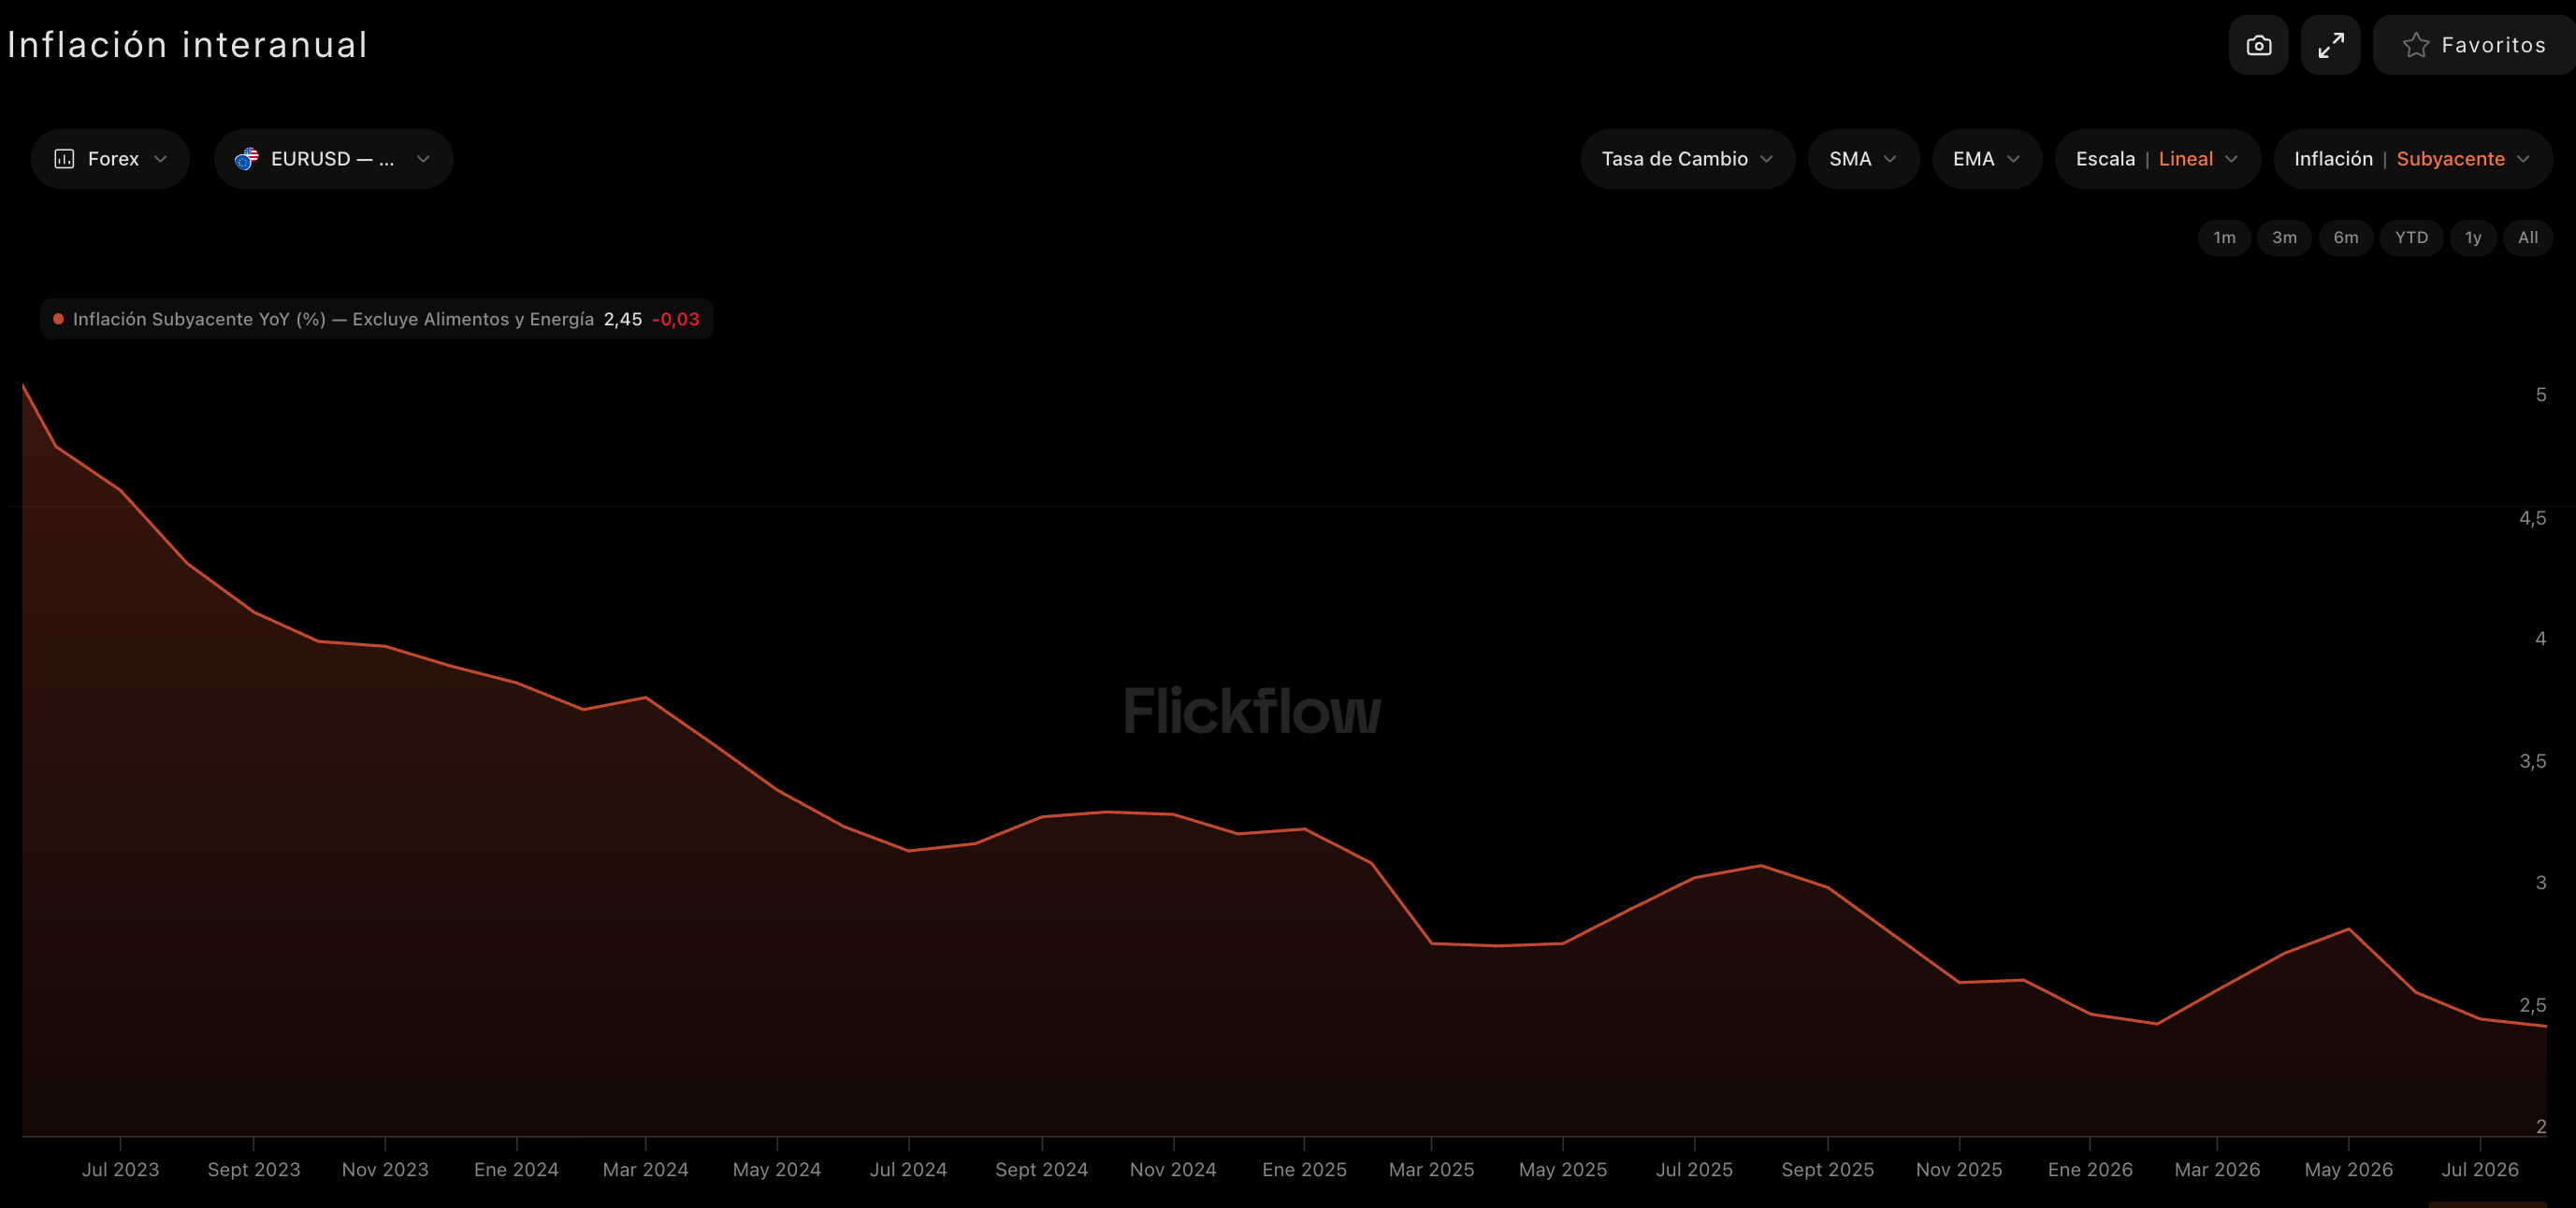
Ahora mismo (ago-2026) las dos rondan el 2,5-3,4%, cerca del objetivo del 2% que persigue la Fed — aunque, como verás en el siguiente punto, hay una grieta que se está abriendo otra vez.
Más allá de general vs. subyacente, conviene conocer más términos que seguro te vas a cruzar:
Deflación: lo contrario, los precios caen. Suena bien, pero es peligrosa: si esperas que algo vaya a costar menos mañana, dejas de comprar hoy, y la economía se frena.
Estanflación: inflación alta + economía estancada + paro subiendo. El peor combo posible, porque los bancos centrales no tienen una sola palanca que arregle las dos cosas a la vez.
Hiperinflación: inflación descontrolada (mensual, no anual) que destruye una moneda. Casos extremos como Venezuela o Zimbabue; no lo que vive EE.UU. o Europa ni de lejos.
¿A qué partidas de tu presupuesto afecta más?
La inflación general es una media, y las medias esconden mucho. No todo sube igual ni con la misma volatilidad:
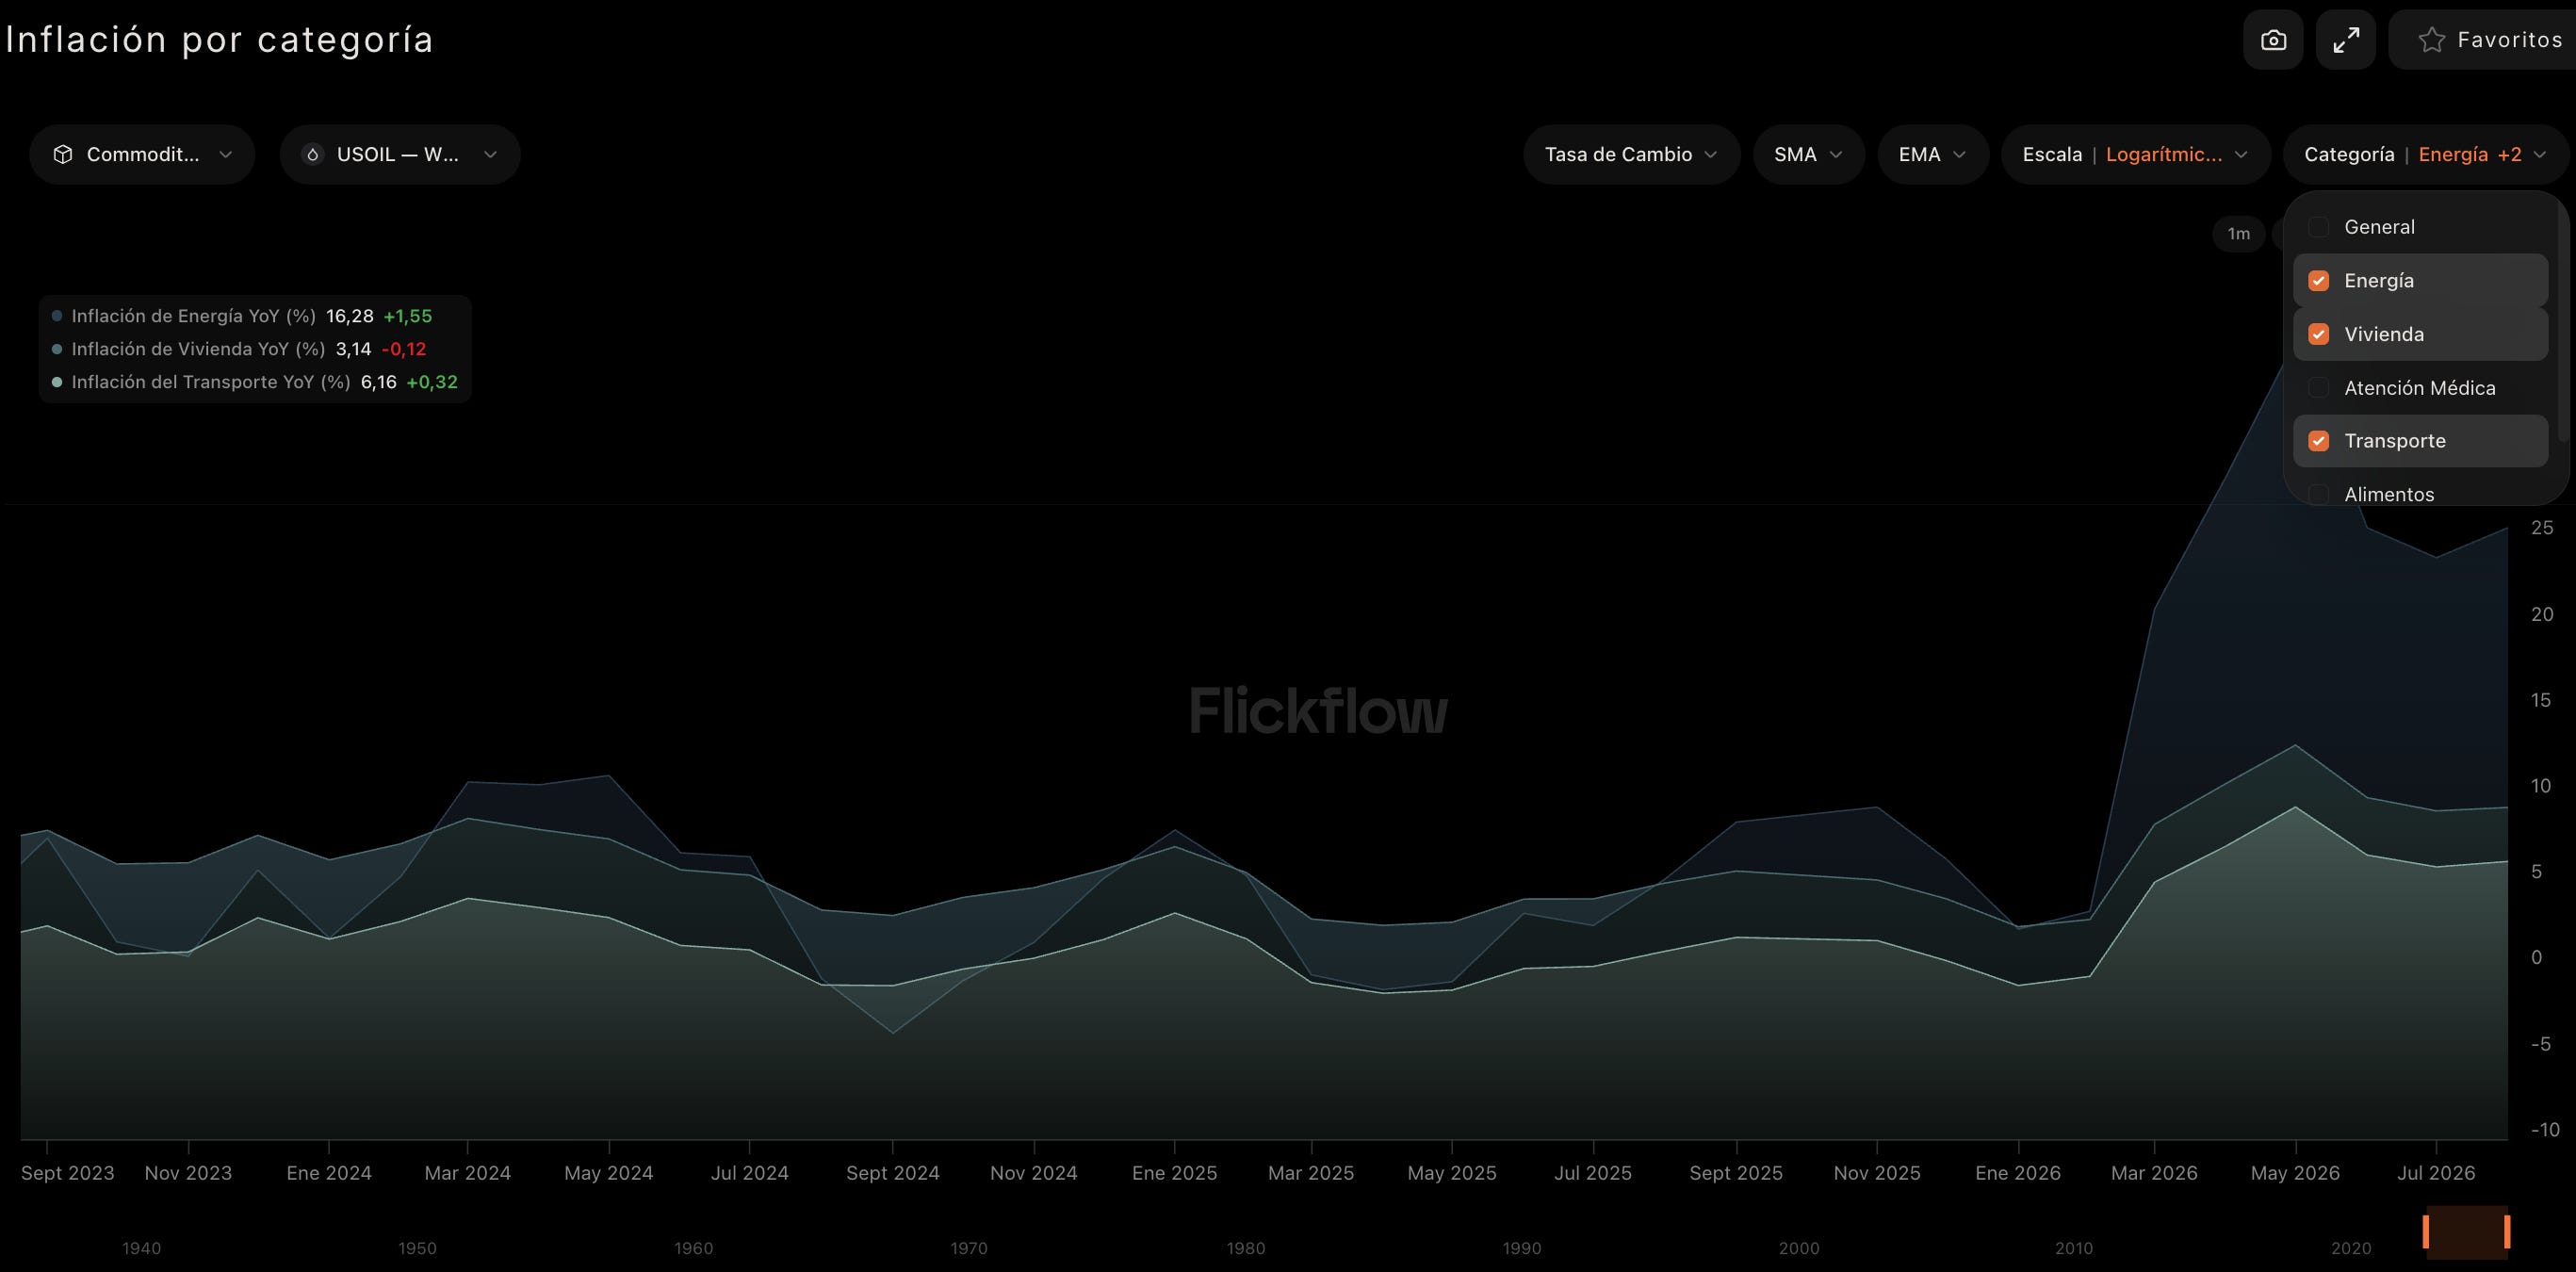
Dos lecturas clave aquí:
La energía es, con diferencia, la categoría más volátil. Ha llegado a un pico del 41,6% interanual y ahora mismo vuelve a estar disparada (16,3%) — no es casualidad, es el reflejo directo de la tensión en Oriente Medio y el temor a una interrupción del suministro de petróleo. Es la partida que más rápido sube y más rápido baja.
La vivienda es la más “pegajosa”. Sube menos en los picos (8,2%) pero no baja apenas: un alquiler no se revisa cada semana como un litro de gasolina, así que el efecto tarda meses o años en notarse — y por eso es la partida que más pesa en el bolsillo a largo plazo.
Para alguien sin experiencia, la lección práctica es: cuando oigas “la inflación ha bajado”, pregúntate siempre de qué inflación hablan.
¿El oro protege de la inflación?
El oro es el ejemplo de manual — pero con matices.
Desde los 270$/onza en 2000 hasta los 4.300$/onza actuales, ha multiplicado su valor muy por encima de la inflación acumulada en ese período, y en los grandes episodios de estrés (2008, 2020) sí se comportó como refugio clásico.
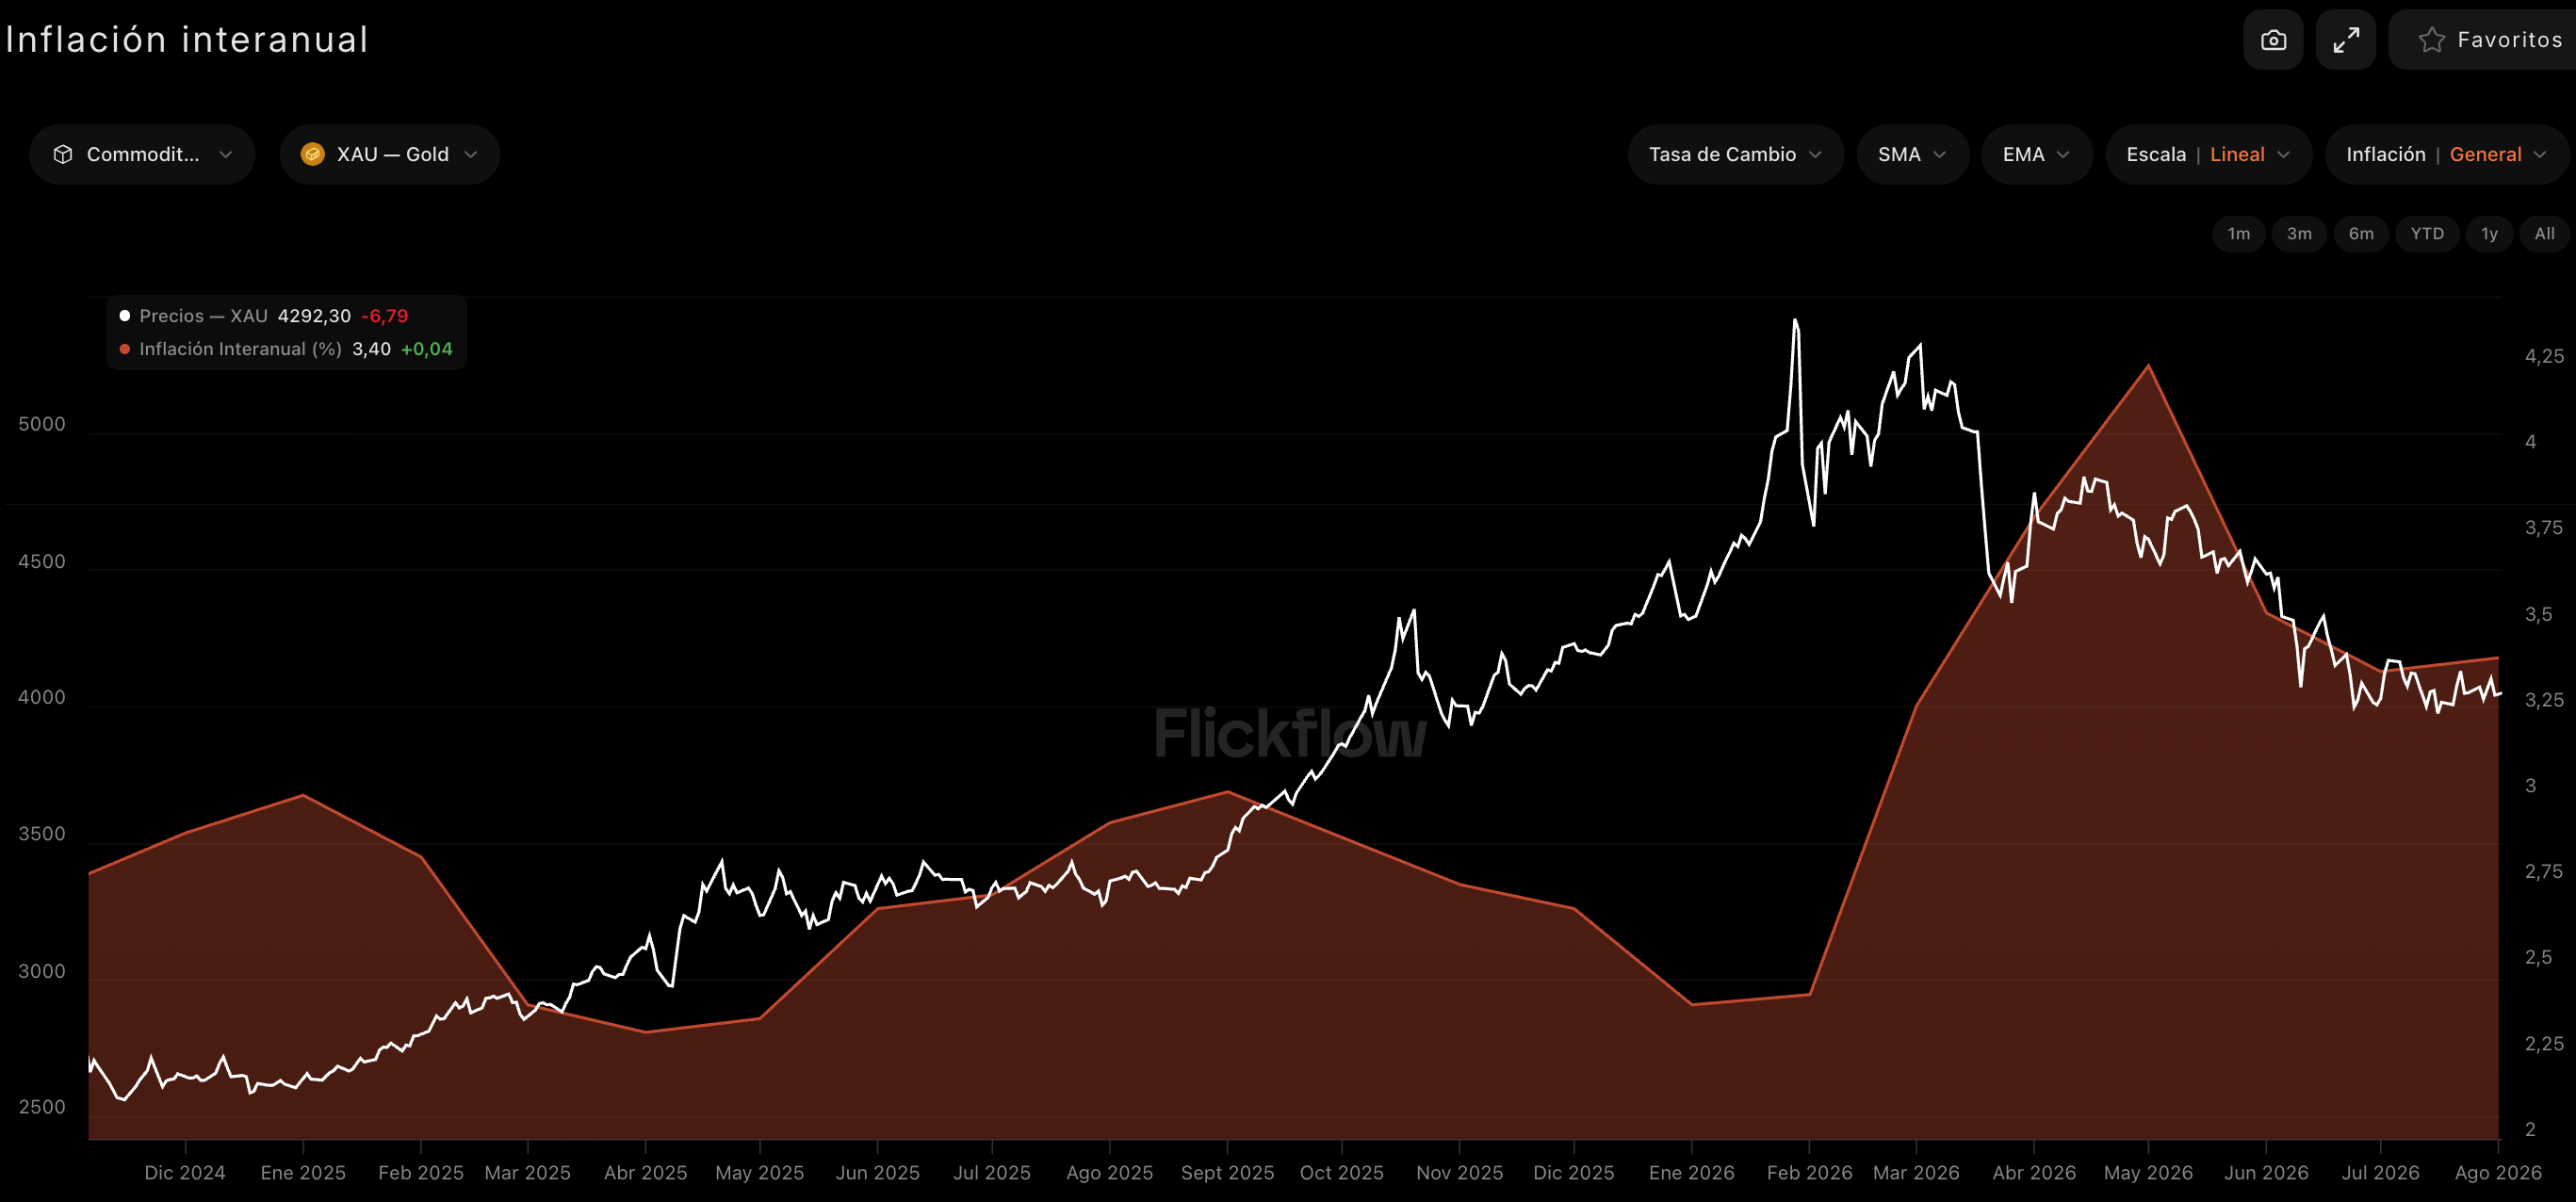
Dicho esto, conviene no simplificar: ahora mismo el oro NO está actuando como cobertura de inflación en el sentido estricto.
La inflación general está en un contenido 3,4%, lejos de ser extrema, y aun así el oro cotiza en máximos históricos.
Algunas ideas rápidas para quien empieza:
Activos reales (oro, materias primas, inmobiliario) tienden a comportarse mejor que el efectivo en entornos inflacionarios a largo plazo, aunque no de forma lineal ni garantizada — y, como acabamos de ver, a veces el motor real detrás de su subida es otro (miedo, geopolítica, tipos reales) y no la inflación en sí.
Bonos a tipo fijo son los grandes perdedores: si compras deuda al 3% y la inflación sube al 6%, estás perdiendo poder adquisitivo real cada año.
Las acciones dependen del sector: empresas con capacidad de subir precios a sus clientes (poder de fijación de precios) aguantan mejor que las que no.
Cripto (BTC en particular) se ha propuesto como “oro digital” por su oferta limitada, pero su correlación con la inflación es todavía menos consistente que la del propio oro — trátalo como una tesis, no como un hecho probado.
Los puntos a guardar
La inflación es la subida sostenida de precios; se mide casi siempre de forma interanual (YoY).
Distingue siempre general (todo) de subyacente (sin alimentos ni energía) — es la que de verdad mira la Fed.
No es un fenómeno nuevo: hemos visto picos mucho peores que el de 2022.
Energía y alimentos son las partidas más volátiles; vivienda es la más persistente.
Como inversor, la inflación no es solo un titular: erosiona el efectivo y los bonos a tipo fijo, y activos reales como el oro han hecho tradicionalmente de cobertura.
Nos vemos en la próxima,
TheBenchMark.