
Hay una contradicción bastante interesante ahora mismo en el mercado.
Por un lado, la IA sigue dando motivos reales para que los inversores mantengan el entusiasmo.
Por otro, el S&P 500 vuelve a acercarse a máximos con muy poca sensación de riesgo y con muchísimo dinero prestado detrás.
Es decir, los resultados están acompañando, pero las expectativas también están subiendo.
Y ahí es donde conviene mirar un poco más de cerca. Profundicemos.
1. Foxconn crece 47% y la IA deja de ser solo una promesa:
Durante meses hemos hablado del enorme gasto que Microsoft, Amazon, Google o Meta están haciendo en centros de datos.
La pregunta siempre ha sido la misma:
“¿Toda esa inversión se está convirtiendo realmente en demanda?”
Pues, este lunes apareció una respuesta bastante clara.
Foxconn, el mayor fabricante de servidores para Nvidia, reportó ingresos de 95.400 millones de dólares en el tercer trimestre.
Un 47% más que hace un año.
Y bastante por encima de los 2,83 billones de dólares taiwaneses que esperaba el mercado.
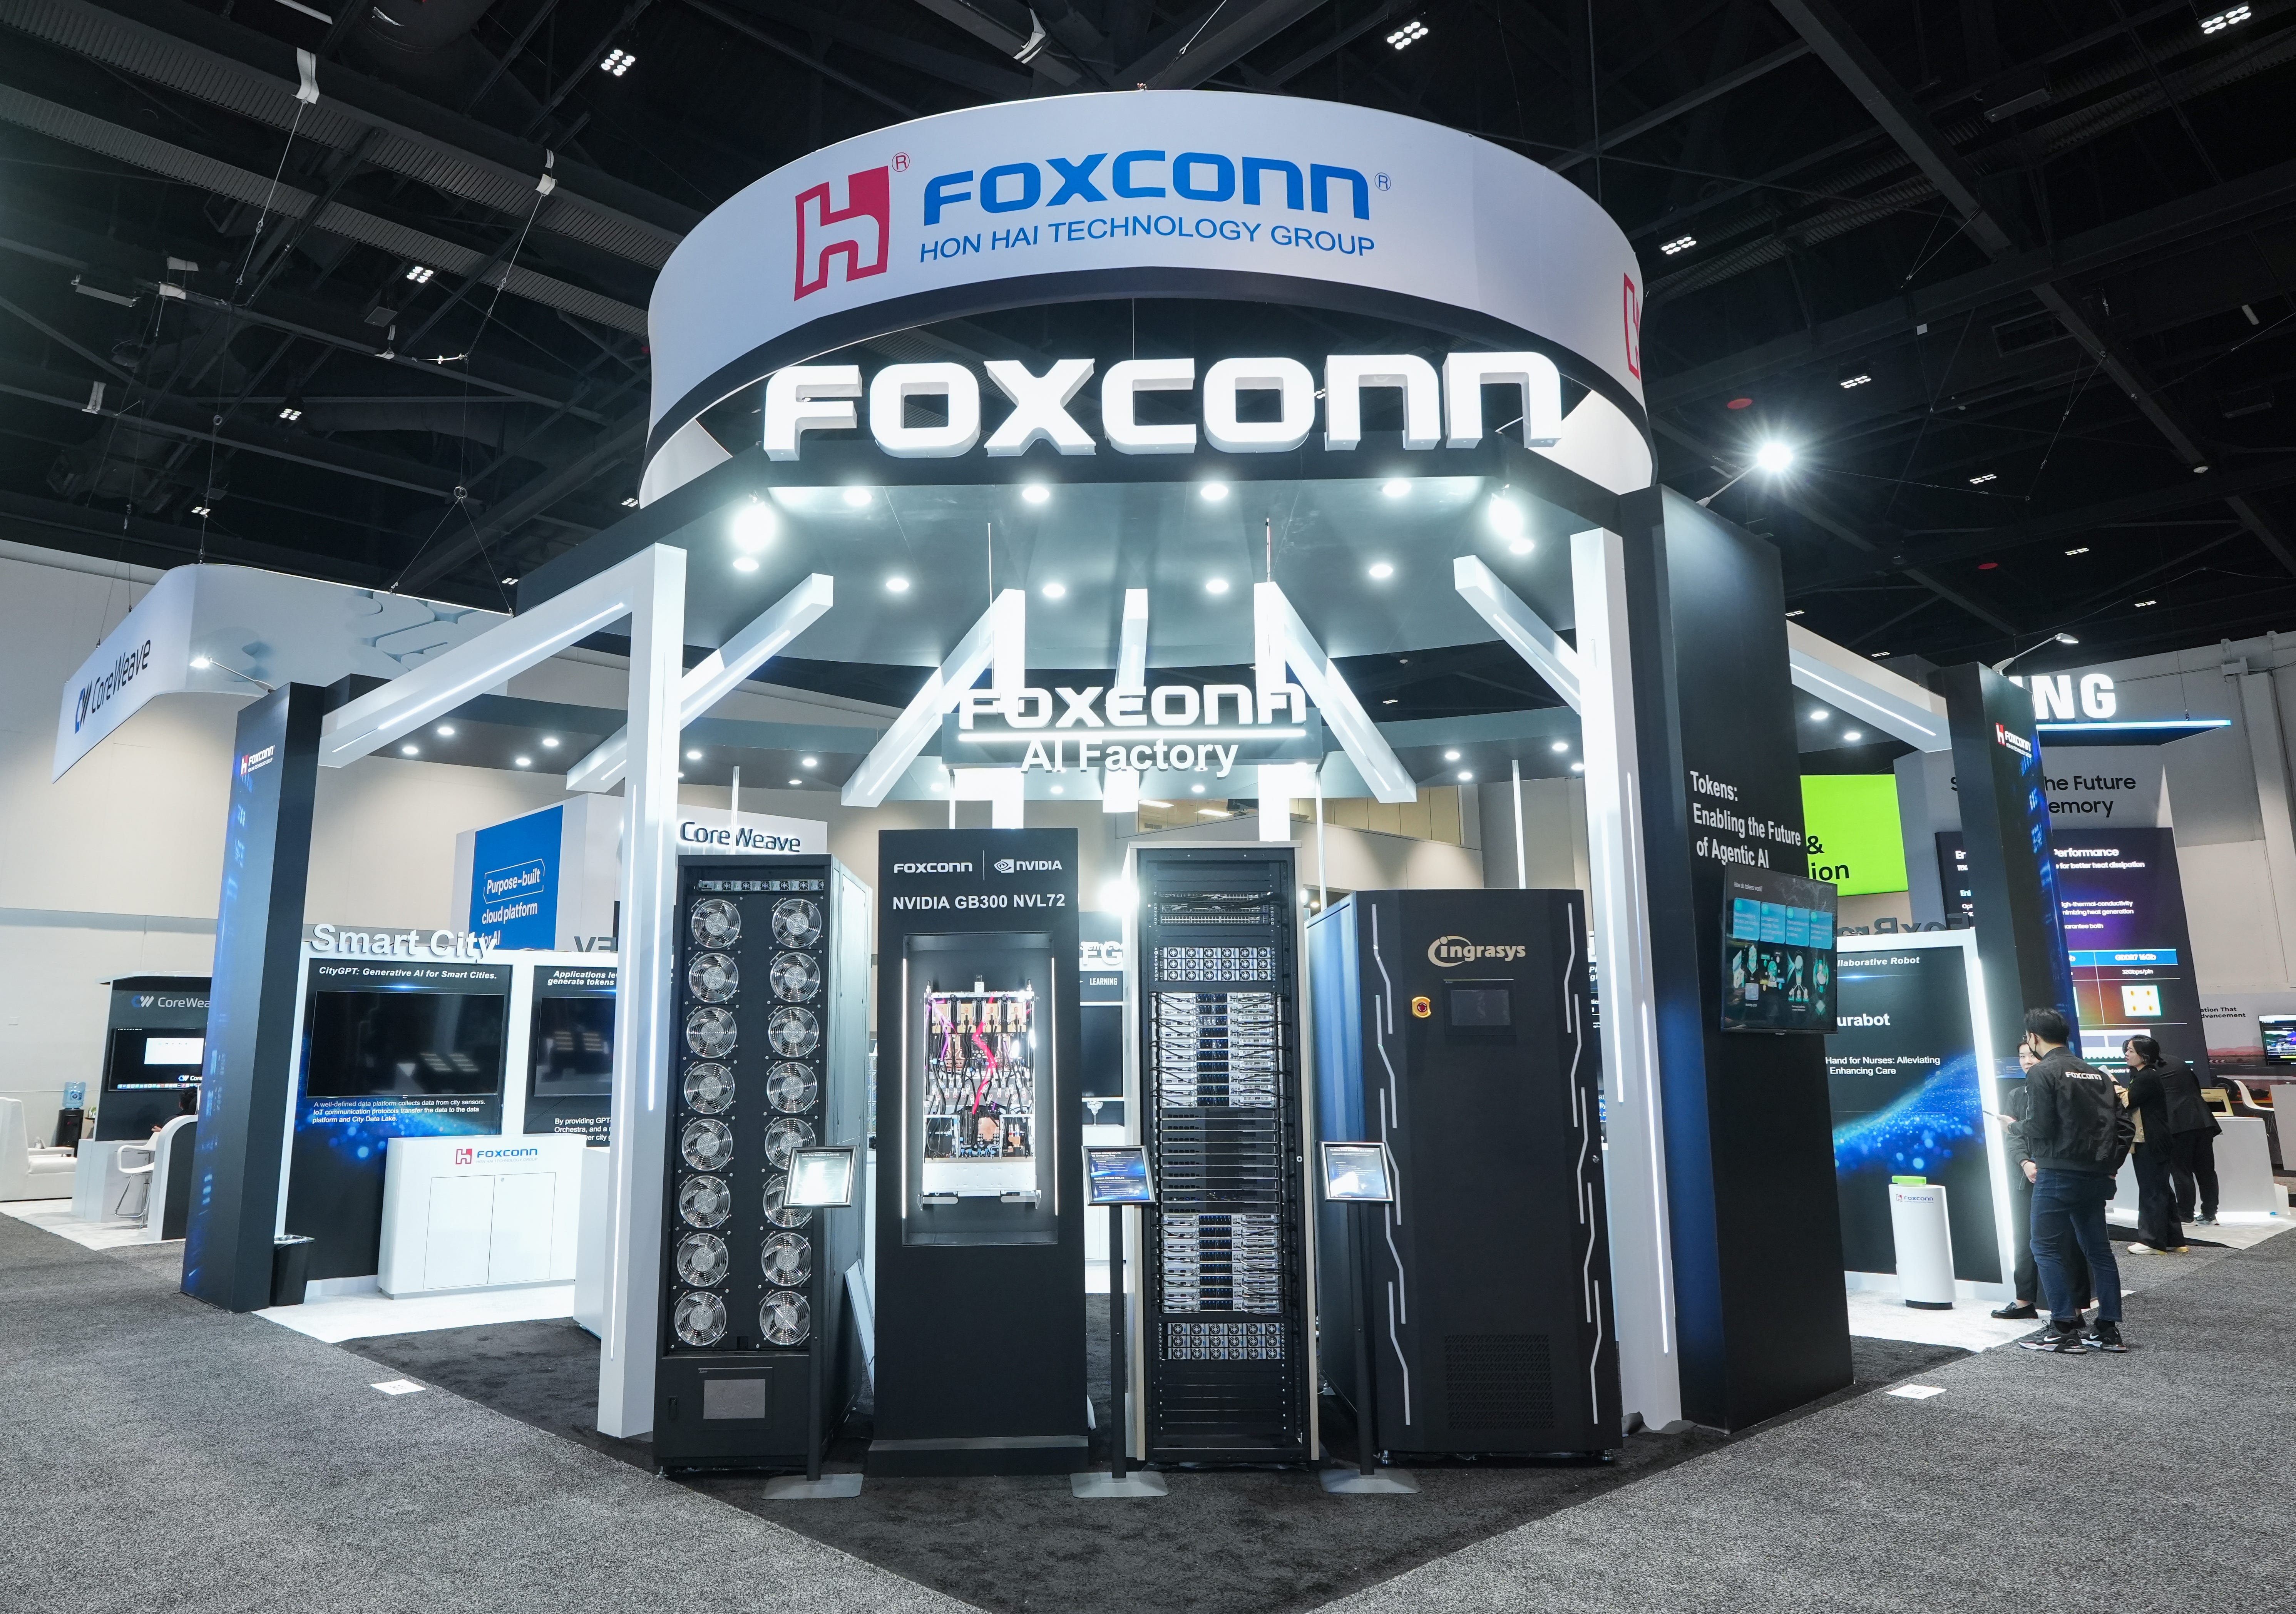
Ahora bien, lo importante aquí no es solo el tamaño del crecimiento. Es de dónde viene.
La división de cloud y networking, donde están los servidores de IA, volvió a ser uno de los grandes motores del negocio.
De hecho, según nuestro portal de noticias, ya supera por segundo trimestre consecutivo al negocio de electrónica de consumo donde se contabiliza el ensamblaje del iPhone.
Y esto, por supuesto, cambia bastante la forma de mirar a Foxconn.
Porque aquella compañía que durante años asociábamos principalmente con Apple se está convirtiendo, poco a poco, en una especie de termómetro del gasto global en inteligencia artificial.
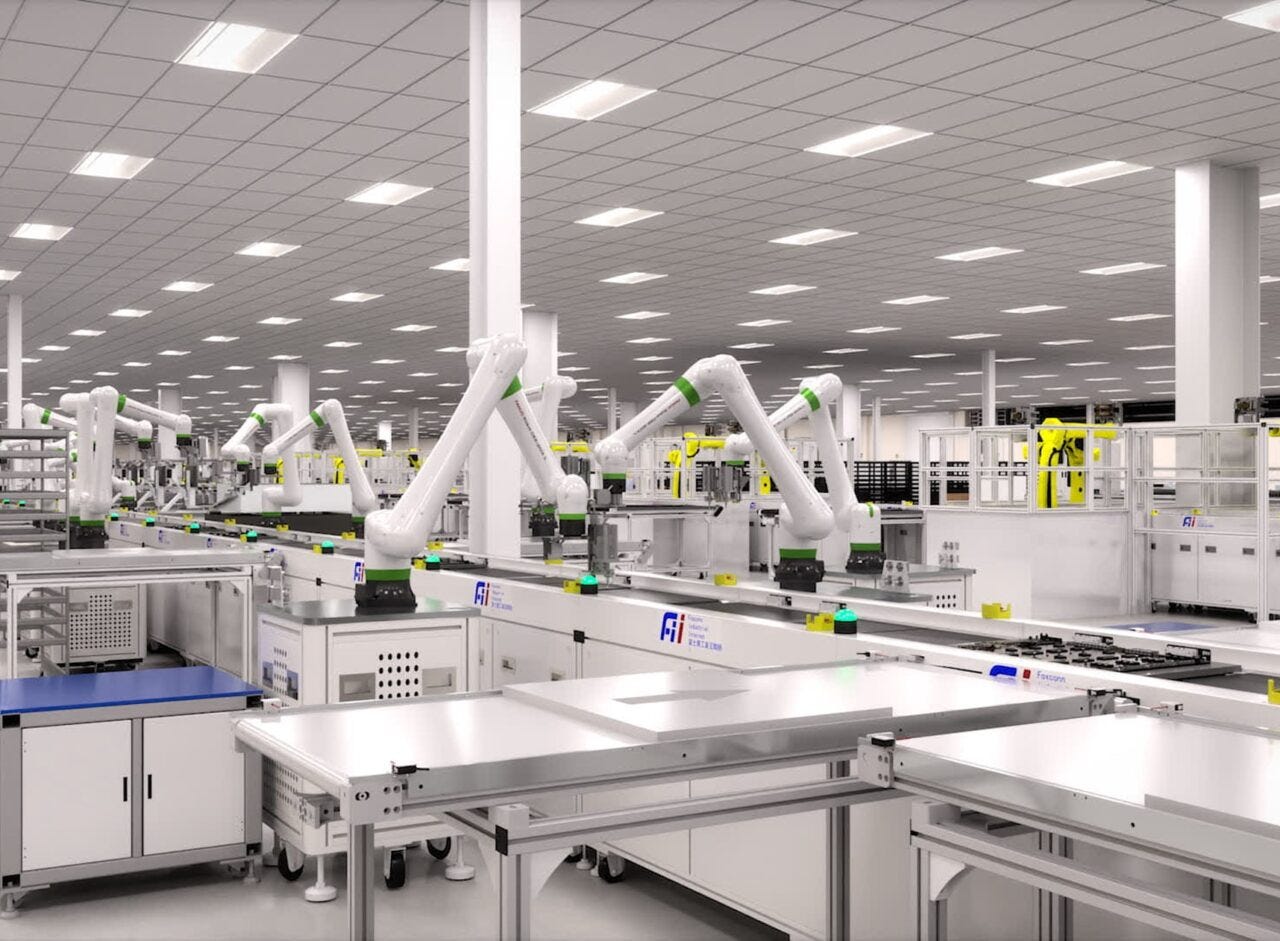
Y por ahora ese termómetro sigue marcando fuerte.
Así que, al menos hasta septiembre, no parece que los grandes compradores estén frenando.
Pero hay otra parte de la historia.
Porque mientras los fundamentales de la IA siguen sorprendiendo al alza, el mercado también está acumulando bastante confianza.
Y quizás demasiada.
2. El S&P 500 vuelve a máximos con un miedo casi desaparecido:
El viernes, el S&P 500 cerró en 7.722,72 puntos.
Eso lo dejó a menos de un 1% de su máximo histórico.
Hasta aquí, nada especialmente extraño.
El problema aparece cuando miras debajo del índice.
Ese mismo día, el VIX cerró en 15,31, uno de los niveles más bajos del año.
Lo que significa, en otras palabras, los inversores están pagando relativamente poco por protegerse frente a una caída fuerte.
Y al mismo tiempo, el uso de dinero prestado para comprar acciones sigue en niveles extraordinariamente altos.
La deuda de margen llegó a un récord de 1,502 billones de dólares en junio, después de crecer alrededor de un 77% en apenas 14 meses.
Claro, esto no significa que vaya a producirse un crash ni mucho menos.
La deuda de margen suele subir cuando sube el mercado, porque los inversores tienen más garantías y más confianza para asumir riesgo.
El problema es otro.
Cuando demasiadas posiciones están financiadas con deuda, una caída normal puede convertirse en algo más violento.
Si las acciones bajan lo suficiente, algunos inversores reciben llamadas de margen y tienen que vender para cubrir pérdidas.
Y esas ventas pueden provocar más caídas.
Es un mecanismo bastante sencillo. Mientras el mercado sube, el apalancamiento parece brillante.
Pero cuando se da la vuelta, funciona exactamente al revés.
Por eso la combinación actual merece atención.
Tenemos un mercado cerca de máximos, una volatilidad muy baja, valuaciones elevadas, y una cantidad enorme de capital apalancado.
Nada de eso significa que el mercado tenga que caer mañana, por supuesto.
Pero sí significa que cada vez hay menos margen para decepcionar.
Y cuanto más convencidos están todos de que nada puede salir mal, más importante se vuelve mirar qué ocurre si algo simplemente sale peor de lo esperado.
Si quieres seguir las noticias que realmente pueden mover el mercado, te esperamos dentro del portal:
Nos leemos en la próxima.
TheBenchMark