
La Fed de Kevin Warsh sube tipos por primera vez desde 2023, y todo apunta a que no será la última subida.
Al hombre que Trump colocó al frente de la Reserva Federal para que bajara los tipos de interés, le ha tocado subirlos.
Kevin Warsh tomó posesión como presidente de la Fed el pasado mayo, con un mandato que no dejaba lugar a dudas: dinero barato para reactivar la economía estadounidense.
Muchos analistas proyectaban recortes de hasta 100 puntos básicos en su primer año. El propio Warsh defendía que la inteligencia artificial iba a disparar la productividad y que eso justificaba tipos más bajos.
Pues bien, cuatro meses después de jurar el cargo, la Fed ha subido los tipos de interés por primera vez desde 2023.
Y no lo ha hecho a regañadientes: lo ha hecho por unanimidad, con los 12 consejeros a favor, incluidos los que nombró el propio Trump.
Tampoco es un fenómeno solo estadounidense: el Banco Central Europeo y el Banco de Japón están en la misma dirección.
Hace tres años nos dijeron que la subida de tipos de 2022 era un paréntesis: un susto pasajero por la pandemia y la guerra de Ucrania tras el cual volveríamos a los tipos cercanos a cero de la década anterior. Ese regreso nunca llegó a completarse, y ahora los tipos vuelven a subir.
Lo que ha decidido la Fed
La Reserva Federal subió el 16 de septiembre su tipo de referencia 25 puntos básicos, hasta el rango del 3,75%-4,00%.
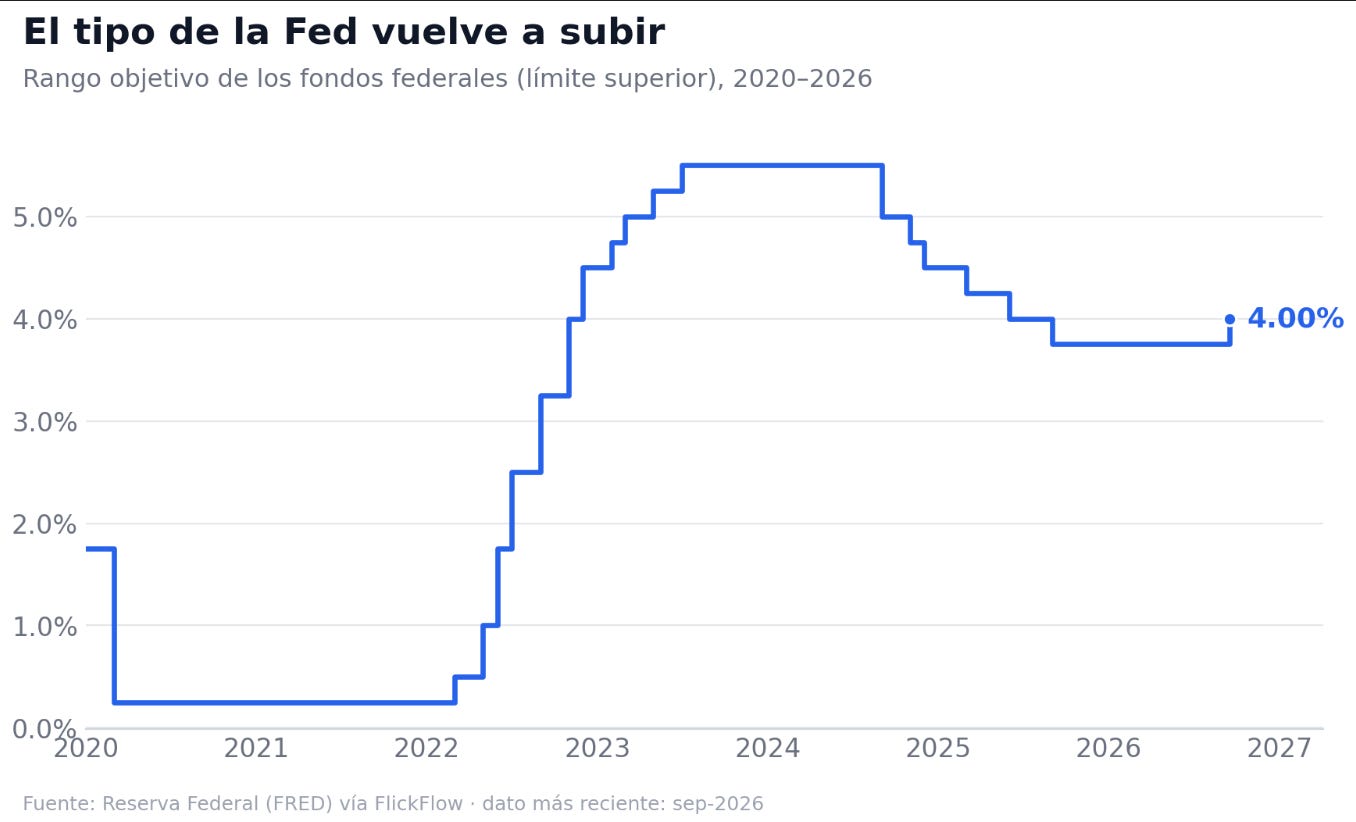
Es la primera subida desde julio de 2023, cuando Jerome Powell cerró el ciclo alcista posterior a la pandemia.
Desde entonces la Fed solo había recortado: tres bajadas en 2024 y tres más a lo largo de 2025 que dejaron los tipos entre el 3,50% y el 3,75%. Ahí se quedaron parados, y ahora la Fed ha dado marcha atrás.
Dos detalles hacen esta subida más reveladora que la cifra en sí. Primero, la votación: 12 votos a favor, cero en contra, incluidos Waller y Bowman, que hasta hace poco defendían seguir recortando.
Segundo, el “dot plot” que publica el propio comité apunta a al menos otra subida antes de que acabe el año.
Por qué: la inflación no cede
La causa más directa es la inflación, la cual no baja.
Como ya hemos comentando en numerosas ocasiones, el IPC de agosto se aceleró al 3,7% interanual, con 65 meses consecutivos por encima del objetivo del 2%, es decir, más de cinco años.
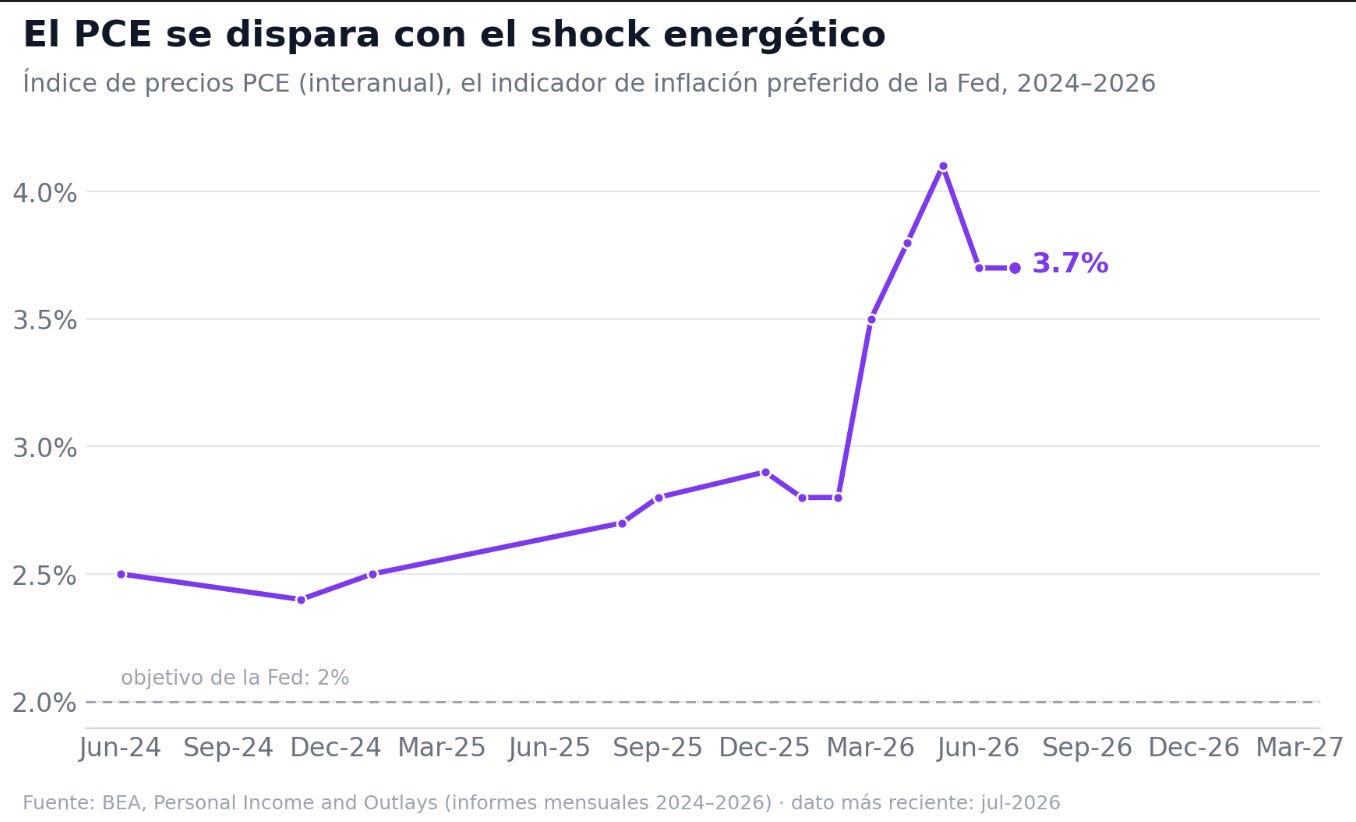
El PCE, el indicador que más pesa para la Fed, también ha repuntado.
Buena parte de ese repunte tiene un origen coyuntural: la guerra con Irán ha disparado los precios de la energía, especialmente del diésel, que transportistas y empresas americanas ya señalan como un golpe directo a sus costes.
Ahí está la clave de por qué sube la Fed aunque el shock sea externo: el banco central no puede evitar la subida del petróleo, pero sí puede intentar que no se filtre al resto de la economía.
Las causas de fondo: déficit e IA compitiendo por el ahorro
Pero la inflación no es la única explicación.
Un tipo de interés es, en el fondo, el precio de la financiación. Y ese precio sube cuando la demanda de financiación crece más rápido que la oferta de ahorro disponible para prestarla.
En los últimos años esa demanda se ha disparado por dos vías simultáneas. Por un lado, los déficits públicos —en EE.UU. y en la mayoría de economías desarrolladas— siguen drenando ahorro del sistema.
Por otro, la industria de la inteligencia artificial está movilizando cantidades ingentes de capital, sobre todo en la construcción de centros de datos. El resultado es que el ahorro disponible se ha vuelto relativamente escaso, y por eso los tipos suben en prácticamente todo el mundo, no solo en Estados Unidos.
La Fed no puede luchar contra esto sin generar más inflación: monetizar esa deuda solo trasladaría el problema a los tipos nominales, vía prima de inflación.
Si Trump quisiera de verdad tipos más bajos, tendría que recortar el déficit público, no presionar a la Fed.
¿Se ha acabado la era del dinero barato?
Esta subida no es solo de la Fed: pasa en todo el mundo, y con los tipos a largo plazo los bancos centrales pueden hacer aún menos. Por eso parece que la era del dinero casi gratis se ha acabado.
¿Por qué?
Antes había mucho ahorro y poca gente quería invertir (tras la crisis de 2008), así que el dinero salía barato.
Ahora es al revés: hay menos deuda, y la IA ha disparado las ganas de invertir, justo cuando los gobiernos también piden prestado a lo grande para sus déficits.
Todos compitiendo por el mismo ahorro escaso encarece el dinero.
Si la inversión en IA sigue o se acelera, los tipos pueden subir más. Si esa burbuja pincha y llega una crisis, podrían volver a bajar. Pero lo más probable ahora es acostumbrarnos a tipos más altos que en la década pasada.
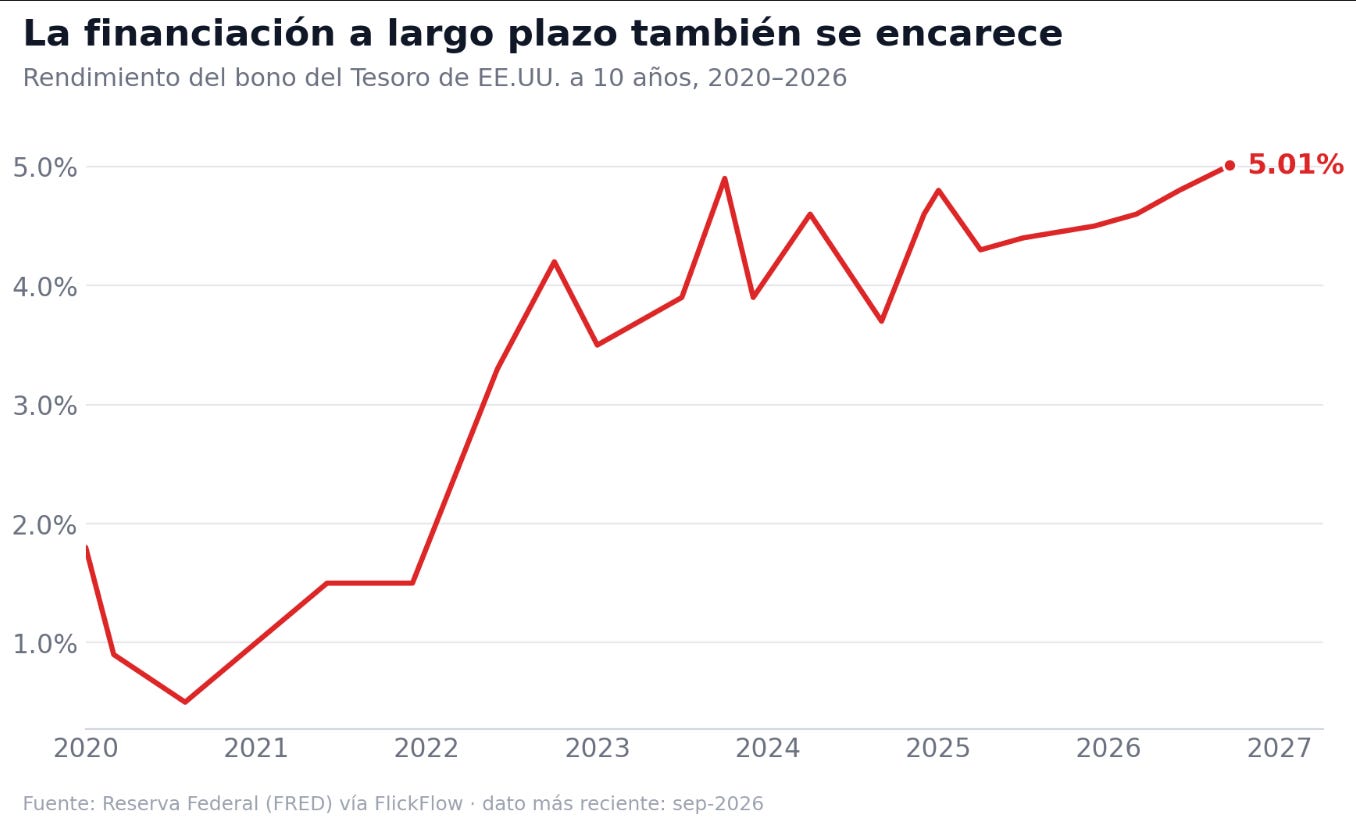
Pedir dinero prestado tiene un precio: el tipo de interés. Si te endeudas para comprar una casa o montar un negocio, lo que hagas con ese dinero tiene que rendir al menos lo mismo que ese precio, o pierdes. Con la financiación más cara, ese listón mínimo sube para todos: los proyectos que no lleguen a ese nivel de rentabilidad se quedan sin crédito, que irá a parar a quien sí pueda pagarlo (ahora mismo, en buena parte, la propia industria de la IA).
Ya se ve en los números: el bono a 10 años supera el 5% y la hipoteca a 30 años en EE.UU. ronda el 7%. No afecta solo a quien quiere comprarse una casa: también encarece la financiación de cualquier empresa que quiera invertir.
En resumen:
La Fed sube tipos por primera vez desde 2023, por unanimidad, y con más subidas a la vista: el ciclo de bajadas se ha acabado.
No es solo por la inflación (PCE en 3,7%, con la guerra de Irán de fondo): también por la competencia entre déficits públicos e inversión en IA por un ahorro escaso.
Warsh sube tipos, en parte, para demostrar que la Fed no obedece a Trump.
Ya se nota en la calle: hipotecas al 7%, bono a 10 años por encima del 5%. Los países más endeudados son los primeros en sufrirlo.
Conclusión de fondo: probablemente no volvamos a los tipos cero de la década pasada. El dinero será estructuralmente más caro.
Nos vemos en la próxima,
TheBenchMark.