
El EUR/USD lleva semanas perdiendo terreno.
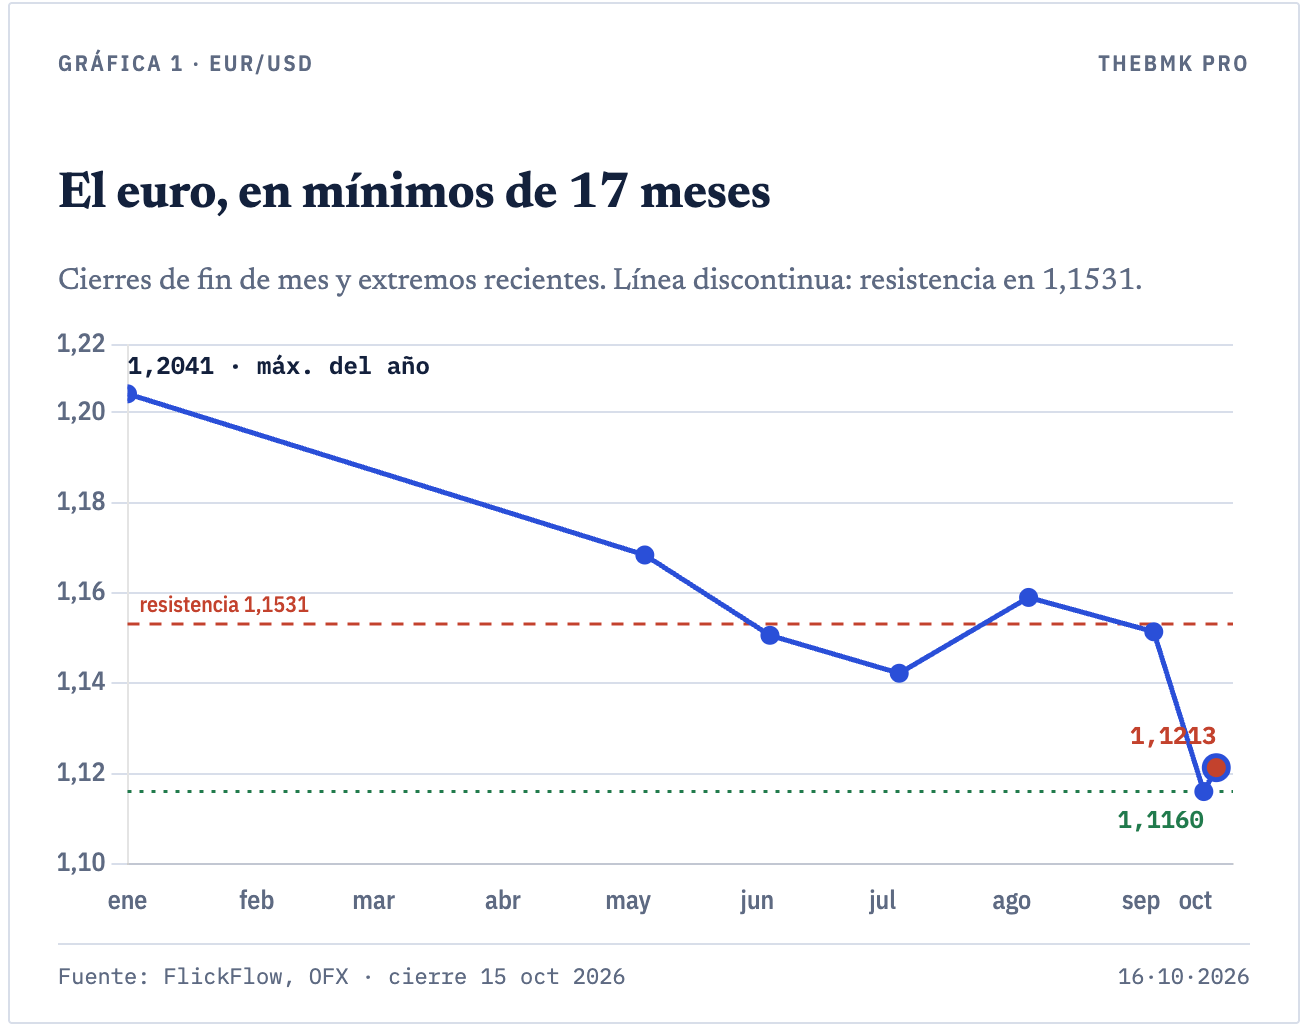
El miércoles cayó por debajo de 1,116 dólares por euro, su nivel más bajo desde mayo de 2025.
El jueves rebotó hasta cerrar en 1,1213, pero el movimiento no cambia demasiado el panorama: desde finales de agosto, cuando superaba los 1,17 dólares, acumula una caída superior al 5%.
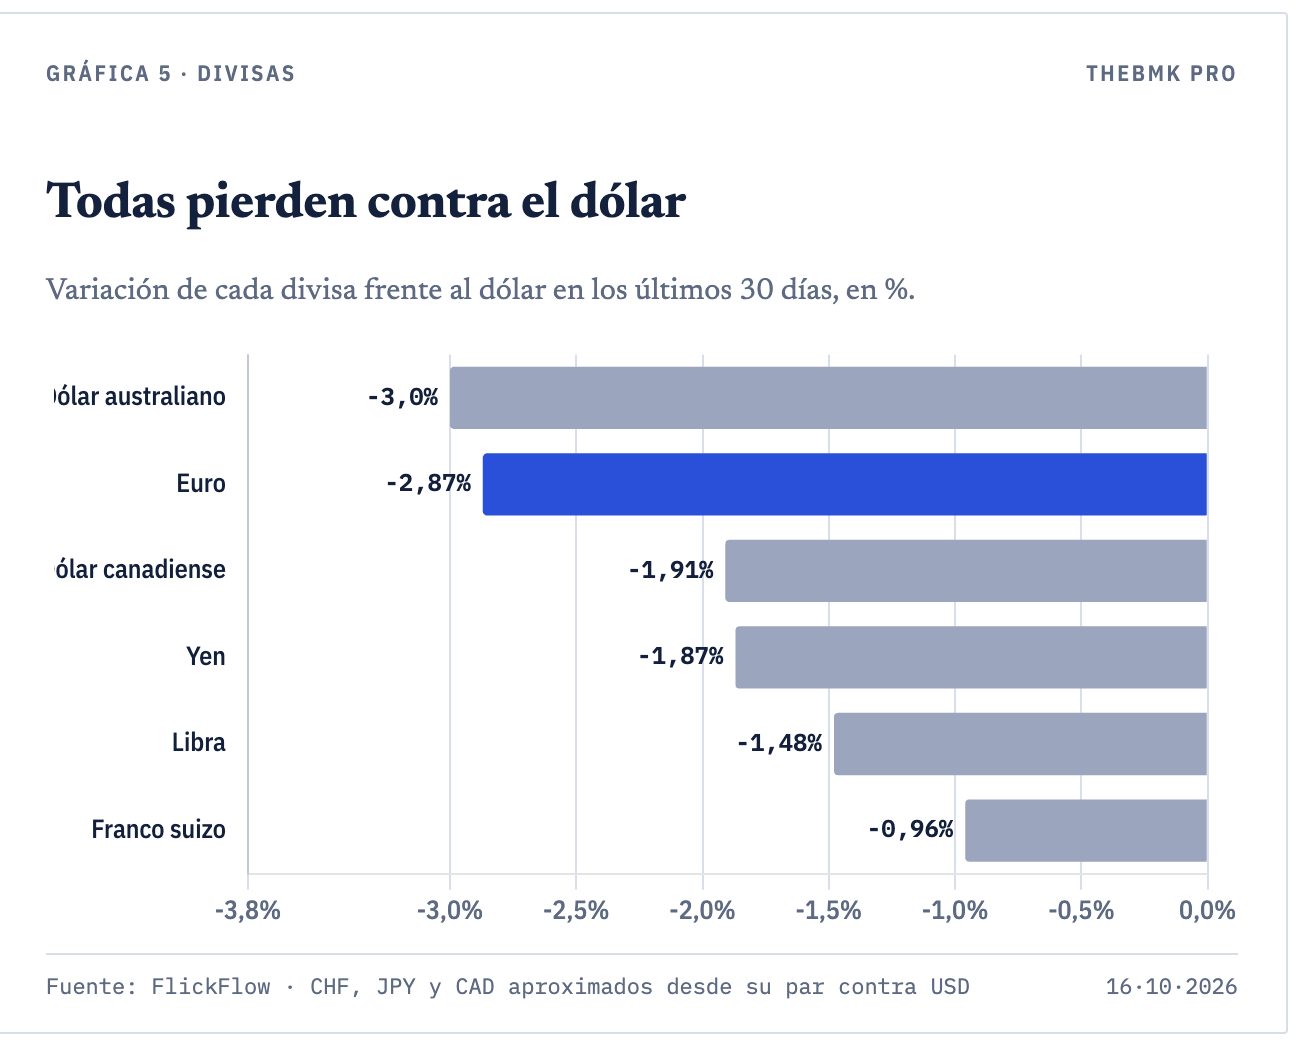
En el último mes retrocede un 2,9% y en doce meses pierde un 3,7%. Aunque podría parecer una señal de debilidad exclusiva de Europa, lo que ocurre es algo más amplio: el dólar se está fortaleciendo frente a buena parte de las principales divisas.
Detrás de este movimiento hay tres factores: las expectativas sobre los tipos de interés, el encarecimiento de la energía y la búsqueda de refugio en momentos de incertidumbre.
La Fed mantiene la presión y el BCE tiene menos margen
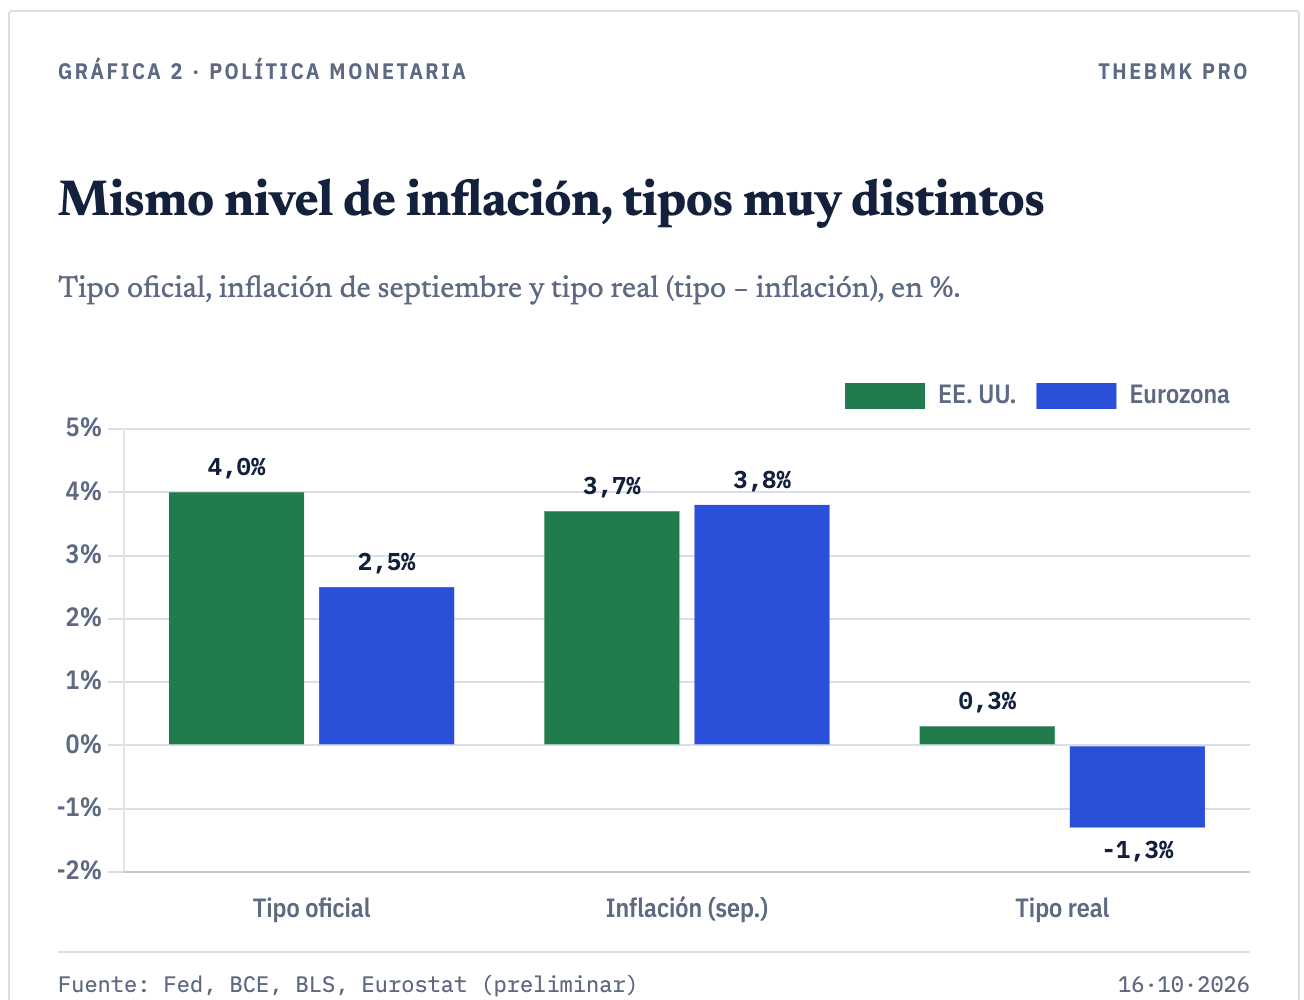
La política monetaria es uno de los principales argumentos a favor del dólar. La Reserva Federal elevó los tipos el 16 de septiembre hasta el 3,75%-4,00%, su primera subida desde 2023. El IPC estadounidense de septiembre alcanzó el 3,7%, por encima del 3,6% esperado, mientras que la inflación subyacente se situó en el 2,6%.
El dato reforzó las expectativas de nuevas subidas de tipos, aunque las probabilidades de una decisión en octubre han fluctuado desde entonces.
En Europa, el BCE también ha endurecido su política monetaria, pero se enfrenta a un dilema más complicado. La inflación ha repuntado, impulsada por la energía, mientras que el crecimiento económico sigue siendo moderado. Subir más los tipos podría contener las presiones sobre los precios, pero también frenar la actividad.
La diferencia está en las expectativas: si la Fed mantiene los tipos elevados durante más tiempo y el BCE tiene menos margen para actuar, los activos estadounidenses pueden resultar más atractivos para los inversores. Esa preferencia favorece al dólar.
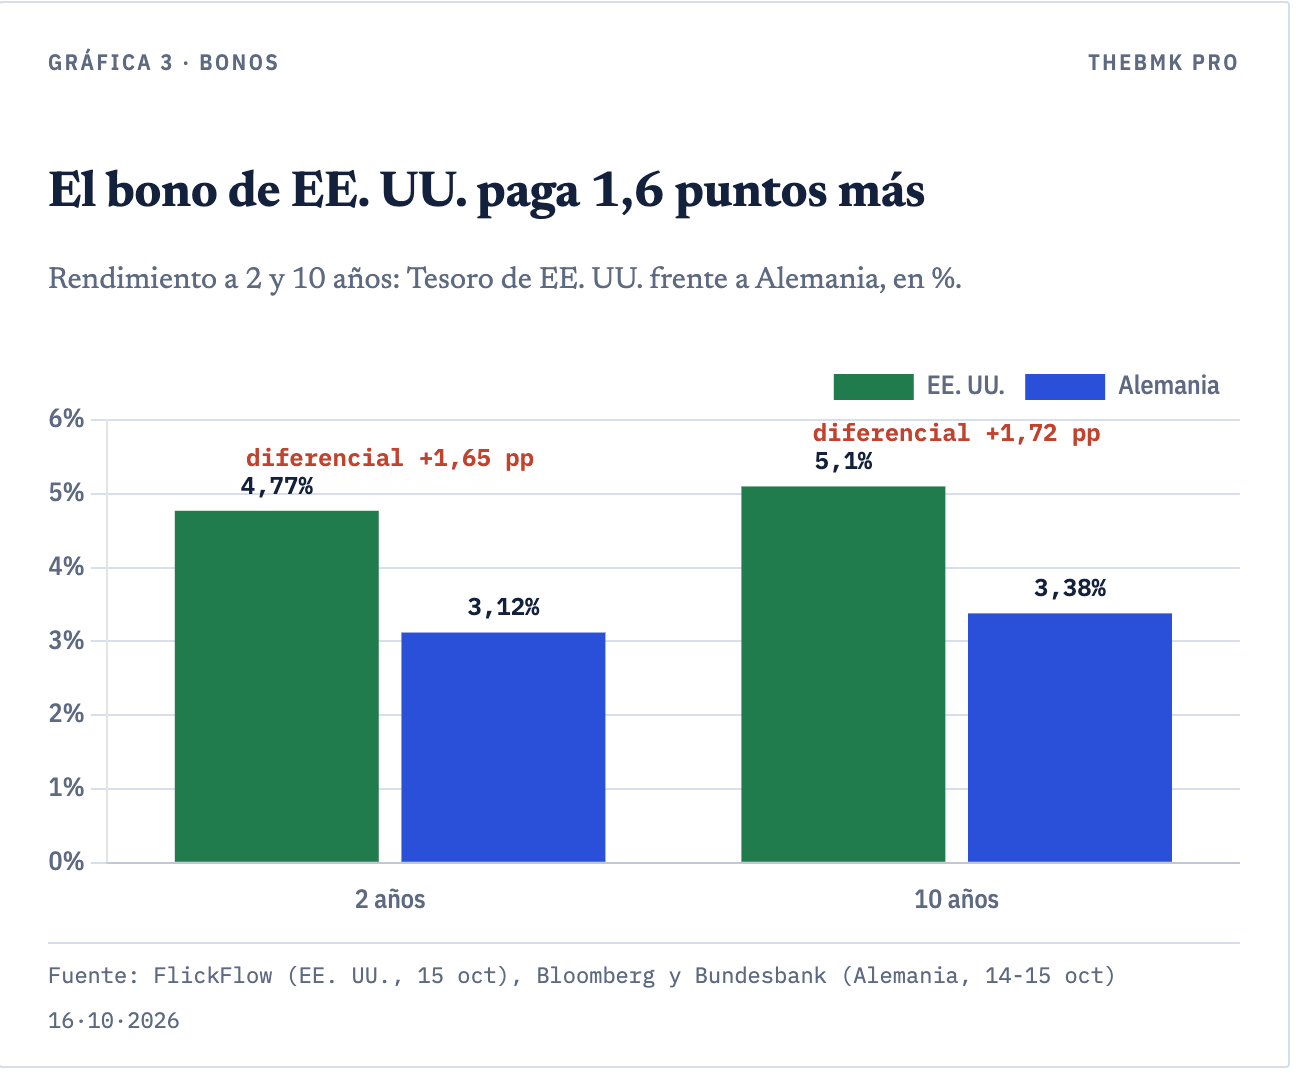
El mercado de deuda refleja esa divergencia.
Según las referencias utilizadas, el bono estadounidense a dos años rinde un 4,77%, frente al 3,1% del alemán.
En el tramo de diez años, los rendimientos son del 5,10% y el 3,38%, respectivamente.
Estas diferencias no garantizan una subida del dólar, pero ayudan a explicar por qué los inversores pueden preferir los activos estadounidenses.
El petróleo castiga más a Europa
El Brent ronda los 106 dólares por barril, con una subida importante respecto al año anterior. Las tensiones entre Estados Unidos e Irán y los riesgos para el tráfico marítimo en el estrecho de Ormuz mantienen la incertidumbre sobre el suministro.
El impacto no es igual a ambos lados del Atlántico. Estados Unidos cuenta con una producción energética propia considerable, mientras que la eurozona depende en gran medida de las importaciones.
Cuando sube el petróleo, Europa necesita destinar más recursos a comprar energía en el exterior. Como buena parte de esas operaciones se realiza en dólares, el encarecimiento del crudo también puede aumentar la demanda de la divisa estadounidense.
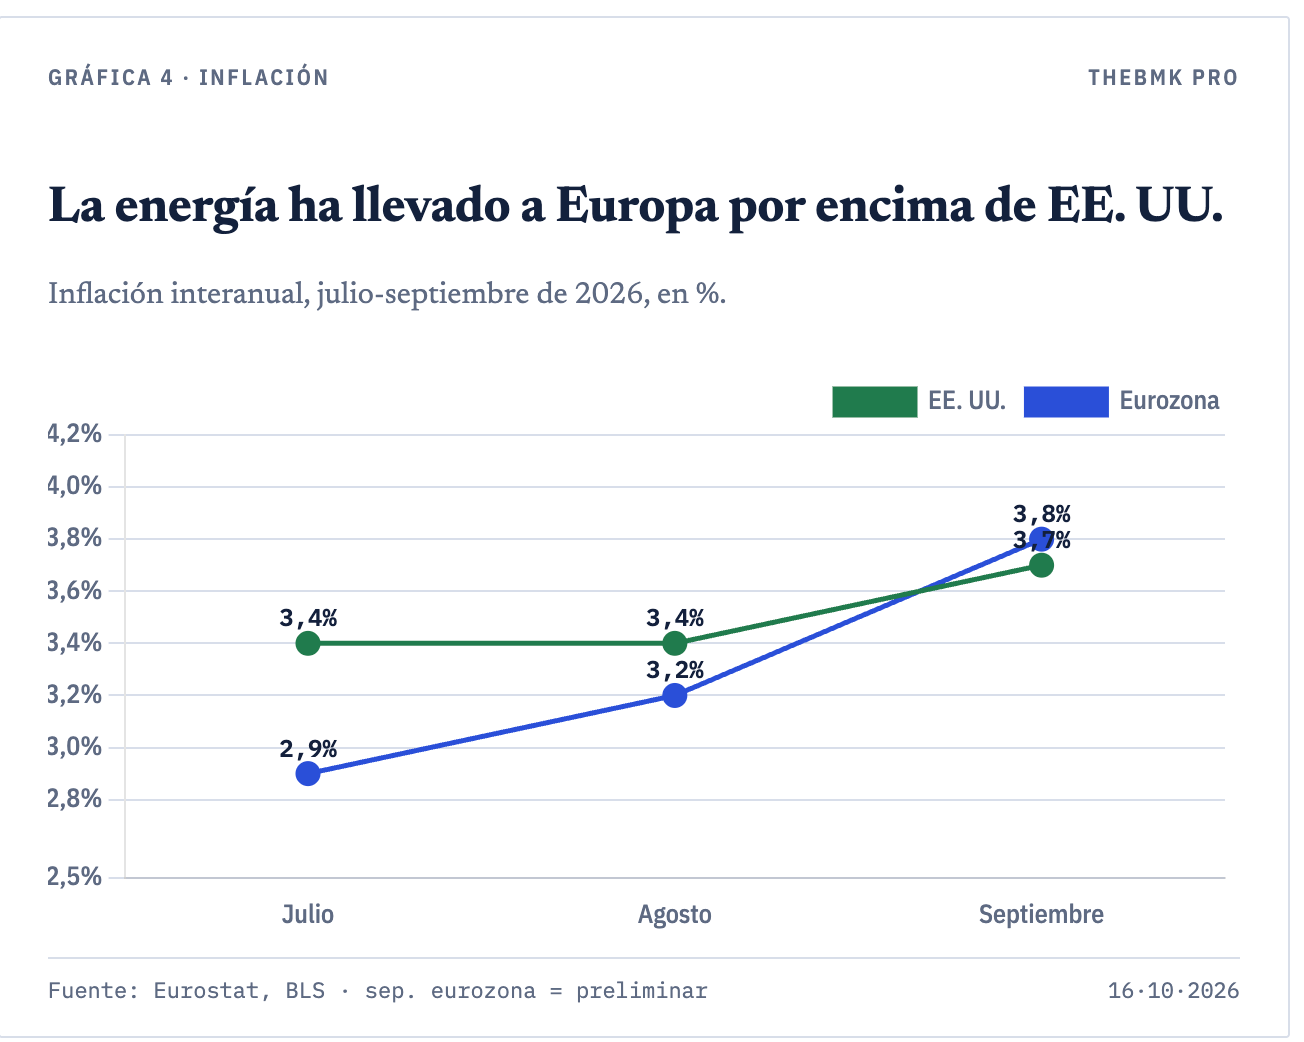
Además, la energía más cara presiona la inflación, reduce el poder adquisitivo de los hogares y eleva los costes empresariales.
En septiembre, la inflación de la eurozona alcanzó el 3,8%, frente al 3,7% de Estados Unidos.
El BCE tiene poco margen para resolver este problema. Una subida de tipos puede ayudar a contener la inflación, pero no abarata directamente el petróleo. Si endurece demasiado su política, corre el riesgo de debilitar una economía que ya crece con dificultades.
La diferencia de crecimiento también favorece a Estados Unidos: las cifras de referencia para el segundo trimestre sitúan el avance interanual de la eurozona en el 1,2%, frente al 2,1% estadounidense.
El dólar vuelve a actuar como refugio
A la presión monetaria y energética se suma la incertidumbre financiera. El encarecimiento de los seguros de impago de CoreWeave ha reavivado las dudas sobre el endeudamiento de algunas empresas vinculadas a la inteligencia artificial.
Este episodio no implica necesariamente una crisis generalizada, pero refleja una mayor preocupación por los riesgos financieros. Cuando los inversores reducen su exposición a activos arriesgados, el dólar suele beneficiarse de su liquidez y de su papel como principal moneda de reserva internacional.
El índice dólar (DXY) se sitúa en torno a 102, según las referencias de mercado utilizadas en este análisis. Su avance confirma que la presión no se limita al euro.
El euro no es la única moneda que cae
El comportamiento del resto de las divisas refuerza esta lectura. Durante el último mes, el dólar australiano ha perdido más terreno que el euro, mientras que la libra, el yen y el dólar canadiense también han retrocedido. El franco suizo ha mostrado una mayor resistencia.
El rebote del jueves encaja con esta dinámica. La moderación de los rendimientos de los bonos estadounidenses y el enfriamiento de algunas apuestas sobre nuevas subidas de tipos dieron un respiro al euro.
No fue necesario que mejoraran las perspectivas europeas: bastó con que el dólar perdiera algo de fuerza. Esa dependencia de las noticias estadounidenses seguirá siendo clave para entender los próximos movimientos del cruce.
Qué vigilar en los próximos días
16 de octubre: inflación final de la eurozona y datos estadounidenses de precios de importación y producción industrial.
27 y 28 de octubre: reunión de la Fed. Una nueva subida podría reforzar al dólar, mientras que un mensaje más moderado aliviaría la presión.
29 de octubre: decisión del BCE. Una postura más restrictiva de lo esperado podría dar apoyo al euro.
Petróleo y Ormuz: una desescalada que reduzca el precio del crudo aliviaría especialmente la presión sobre Europa.
Conclusión: un rebote no cambia la tendencia
El EUR/USD no cae únicamente por los problemas de Europa.
La divergencia entre las expectativas de la Fed y el BCE, el encarecimiento de la energía y la búsqueda de refugio están favoreciendo al dólar de forma simultánea.
Europa tiene debilidades propias, especialmente su menor dinamismo económico y su dependencia energética. Sin embargo, la caída de otras divisas demuestra que la fortaleza estadounidense también explica buena parte del movimiento.
Para que el euro recupere terreno de forma sostenida, tendrá que cambiar alguno de esos factores: una Fed más moderada, un BCE más restrictivo o una bajada significativa del petróleo. Hasta entonces, el rebote del jueves puede ser simplemente una pausa dentro de una tendencia que sigue siendo bajista.
Nos vemos en la próxima,
TheBenchMark.