
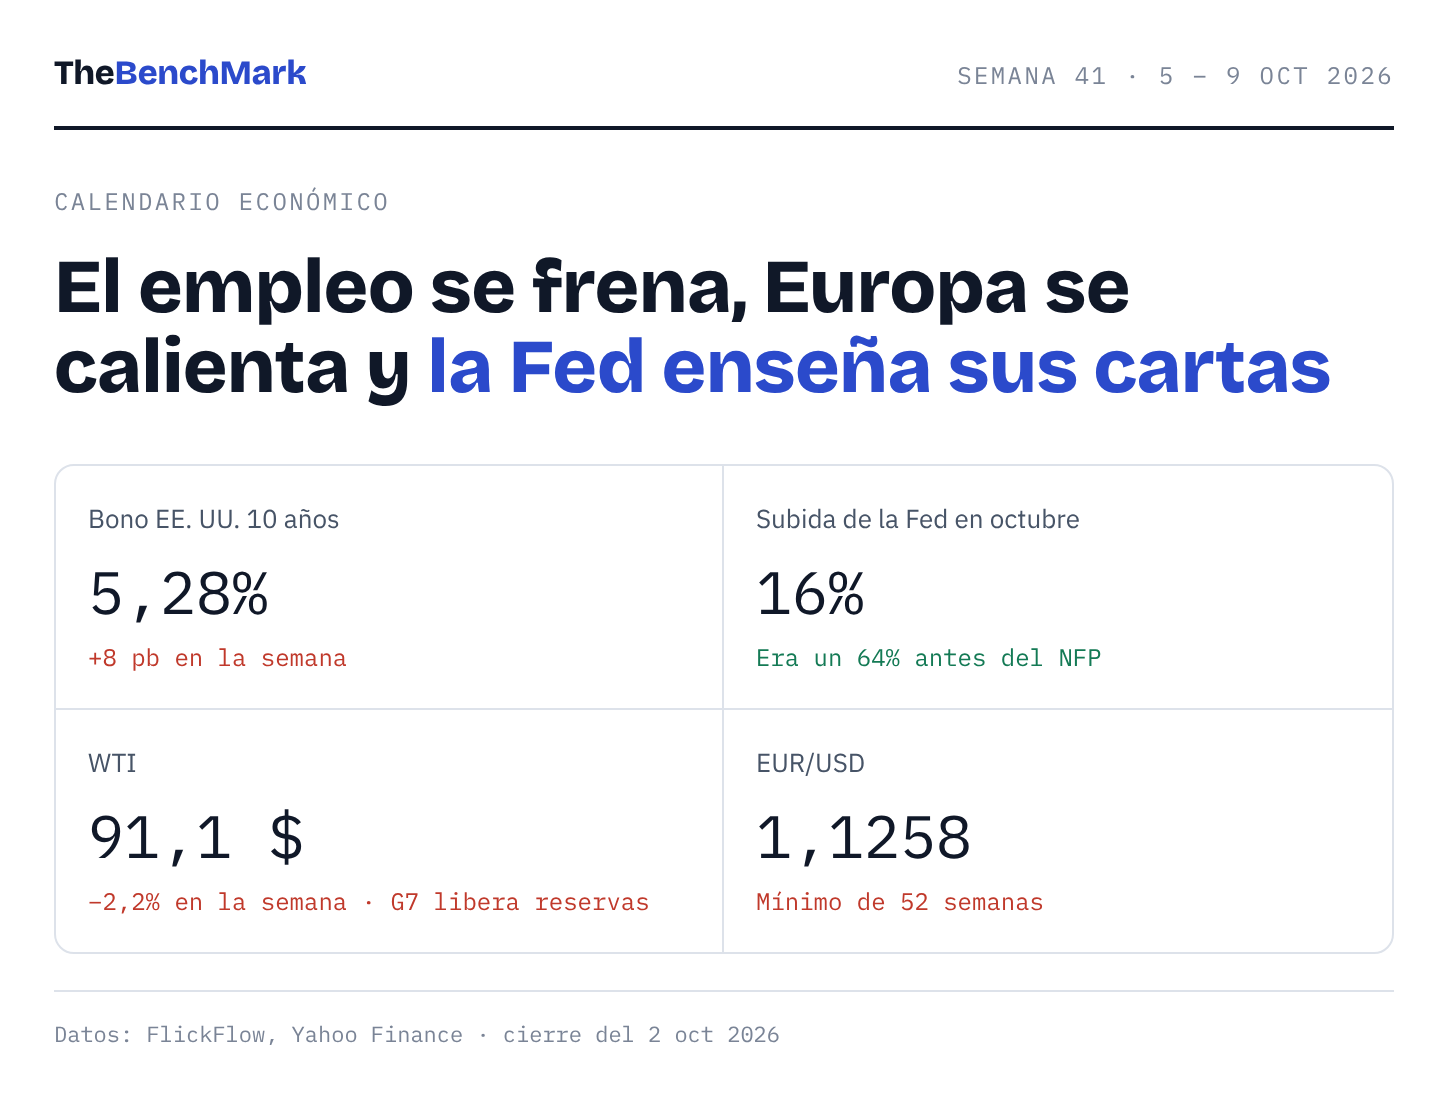
Empezamos mes de octubre con nueva edición de Calendario Económico.
Esta semana, pocos datos y mucha Fed: actas el miércoles, subastas de bonos y el arranque de resultados con PepsiCo y Delta.
Lo que nos dejó la semana pasada
El marcador de la semana de la inflación
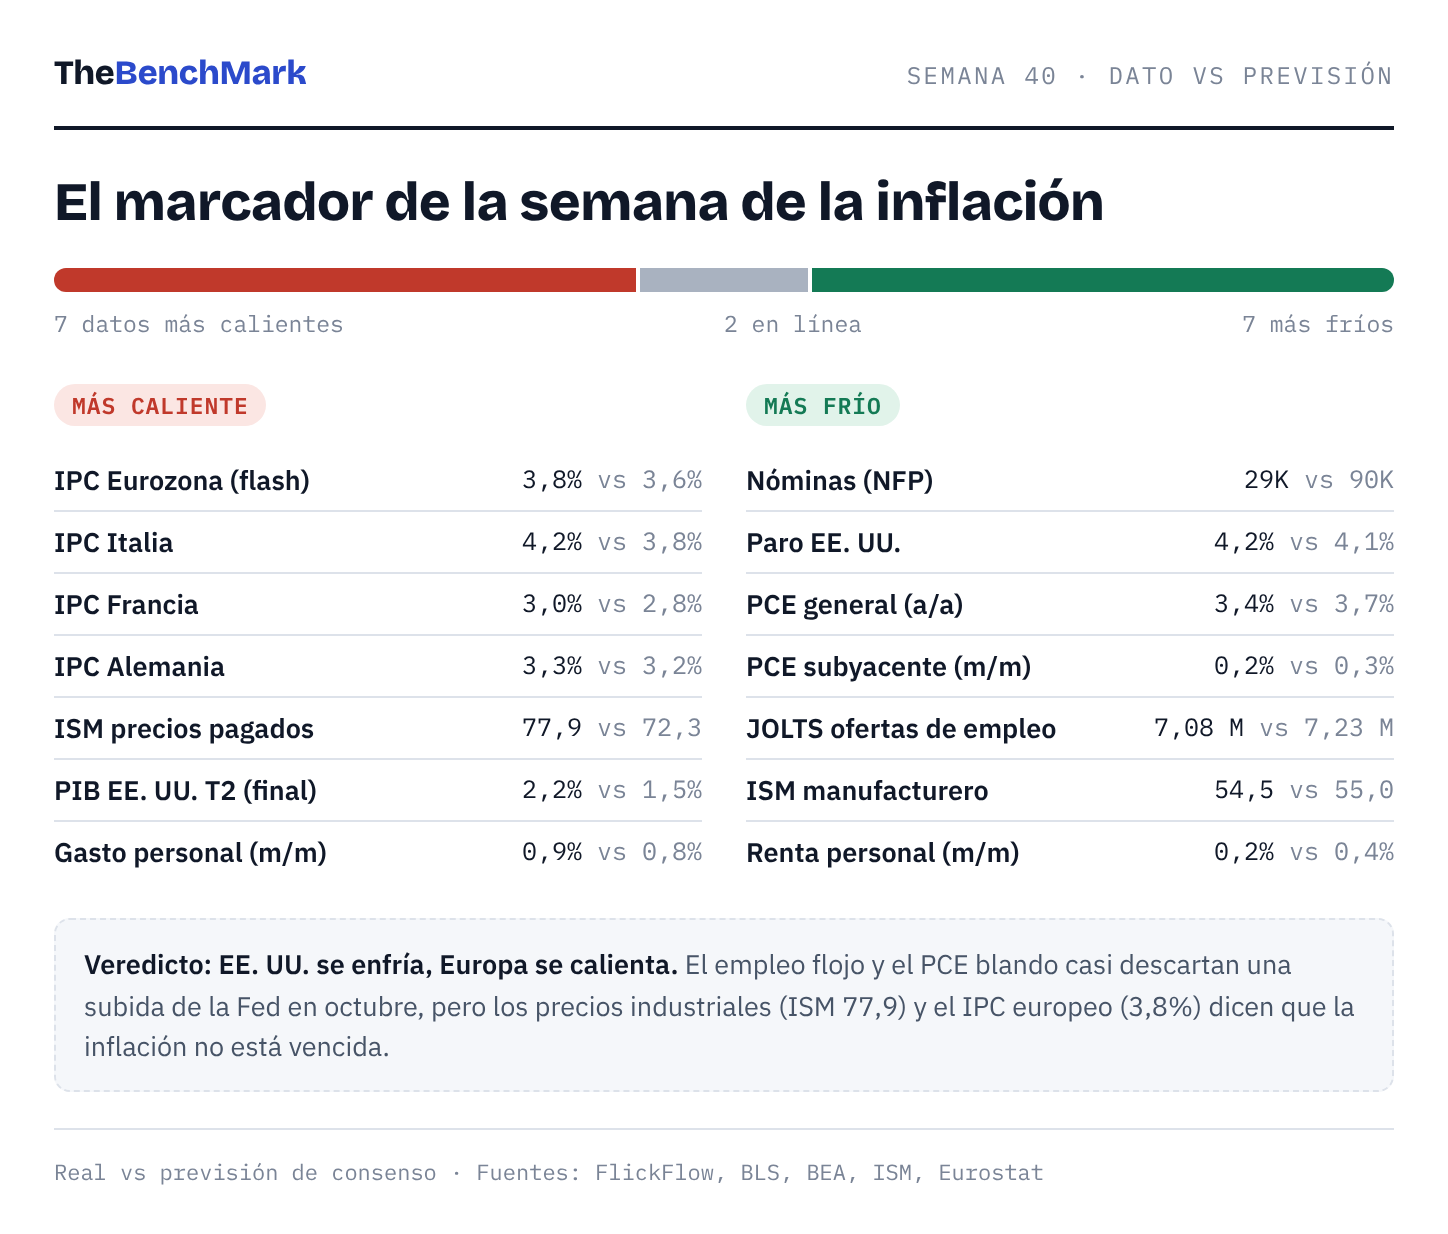
Más frío, en EE. UU.: solo 29.000 empleos frente a 90.000 esperados (con 60.000 de revisiones a la baja) y un PCE del 3,4% frente al 3,7% previsto. JOLTS, ISM manufacturero y renta personal también decepcionaron.
Más caliente: la inflación de la Eurozona sube al 3,8%, la más alta desde 2023, y los precios pagados del ISM saltan a 77,9. El PIB y el gasto personal, también por encima de lo esperado.
Veredicto: el mercado se queda con la parte fría. La probabilidad de otra subida de la Fed el 28 de octubre pasa del 64% al 16%, aunque la inflación no está vencida. El RBA subió al 4,60%, como se esperaba.
Lo que movió de verdad el mercado
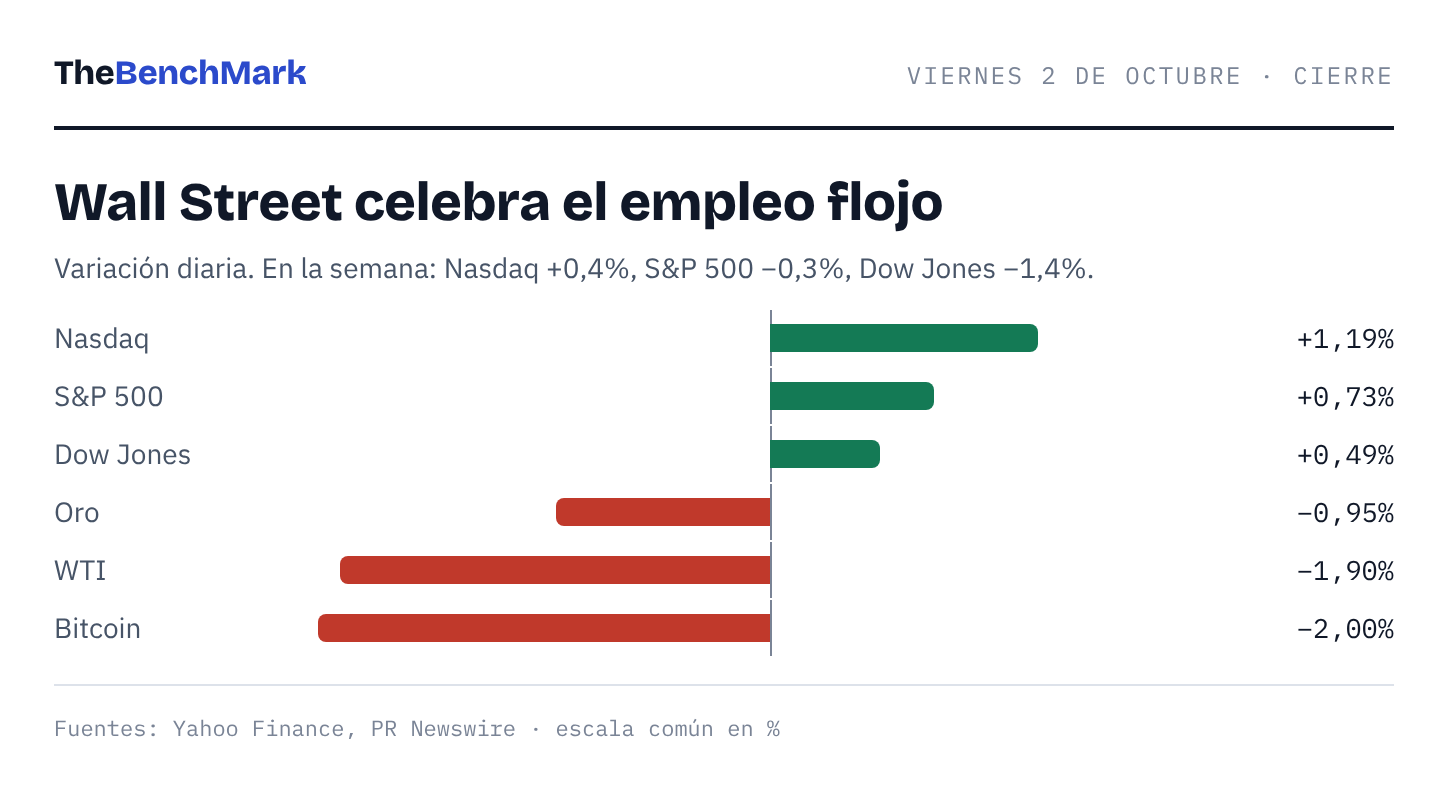
El viernes, Wall Street celebró el mal dato de empleo (Nasdaq +1,2%).
¿Por qué?
Con la Fed subiendo tipos, menos empleo significa menos motivos para seguir subiendo: la probabilidad de octubre cayó del 64% al 16%.
Y no asusta como recesión, porque se sigue creando empleo y el paro se mantiene en el 4,2%. Las tecnológicas, las más sensibles a los tipos, fueron las grandes ganadoras.
A pesar de ello la semana terminó de forma mixta:
Petróleo. El G7 liberará 100 millones de barriles en cuatro meses y el WTI cae a 91,1 $. Pero Irán insiste en que Ormuz seguirá cerrado.
Bonos. El 10 años sube 8 pb en la semana pese al empleo flojo. Lo pagan el oro (−0,9% el viernes) y Bitcoin (−2%).
Los eventos que importan esta semana
Solo 8 datos de impacto alto: semana ligera de cifras, pero pesada de Fed y de bonos.
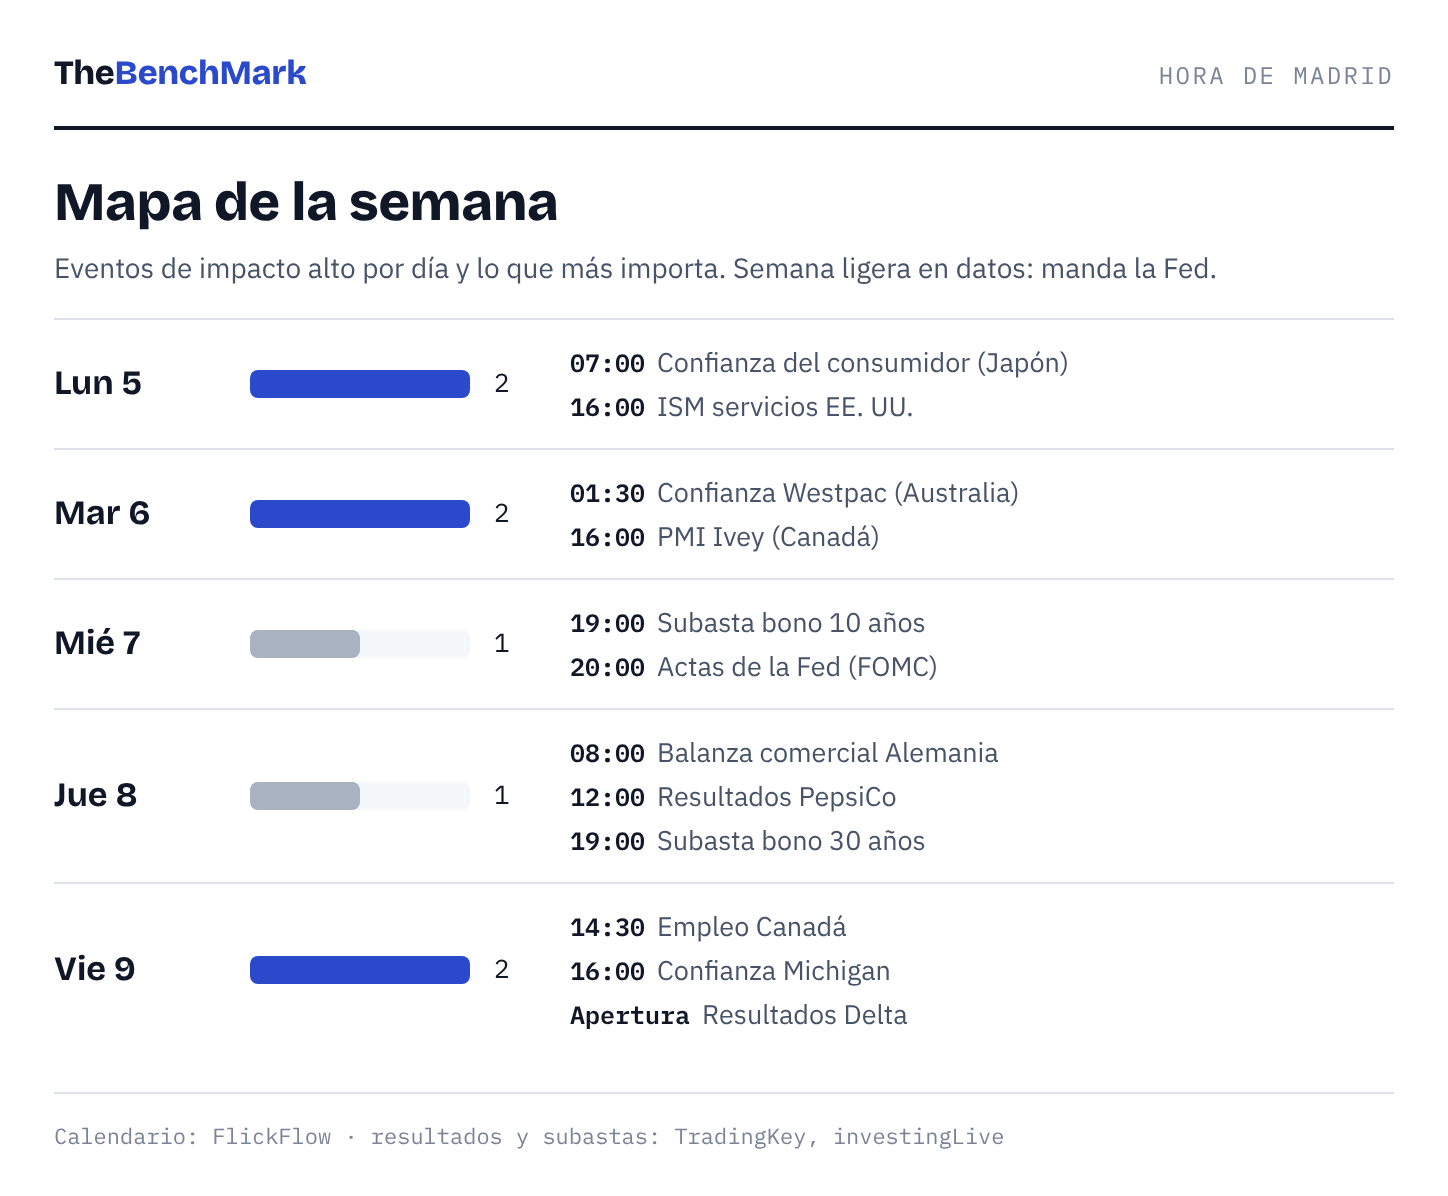
Lunes 5 · ISM de servicios

Se espera 55,7 frente a 55,4, pero lo importante es el subíndice de precios. Si repite el salto del manufacturero, bonos y dólar arriba y oro y cripto abajo. Si baja, se confirma el enfriamiento.
Miércoles 7 · Actas de la Fed
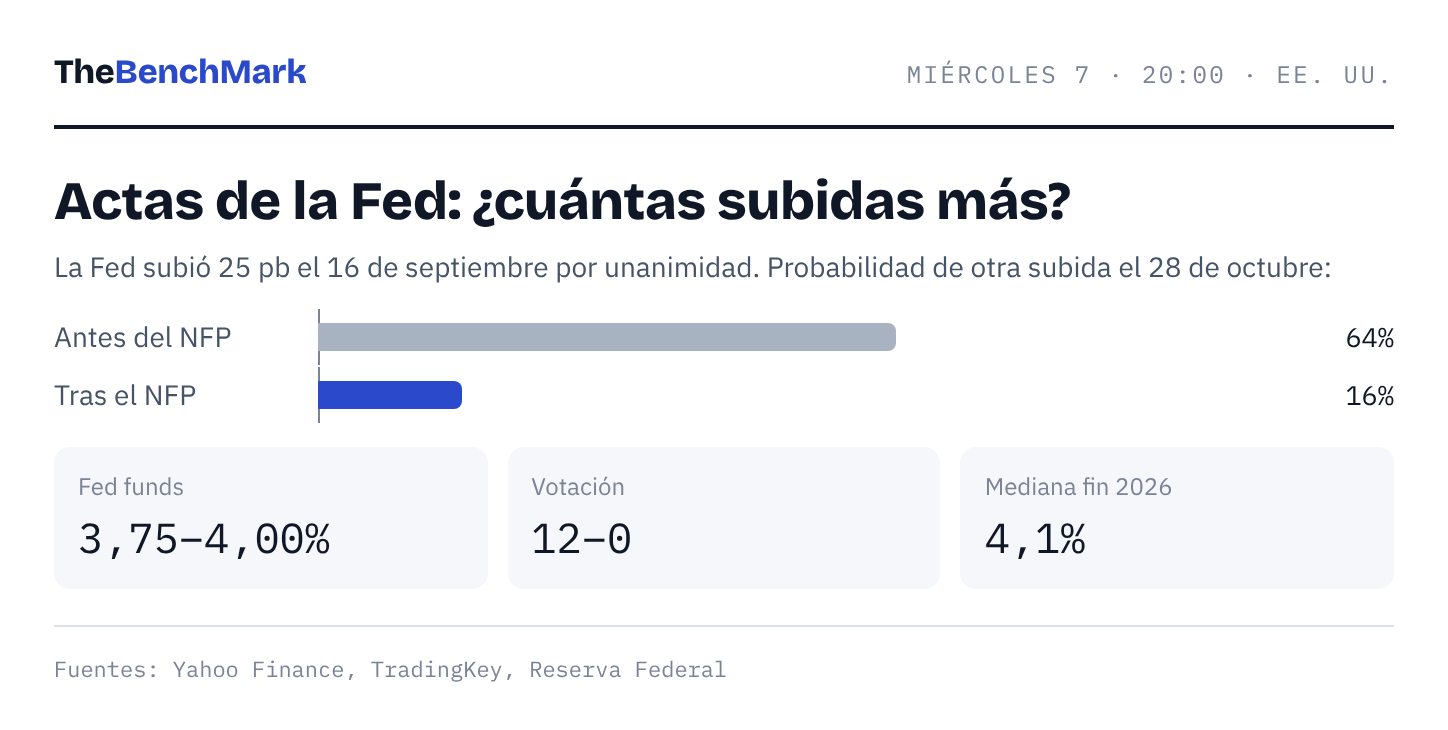
En septiembre la Fed subió 25 pb, hasta el 3,75–4,00%, con los 12 votos a favor, y su mediana apunta a un 4,1% a final de año: otra subida más.
Las actas dirán dos cosas: cuántos miembros apoyan seguir subiendo y cómo leen el impacto del petróleo en la inflación.
Miércoles 7 y jueves 8 · Subastas de bonos
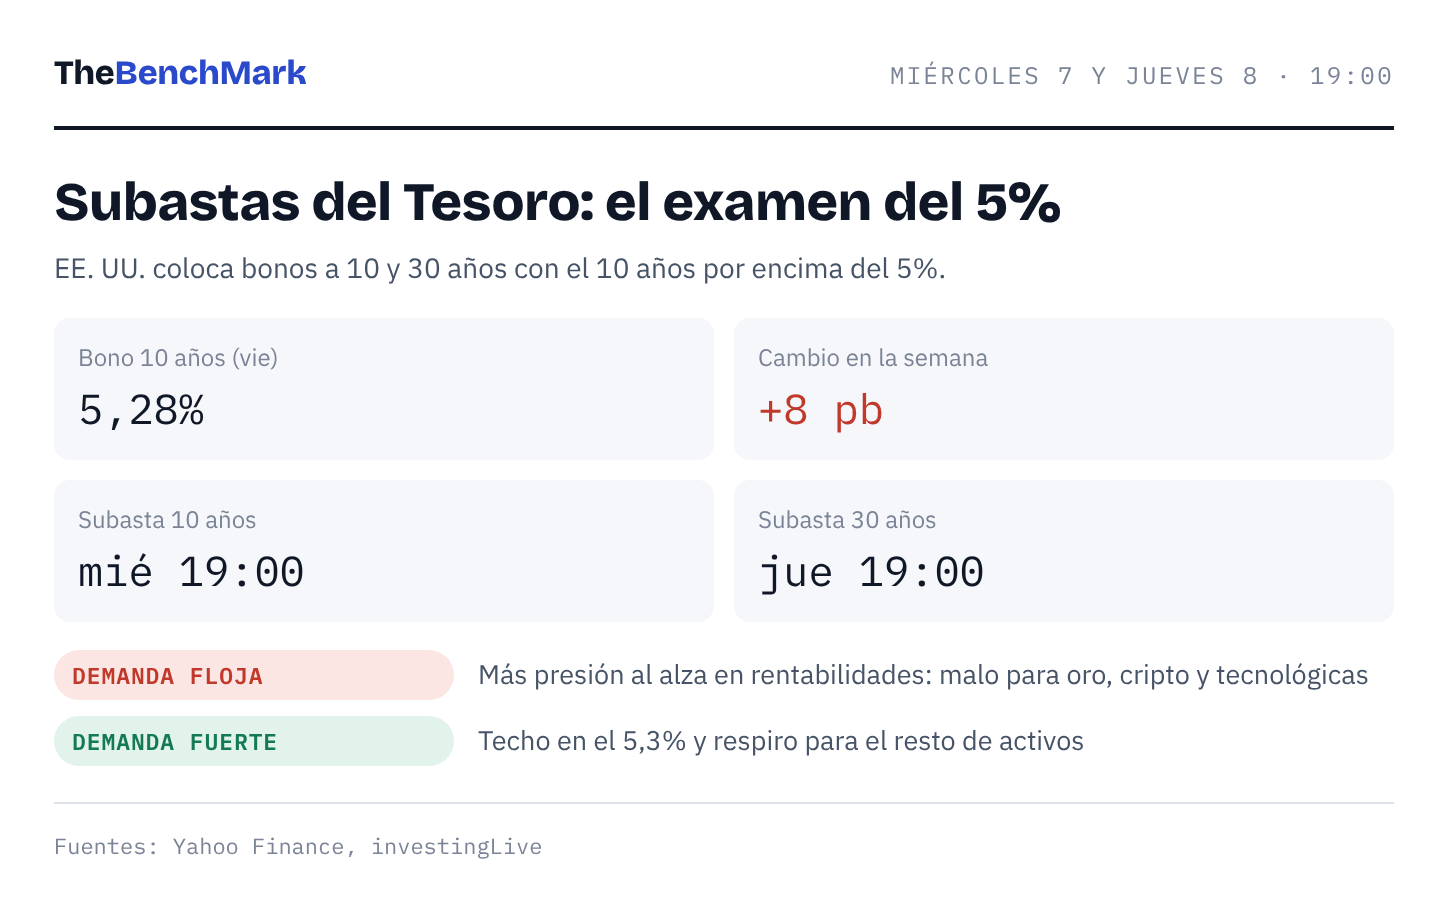
El Tesoro coloca bonos a 10 y 30 años. Que el 10 años no bajara con un NFP de 29.000 dice mucho. Una demanda floja lo empujaría por encima del 5,3%, y eso lo pagan el oro, las cripto y las tecnológicas.
Jueves 8 · antes de la apertura · PepsiCo
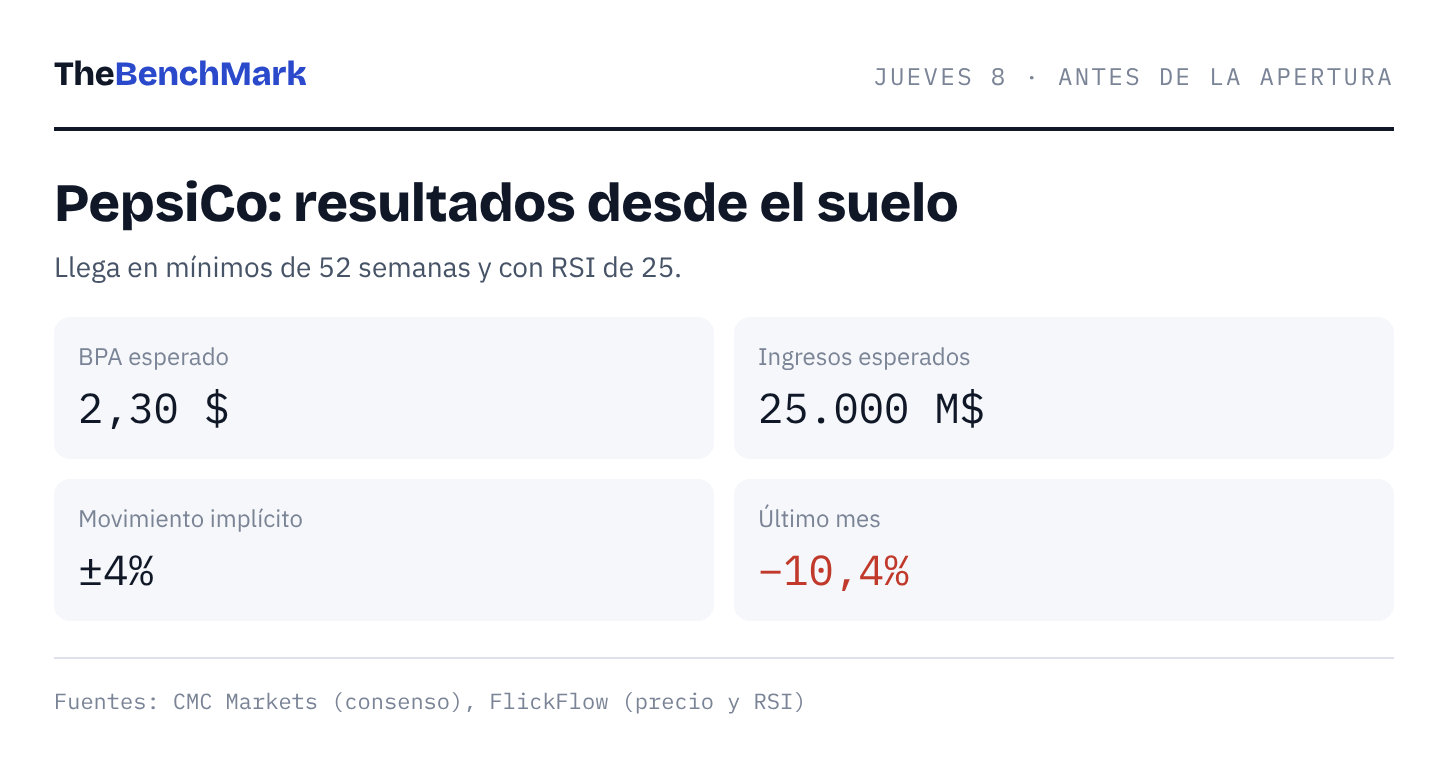
Se espera un BPA de 2,30 $ e ingresos de 25.000 M$. Llega en mínimos de 52 semanas y en sobreventa: con el listón tan bajo, unas cifras decentes pueden bastar para un rebote.
Viernes 9 · 14:30 · Empleo en Canadá
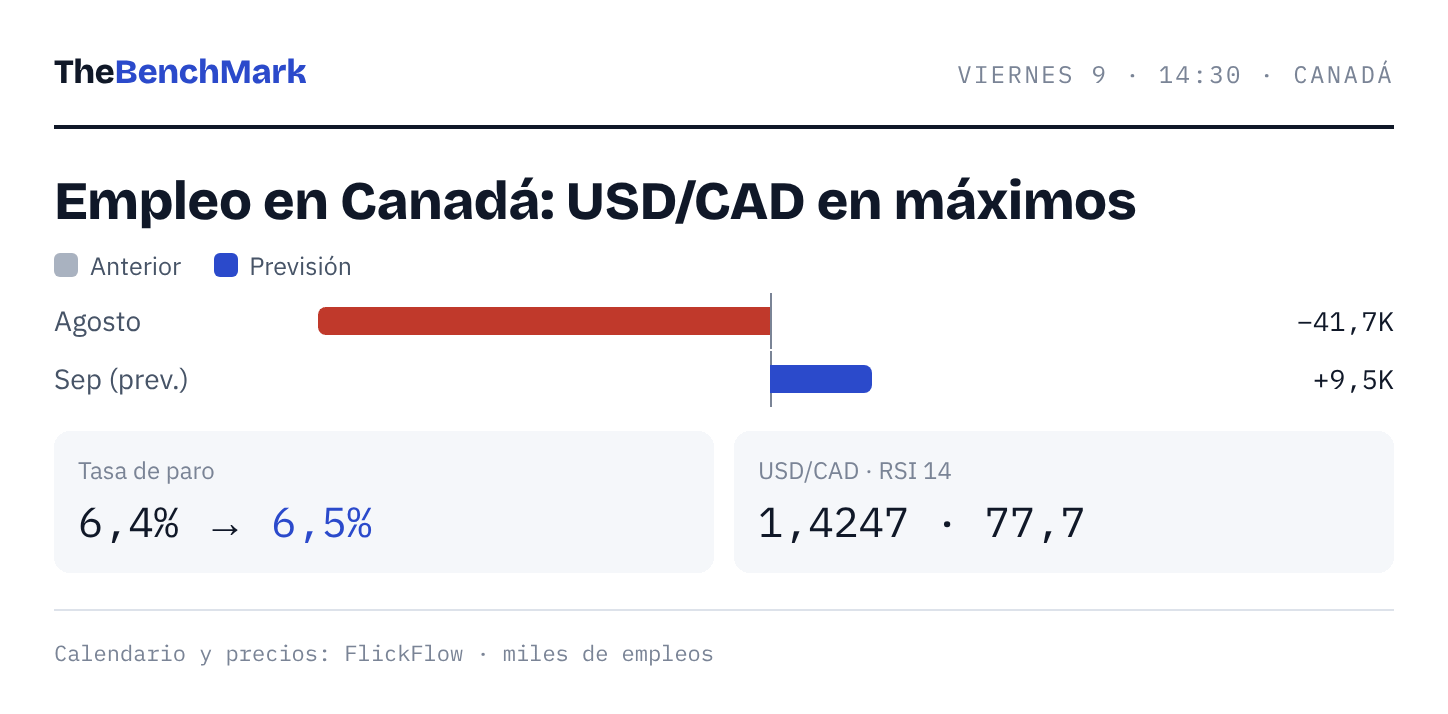
Tras perder 41.700 empleos en agosto, se espera una creación de 9.500. El USD/CAD llega en su máximo de 52 semanas con RSI de 78: un dato bueno puede provocar una corrección rápida.
Radar de mercado
Los activos con más papeletas para moverse, cada uno con su catalizador en el calendario.
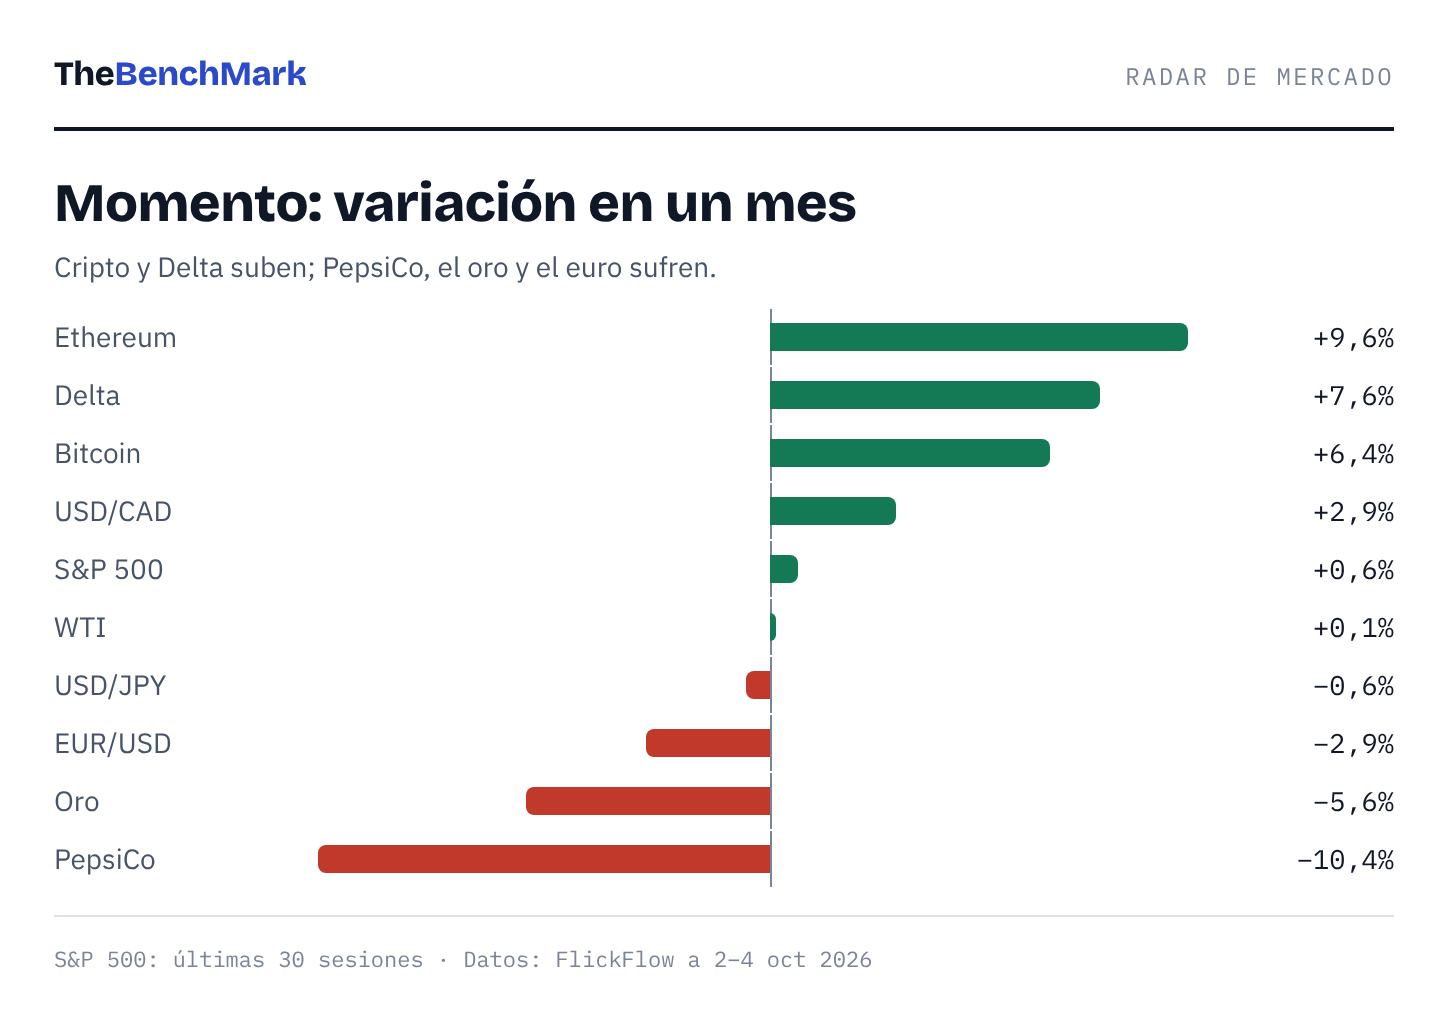
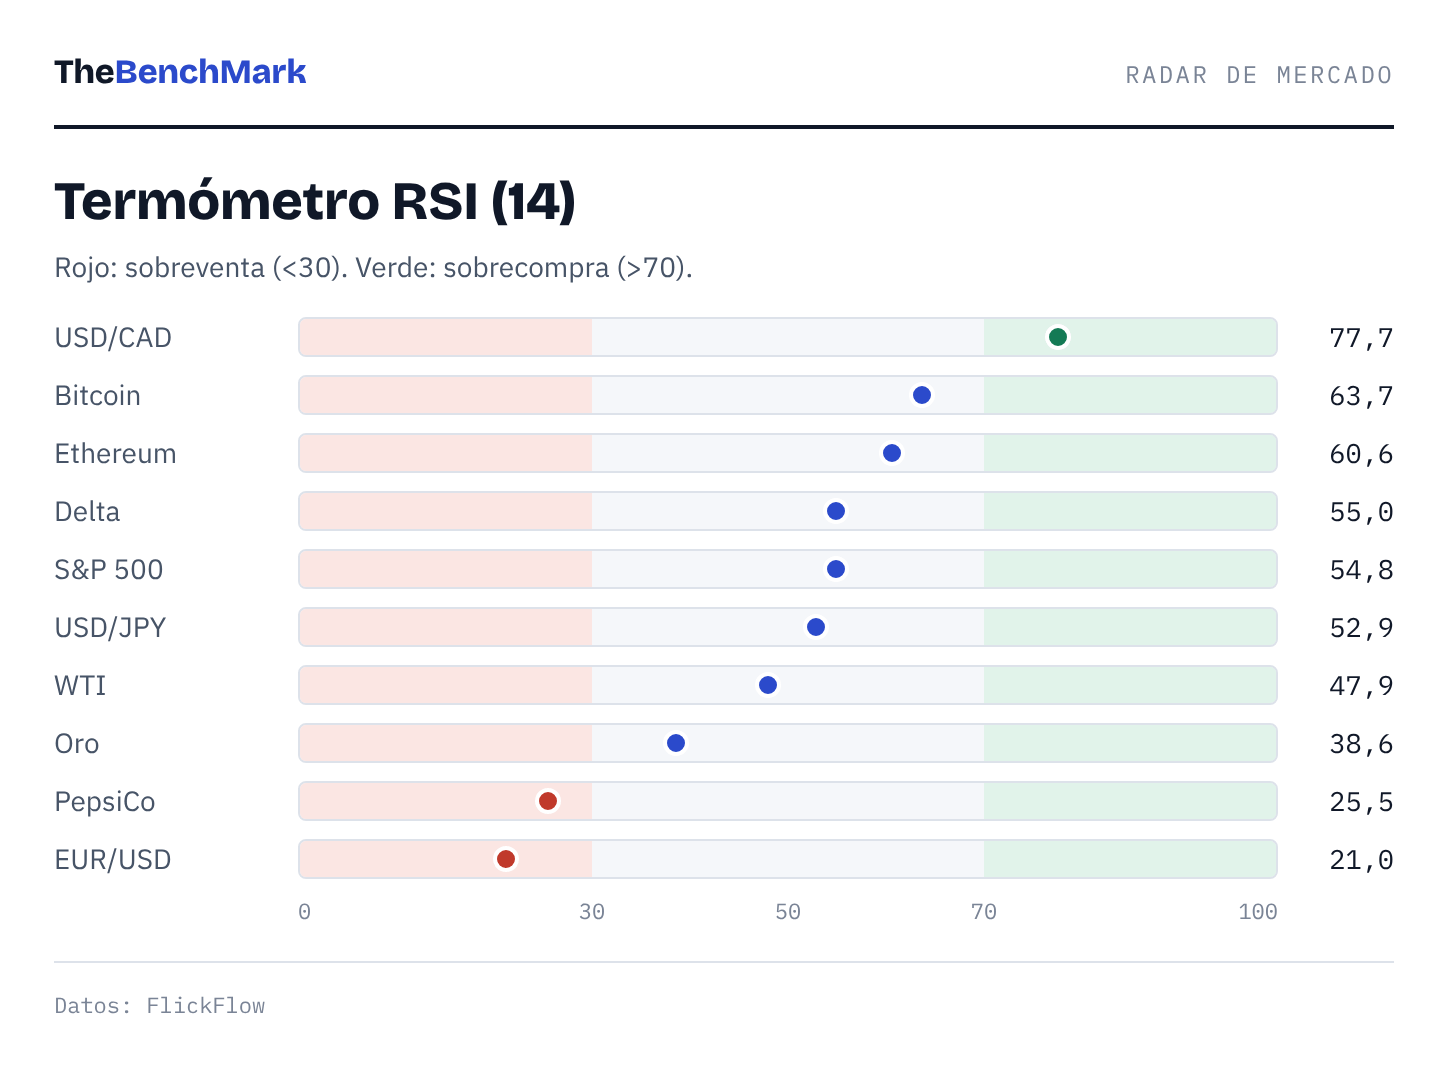
Hay tres extremos: EUR/USD y PepsiCo en sobreventa, y USD/CAD en sobrecompra.
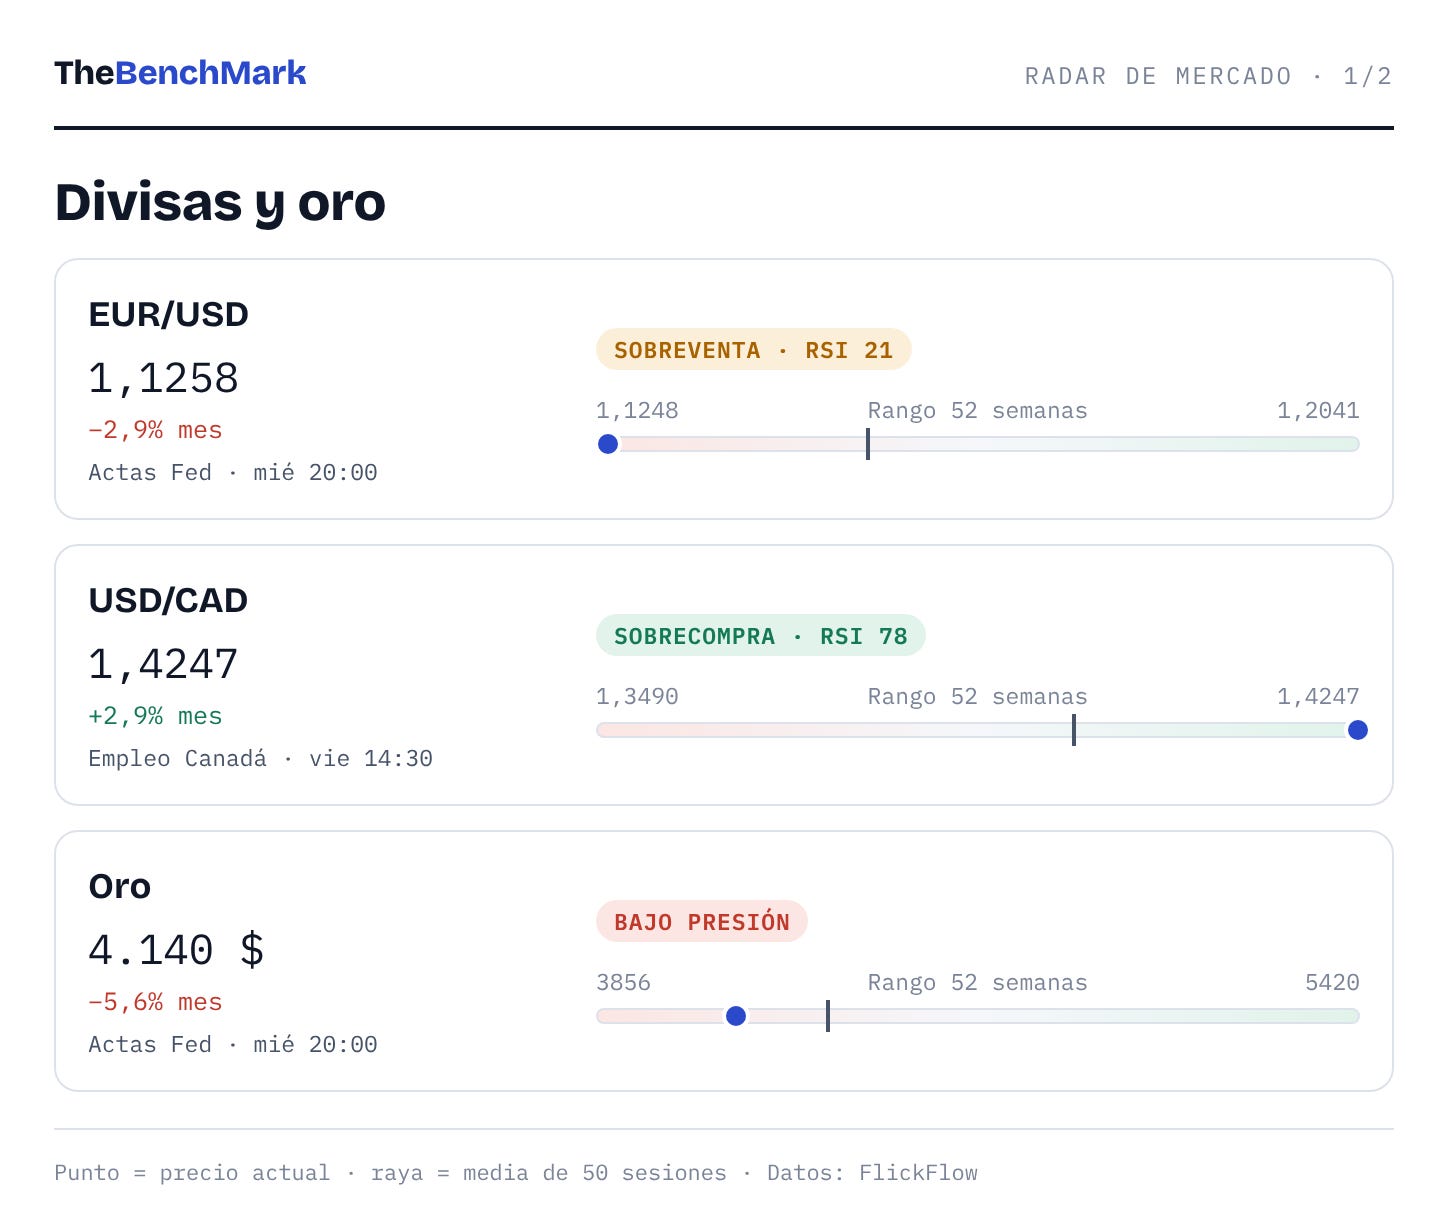
EUR/USD (1,1258). En mínimos de 52 semanas. Si las actas suenan menos duras tras el NFP, hay margen para un rebote técnico.
USD/CAD (1,4247). En máximos de 52 semanas. El empleo canadiense decide si sigue o corrige.
Oro (4.140 $). Por debajo de su media de 50 sesiones. Necesita que las rentabilidades bajen: las subastas son el examen.
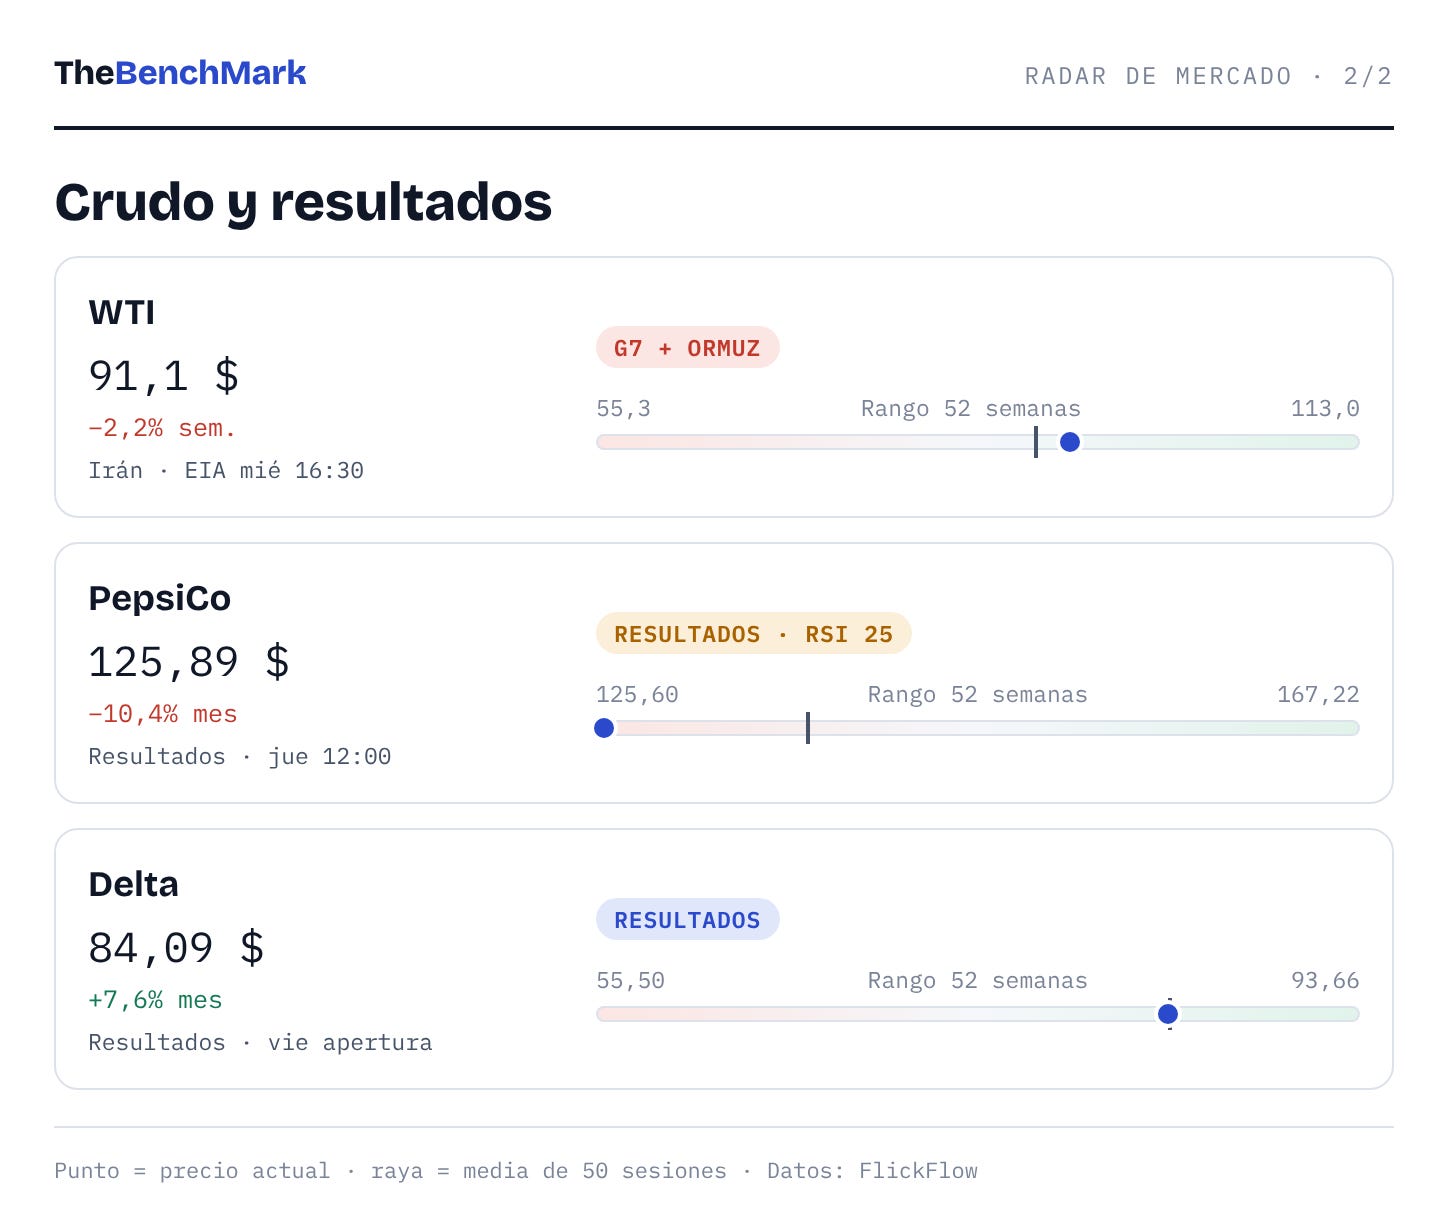
WTI (91,1 $). Entre las reservas del G7 (a la baja) y Ormuz cerrado (al alza).
PepsiCo y Delta. Resultados jueves y viernes: la primera desde el suelo, la segunda justo en su media de 50 sesiones.
Resumen en una línea: el empleo ha quitado presión a la Fed, pero los bonos no se relajan. Si las actas y las subastas confirman que lo peor ha pasado, el oro y el euro tienen margen para rebotar; si no, manda el dólar.
Nos vemos en la próxima,
TheBenchMark.