
Lo que nos dejó la semana pasada
Las actas de la Fed: el marcador
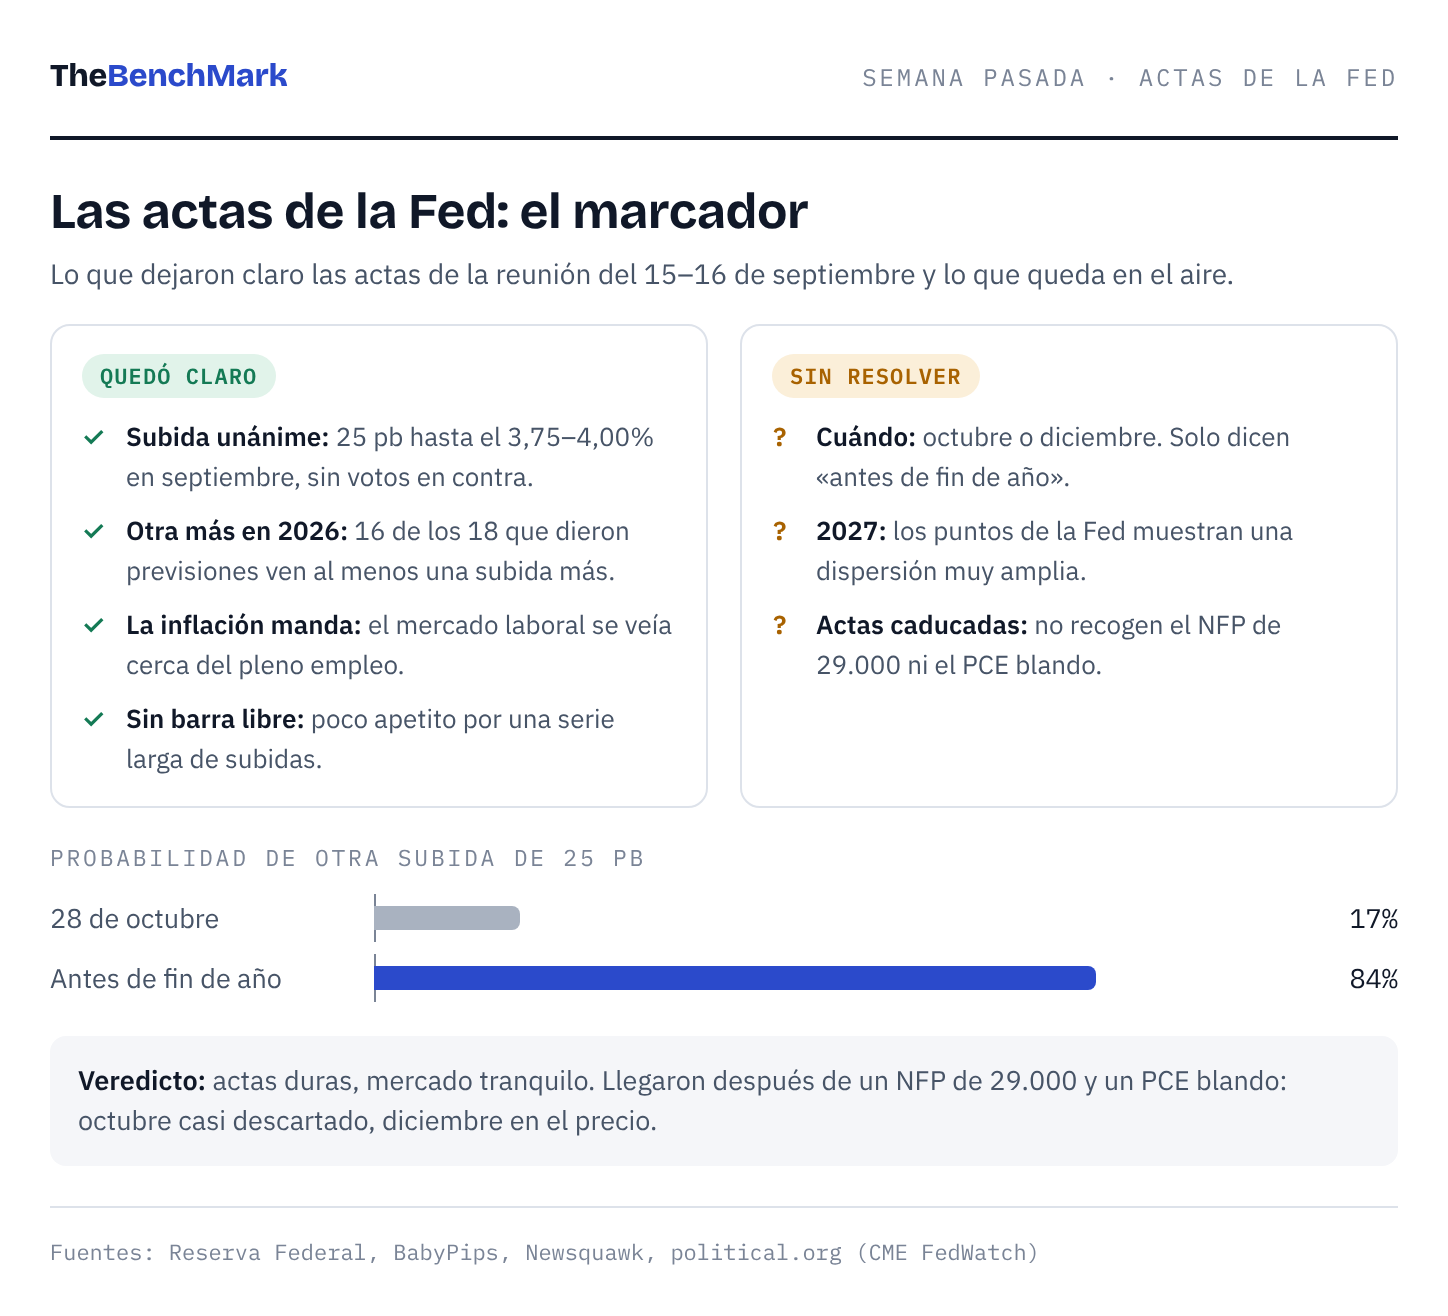
Lo que quedó claro: la subida de septiembre al 3,75–4,00% fue unánime y 16 de los 18 miembros que dieron previsiones ven al menos otra más en 2026. La inflación sigue siendo la prioridad, aunque nadie quiere una serie larga de subidas.
Lo que queda en el aire: el cuándo. Las actas solo dicen «antes de fin de año», y para 2027 hay una dispersión enorme. Además, llegaron caducadas: se escribieron antes del NFP de 29.000 y del PCE blando.
Veredicto: actas duras, mercado tranquilo. La probabilidad de subida el 28 de octubre se queda en torno al 17%, pero la de una subida antes de fin de año ronda el 84%. Diciembre ya está en el precio; octubre depende del IPC del miércoles.
Lo que movió de verdad el mercado
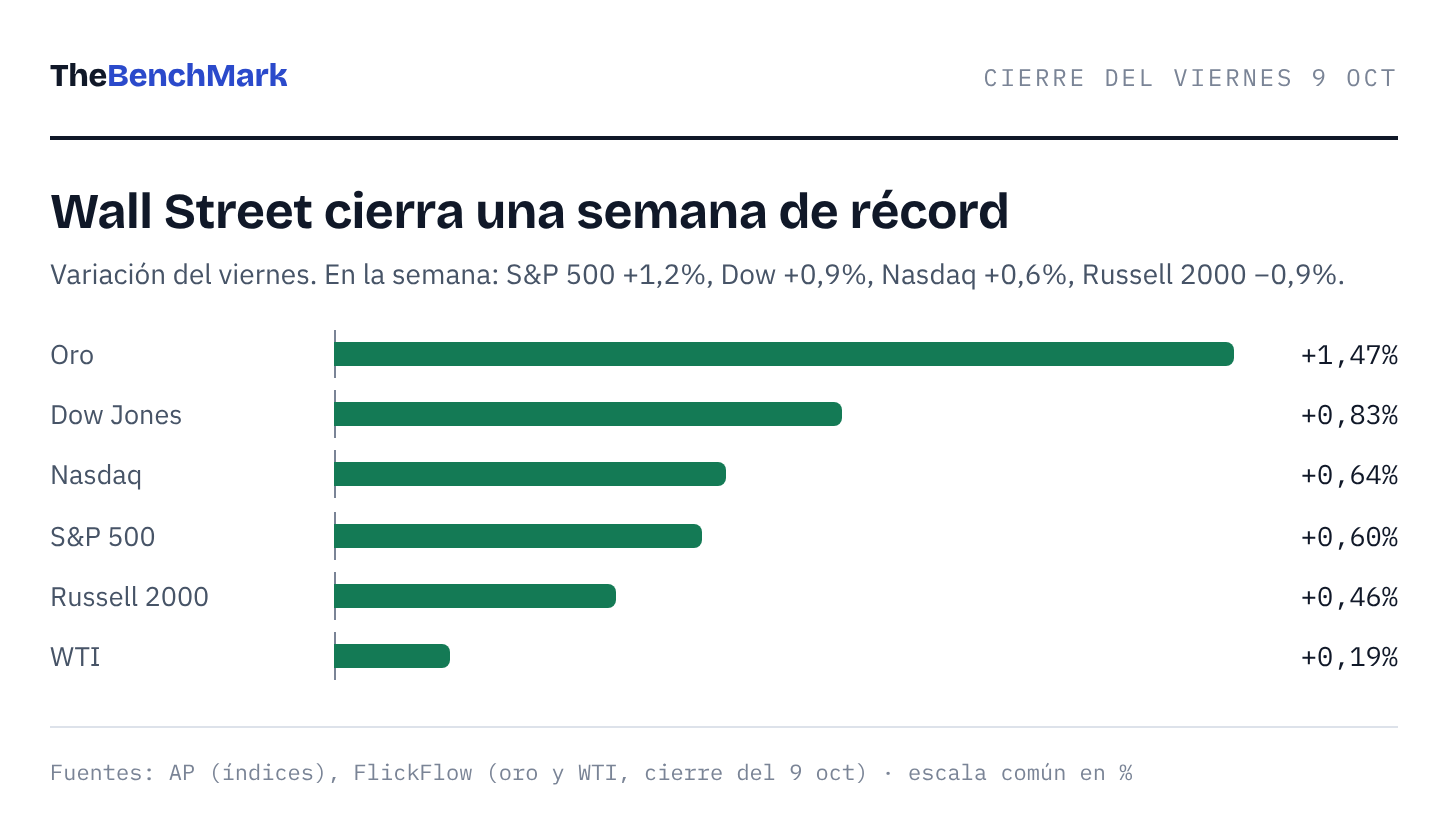
Semana de récord en Wall Street: S&P 500 +1,2%, Dow +0,9% y Nasdaq +0,6%. El viernes todo verde y el oro rebotó un 1,5%. Pero el camino no fue limpio:
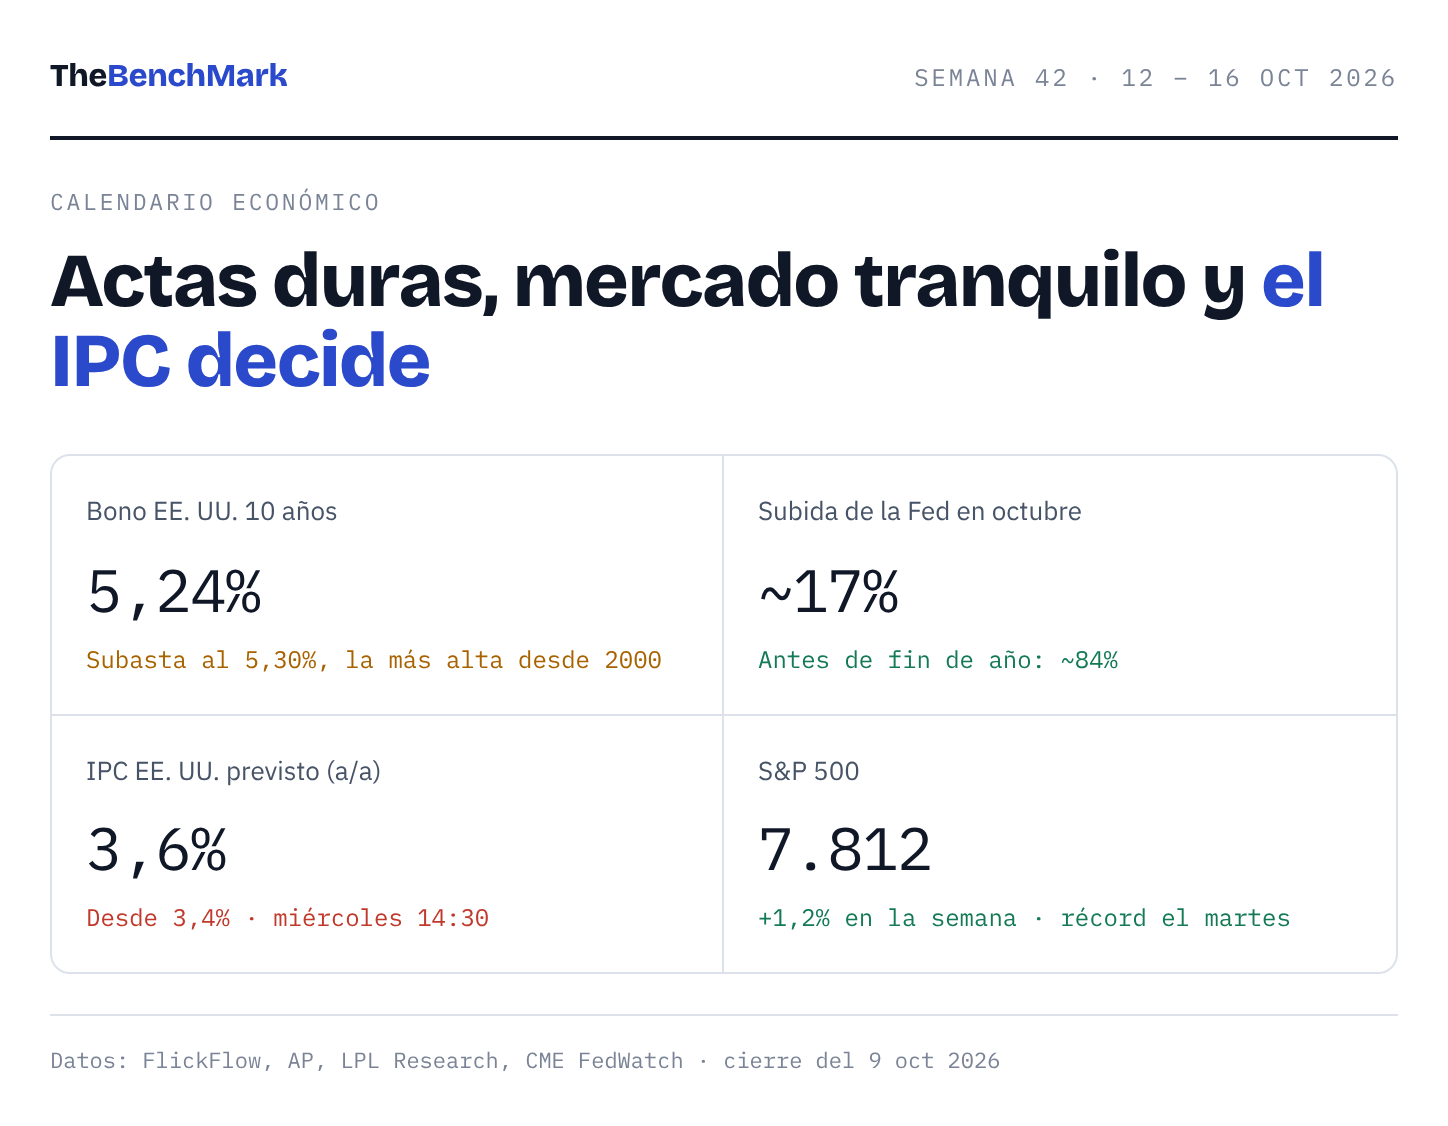
Bonos. El 10 años tocó máximos desde 2002 y el Tesoro colocó su subasta a 10 años al 5,30%, la más alta desde 2000. La demanda fue fuerte y los bonos cortaron cinco semanas seguidas de pérdidas. Cierra en el 5,24%.
Inteligencia artificial. El jueves la tecnología cayó un 2,1% (Nasdaq −1,25%) por dudas sobre los ingresos de OpenAI, que luego reafirmó sus previsiones.
Petróleo. Ataques a buques en Ormuz y el huracán Isaías, que paró 1,3 M de barriles diarios en el Golfo de México. El WTI saltó un 3,2% el jueves y cierra en 91,7 $.
Consumo. La confianza de Michigan cae a mínimos de cinco meses.
Los eventos que importan esta semana
17 publicaciones de impacto alto, concentradas entre el martes y el jueves. El lunes es Columbus Day: los bonos de EE. UU. no cotizan, aunque la bolsa abre.
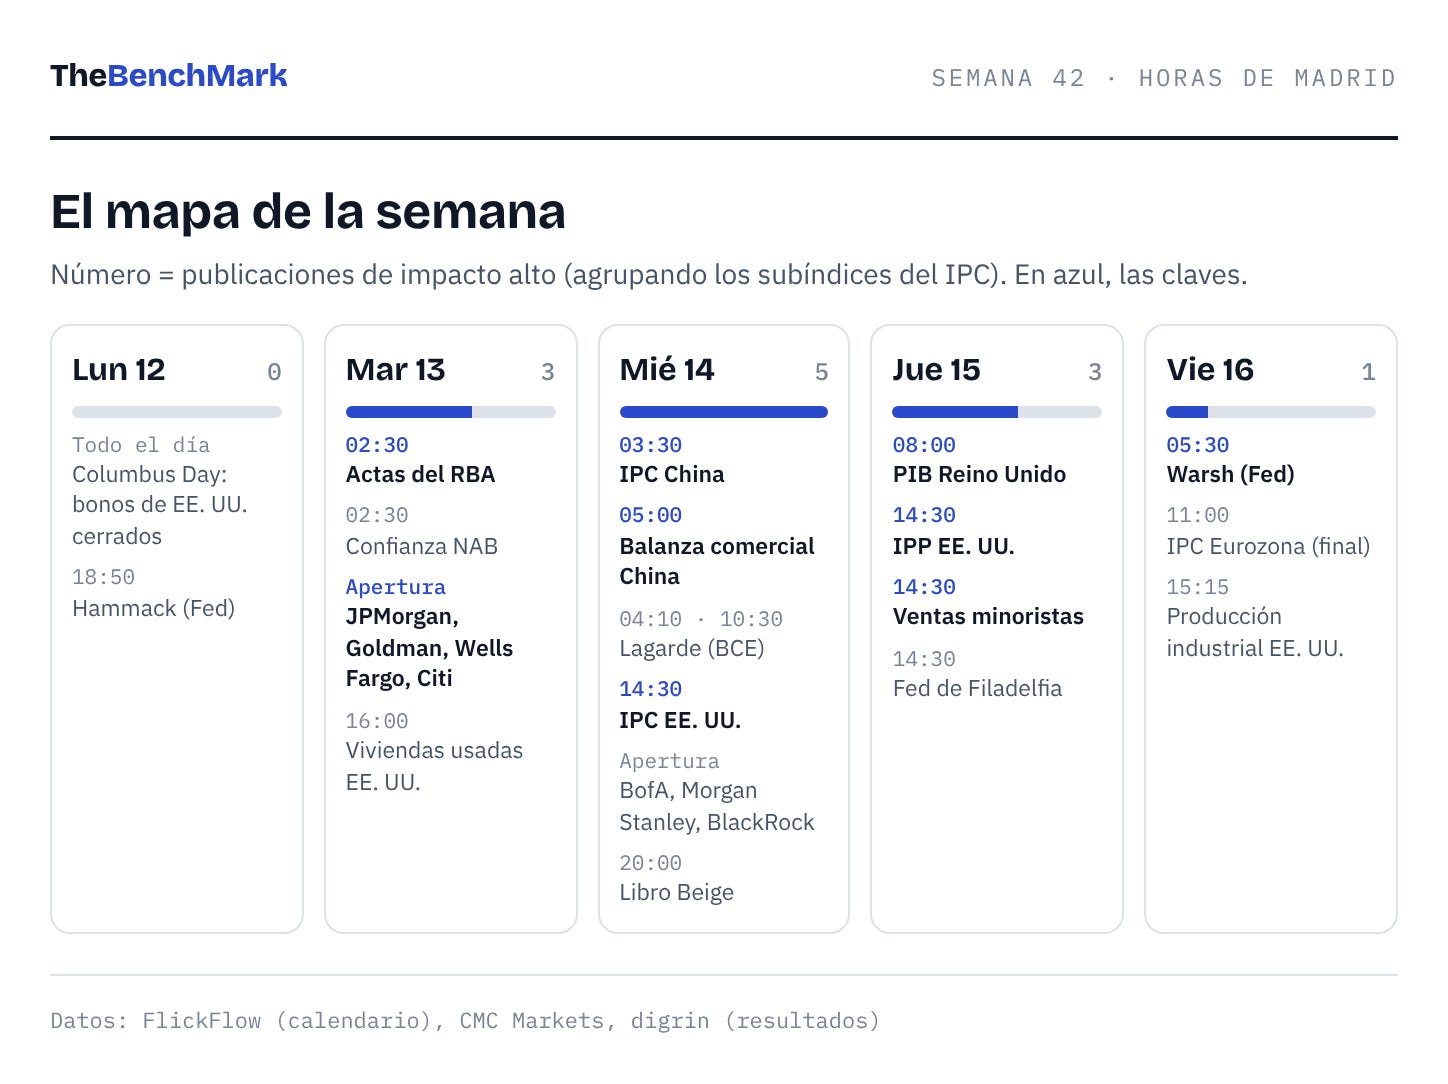
Martes 13 · antes de la apertura · JPMorgan y la gran banca
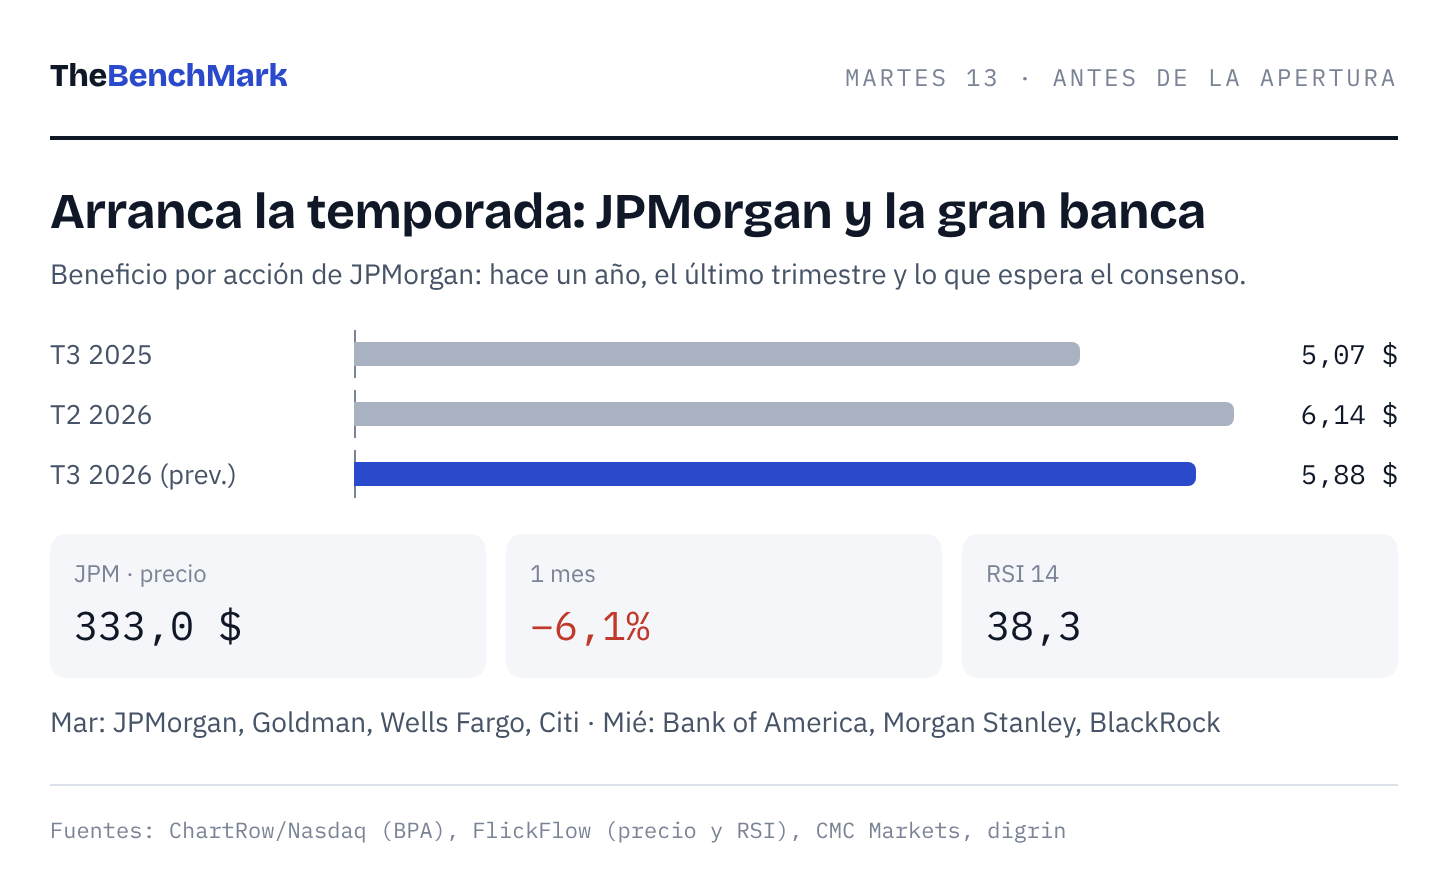
Arranca la temporada con JPMorgan, Goldman Sachs, Wells Fargo y Citi, y el miércoles siguen Bank of America, Morgan Stanley y BlackRock. A JPMorgan se le pide un BPA de unos 5,9 $, frente a 5,07 $ hace un año. Llega con la banca −3,7% en un mes y por debajo de su media de 50 sesiones.
Martes 13 y miércoles 14 · RBA y China
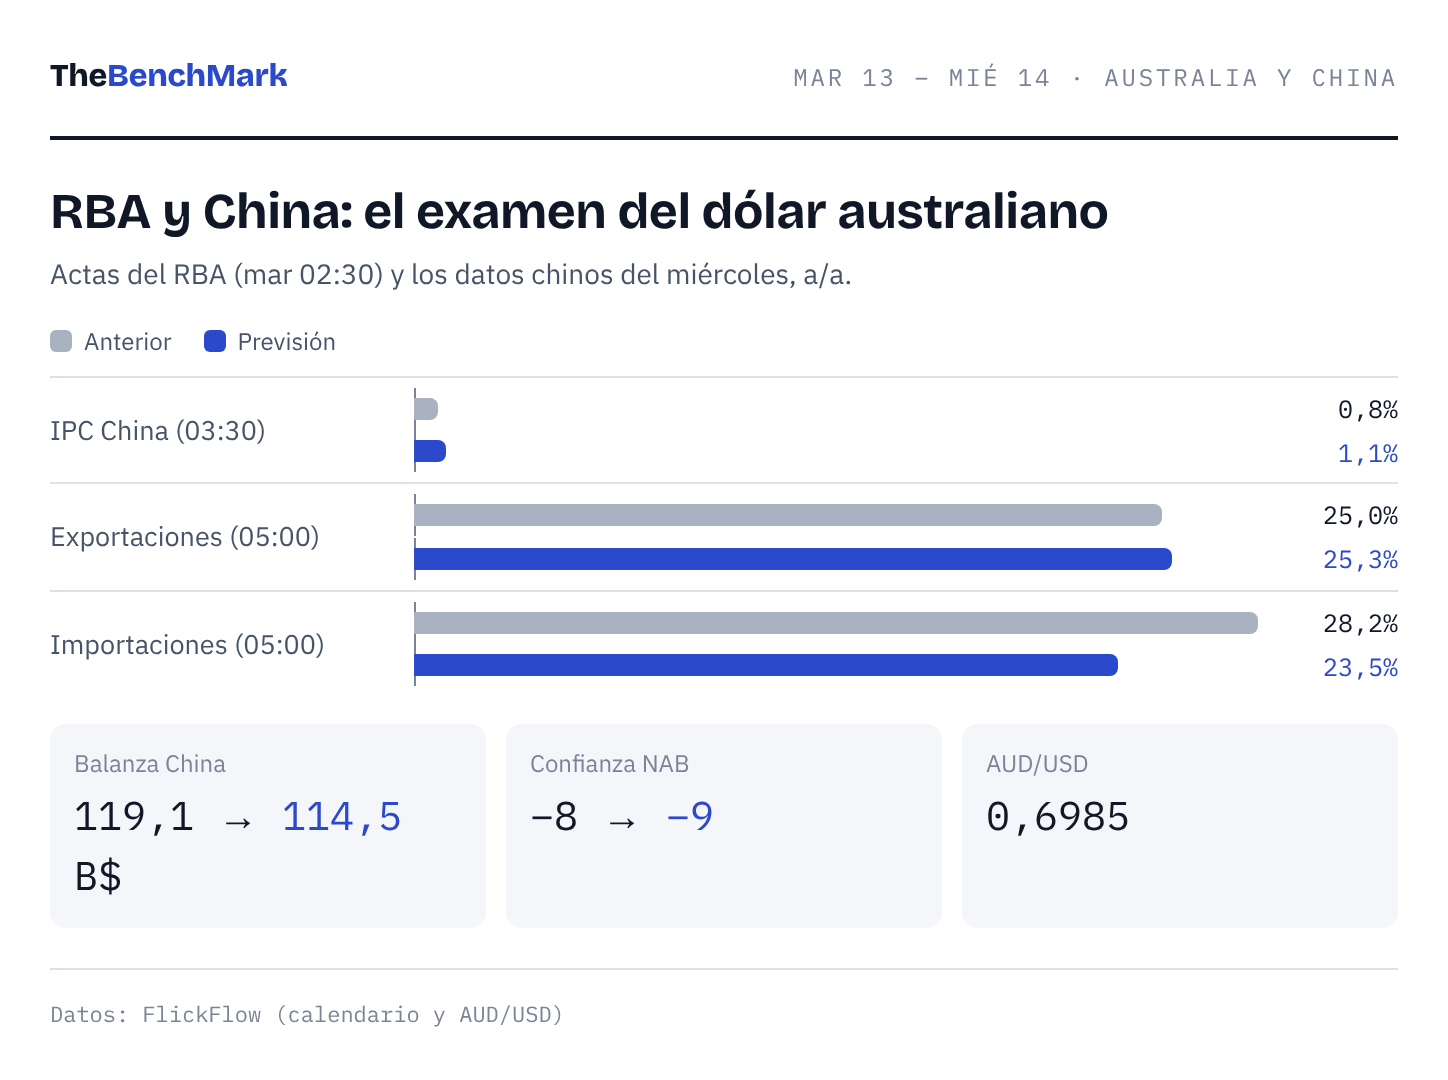
Las actas del RBA (martes, 02:30) dirán si la subida al 4,60% fue la última. El miércoles llegan el IPC chino (se espera 1,1% desde 0,8%) y la balanza comercial, con exportaciones al 25%. Un tono duro del RBA y una China podrían impulsar al AUD/USD.
Miércoles 14 · 14:30 · IPC de EE. UU.
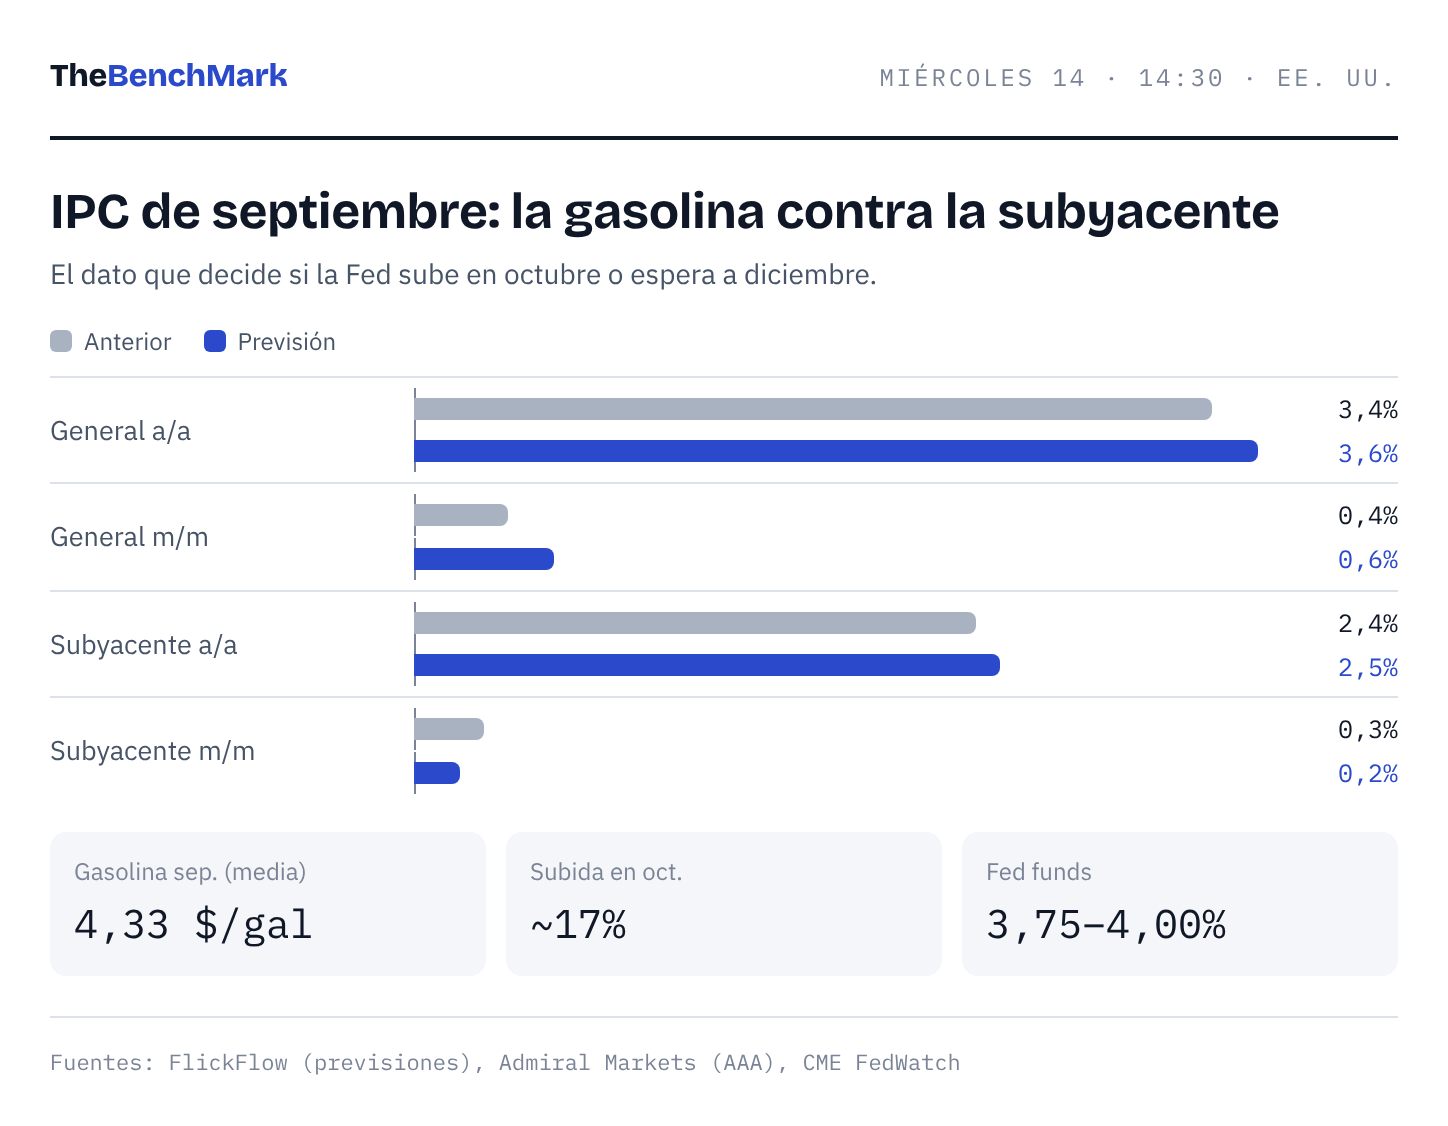
El dato de la semana. Se espera que la inflación general suba al 3,6% desde el 3,4%, empujada por la gasolina: en septiembre promedió 4,33 $ por galón, un récord para ese mes. Lo que mira la Fed es la subyacente: 0,2% mensual, por debajo del 0,3% anterior.
Subyacente en 0,2% o menos: la Fed puede esperar a diciembre. Bonos y dólar a la baja, oro y cripto al alza.
Subyacente en 0,3% o más: la subida de octubre vuelve a la mesa. Dólar arriba y presión sobre tecnológicas, oro y Bitcoin.
Ese mismo día, a las 20:00, la Fed publica el Libro Beige.
Jueves 15 · PIB del Reino Unido
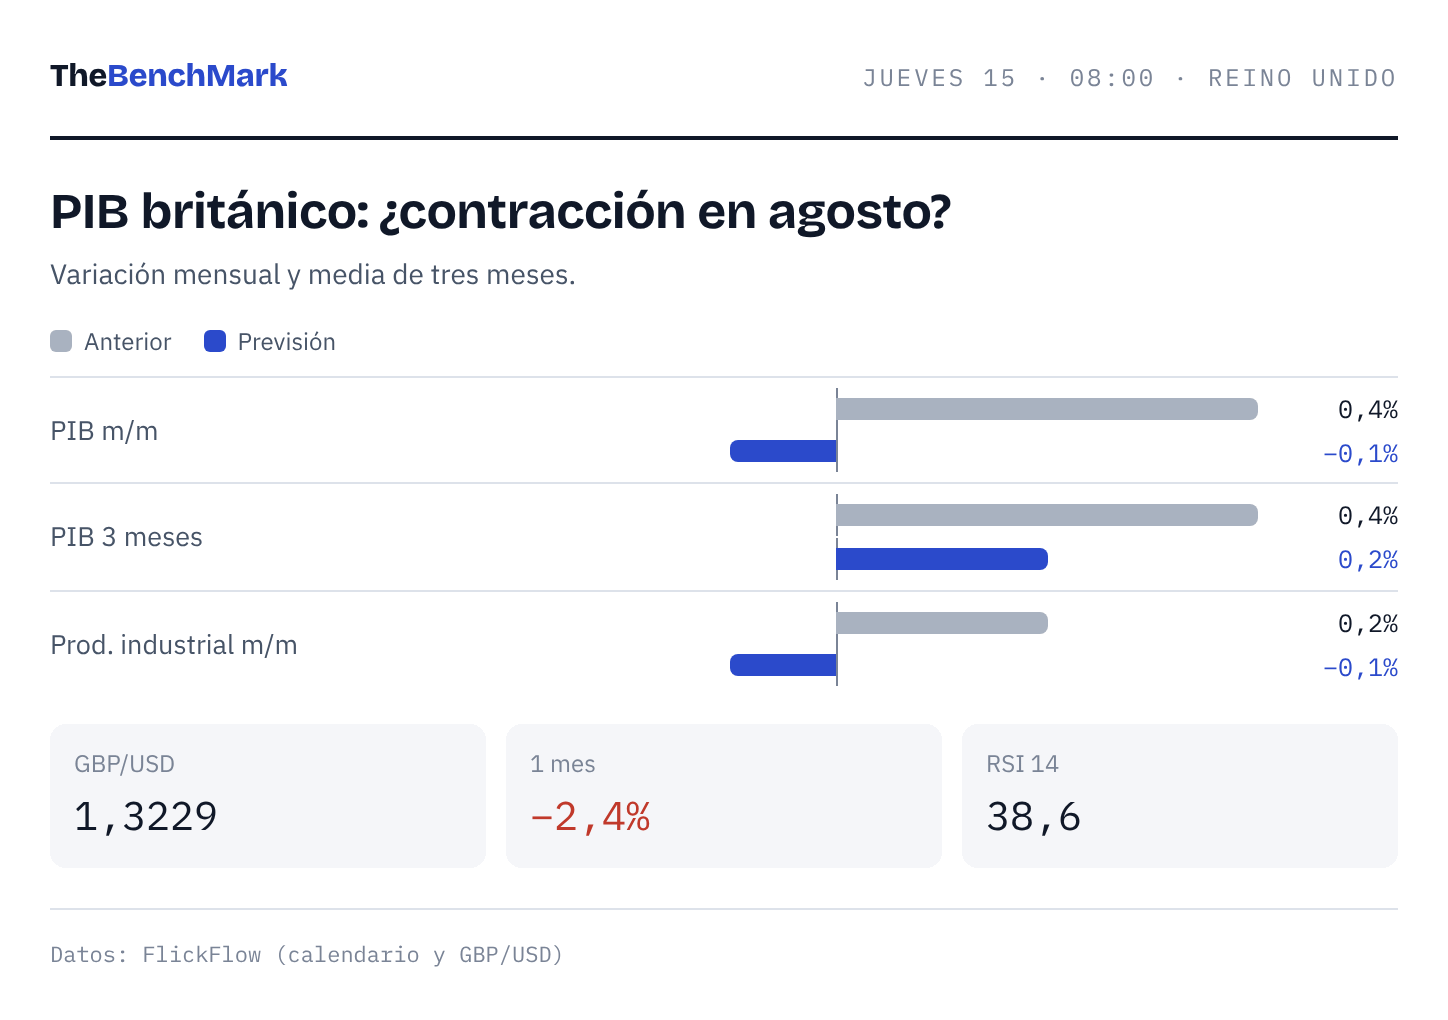
Se espera que el PIB de agosto caiga un 0,1% tras crecer un 0,4% en julio. Una contracción complicaría al Banco de Inglaterra y pesaría sobre la libra, que ya cede un 2,4% en un mes. Bailey habla el miércoles, el viernes y el sábado.
Jueves 15 · 14:30 · Ventas minoristas e IPP
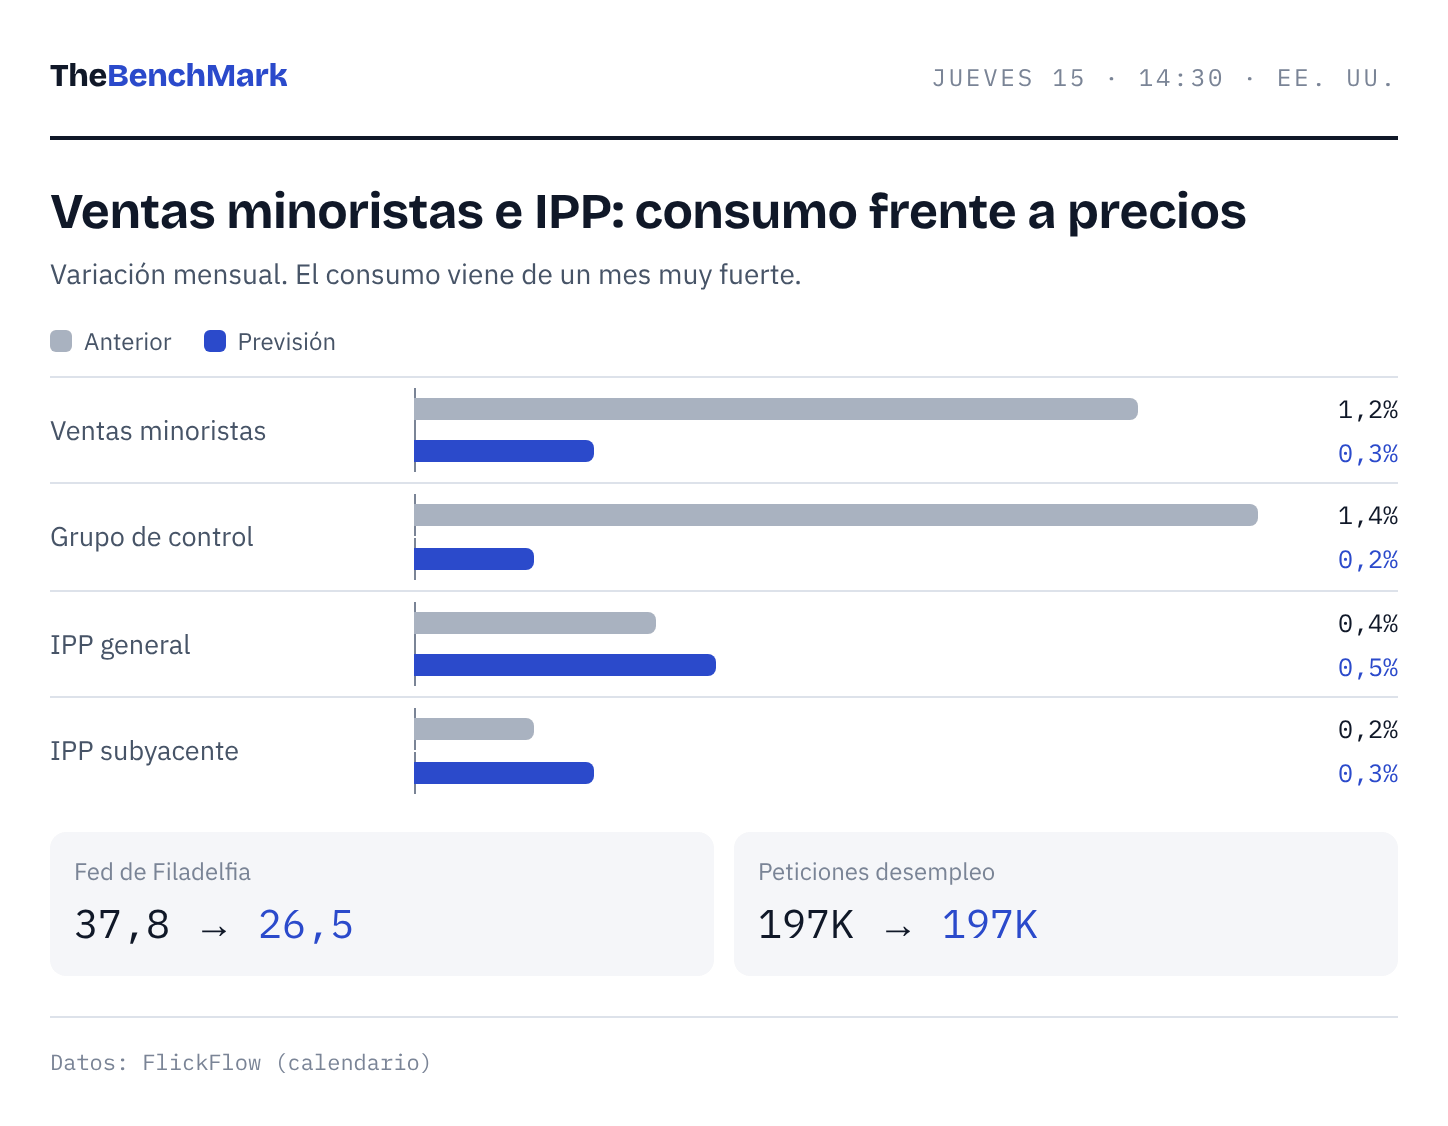
Tras un agosto muy fuerte (+1,2%), se esperan unas ventas minoristas del 0,3%. Con la gasolina cara, cuidado con leer un dato alto como buena noticia: el grupo de control (se espera 0,2%) es el que cuenta. A la misma hora, el IPP (0,5%), que confirmará o no lo que diga el IPC.
Viernes 16 · 05:30 · Warsh
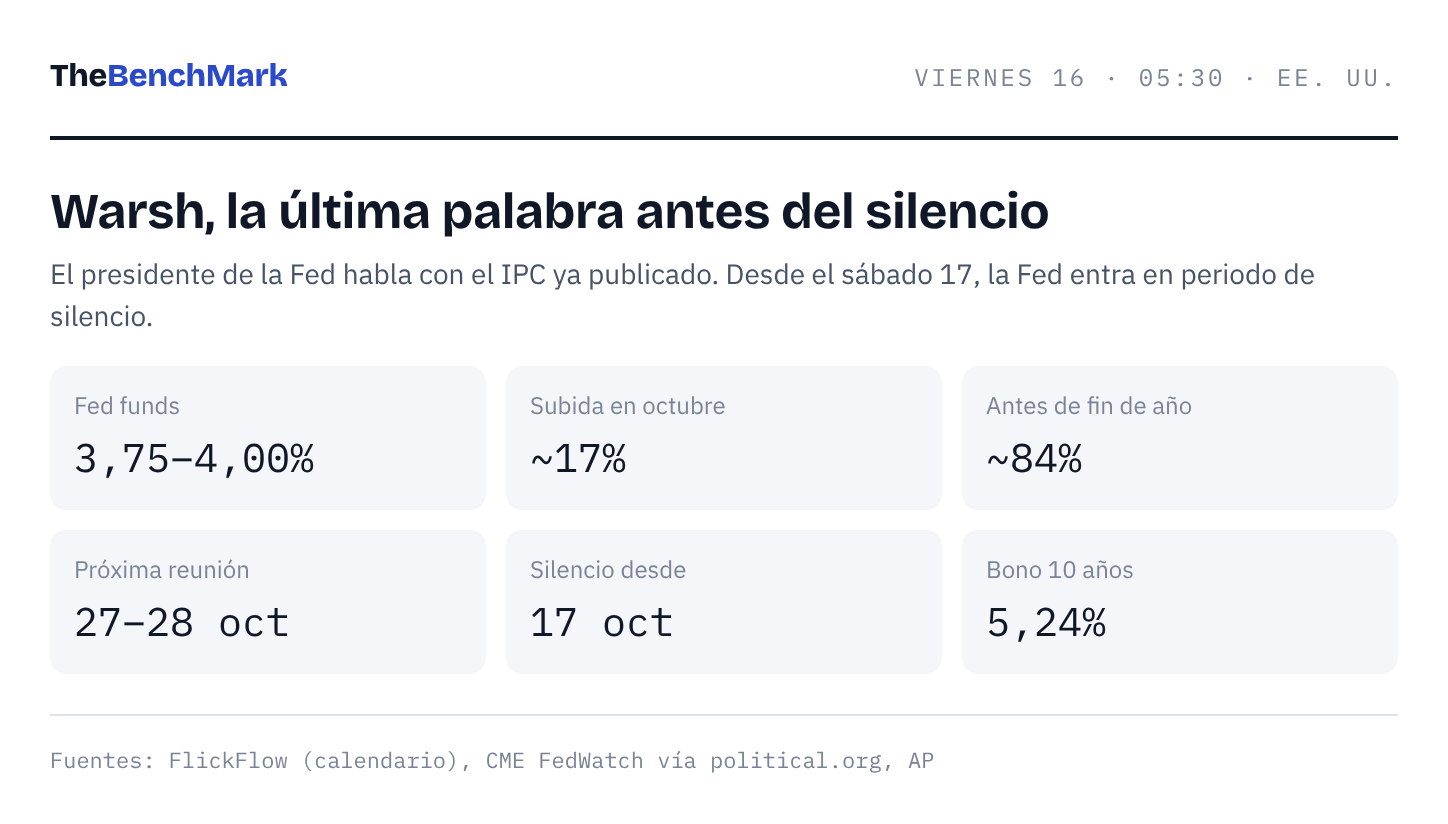
El presidente de la Fed habla con el IPC ya conocido, y es su última ocasión antes del periodo de silencio, que empieza el sábado 17. Si abre la puerta a octubre, el mercado tendrá que recalcular deprisa.
El resto de la agenda: Waller (mar 09:45), Lagarde (mié 04:10 y 10:30), peticiones de desempleo y Fed de Filadelfia (jue 14:30), inventarios EIA (jue 18:00) e IPC final de la Eurozona (vie 11:00).
Radar de mercado
Seis activos con potencial en el calendario de esta semana.
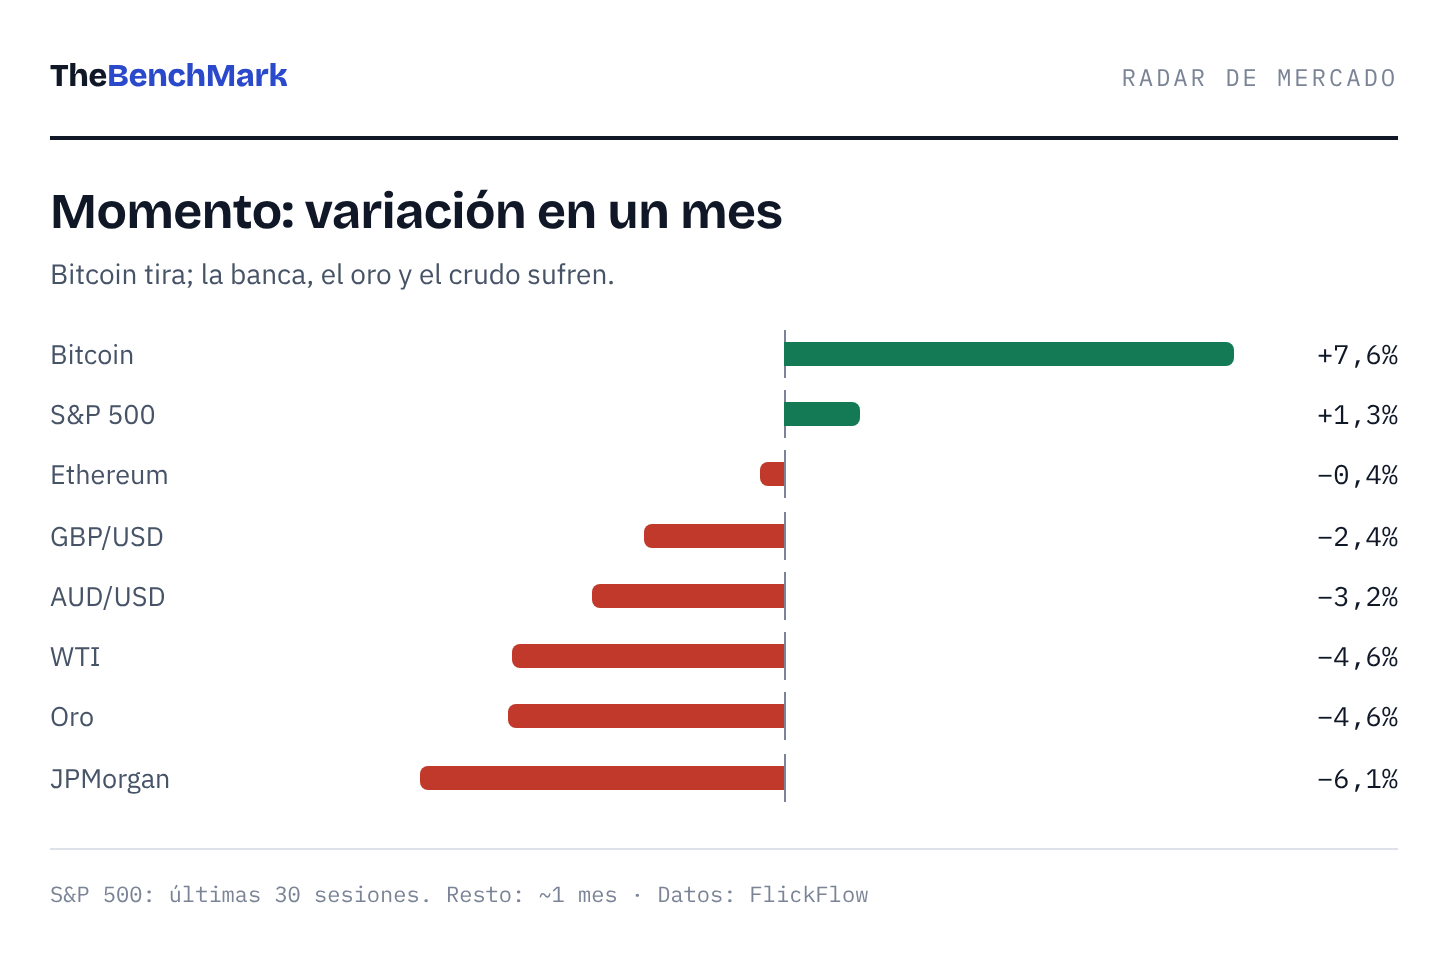
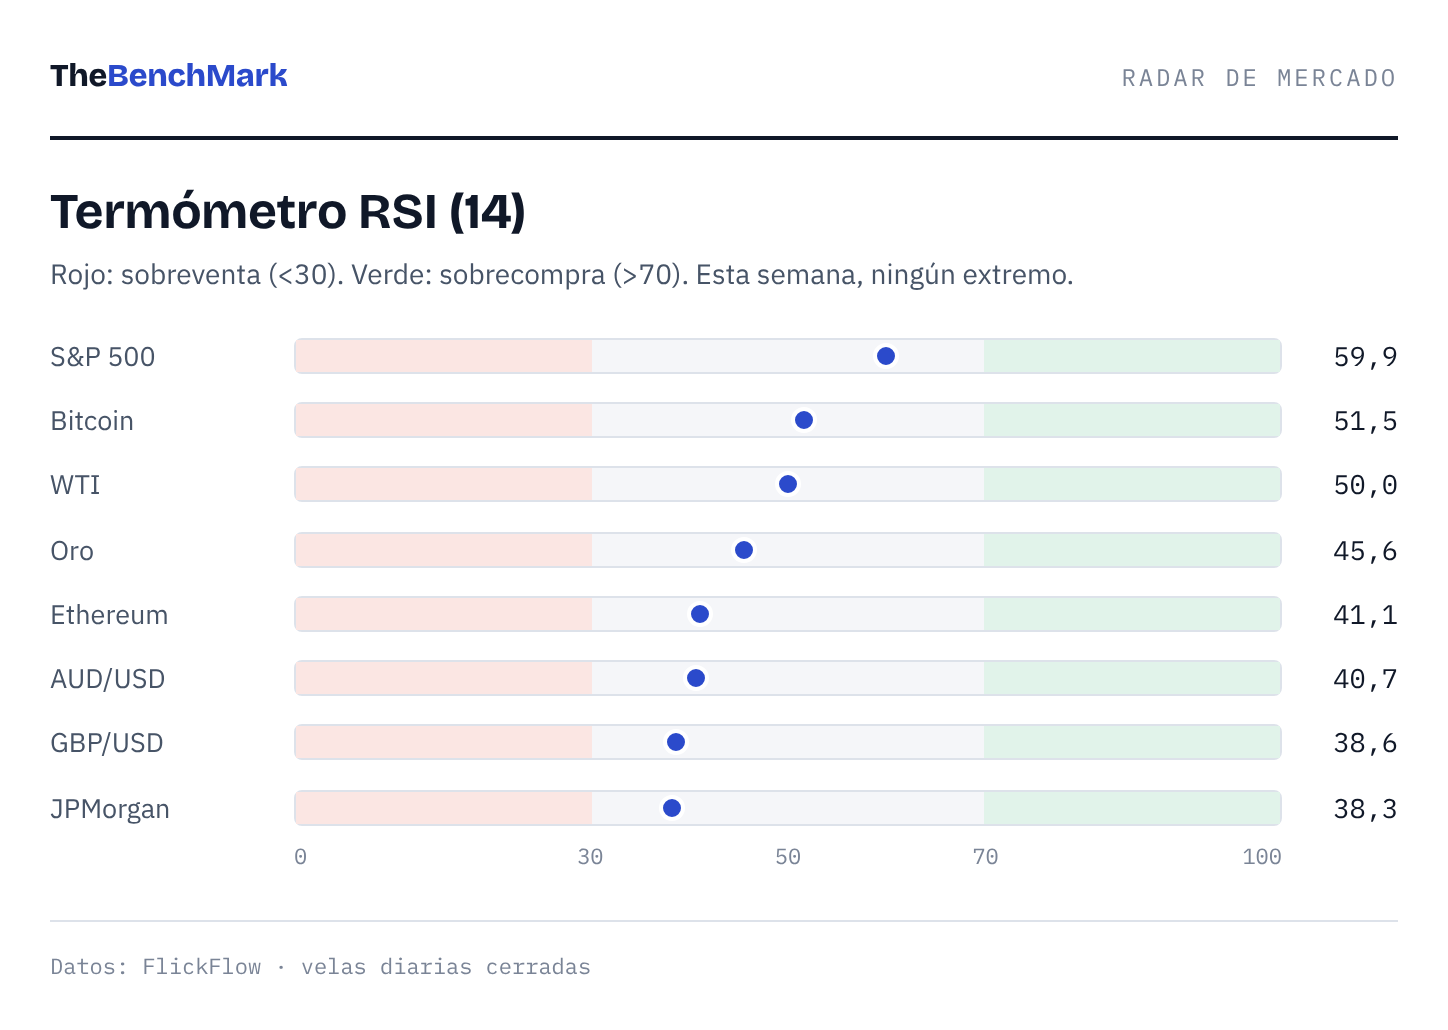
Esta semana no hay ningún extremo: todos los RSI están entre 38 y 60. El mercado espera al IPC para elegir dirección.
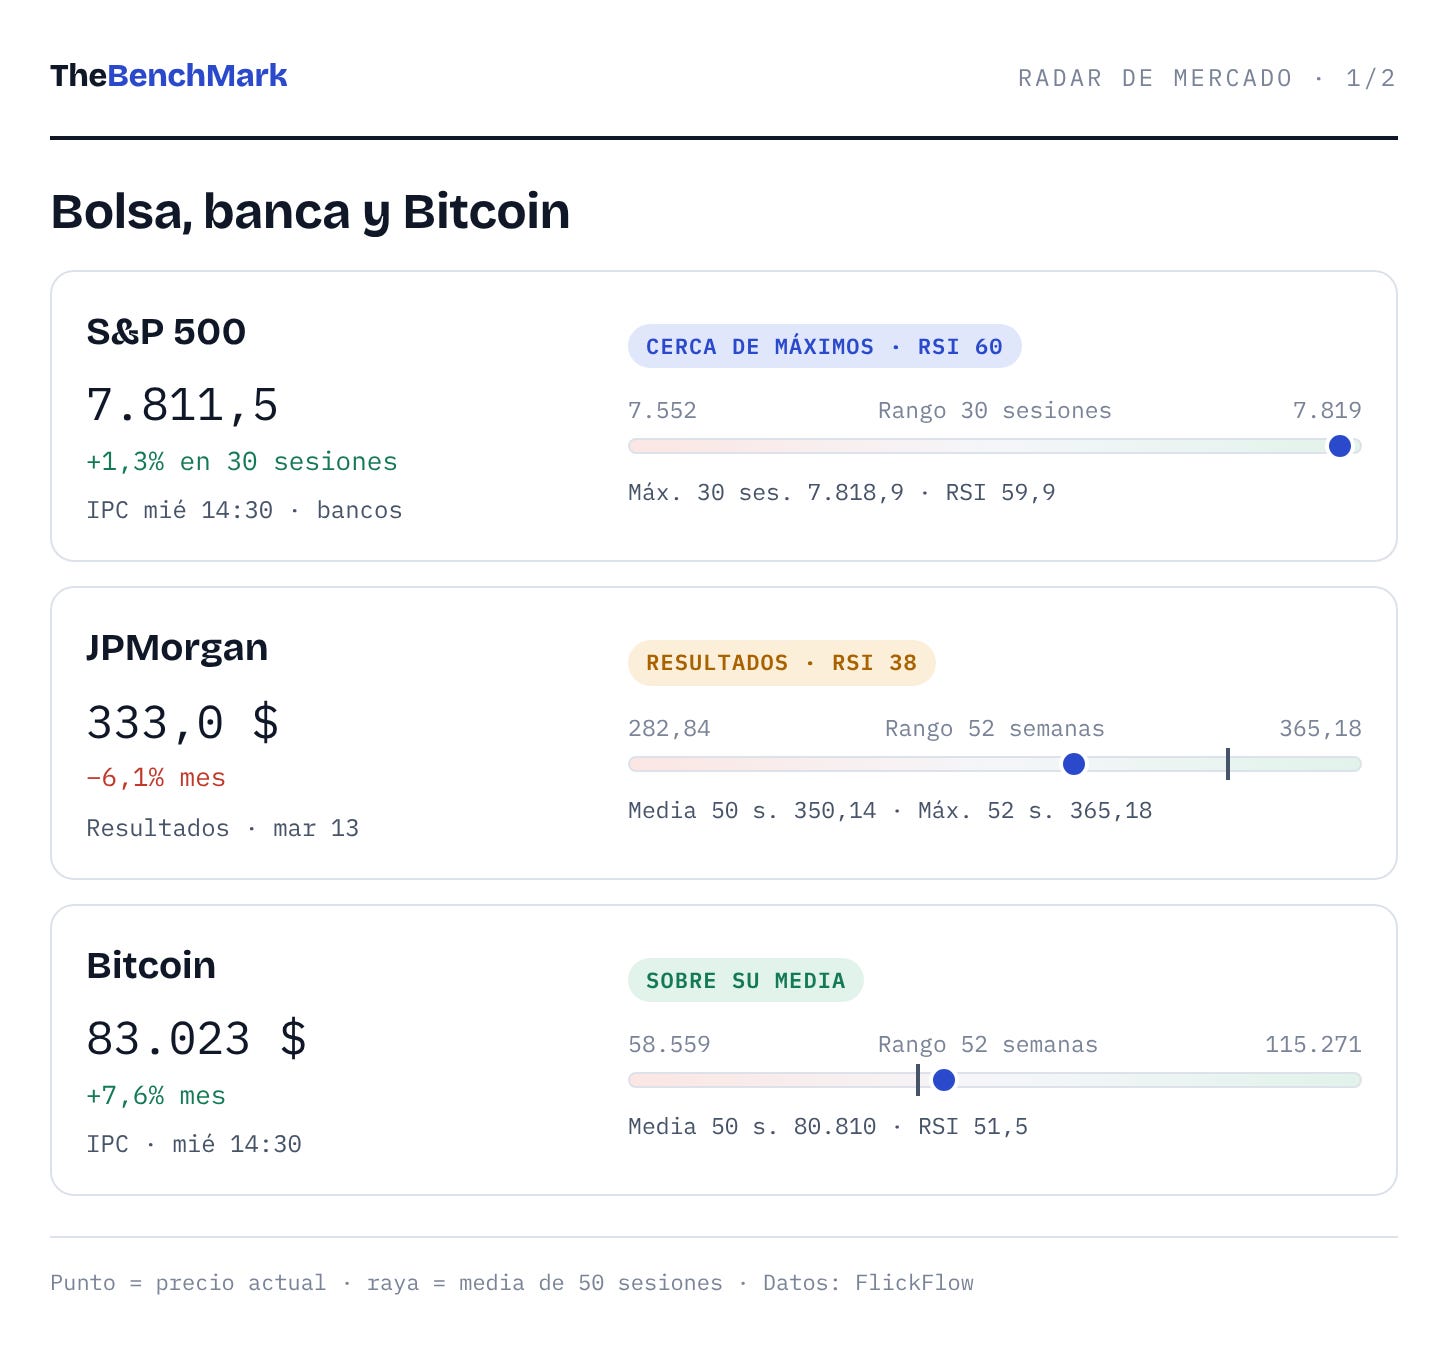
S&P 500 (7.811,5). A un paso de su récord del martes. Bancos e IPC deciden si rompe o corrige.
JPMorgan (333 $). Por debajo de su media de 50 sesiones antes de resultados. Ha batido previsiones en sus cuatro últimos trimestres.
Bitcoin (83.023 $). Recupera su media de 50 sesiones. Un IPC tranquilo sería su mejor viento a favor.
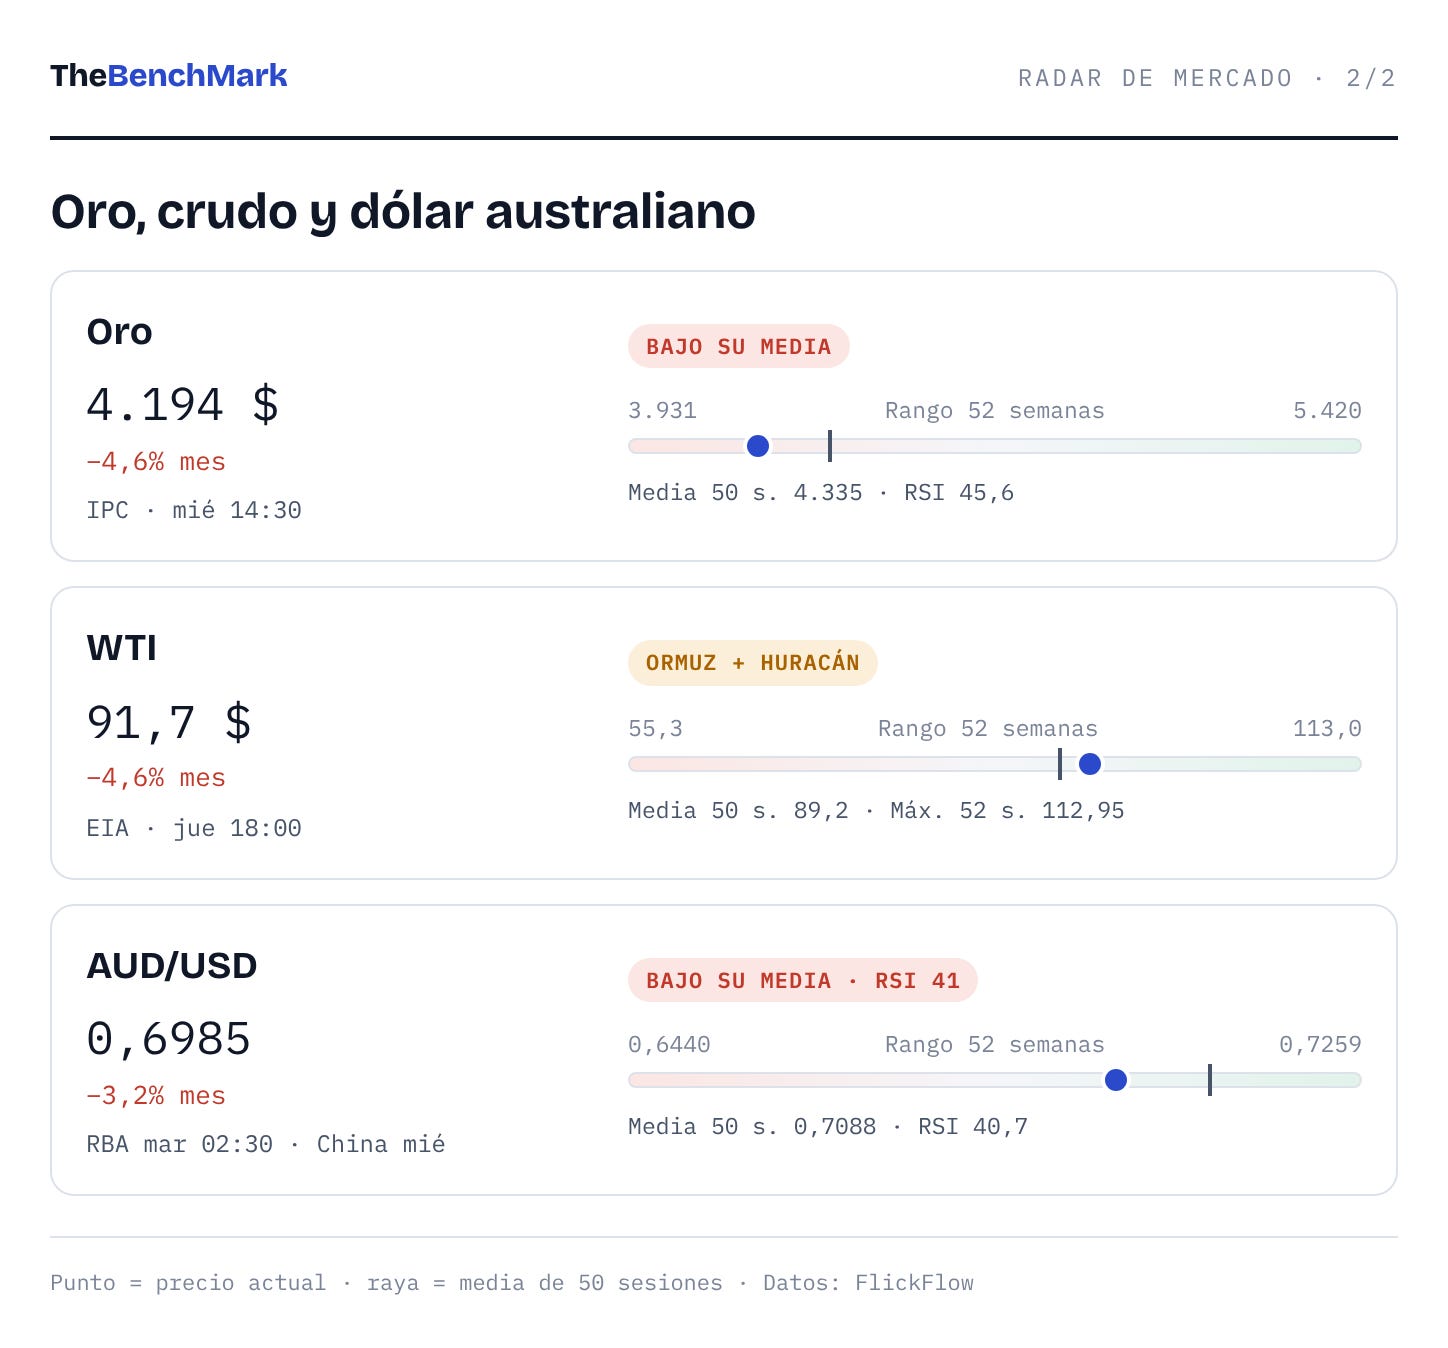
Oro (4.194 $). Rebota con las subastas, pero sigue bajo su media de 50 sesiones. Sufre si el IPC reaviva octubre.
WTI (91,7 $). Entre Ormuz y el huracán, al alza, y la pausa del Pentágono, a la baja.
AUD/USD (0,6985). Bajo su media. Actas del RBA y datos chinos, su examen.
Resumen de la semana:
La Fed, en modo subida. Las actas confirman otra subida antes de fin de año. El mercado ya descuenta diciembre (~84%), pero no octubre (~17%).
El IPC, el juez de la semana. Si la subyacente se queda en el 0,2%, la Fed puede esperar y el apetito por el riesgo sigue vivo.
Nos vemos en la próxima,
TheBenchMark.