
Hola!
Hoy vamos con el repaso de la semana anterior y la cumbre de Estados Unidos y China que marcará la agenda de esta semana.
Lo que dejó la semana pasada: tres bancos centrales, tres caminos distintos
La semana del 14 al 20 de septiembre fue una masterclass de política monetaria divergente. Tres bancos centrales grandes se movieron en la misma semana, y ninguno hizo lo mismo:
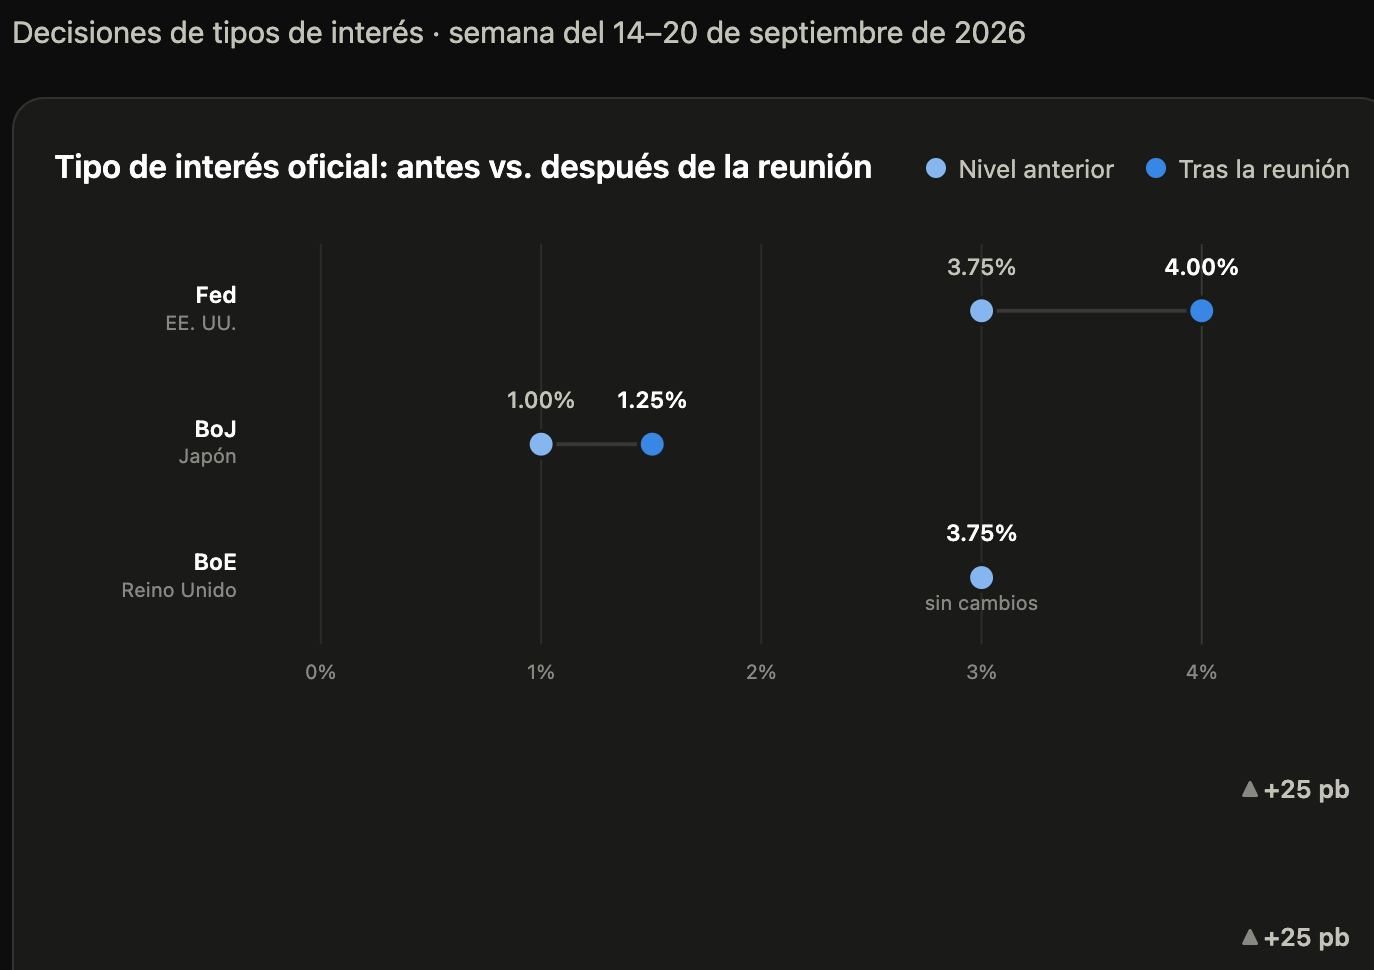
La Fed subió tipos al 4% (+25 pb desde el 3.75%) — la primera subida en tres años. Lo llamativo no es el movimiento en sí, que estaba descontado, sino el contexto: fue una decisión unánime, y varios medios lo enmarcaron como un pulso directo con Trump, que venía presionando por recortes (realtor.com llegó a titular que la subida llegaba “en desafío a Trump”).
El dot plot deja claro que esto no ha terminado: 16 de los 18 miembros del FOMC ven al menos otra subida este año. La reacción inmediata fue de caída en bolsa y en cripto.
El BoJ subió a 1.25%, máximo de 31 años. Aquí hay una paradoja que vale la pena explicar a la audiencia: pese a la subida, el yen se debilitó en vez de fortalecerse — el mercado ya lo tenía descontado, y el foco se fue hacia el riesgo de un desmontaje del carry trade del yen (posiciones financiadas barato en yenes para invertir en otros activos, crypto incluido).
El BoE mantuvo en 3.75%, pero con una votación ajustada — ya hay una minoría pidiendo subir en Reino Unido.
China dio un dato mixto que conviene explicar bien: la producción industrial sorprendió al alza, señal de que la fábrica del mundo sigue funcionando a buen ritmo, pero las ventas minoristas se quedaron cortas frente a lo esperado — el consumo interno chino sigue sin arrancar del todo, algo que lleva meses siendo el punto débil de su economía.
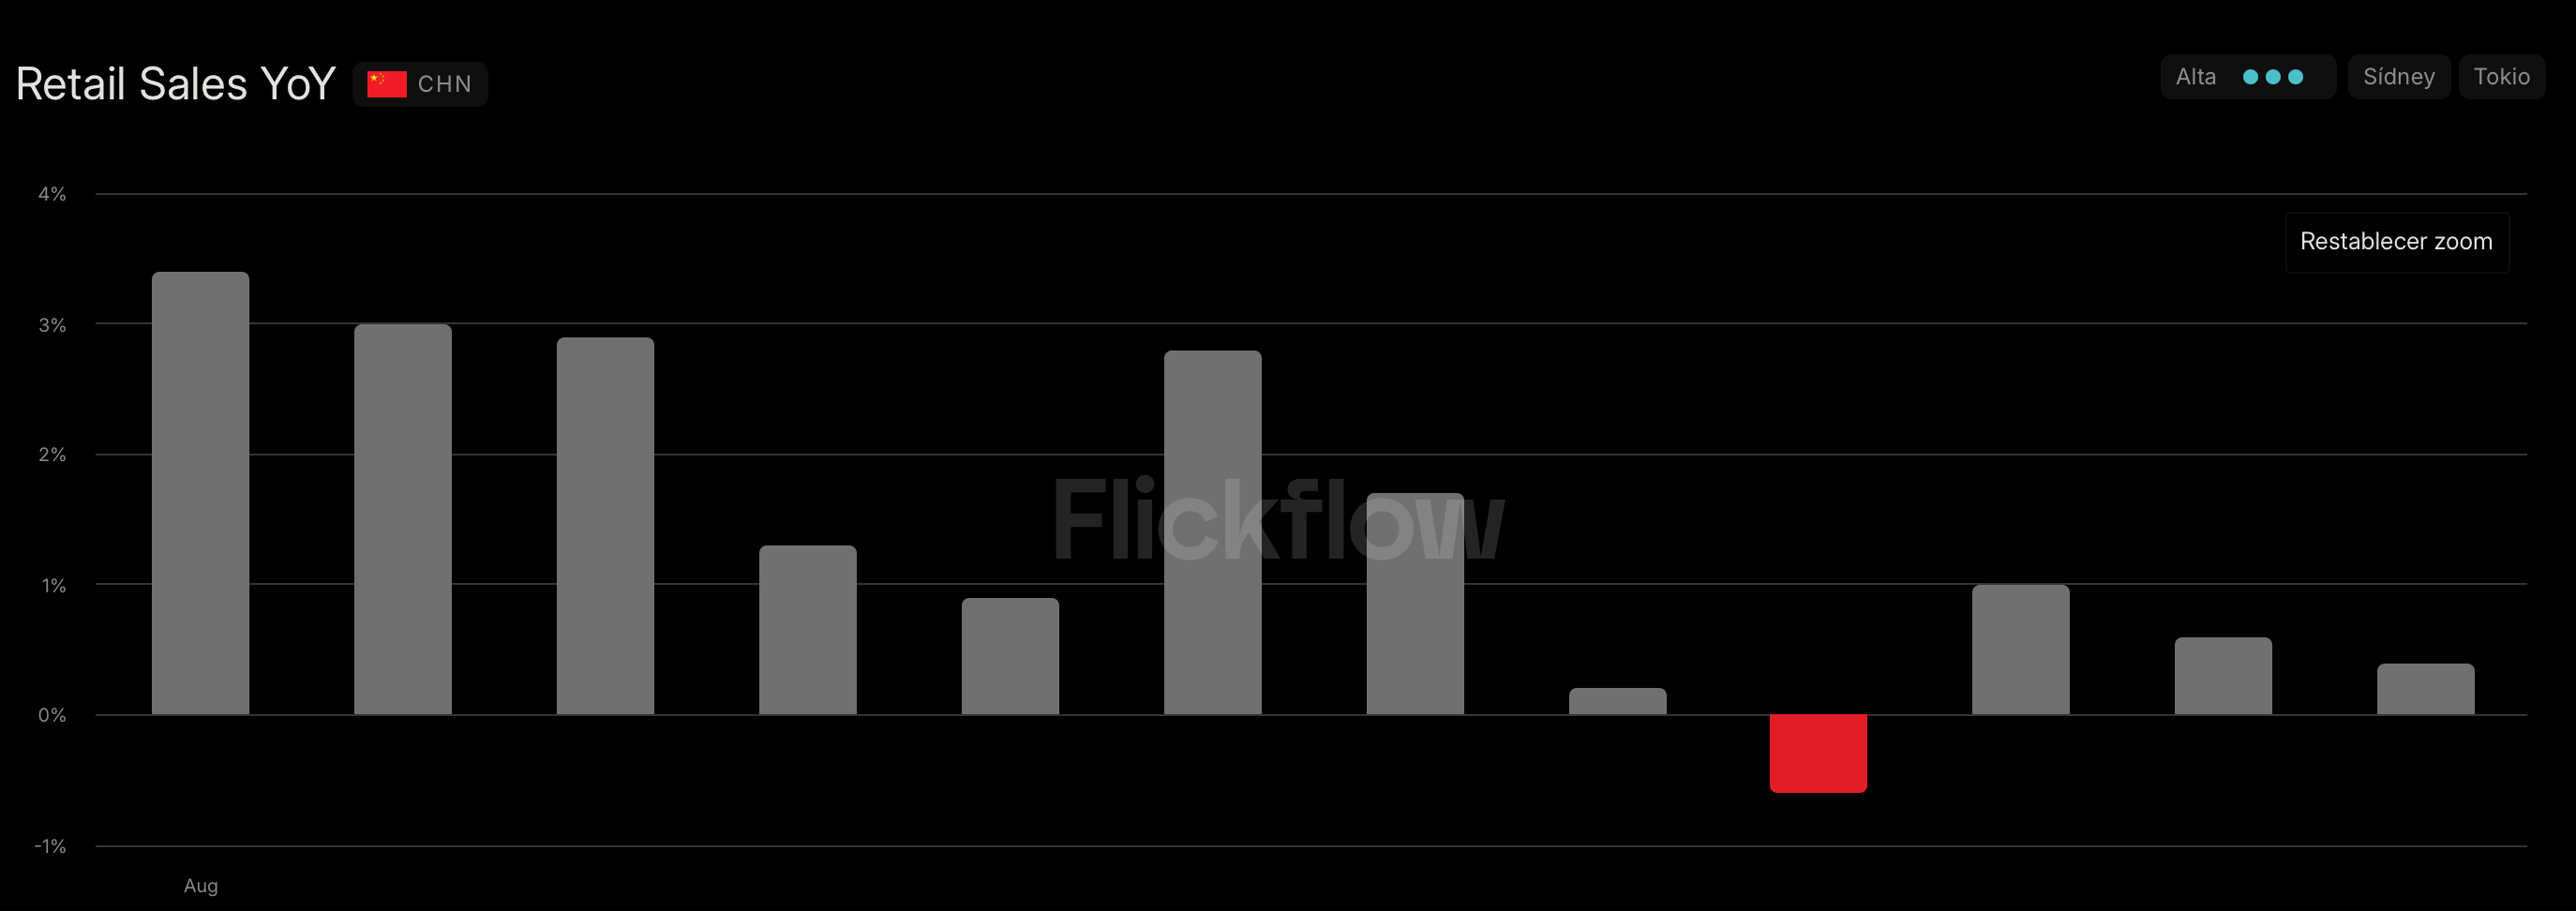
En resumen: Los bancos centrales subiendo tipos de forma sincronizada (Fed y BoJ), consumo mixto en China y EE.UU y la llegada de tipos de interés más altos.
Lo que dominará esta semana: cumbre Trump–Xi
Esta semana: pocos datos, pero uno que lo compensa todo.
El calendario macro de esta semana viene flojo — no hay grandes referencias de primer nivel.
El foco esta semana está en la cumbre Trump-Xi Jinping, el 24 de septiembre en la Casa Blanca, con cena de Estado incluida.
La agenda girará en torno a inteligencia artificial, comercio y minerales críticos, con equipos de ambos países ya negociando en paralelo.
El deshielo comercial, punto por punto
Todo apunta a que ambos países llegan con ganas de rebajar tensión, y hay varias señales concretas:
EE.UU. y China están negociando recortar aranceles al gas natural licuado estadounidense antes de la visita de Xi.
China dice esperar cerrar una reducción arancelaria “en fecha próxima”.
El gesto más visible viene del campo: China ha vuelto a comprar soja estadounidense de cara a la cumbre.
Pero ojo, porque la prensa agrícola especializada señala algo interesante — Pekín parece estar mandando un mensaje distinto a sus propios agricultores en paralelo, lo que sugiere que esta compra es más un gesto diplomático de cara a la reunión que un cambio de fondo en su política de abastecimiento.
Lo que dicen los gráficos
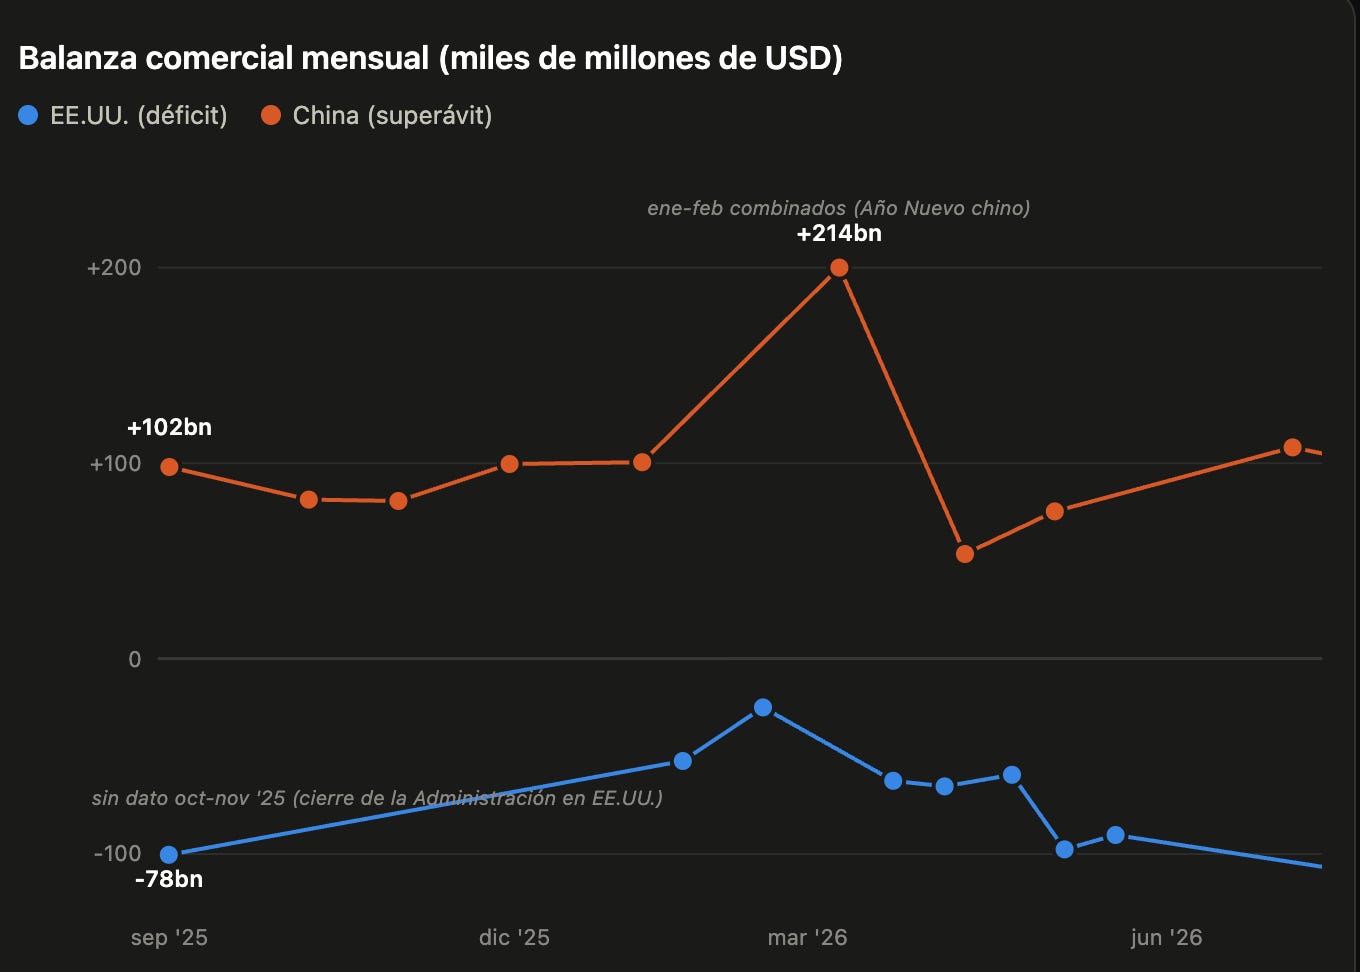
China cierra el año en superávit constante, siempre por encima de 100.000 millones al mes.
EE.UU. está en el lado opuesto: déficit todo el año, entre -29.000 y -89.000 millones.
El pico de marzo (+214.000 millones) engaña: son los datos de enero y febrero juntos por el Año Nuevo chino, no un salto real.
Y el hueco de EE.UU. en octubre-noviembre de 2025 tampoco es un fallo del gráfico, sino que no hubo publicación por el cierre de la Administración federal.
La lectura de fondo: este desequilibrio es estructural y mensual, no un titular de una cumbre.
Por eso un acuerdo puntual con Trump y Xi no cambia esta gráfica de un plumazo — para que se mueva, tendría que cambiar el comercio real entre ambos países.
Los activos a tener en cuenta
Antes de entrar en cifras, merece la pena repasar qué representa cada uno de estos cuatro activos, porque son, con toda probabilidad, algunos de los temas que estarán sobre la mesa en la cumbre:
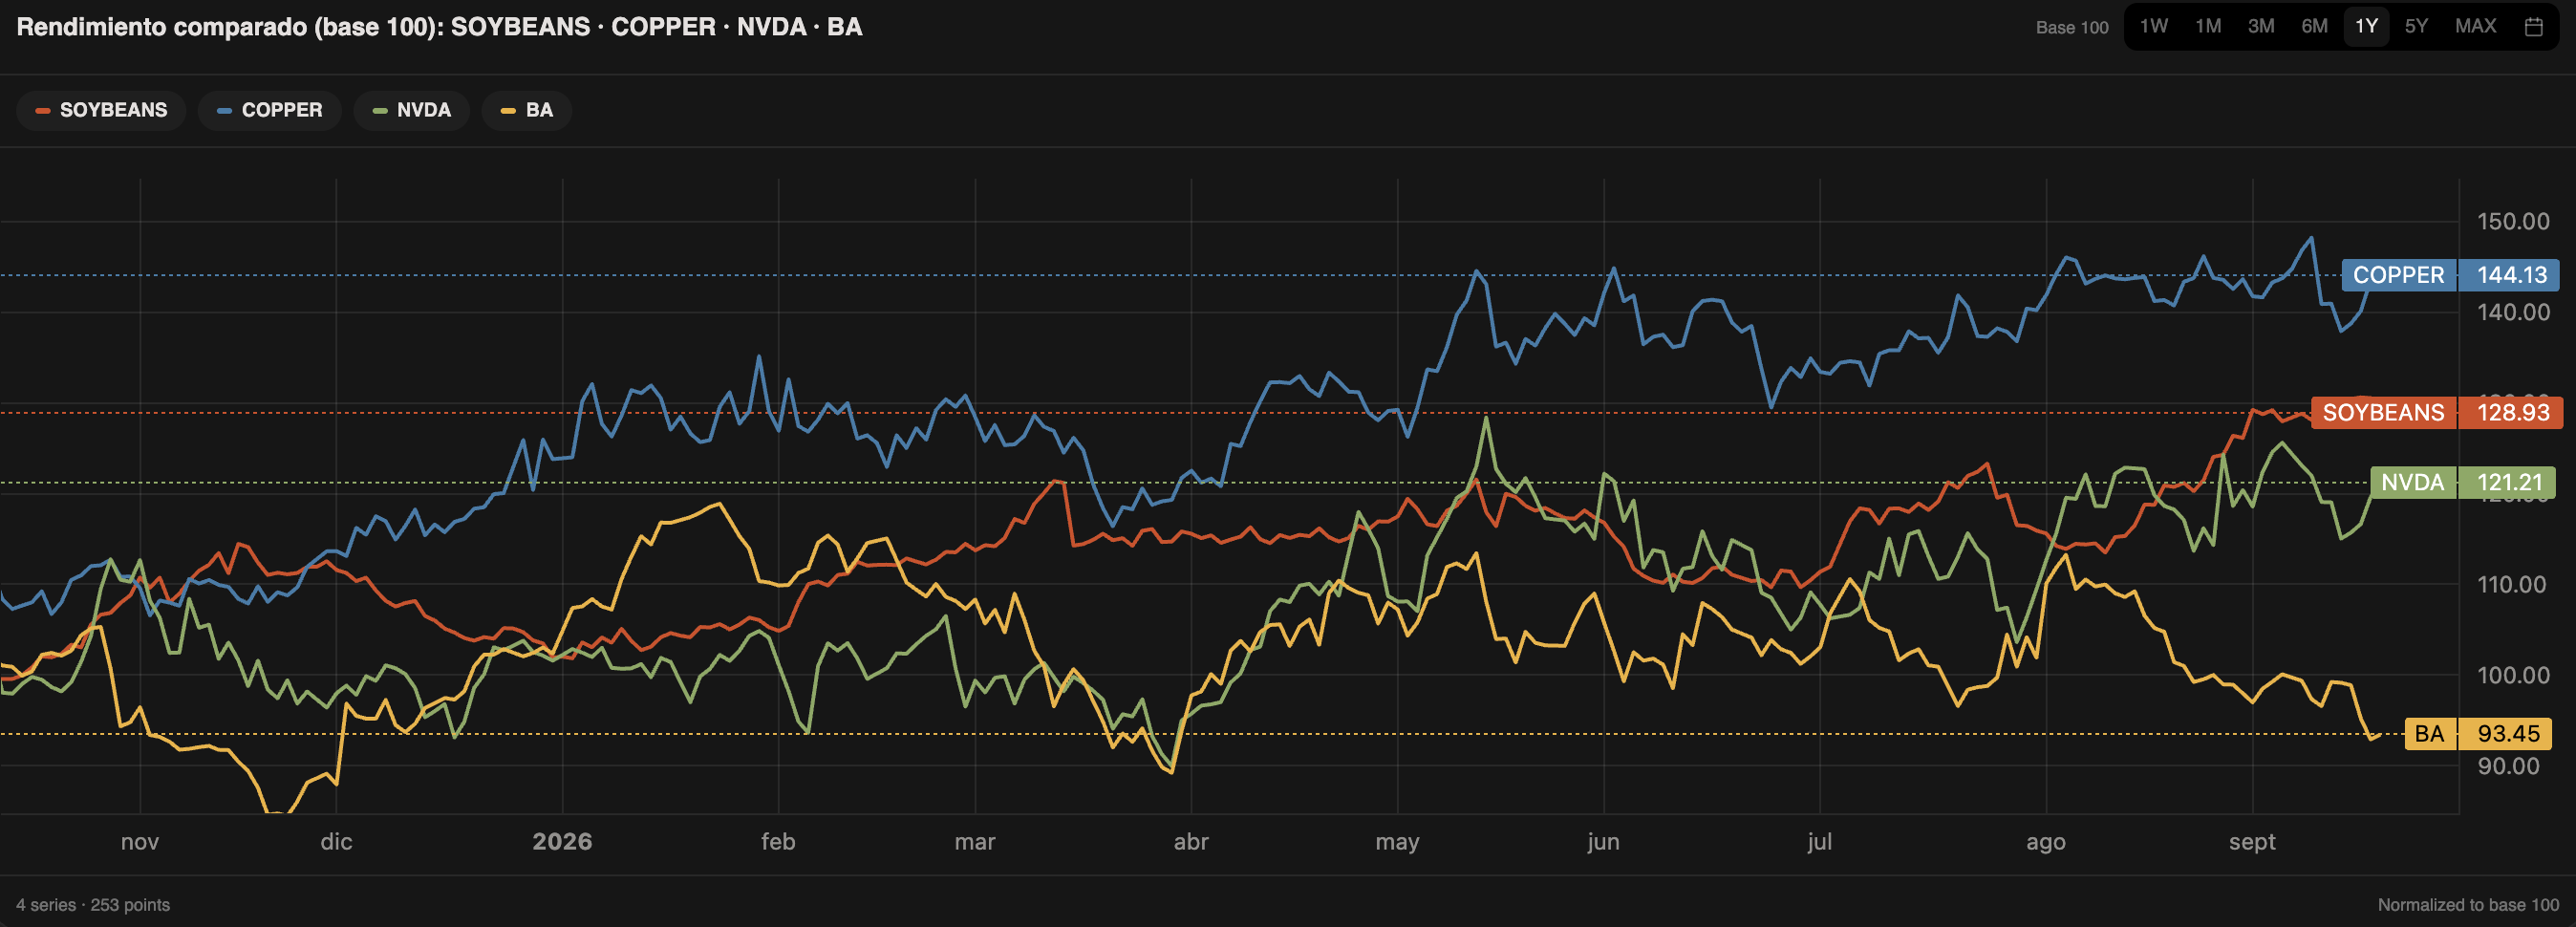
Soja: Es el arma de negociación agrícola por excelencia por parte de China.
Históricamente el gigante asiático es el mayor comprador de soja estadounidense, y esas compras llevan décadas siendo uno de los gestos más visibles que Pekín puede hacer (o retirar) en una negociación — porque golpean directamente al electorado agrícola de EE.UU., una base política sensible para Trump.
Que China vuelva a comprar es la señal de buena voluntad más fácil de leer y la más rápida de revertir si la relación se enfría.Cobre Aquí no hay gesto político: el cobre es el termómetro de la demanda industrial china real, al margen de lo que se diga en la cumbre.
China consume más cobre que nadie en el mundo, así que su precio refleja cuánto está produciendo y construyendo la economía china de verdad.Nvidia Es la pieza tecnológica del tablero. Los controles de exportación de chips avanzados a China han sido uno de los frentes más duros de toda la rivalidad — con el argumento de seguridad nacional de por medio, es la parte de la disputa que menos margen de negociación política suele tener.
Boeing Es el único de los cuatro con un acuerdo concreto y anunciado encima de la mesa: la compra de 200 aviones. Los pedidos de aviones llevan décadas siendo el “gran gesto” simbólico que China ofrece en las negociaciones comerciales con EE.UU. — es una promesa grande, visible y fácil de anunciar en una cumbre.
Radar de mercado
S&P 500 y dólar: la subida de tipos de la Fed detrás de los dos
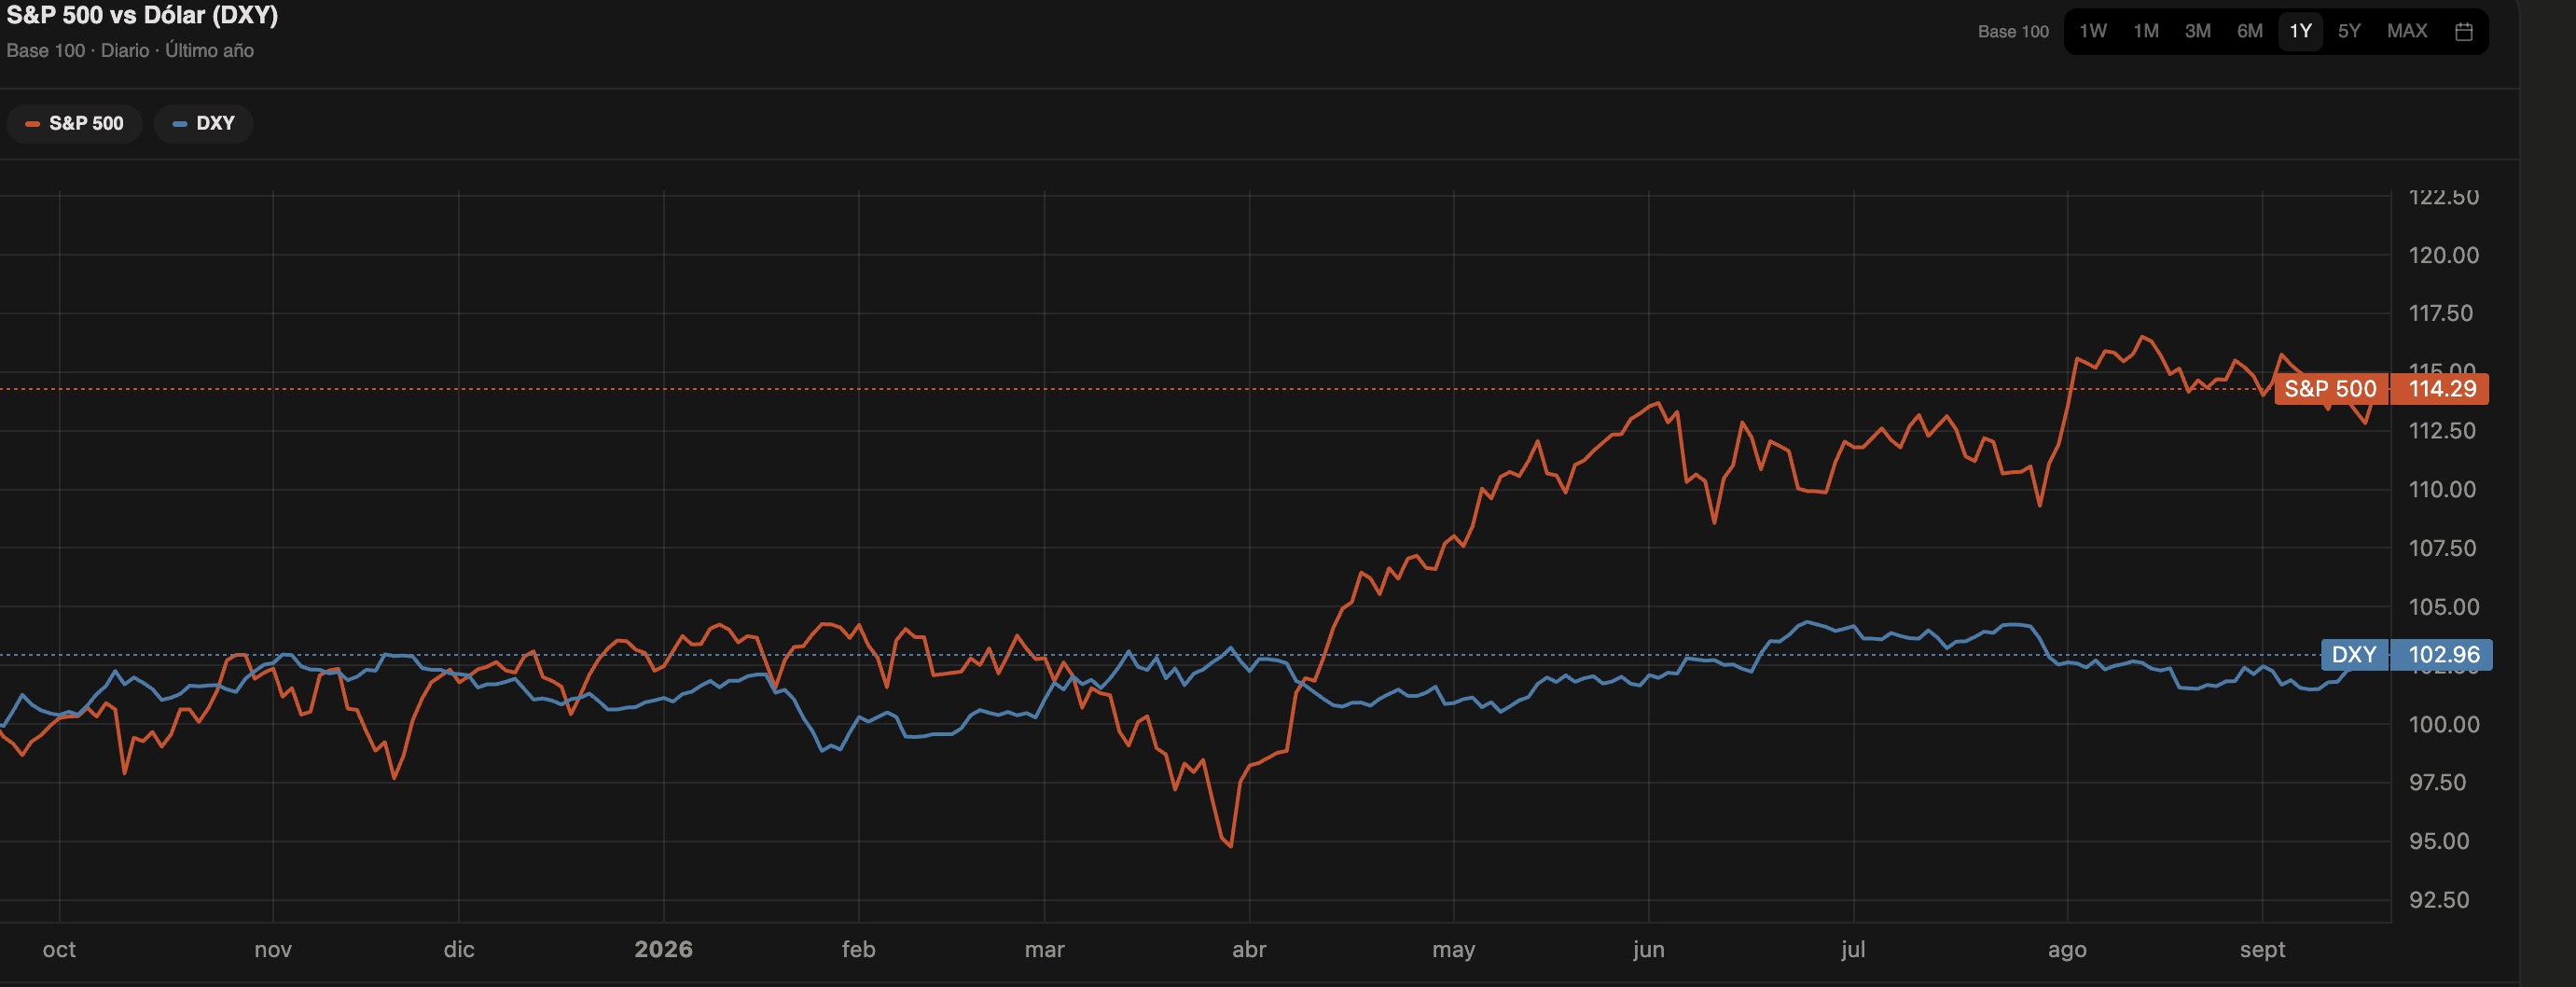
La razón por la que suben juntos tiene nombre propio: la Fed.
La subida de tipos de 3,75% a 4,00% que vimos al repasar la semana anterior no es un dato suelto — es lo que está tirando del dólar hacia arriba.
Tipos más altos hacen más atractivo tener dólares (mejor rentabilidad en activos denominados en dólares), así que el DXY sube casi como reflejo directo de la decisión de la Fed.
Y sin embargo la bolsa no lo sufre. Normalmente subir tipos endurece las condiciones financieras y pesa sobre la renta variable, pero el S&P 500 sigue a solo -1,9% de máximos. La clave está en cómo se tomó la decisión: voto unánime del FOMC y un dot plot con 16 de 18 miembros alineados, es decir, la Fed subió tipos desde una posición de control, no de pánico por inflación descontrolada.
Con esto cerramos la edición de esta semana.
Nos vemos en la próxima,
TheBenchMark.