
Lo más destacado de la semana anterior
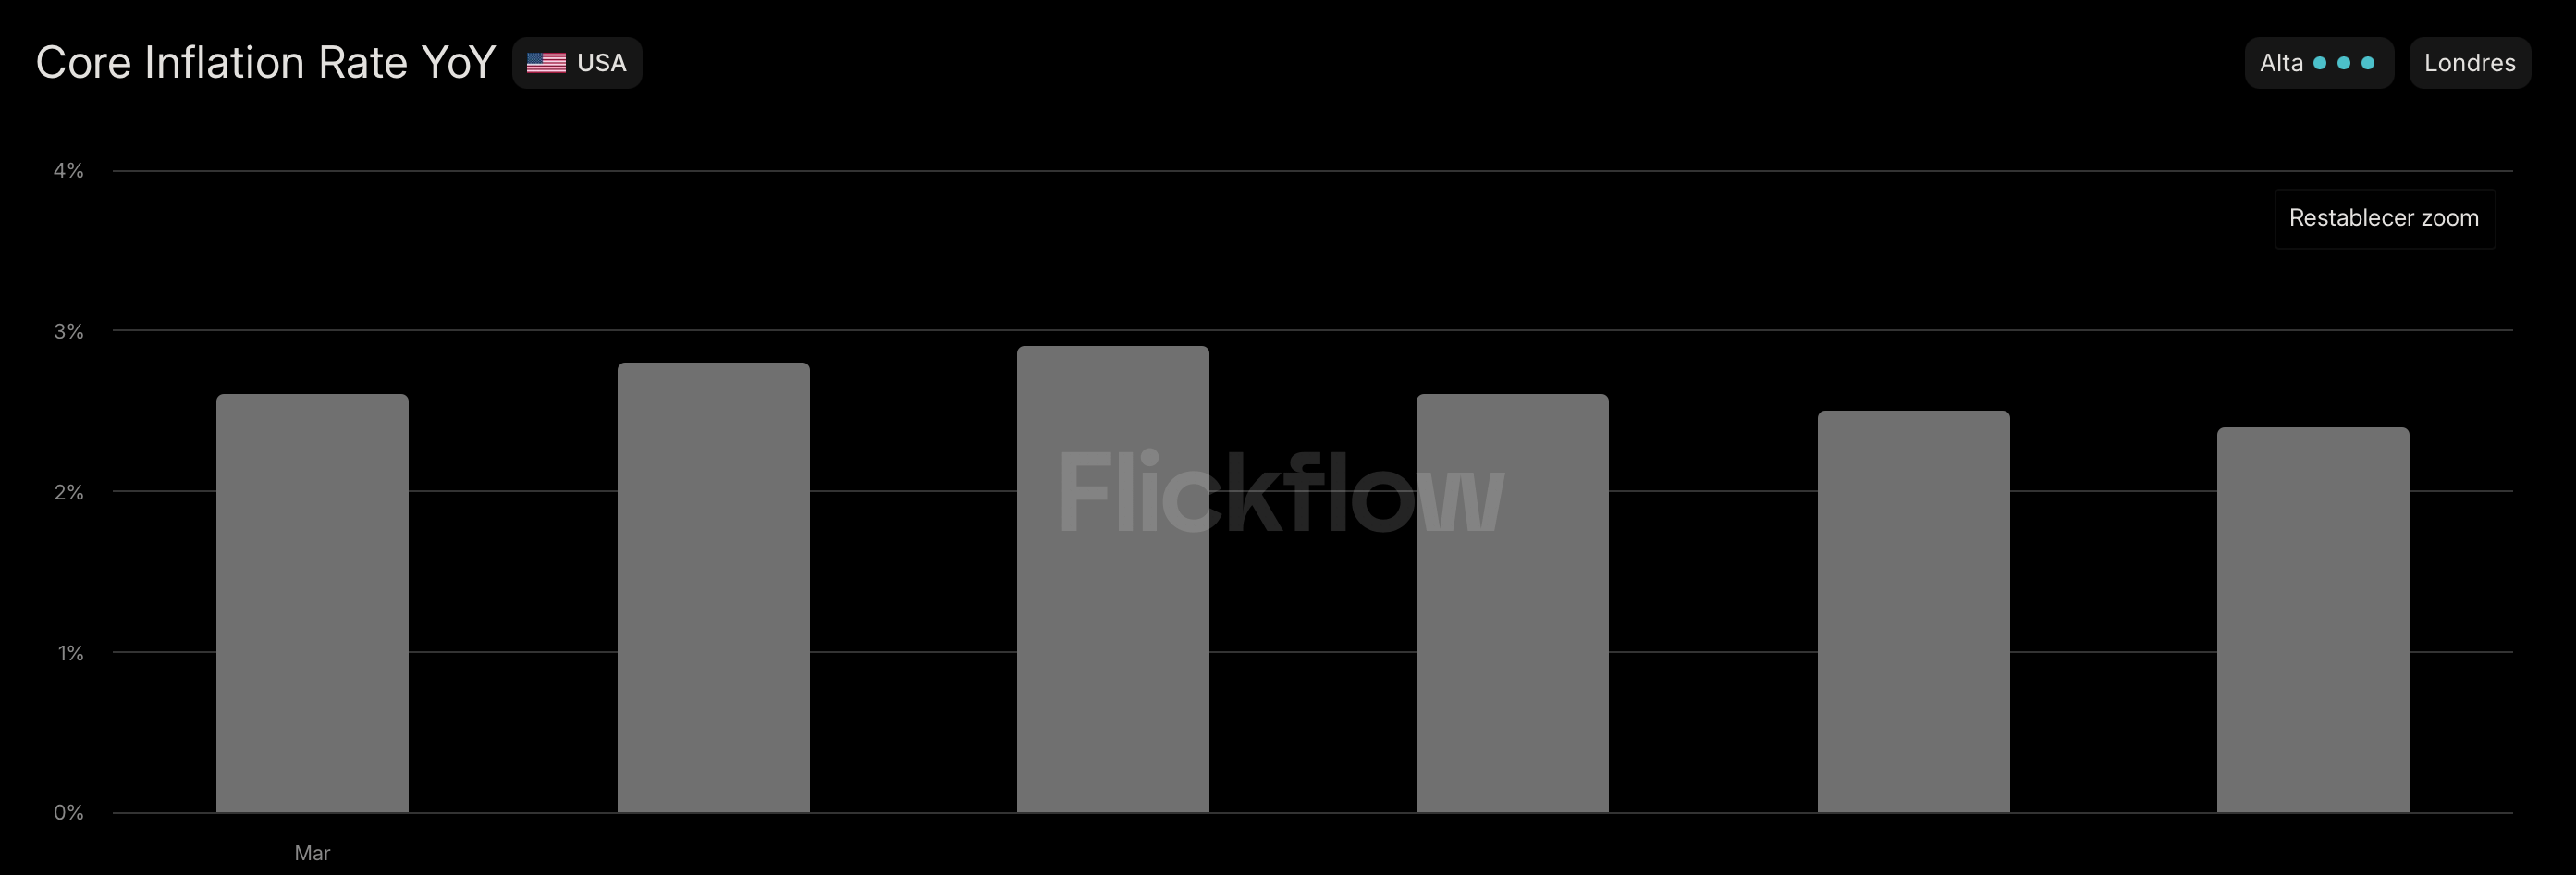
El dato que marcó el tono de la semana anterior fue el IPC de EE.UU, publicado el viernes 11: se mantuvo clavado en 3,4% interanual, exactamente igual que el mes previo, con un +0,4% mensual.
La inflación subyacente también aguantó en 2,4% interanual. A primera vista, aburrido — ningún susto, ninguna sorpresa.
Lo interesante estuvo en lo que vino justo después, en el mismo bloque de datos: la confianza del consumidor de Michigan (lectura preliminar) se desplomó de 51,0 a 47,8, su nivel más débil en meses.
Es decir: los precios no se aceleraron, pero el consumidor estadounidense llega a la temporada de la Fed notablemente más pesimista.
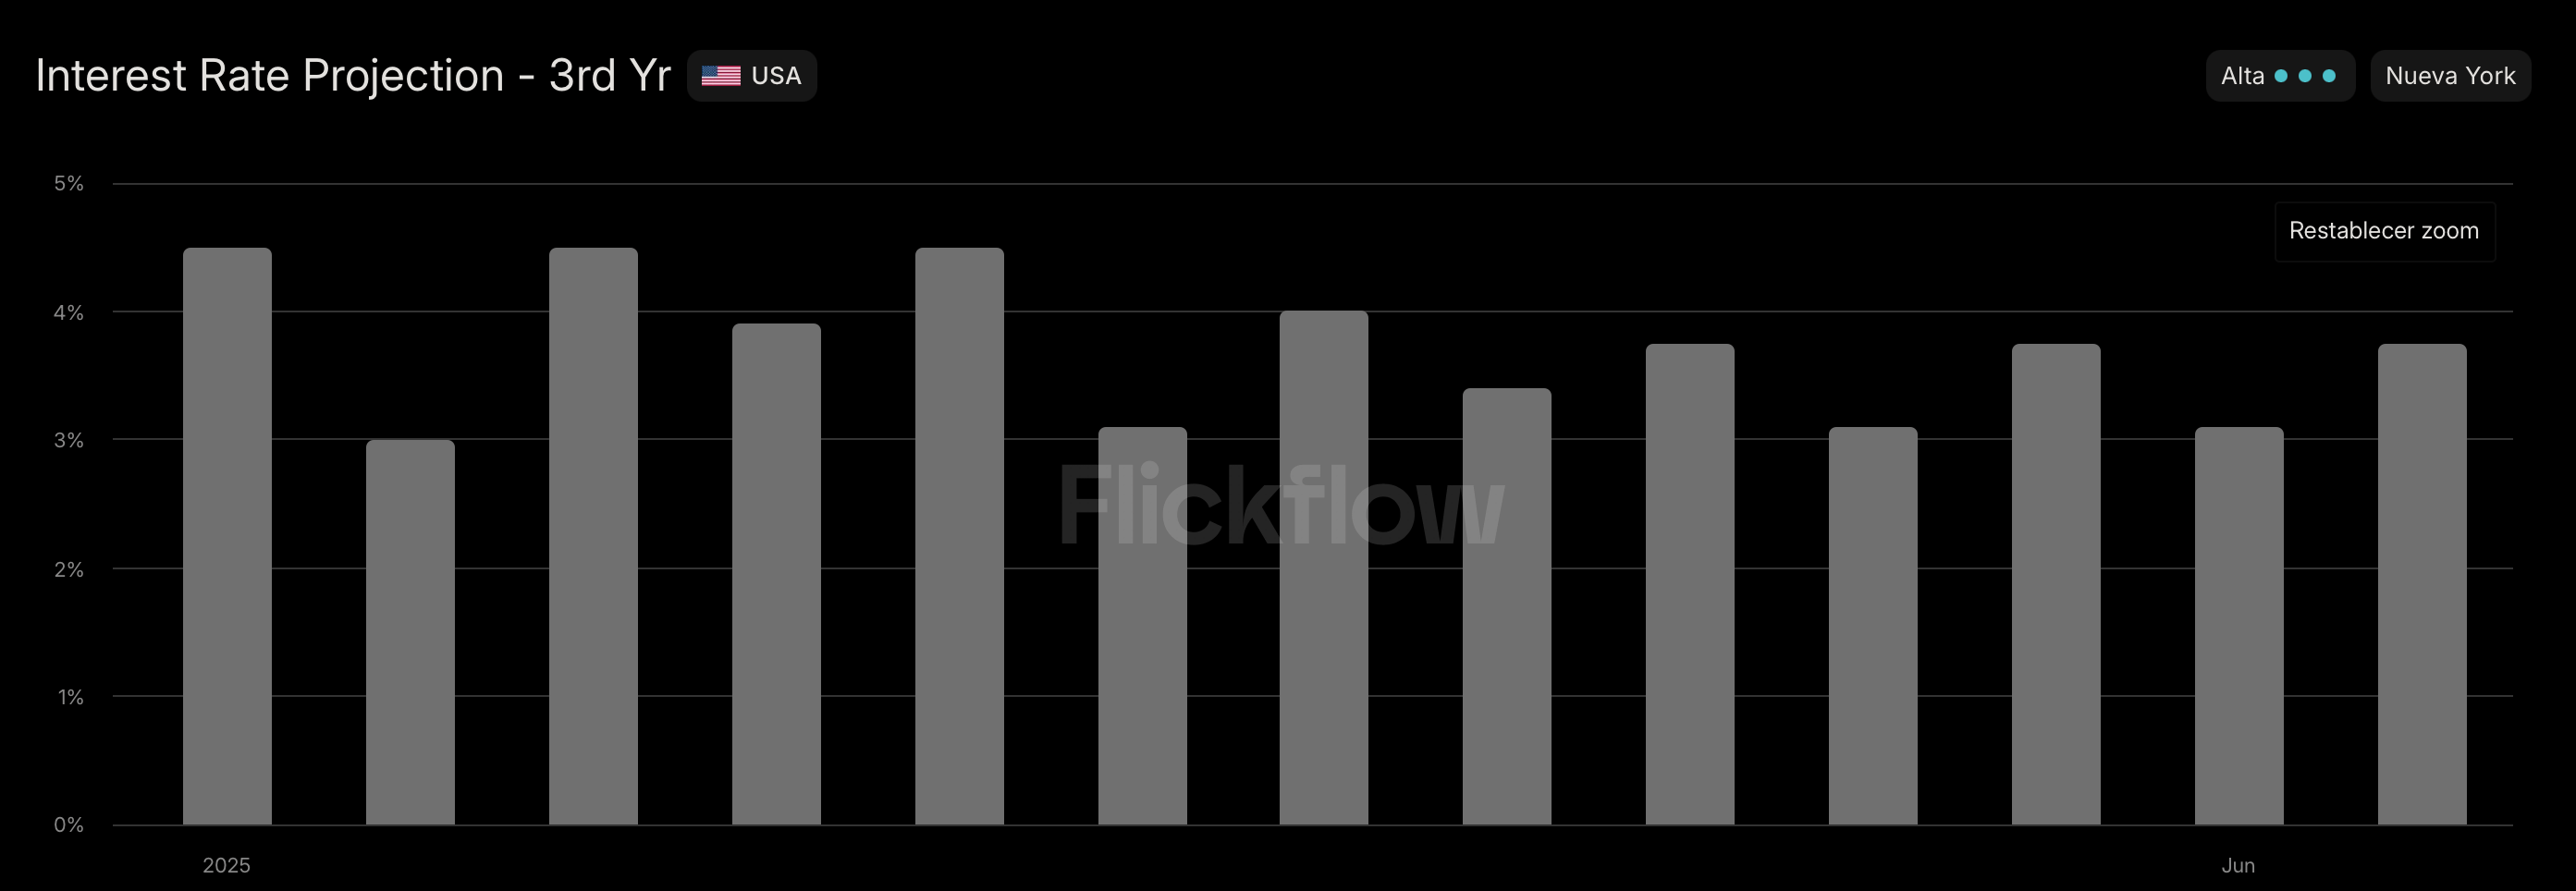
Esa divergencia —precios estables, ánimo cayendo— es la que va a estar en boca de todos los analistas esta semana, porque es la que más pesa en cómo la Fed calibra el “cuánto más” de su ciclo de subidas.
El resto de la semana pasada completó el cuadro macro: el BCE subió su tipo directo al 2,65% el jueves desde 2,4%, en línea con lo esperado, sin sorpresas frente al consenso.
Radar de mercado
El petróleo vuelve a las andadas
El petróleo sube con fuerza por un motivo concreto: la tensión entre EE.UU. e Irán y el miedo a que se complique el tránsito de crudo por el Golfo. Es una subida con causa clara y todavía con recorrido si la tensión sigue acrecentándose.
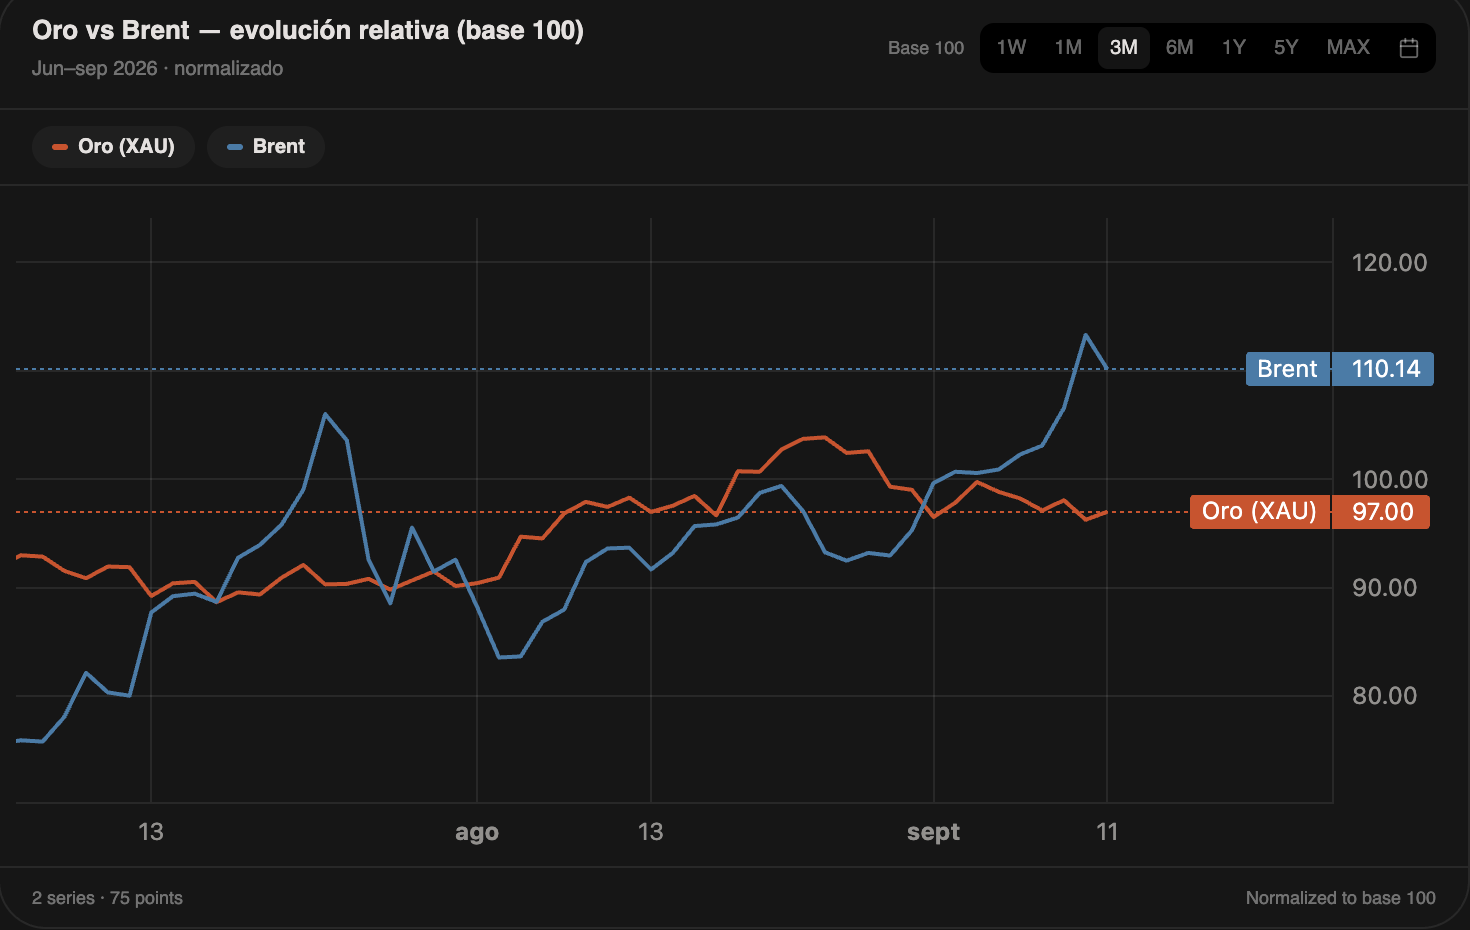
El oro, en cambio, se ha quedado atrás — y eso es lo raro.
En un episodio de tensión geopolítica, normalmente sería el oro el que subiera como refugio, sin embargo esta vez el mercado ha actuado como en febrero de este año al inicio de la guerra entre Estados Unidos e Irán.
Además, con los tipos altos y la Fed de fondo, el oro lo tiene más difícil: al no pagar interés, pierde atractivo frente a la deuda.
Lo más destacado de la semana
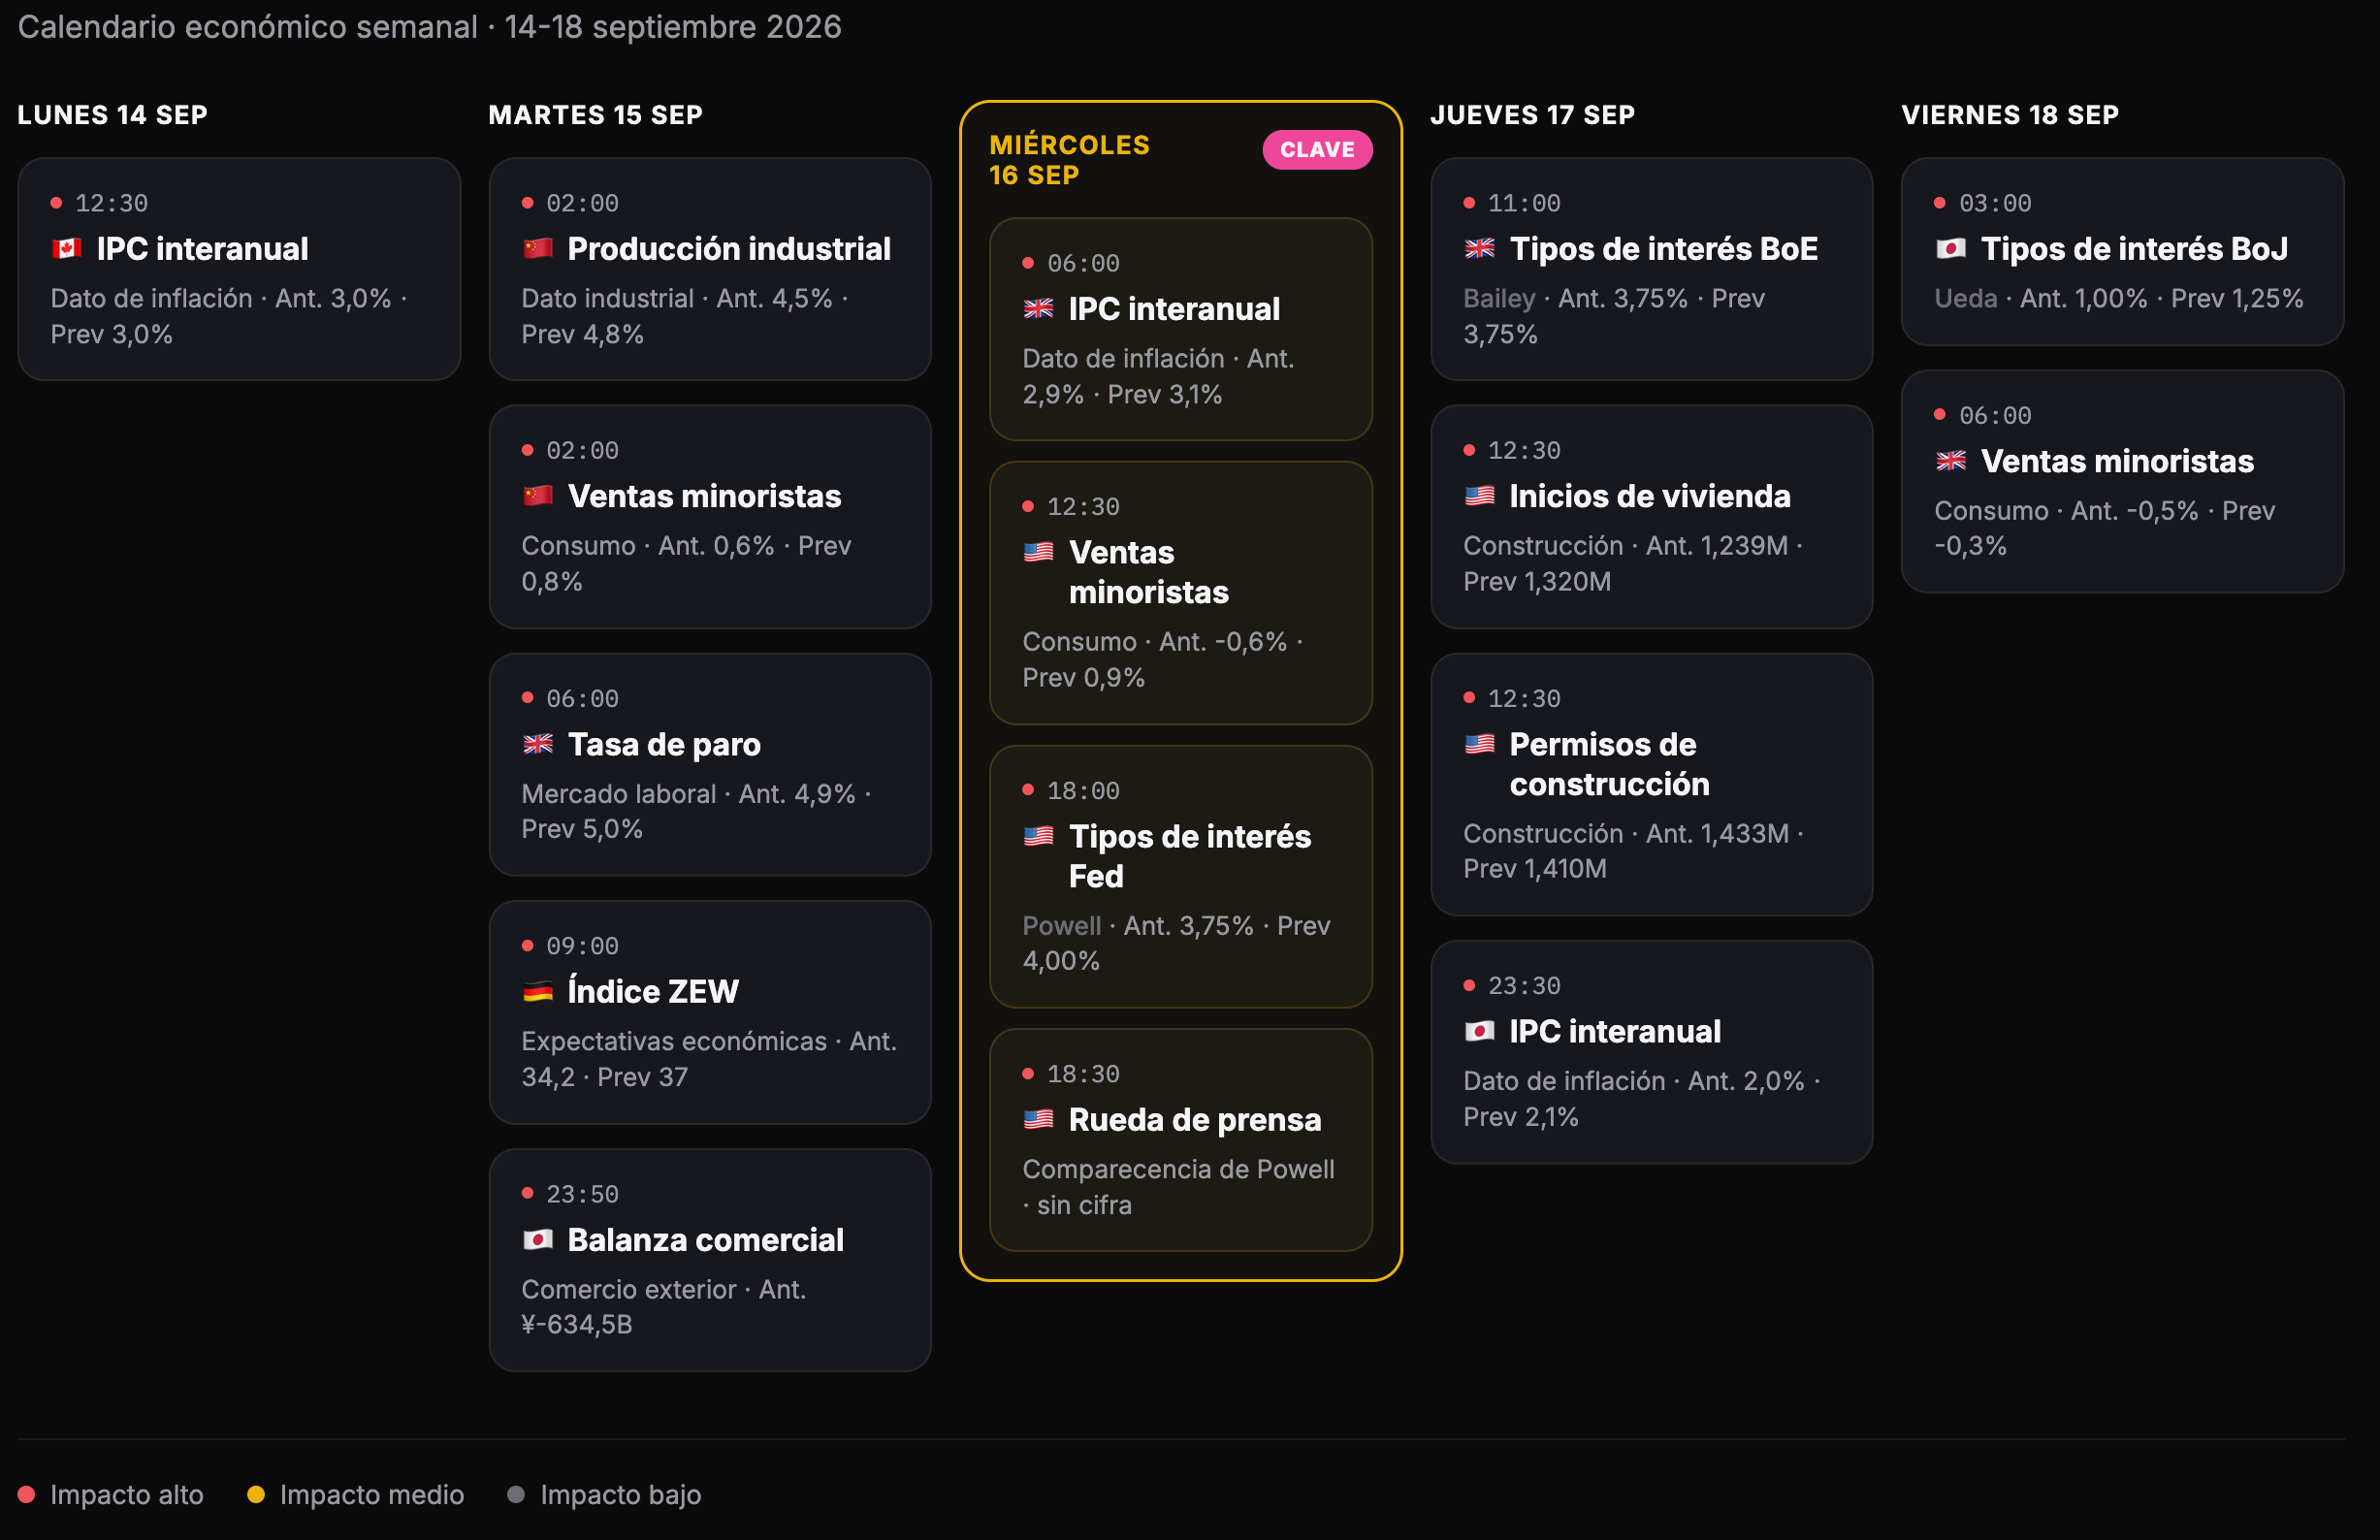
Calendario Económico - Flickflow
Miércoles 16 — 🇺🇸Decisión de tipos de la Fed
El evento de la semana, sin discusión.
La Reserva Federal llega a esta reunión con el consenso de mercado apuntando a una subida del tipo de referencia del 3,75% al 4,00%.
Lo que hace especial esta decisión es el contexto en el que llega: el IPC de agosto se publicó la semana pasada exactamente igual que el mes anterior (3,4% interanual), así que la Fed no tiene un shock de precios reciente que justificar.
Miércoles 16 — 🇬🇧 IPC del Reino Unido
Es el dato que va a definir cómo se lee al Reino Unido esta semana. Todo apunta a que la inflación vuelve a subir, encadenando ya su tercer mes seguido al alza, y deja al país claramente más caliente que EE.UU. o la eurozona en este frente. Y no llega sola: en la misma semana se espera que el paro repunte un poco y que las ventas minoristas sigan flojas, justo después de que el PIB del mes pasado sorprendiera para bien.
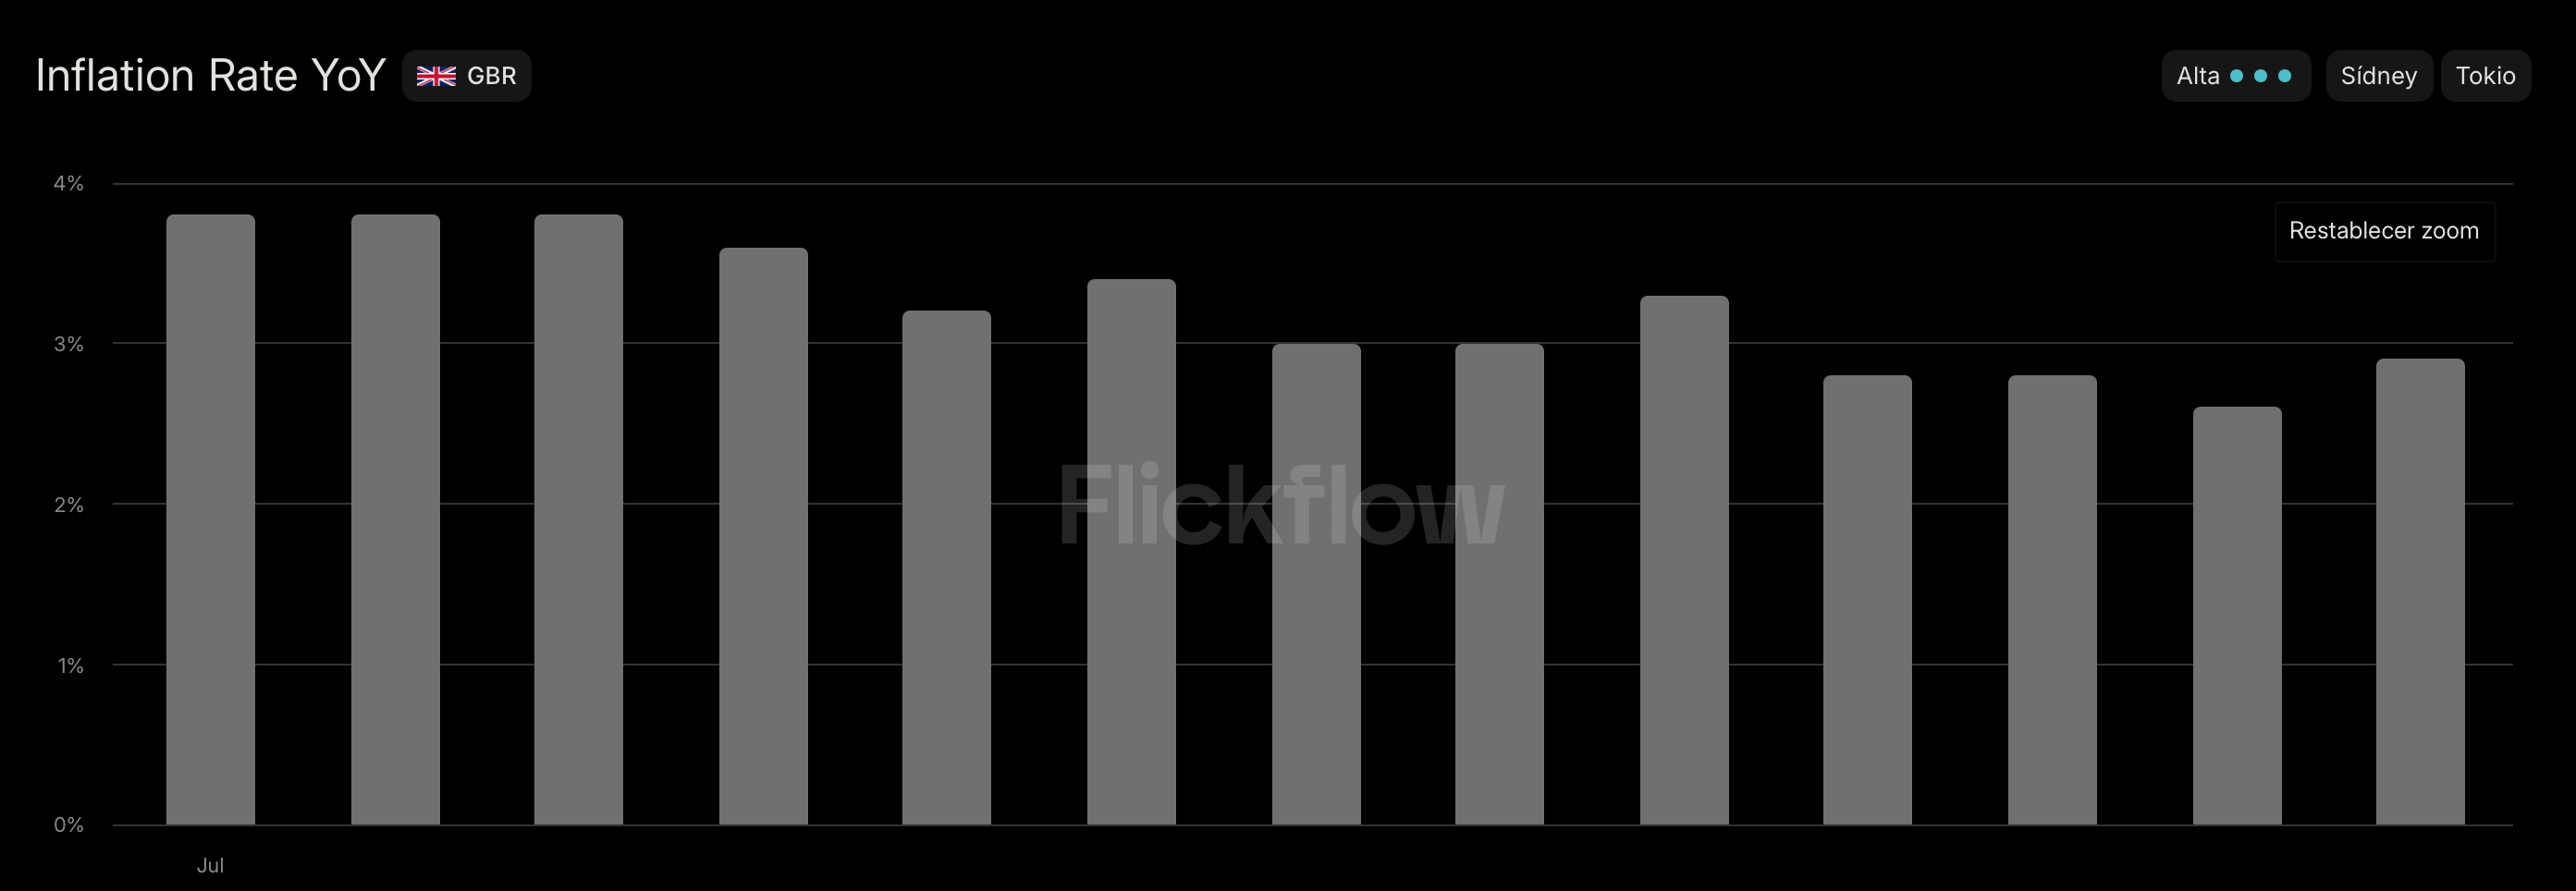
Es la encrucijada en el que está metida el Reino Unido ahora mismo: la economía aguanta mejor de lo que se temía, pero los precios no dejan de subir y el mercado laboral empieza a resentirse al mismo tiempo.
Es el escenario que más incomoda a cualquier banco central, porque no hay una sola palanca que arregle las tres cosas a la vez — si subes tipos para frenar la inflación, aprietas todavía más a un empleo que ya cojea; si los bajas para proteger el empleo, dejas que los precios se disparen.
La libra queda en medio de ese tira y afloja.
🇯🇵 Viernes 18 — Decisión de tipos del Banco de Japón
El más disruptivo de los tres bancos centrales de la semana, en términos relativos.
Japón lleva años saliendo poco a poco de una política de tipos ultra bajos, casi congelados, y todo apunta a que esta semana da otro paso en esa normalización. Le allana el camino el dato de inflación que se publica un día antes, que sigue moviéndose al alza y le da al banco central el argumento que necesita para seguir subiendo sin parecer precipitado.
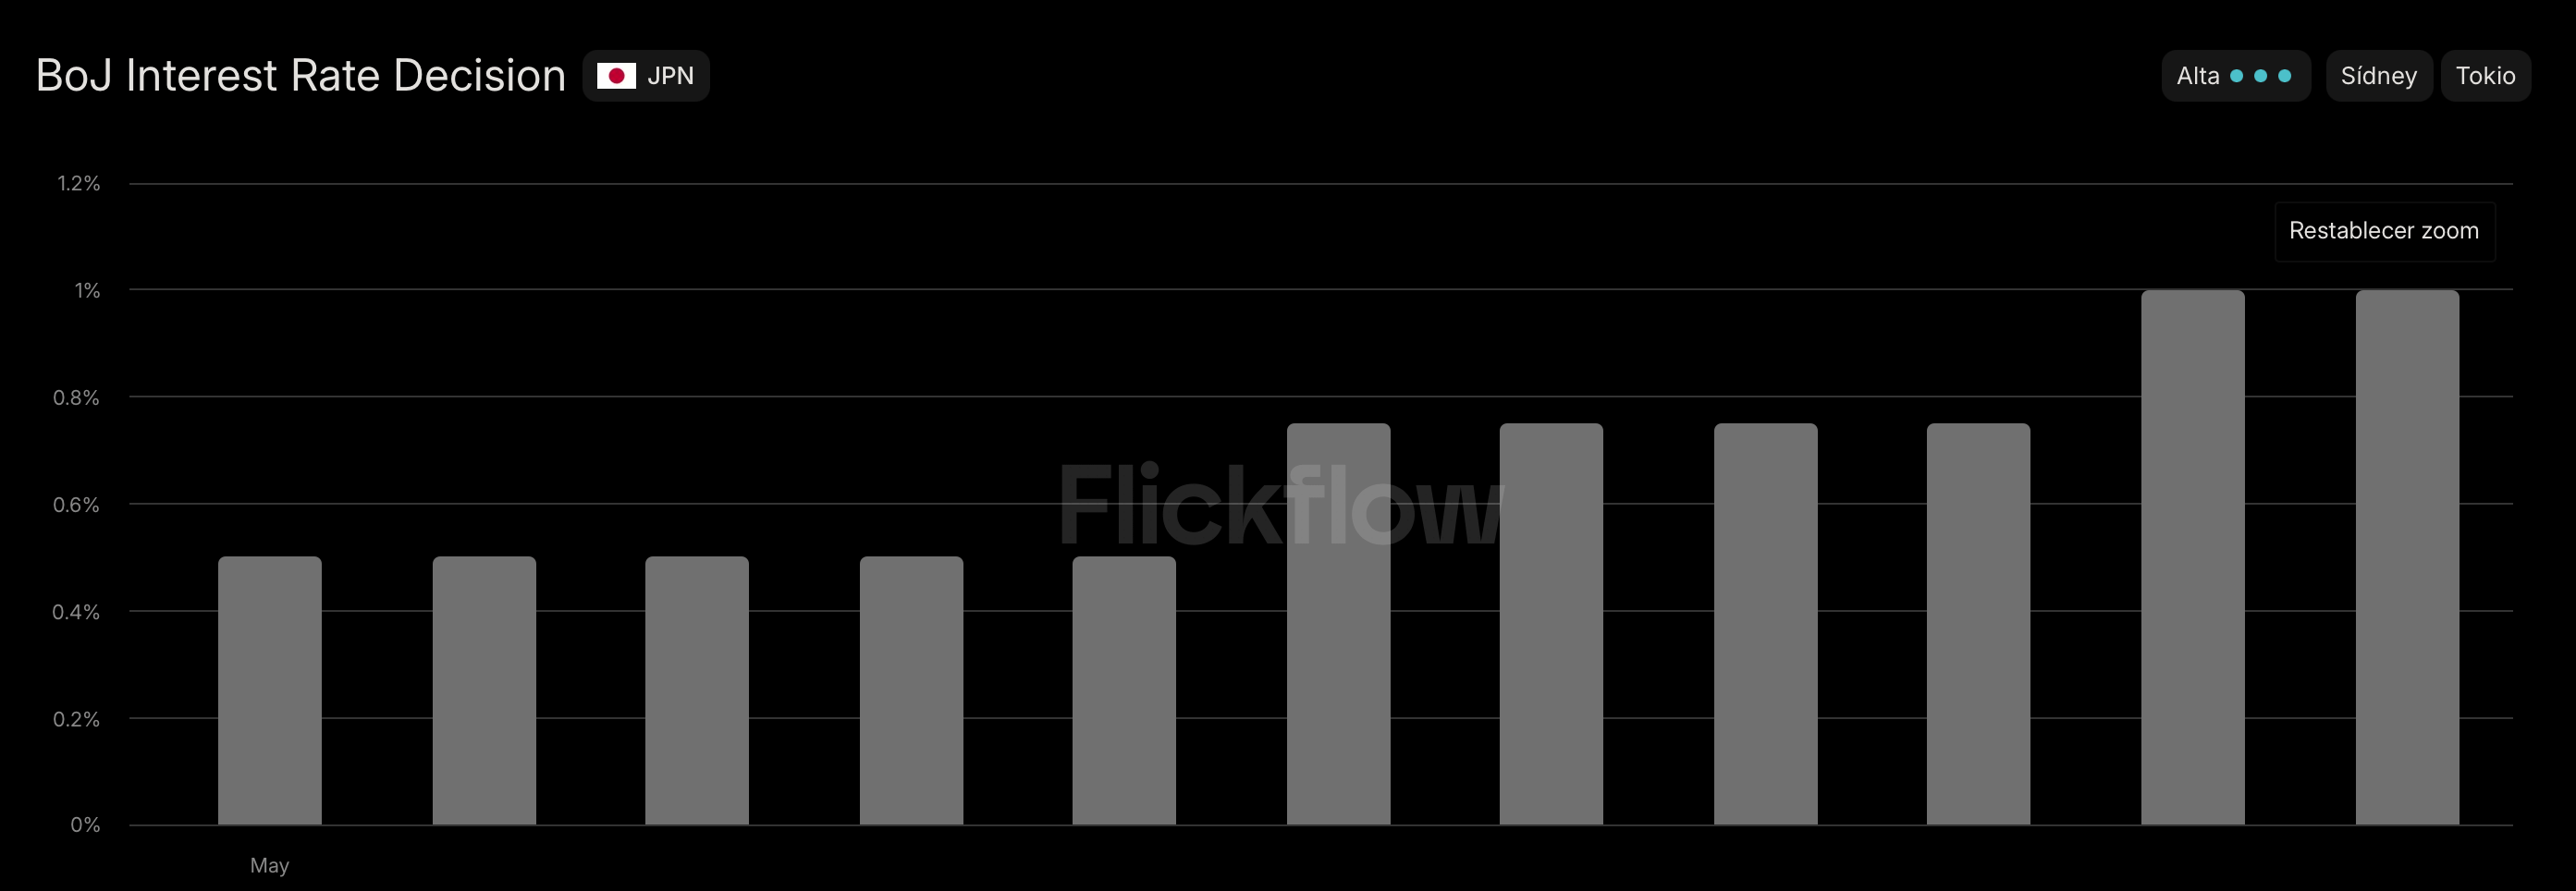
Es, probablemente, la decisión menos comentada en la prensa generalista de toda la semana — pero para cualquiera que siga el yen o el carry trade (pedir prestado barato en yenes para invertir en otra parte), es de las que más puede mover divisas y bonos a nivel global si el banco central sorprende con el tono o el ritmo.
Es, probablemente, la decisión menos comentada en la prensa generalista de toda la semana — pero es la que más puede mover el tablero de divisas y bonos si el banco central sorprende con el tono o el ritmo.
USD/JPY
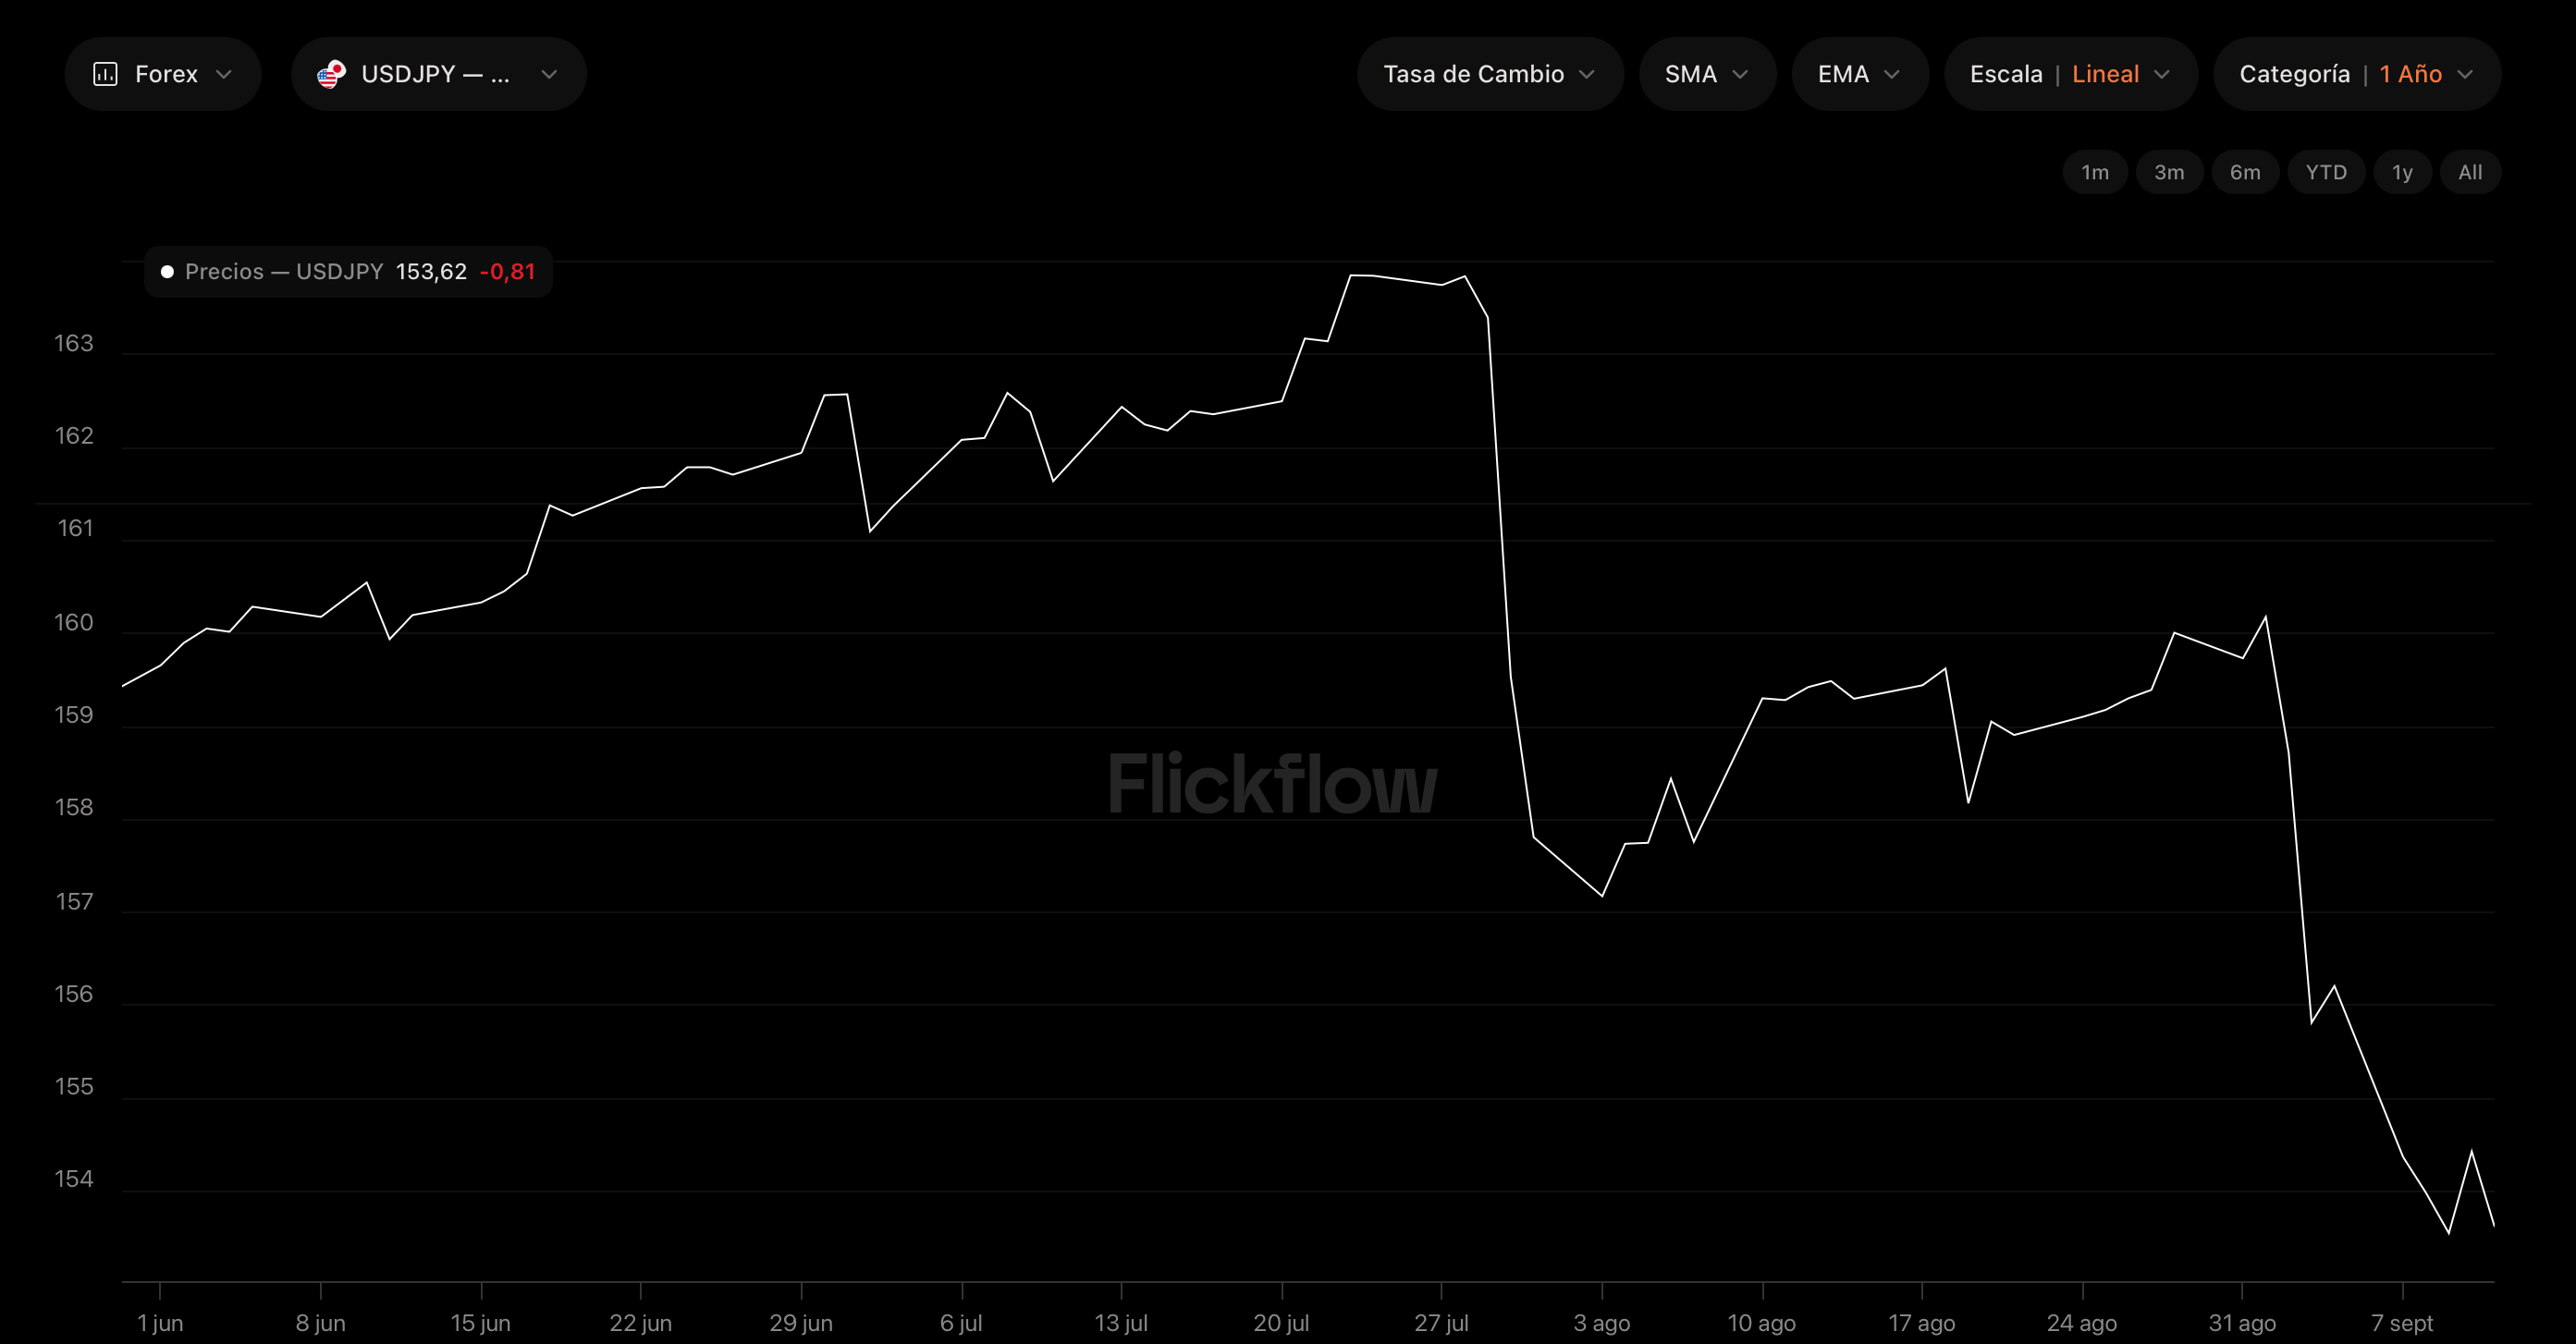
Como venimos comentando en TheBMK, el yen lleva ya varias semanas apreciándose según el mercado va descontando esta normalización, y cada paso que da el BoJ estrecha un poco más el diferencial que sostiene al carry trade (pedir prestado barato en yenes para invertir en otra parte).
Resumen
Esta semana manda la Fed: sube el miércoles del 3,75% al 4% esperado, con el Reino Unido metido en su propio lío (inflación subiendo, paro subiendo y crecimiento aguantando a la vez) justo antes de que decida el BoE, y Japón normalizando tipos el viernes con el yen apreciándose de fondo.
La semana pasada, el IPC de EE.UU. se mantuvo en 3,4% sin sobresaltos, pero la confianza del consumidor se hundió — precios estables, ánimo por los suelos. El BCE, mientras tanto, sí subió tipos (al 2,65%).
El petróleo se ha comido el protagonismo del oro: sube con fuerza por la tensión EE.UU.-Irán y el riesgo sobre el Golfo, mientras el oro, que normalmente haría de refugio, se queda plano y encima compite contra unos tipos altos.
Nos vemos en la próxima,
TheBenchMark.