
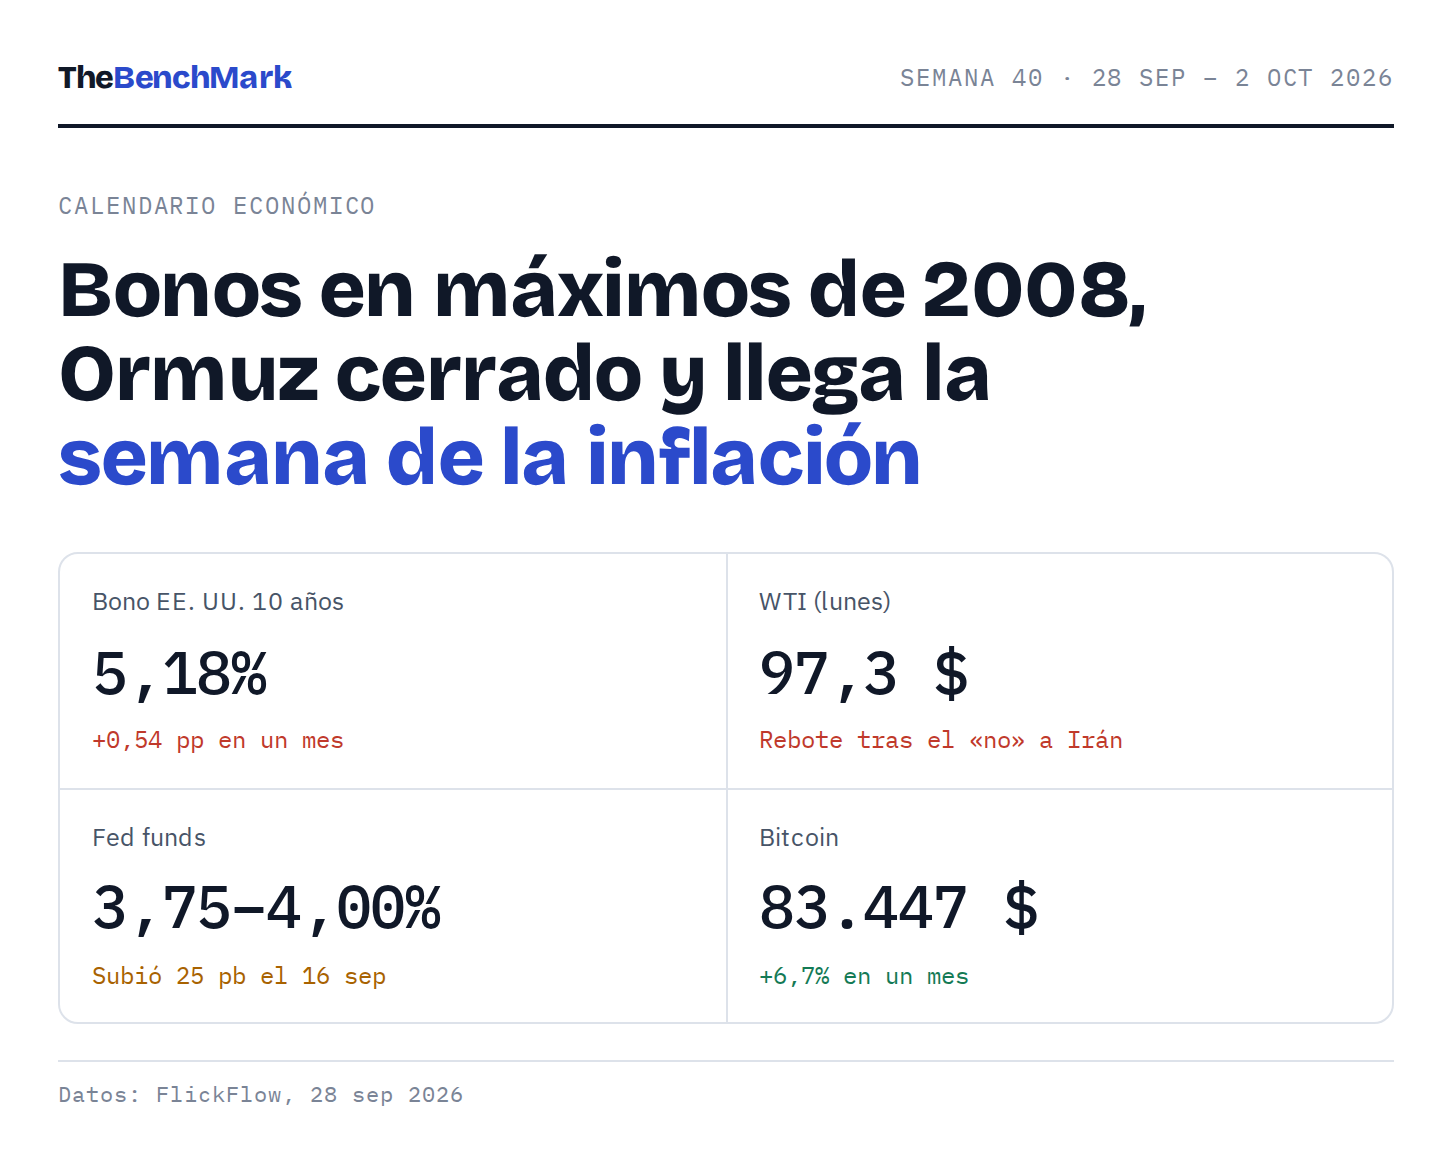
La semana pasada tenía un protagonista anunciado, la visita de Xi Jinping a Washington, pero el mercado acabó mirando a otro sitio: el bono a 10 años de EE. UU. tocó el 5,18%, su nivel más alto desde la crisis financiera, y el crudo siguió bailando al ritmo de Irán.
Esta semana tenemos: PCE el miércoles, inflación europea el miércoles y el viernes, y el informe de empleo de EE. UU. el viernes. Vamos por partes.
Lo que nos dejó la semana pasada
La cumbre Trump–Xi: mucha foto, poca sustancia
Xi estuvo en Washington el 24 y 25 de septiembre. Hubo acuerdos, pero todos pequeños. Los temas que de verdad mueven el precio siguen abiertos.
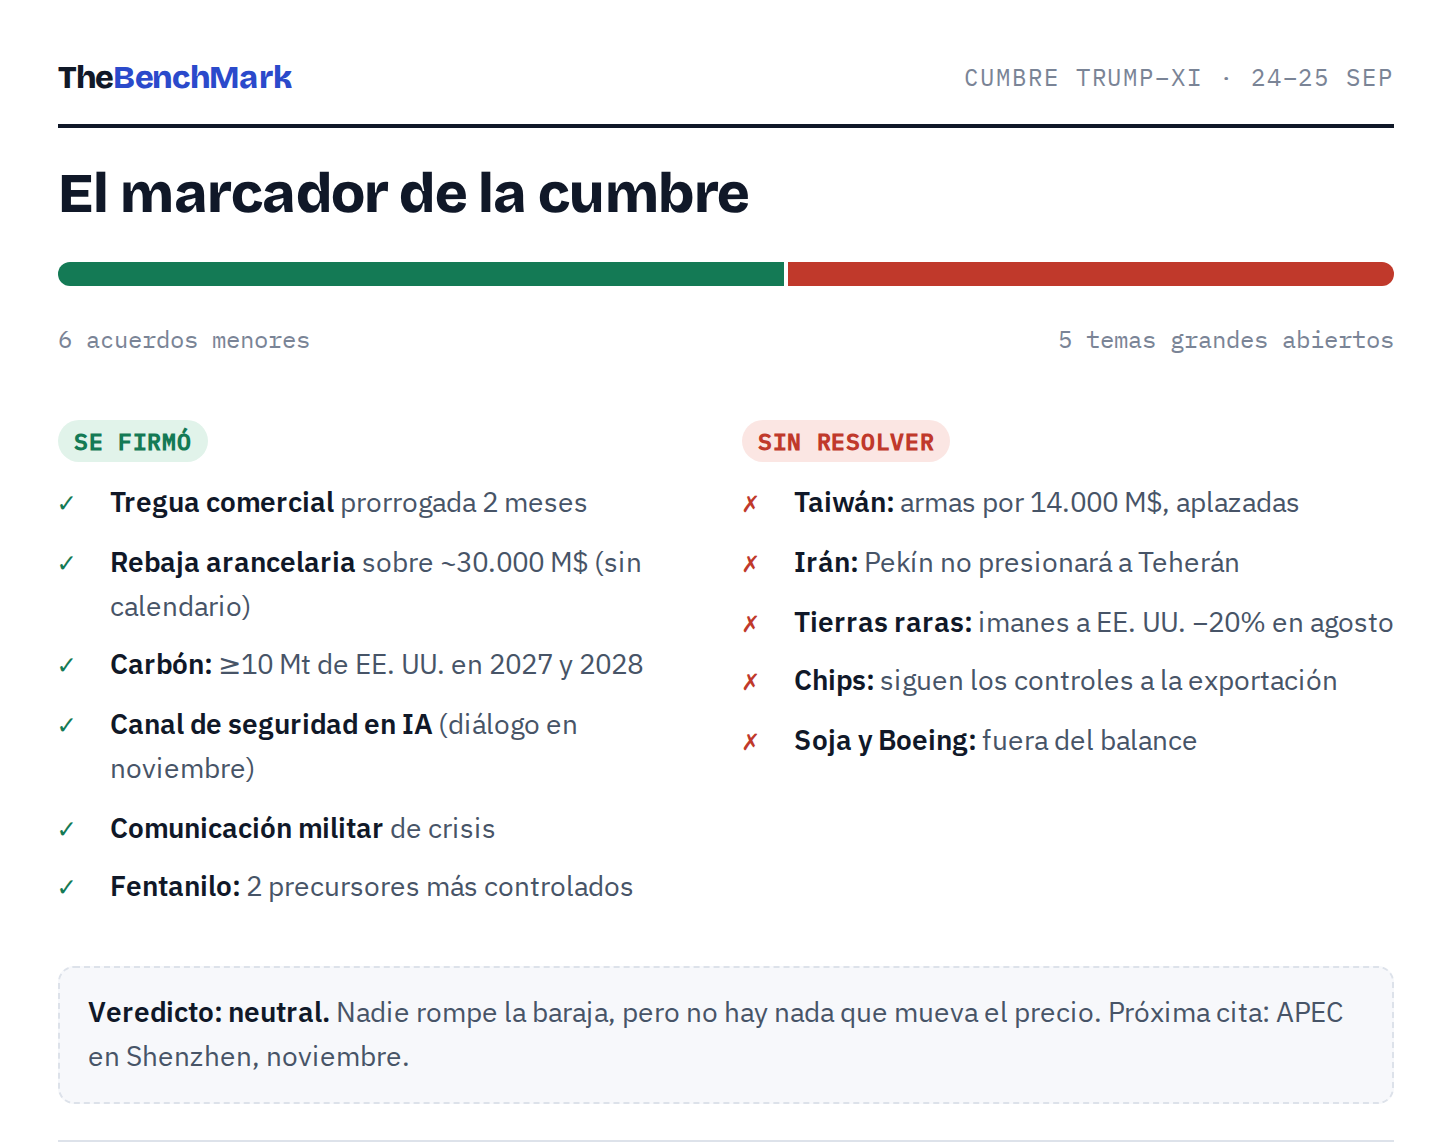
Lo que se firmó:
La tregua comercial se prorroga durante dos meses.
Ambas partes se comprometen a seguir trabajando en una rebaja arancelaria recíproca sobre unos 30.000 M$ en bienes, aunque sin un calendario concreto.
China importará al menos 10 millones de toneladas de carbón estadounidense en 2027 y 2028.
Se abrirá un canal de seguridad sobre IA, con un primer diálogo previsto para noviembre, además de un memorando para mejorar la comunicación militar en situaciones de crisis.
China reforzará el control sobre la exportación de otros dos precursores utilizados para fabricar fentanilo.
Lo que quedó en el aire:
Taiwán sigue sin avances: el paquete de armas de 14.000 M$ continúa aplazado. En Irán, Xi respalda la vía negociadora, pero no hay señales de que Pekín vaya a ejercer presión sobre Teherán.
En tierras raras tampoco se vislumbran cambios: los envíos de imanes a EE. UU. cayeron un 20% en agosto respecto a julio. Y siguen sin resolverse los controles a la exportación de chips, mientras que la soja y Boeing ni siquiera aparecen en el balance.
Veredicto: neutral. Ninguna de las dos partes rompe la baraja y la tregua se prolonga hasta final de año, pero el acuerdo tampoco introduce cambios de fondo en el escenario actual. La próxima cita será la cumbre de APEC en Shenzhen, en noviembre.
Lo que movió de verdad el mercado
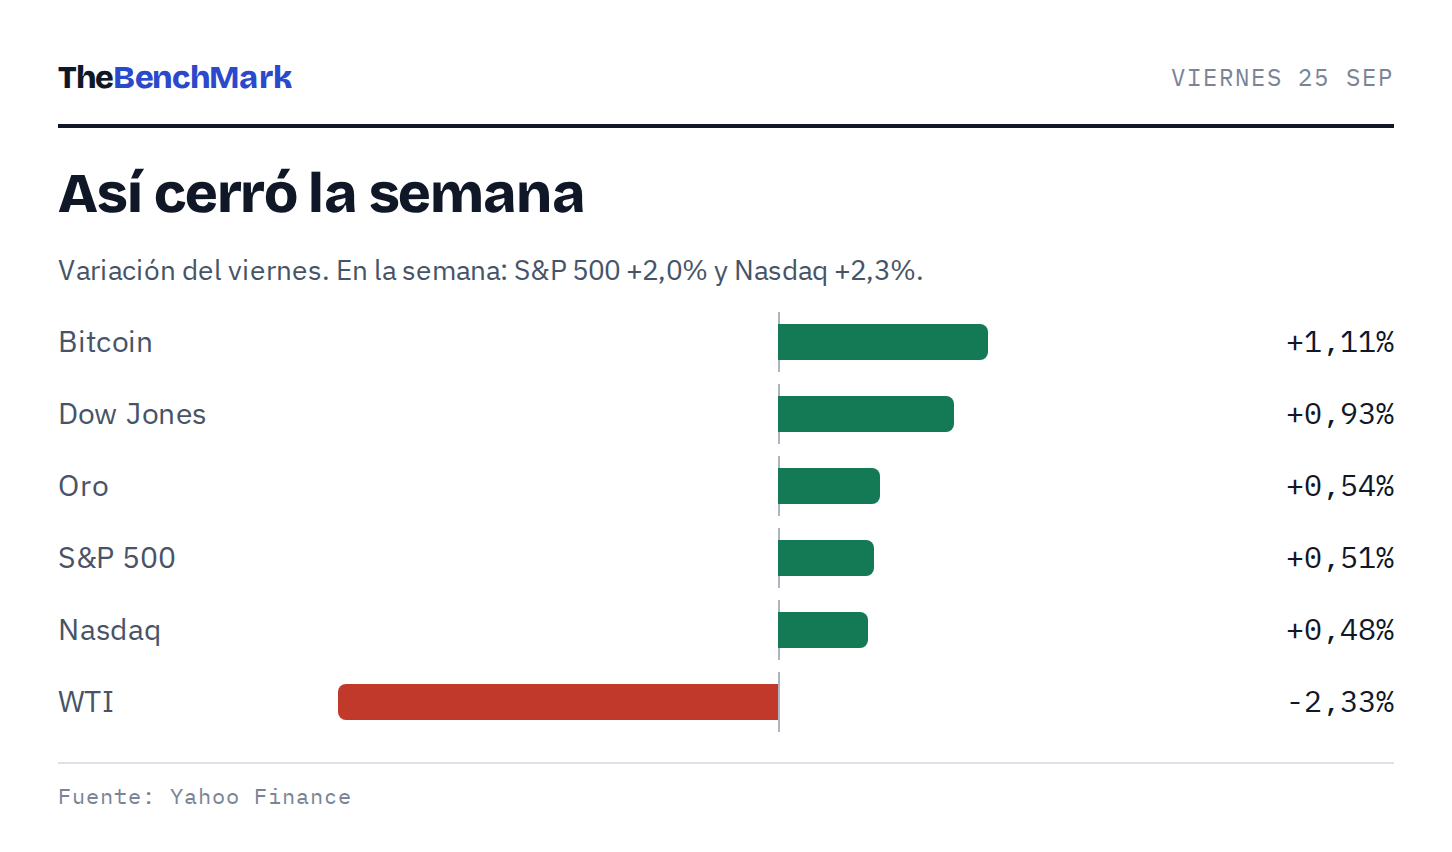
Wall Street cerró la semana en verde (S&P 500 +2,0%, Nasdaq +2,3%) pese a la presión de los bonos. Tres historias pesaron más que la cumbre:
Bonos. El 10 años subió 0,54 puntos en un mes hasta el 5,18%. La Fed subió tipos 25 pb el 16 de septiembre(hasta el 3,75–4,00%), la primera subida tras cinco reuniones quieta, y su gráfico de puntos deja la puerta abierta a otra antes de fin de año.
Petróleo. El viernes el WTI cayó un 2,3% hasta 92,4 $ por los rumores de avances entre EE. UU. e Irán para reabrir Ormuz.
Irán, fin de semana. Trump rechazó el plan de siete días de Teherán: liberar fondos congelados, levantar las sanciones al crudo y acabar con el bloqueo naval. Ormuz sigue cerrado desde el 28 de febrero. Resultado del lunes: crudo de vuelta a ~97 $, bonos otra vez vendidos y el oro cayendo casi un 2% hasta 4.181 $.
Los eventos que importan esta semana
Hay 16 datos de impacto alto en el calendario. Nos quedamos con los seis que pueden mover el mercado.
Ojo al miércoles: concentra la mitad de los datos fuertes.
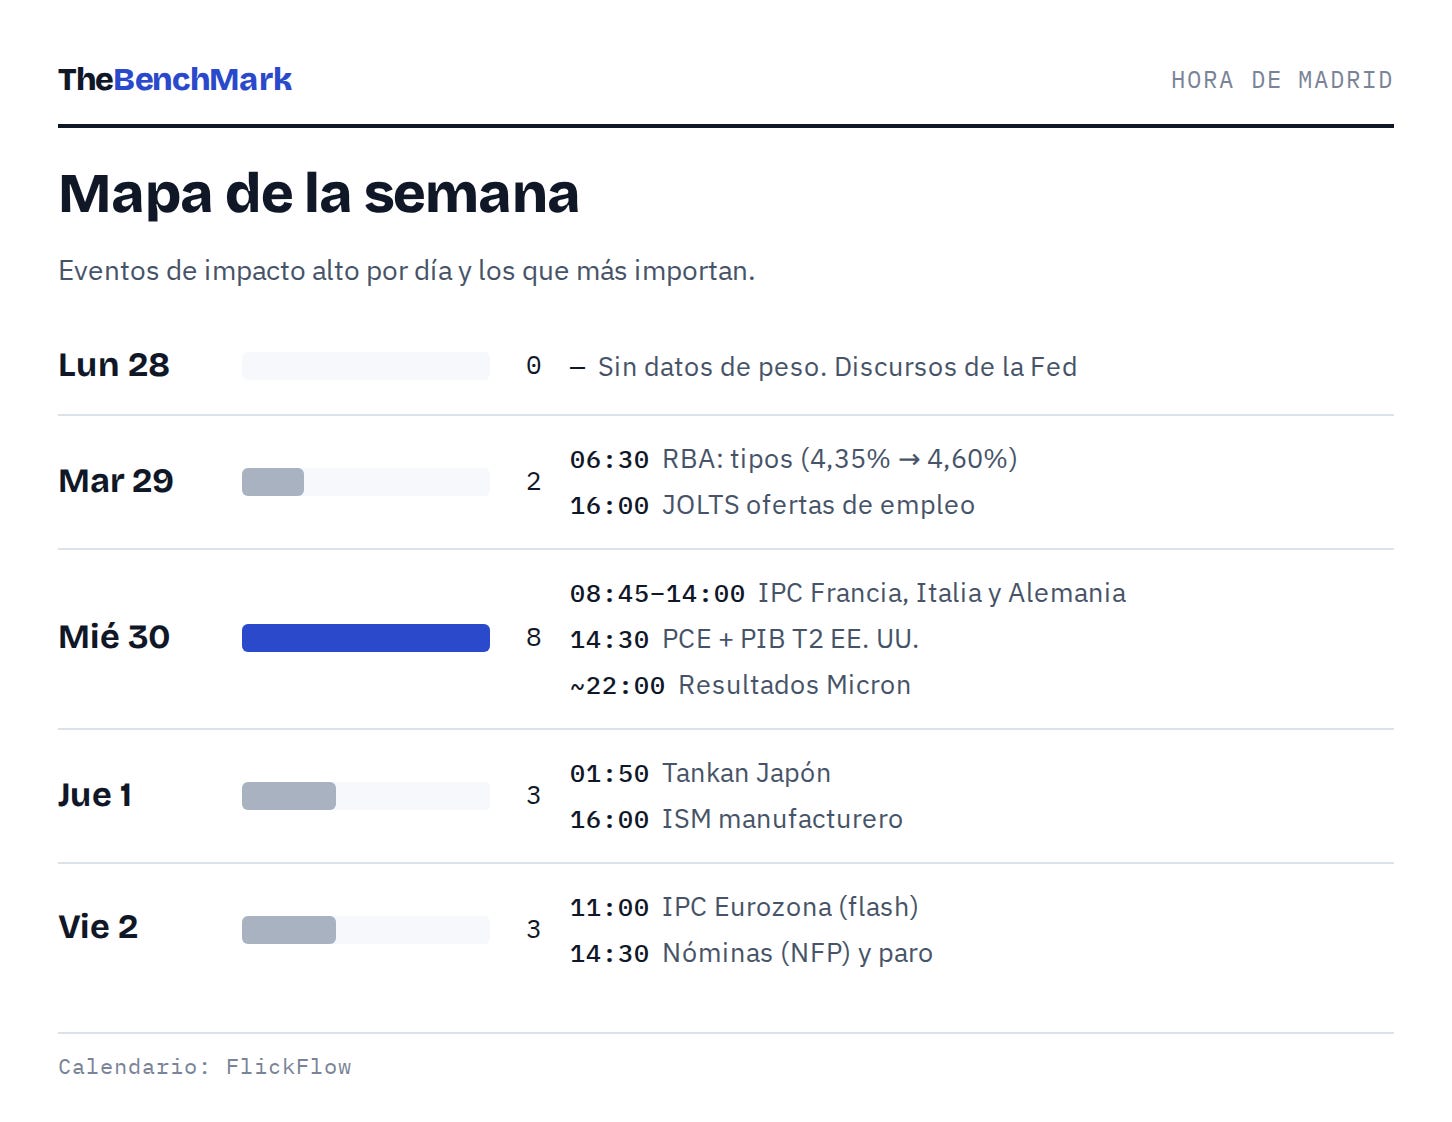
Martes 29 · 06:30 · RBA - Australia
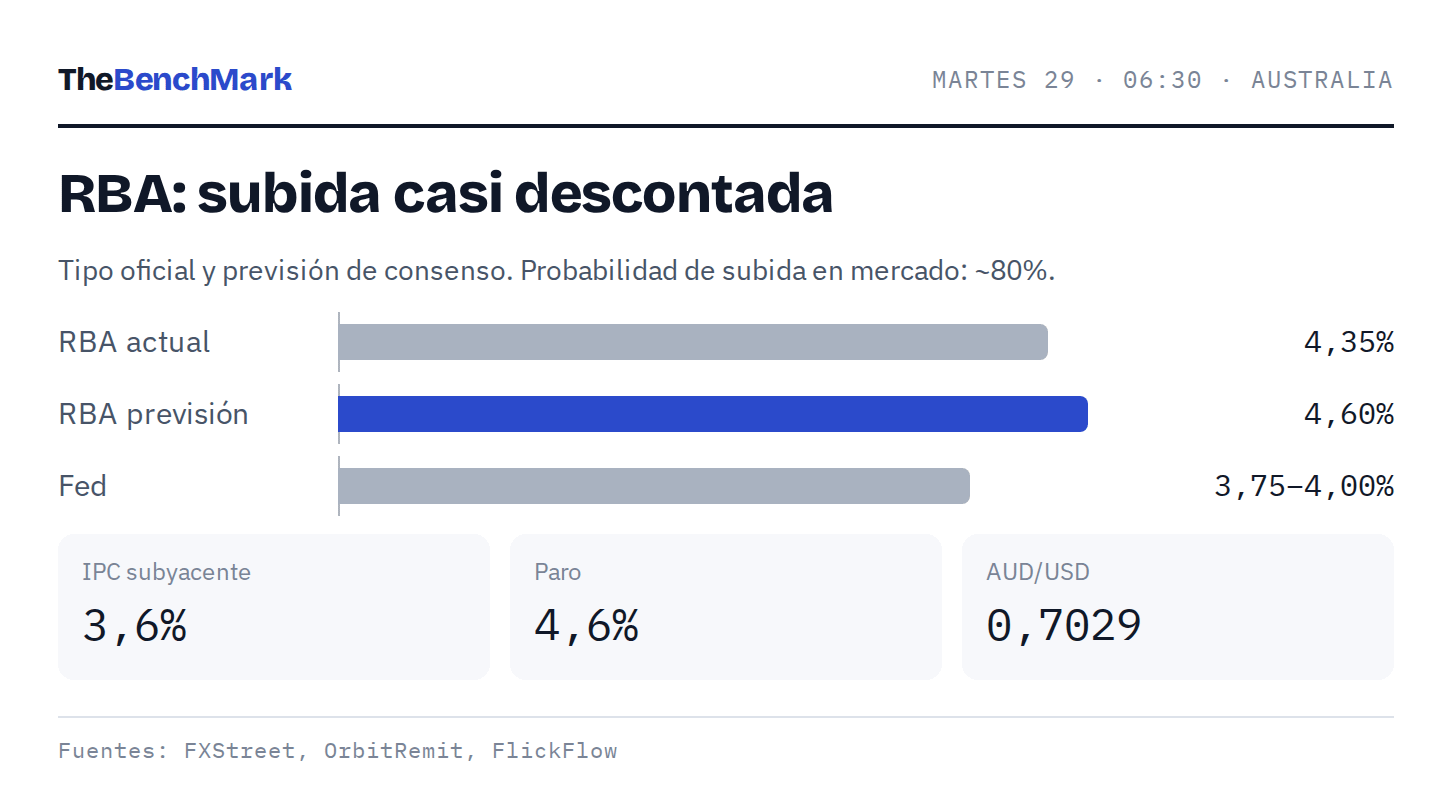
El consenso espera que el Banco de la Reserva de Australia suba 25 pb hasta el 4,60%.
La inflación subyacente está en el 3,6% y el crudo encarece el combustible en un país importador.
El mercado le da 80% de probabilidad, así que la subida en sí no sorprende: lo que moverá al AUD es el mensaje.
Será interesante comprobar el comportamiento del AUD/USD.
Miércoles 30 y viernes 2 · Inflación en Europa
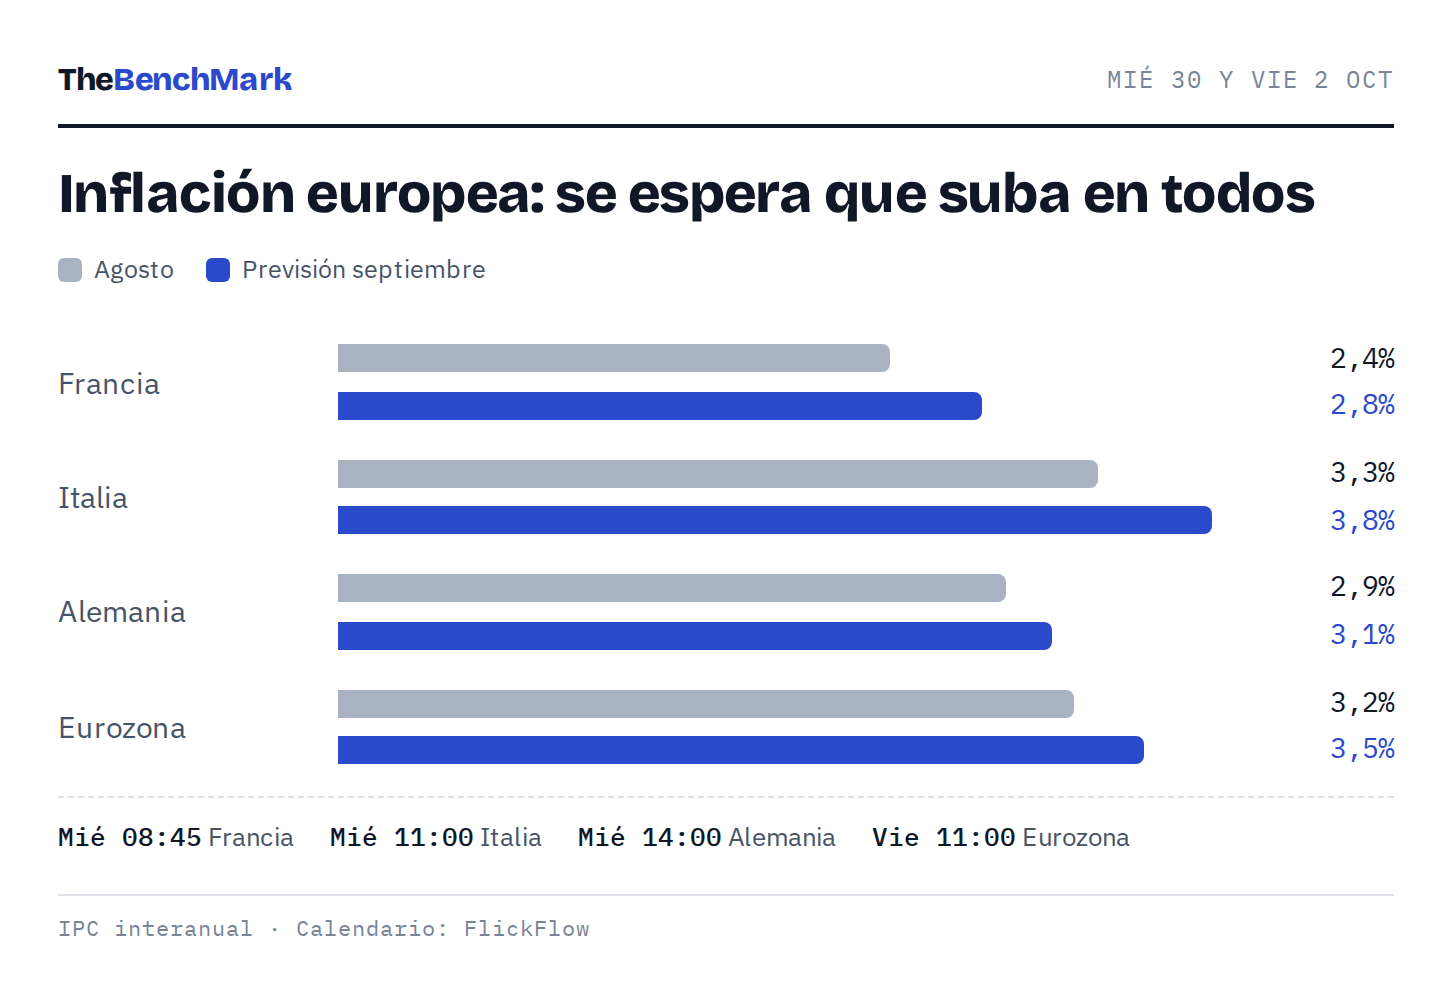
Se espera que la inflación suba en todos los grandes países. Francia, Italia y Alemania publican el miércoles y adelantan el dato de la Eurozona del viernes, que pasaría del 3,2% al 3,5%. Es mala noticia para el BCE, pero con el dólar tan fuerte el euro no está sacando partido de la inflación alta.
Miércoles 30 · 14:30 · PCE de agosto - Estados Unidos
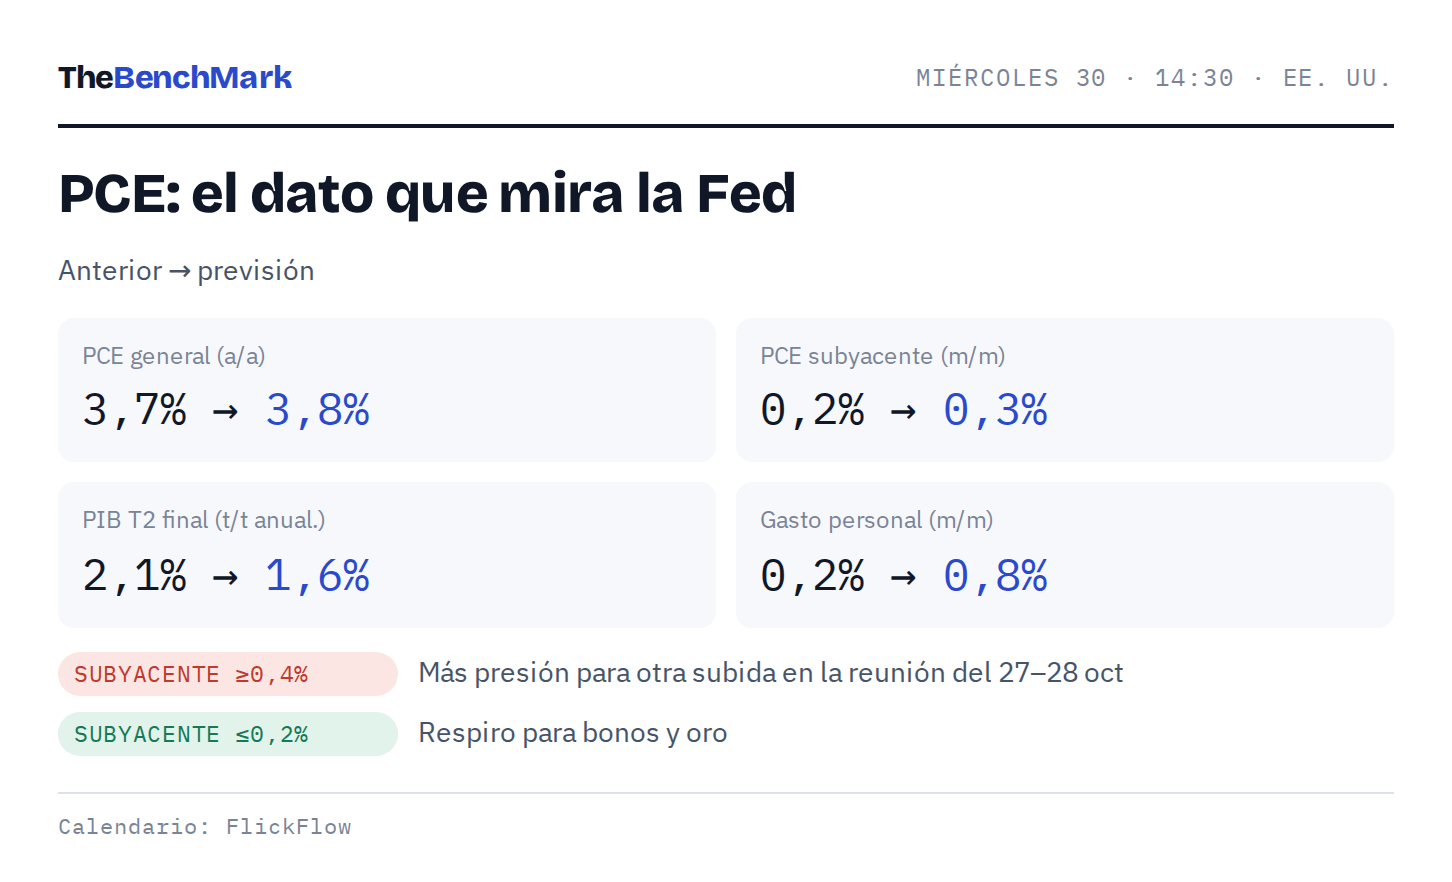
El dato de inflación favorito de la Fed.
Se espera PCE general del 3,8% interanual y el subyacente mensual subiendo del 0,2% al 0,3%. Con la Fed recién estrenada en modo subidas y el 10 años por encima del 5%, un subyacente de 0,4% o más reforzaría la apuesta por otra subida el 27–28 de octubre.
Viernes 2 · 14:30 · Nóminas no agrícolas - Estados Unidos
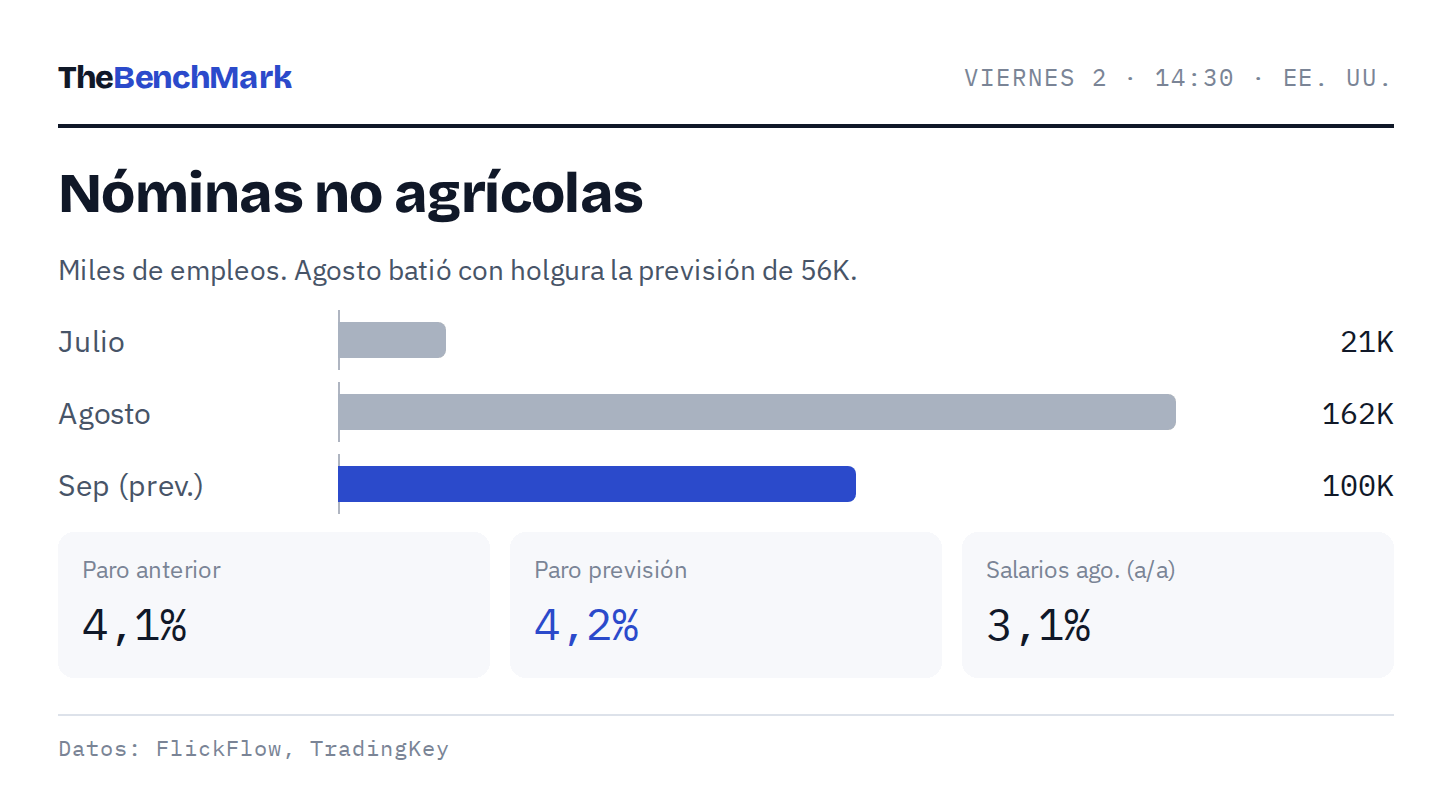
Agosto sorprendió con 162.000 empleos frente a 56.000 esperados. Para septiembre se esperan 100.000, con el paro subiendo al 4,2%. Es el cierre de la semana: un NFP fuerte junto a un PCE alto casi garantiza otra subida de la Fed.
Radar de mercado
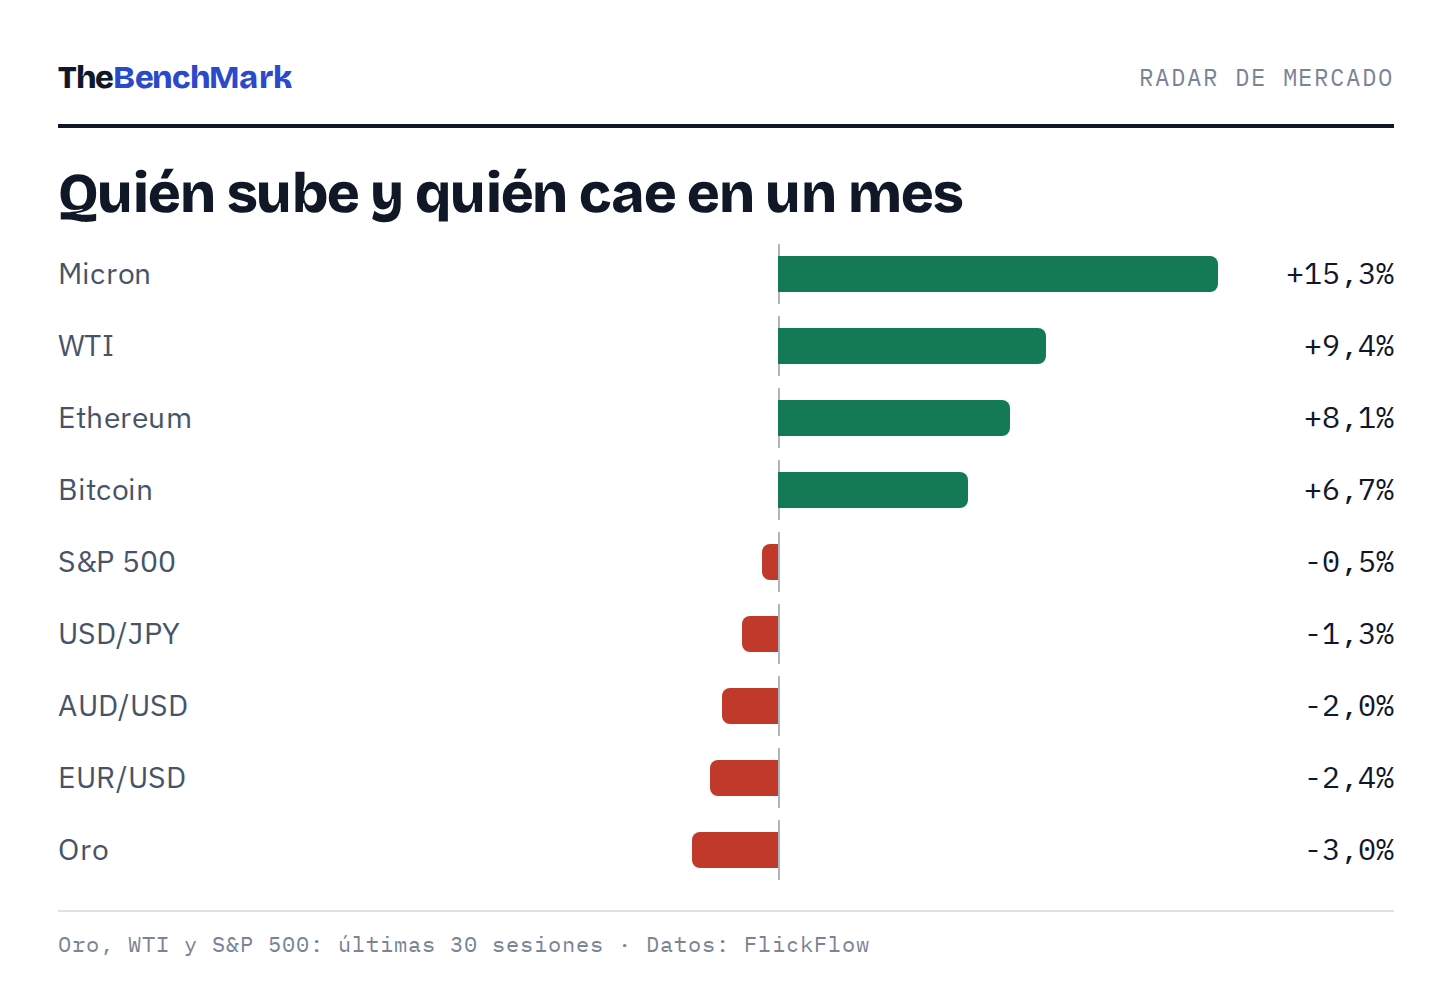
Estos son los activos con más papeletas para moverse esta semana, cada uno con su catalizador en el calendario. Primero, la foto general: los activos de riesgo suben en el mes, mientras el euro, el oro y el AUD sufren con el dólar.
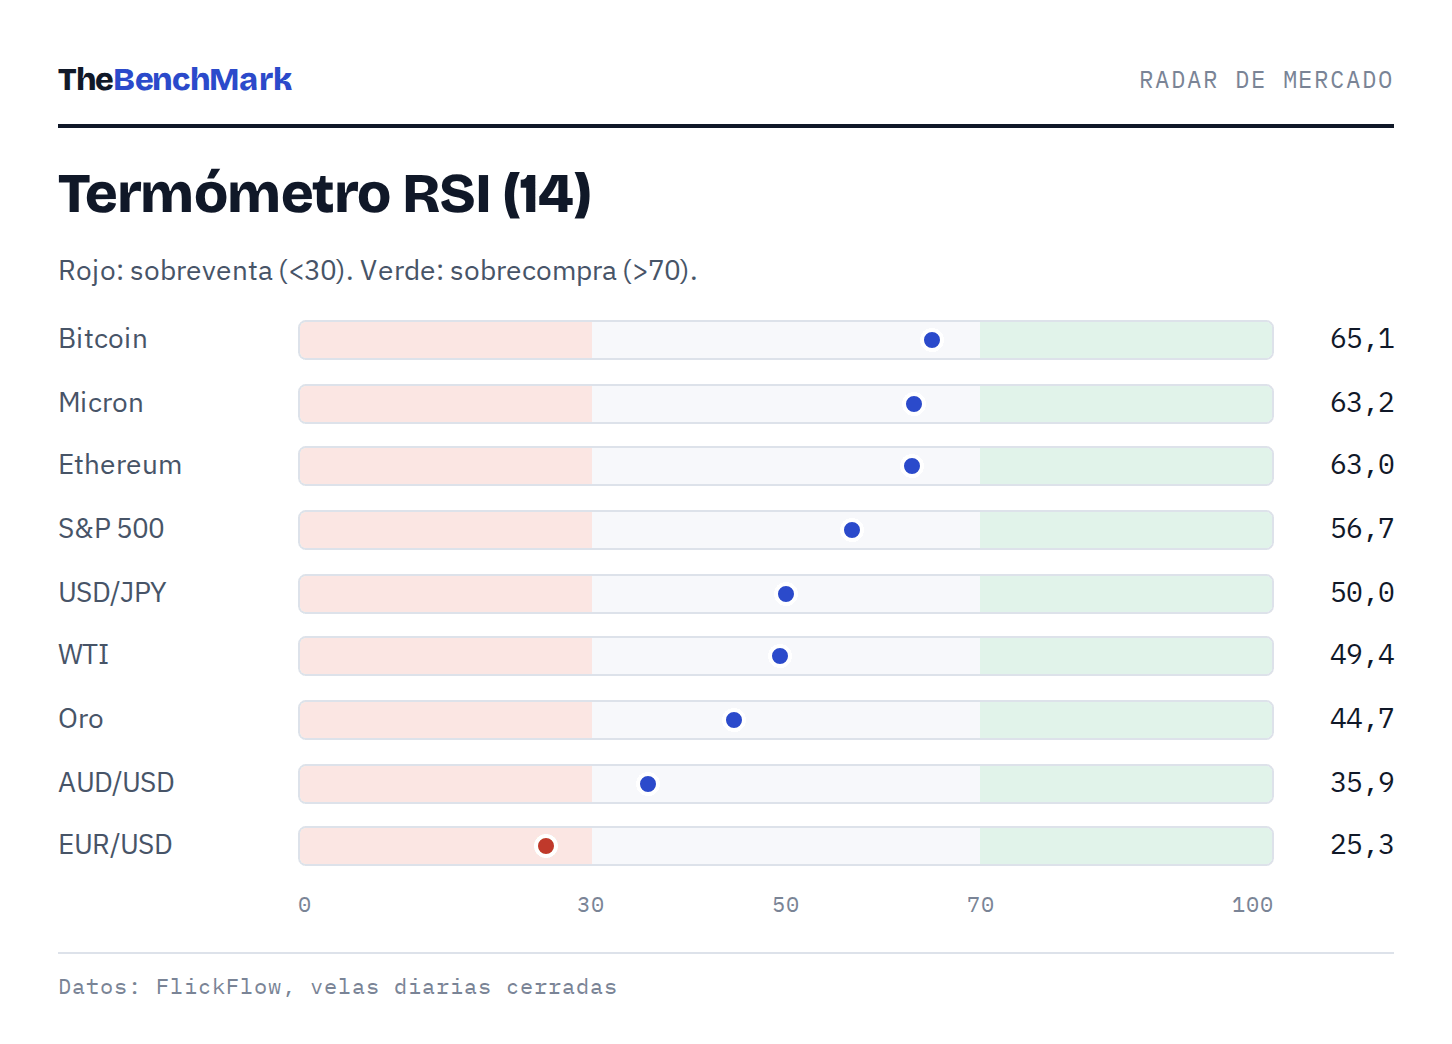
El único activo del radar en sobreventa es el EUR/USD. En el otro extremo, Bitcoin y Ethereum tienen buen impulso, pero aún lejos de la sobrecompra.
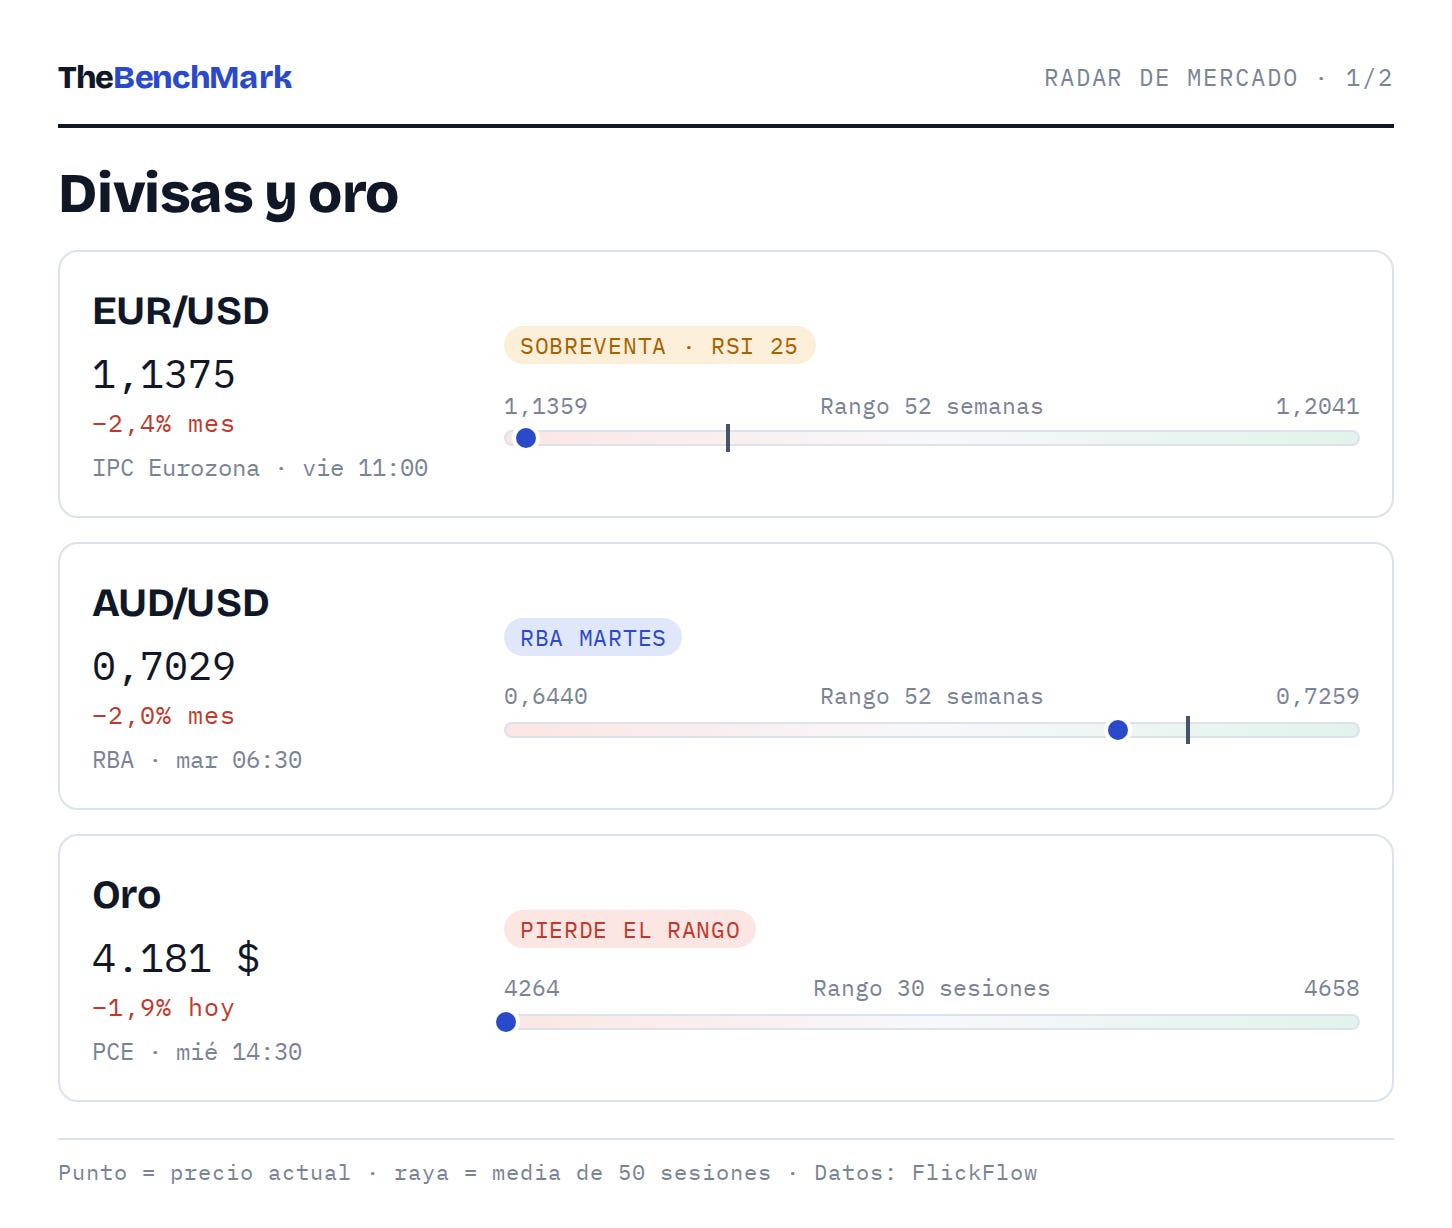
EUR/USD (1,1375). Está pegado al mínimo de 52 semanas (1,1359) con un RSI de 25. Si el IPC europeo sale en 3,5% o más, puede haber rebote técnico. Si el NFP sale fuerte, puede perder el suelo.
AUD/USD (0,7029). Llega débil y por debajo de su media de 50 sesiones. La subida del RBA está descontada: decide el tono del comunicado.
Oro (4.181 $). Ha perdido el rango de las últimas 30 sesiones (4.264–4.658 $). Rentabilidades reales al alza y dólar fuerte son su peor combinación. Necesita un PCE blando para frenar la caída.
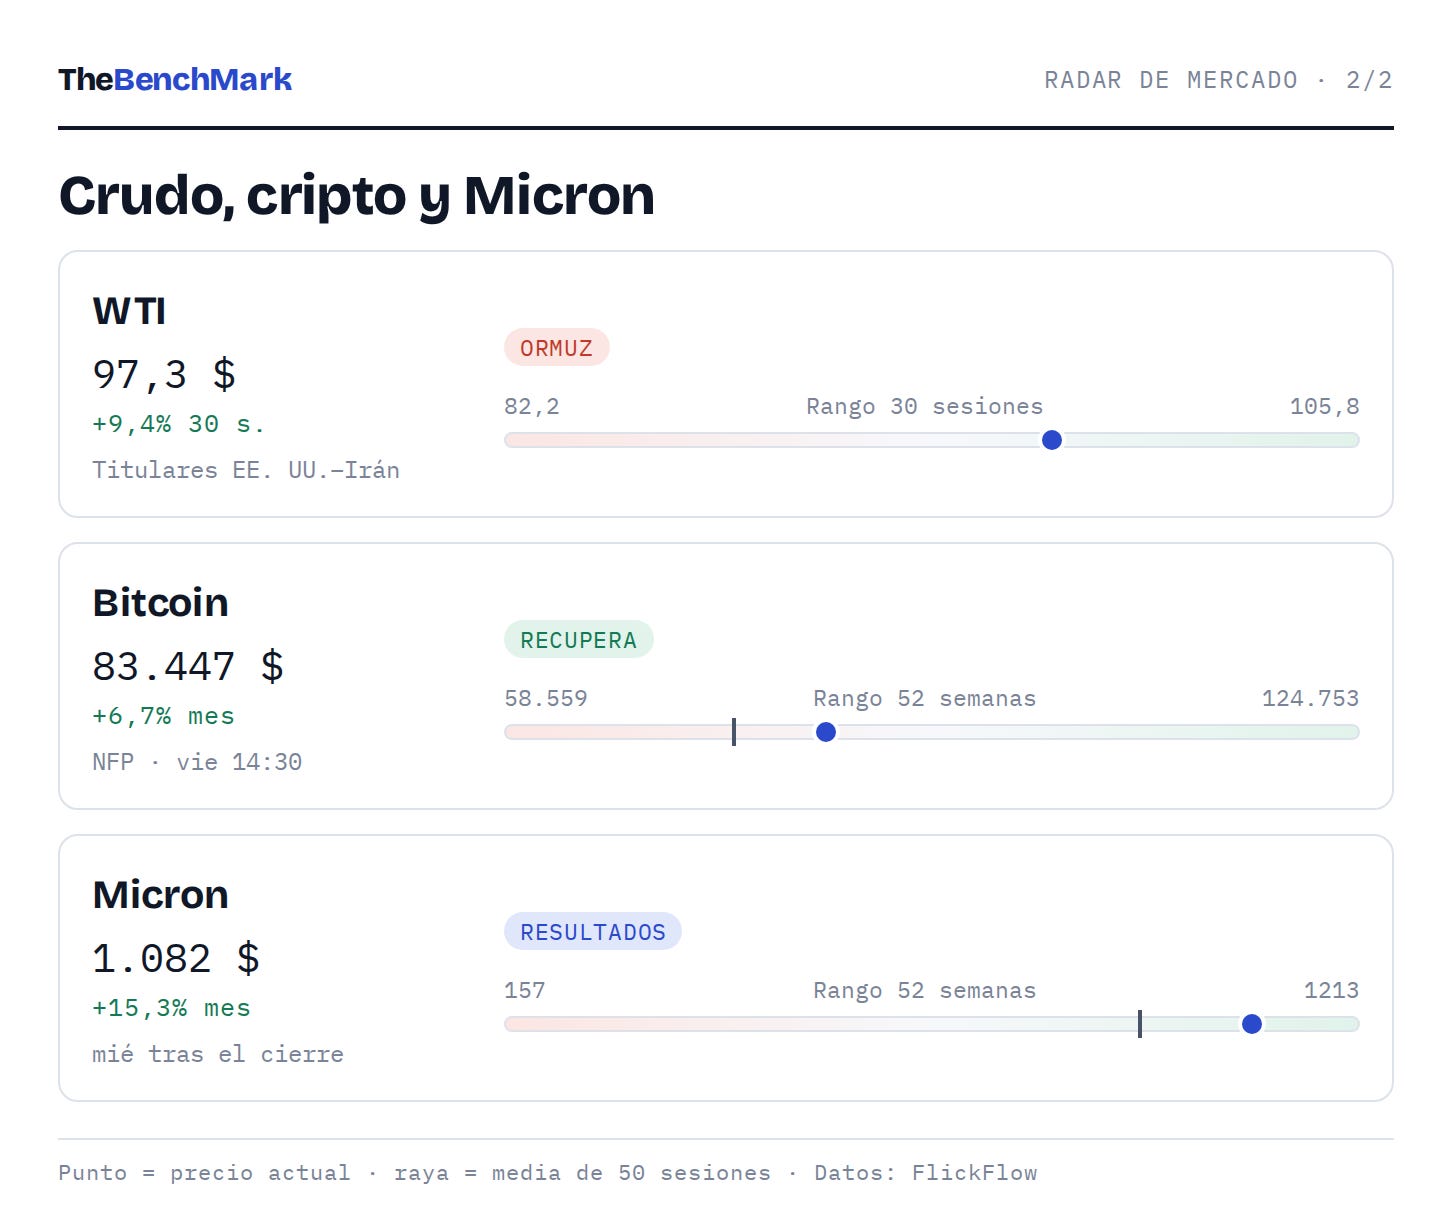
WTI (97,3 $). Es el activo más sensible a los titulares. Con Ormuz cerrado y el plan iraní rechazado, cualquier noticia de negociación puede moverlo 5 $ en un día, como pasó el viernes.
Bitcoin (83.447 $). Por encima de su media de 50 sesiones (76.105 $) y con RSI 65, pero todavía un 33% por debajo de su máximo (124.753 $). Con los bonos al 5%, necesita que el NFP no dispare otra subida de la Fed.
Micron (1.082 $). Resultados con el listón muy alto, a un 10,8% de máximos. Su guía sobre HBM marcará el tono de Nvidia y del Nasdaq el jueves.
Esta semana manda la inflación, veremos hasta qué punto sigue escalando la subida general de precios.
Nos vemos en la próxima,
TheBenchMark.