
Lo que nos dejó la semana pasada
El IPC de EE.UU. y la Fed
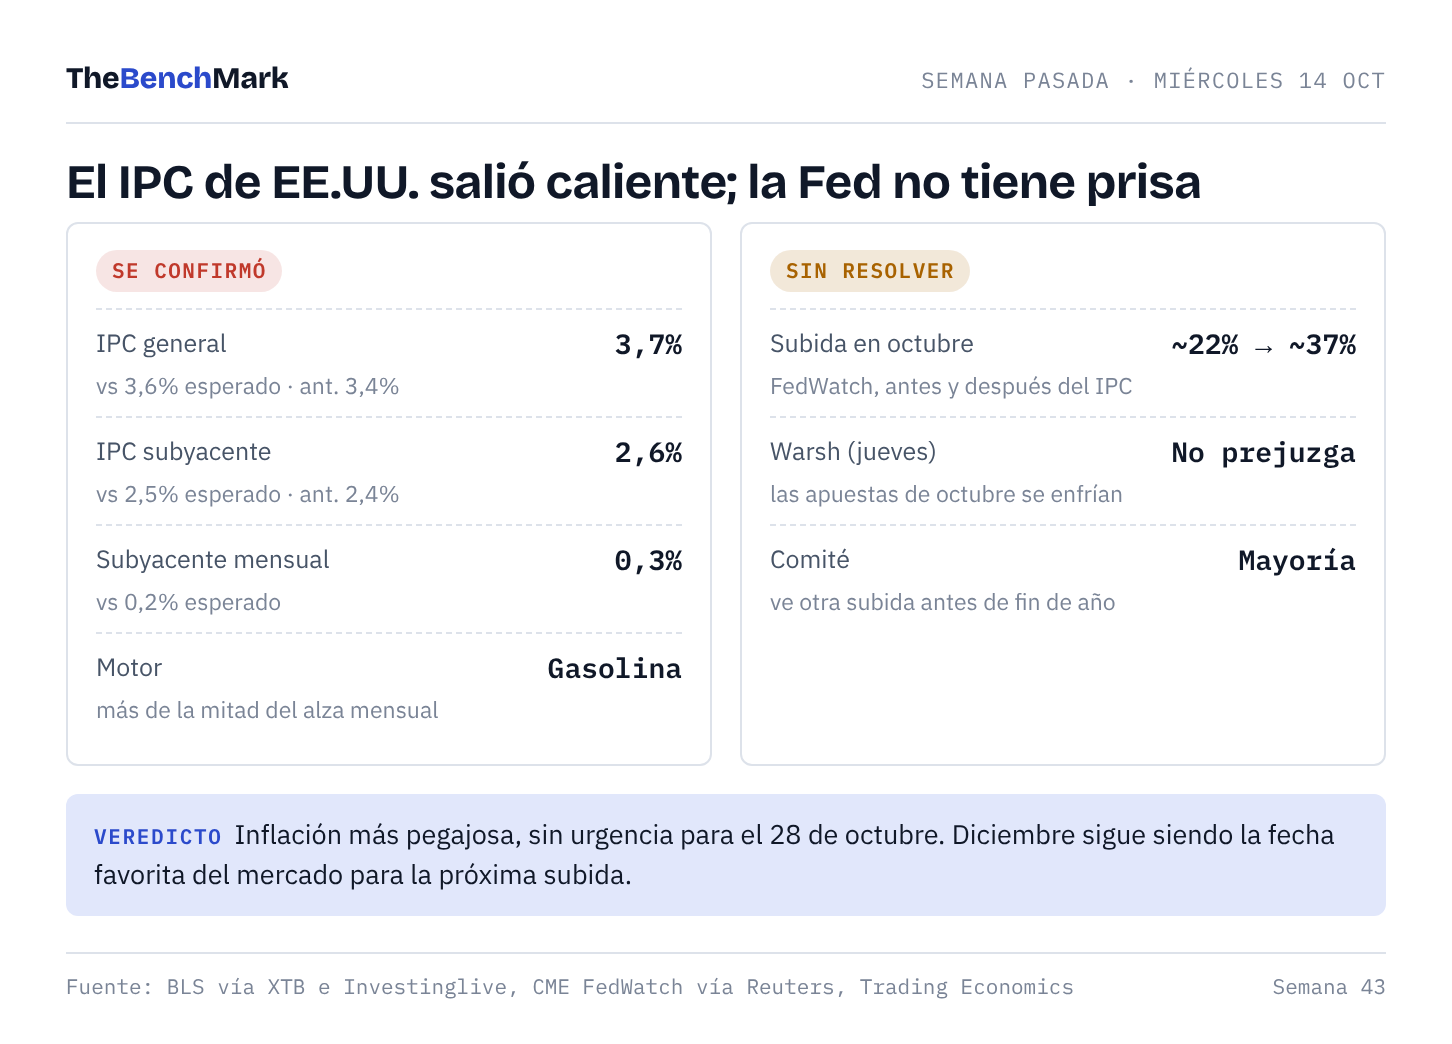
El dato de inflación del miércoles salió más caliente de lo esperado: el IPC interanual subió al 3,7%, frente al 3,4% de agosto y el 3,6% previsto. La subyacente también sorprendió al alza, hasta el 2,6%, y avanzó un 0,3% mensual frente al 0,2% esperado. La gasolina explicó más de la mitad de la subida mensual.
Tras el dato, la probabilidad de una subida de tipos en octubre pasó del 22% al 37%.
Sin embargo, Warsh enfrió las expectativas el jueves, al señalar que no anticipa sus decisiones reunión a reunión y que la economía evoluciona según lo previsto.
Recordemos que la Fed ya subió los tipos en septiembre hasta el 3,75%-4,00% y que la mayoría del comité prevé otra subida antes de fin de año.
Cierre del viernes
Las historias que movieron precio
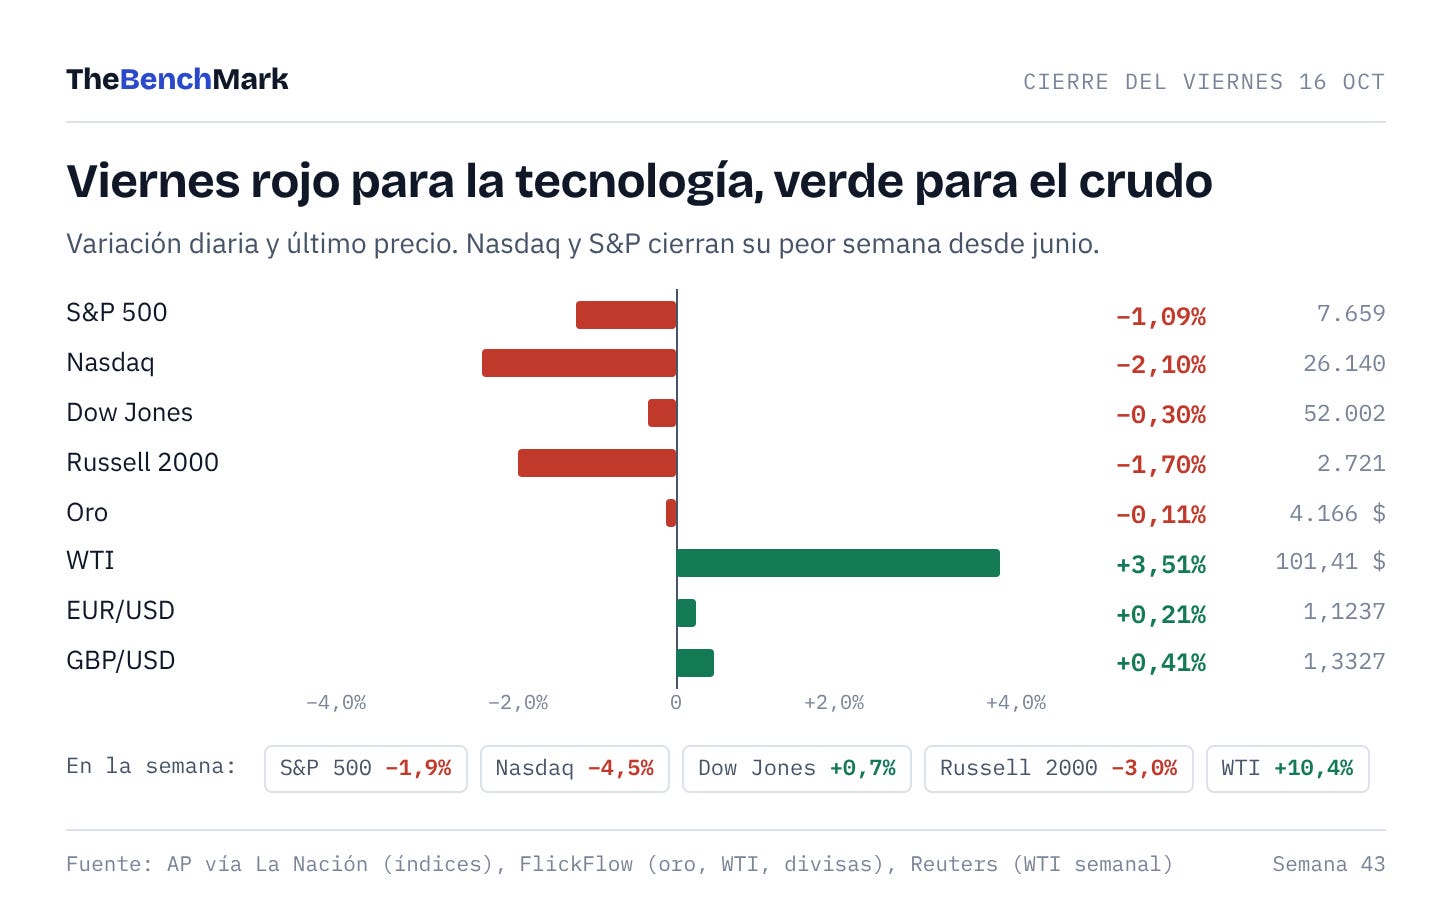
El crudo vuelve a superar los 100 $. El WTI cerró el viernes en 101,41 $, con una subida semanal del 10,4%, mientras el Brent alcanzó los 109,86 $. La tensión en Oriente Medio y la caída de 8,6 millones de barriles en los inventarios de EE. UU. impulsaron los precios. Washington respondió solicitando un canje de hasta 17 millones de barriles de la reserva estratégica.
Los chips siguen a la baja. Micron cayó un 5,6% e Intel un 5,8% el viernes, ante las dudas sobre la sostenibilidad del gasto en infraestructura de IA.
China sorprende al alza. El PIB del tercer trimestre creció un 4,5% interanual, por encima del 4,4% esperado. También superaron las previsiones las ventas minoristas (1,1%) y la producción industrial (5,5%).
2. Eventos más importantes de esta semana
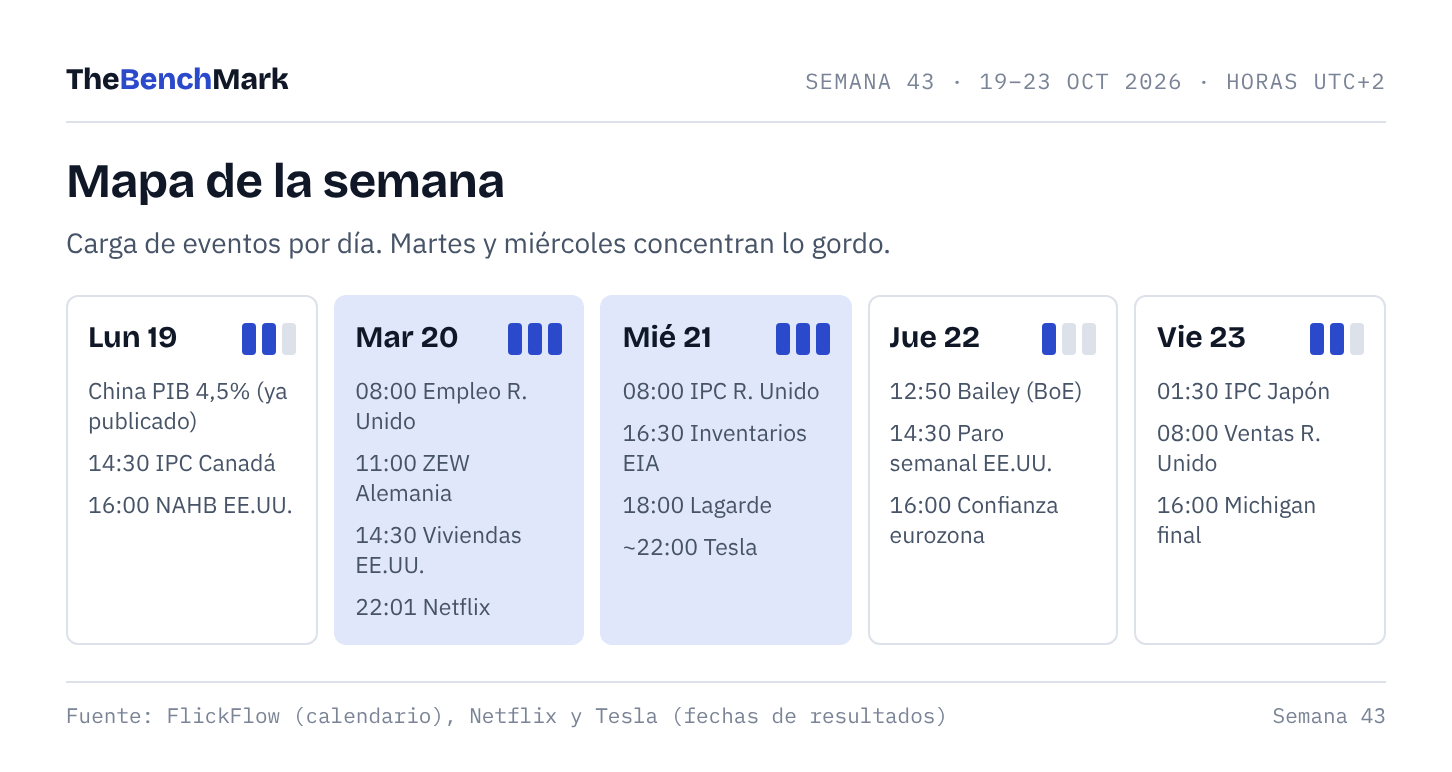
Semana tranquila en EE. UU., con la Fed en periodo de silencio y sin grandes referencias macroeconómicas.
La atención se centra en la inflación internacional y en la temporada de resultados.
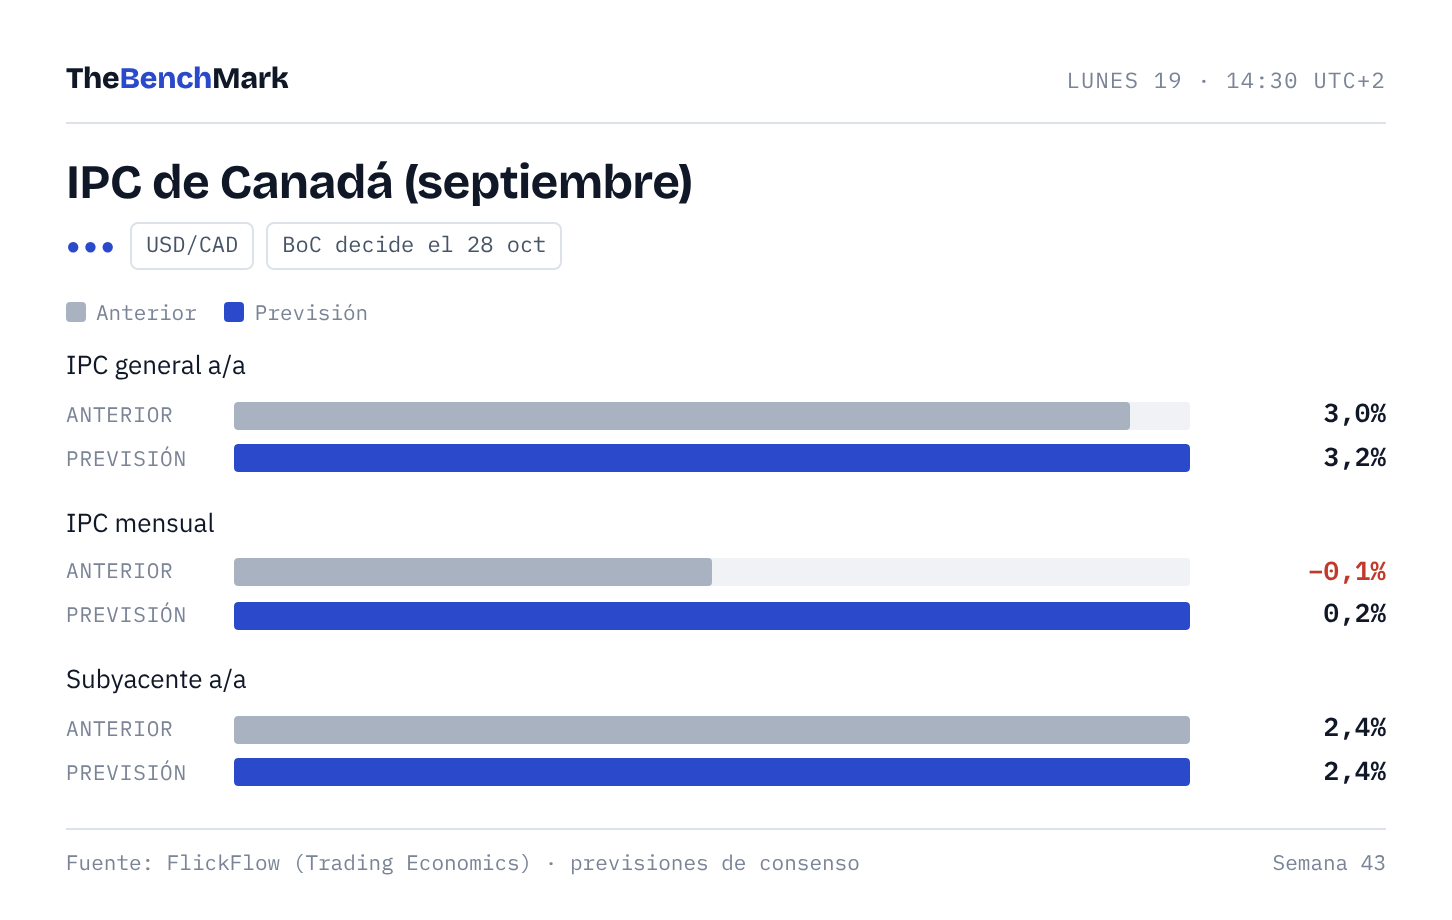
Lunes 19 · 14:30 · IPC de Canadá (septiembre)
El IPC parte del 3,0% y se espera que suba al 3,2%.
La inflación mensual repuntaría al 0,2% desde el −0,1%, mientras la subyacente se mantendría en el 2,4%.
Es el último dato antes de la decisión del Banco de Canadá del 28 de octubre, para la que da un 82% de probabilidad a que mantenga los tipos.
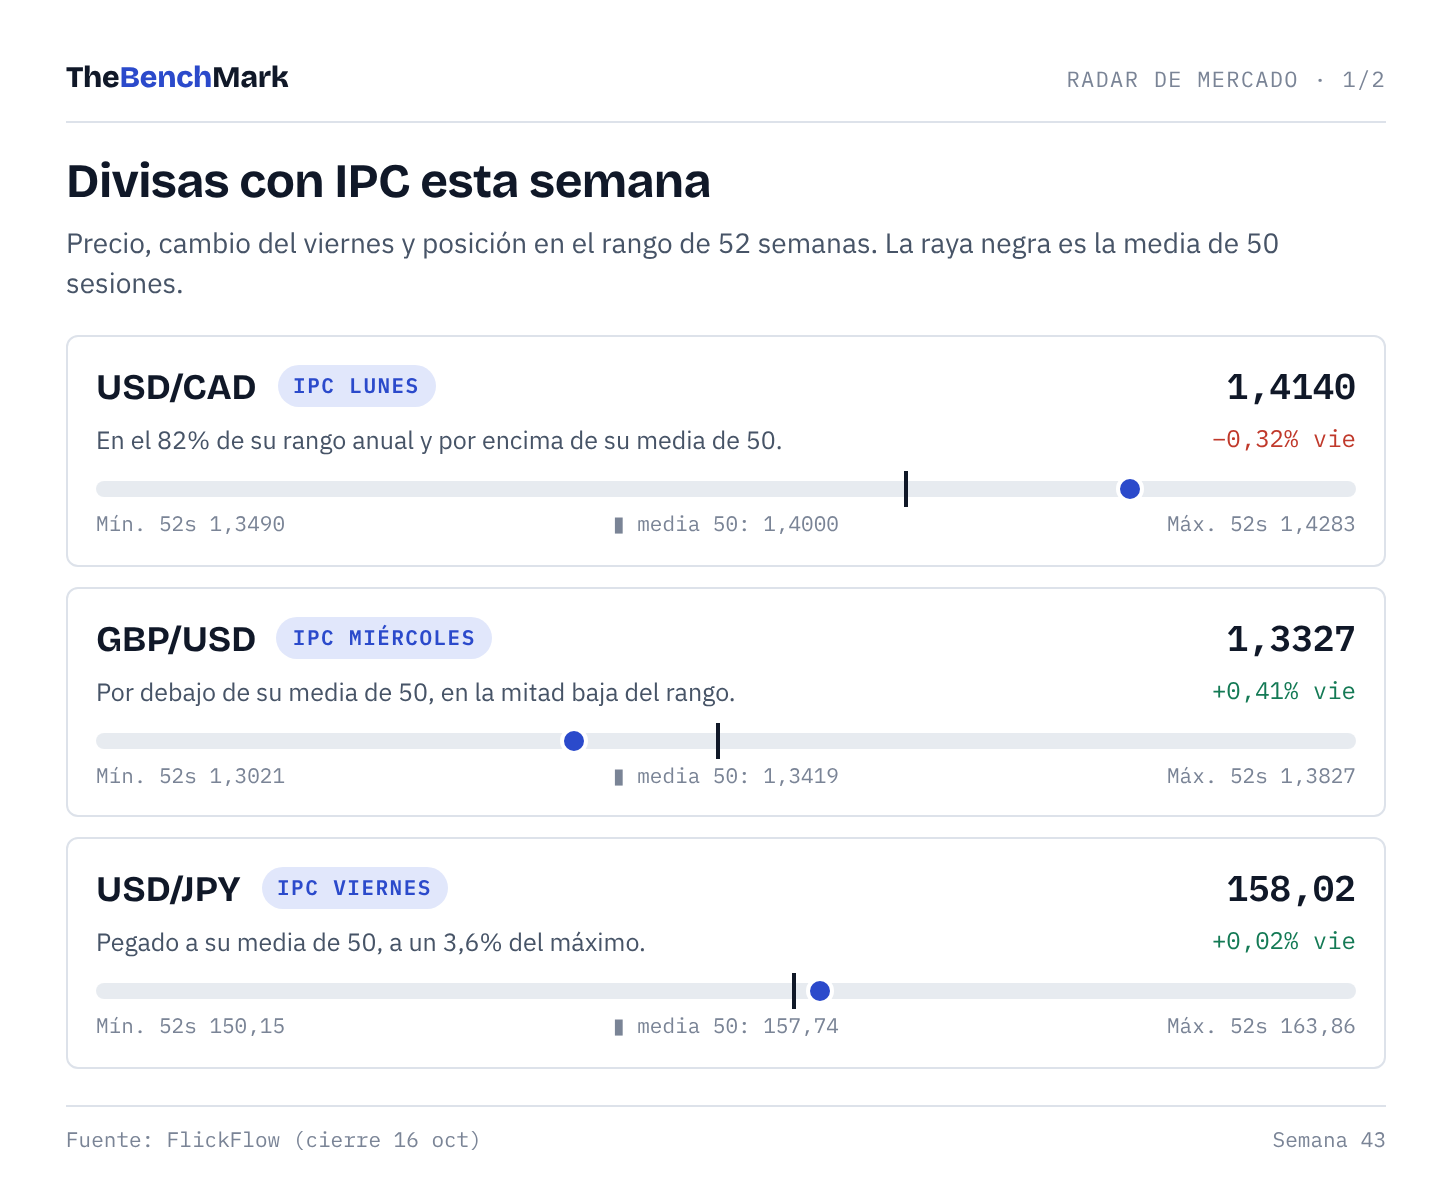
Por encima del 3,2%: aumentan las apuestas por una subida de tipos, favoreciendo al CAD y llevando al USD/CAD hacia 1,4000, su media de 50 sesiones.
En el 3,0% o por debajo: refuerza las expectativas de mantenimiento y el USD/CAD podría volver a buscar el máximo anual de 1,4283.
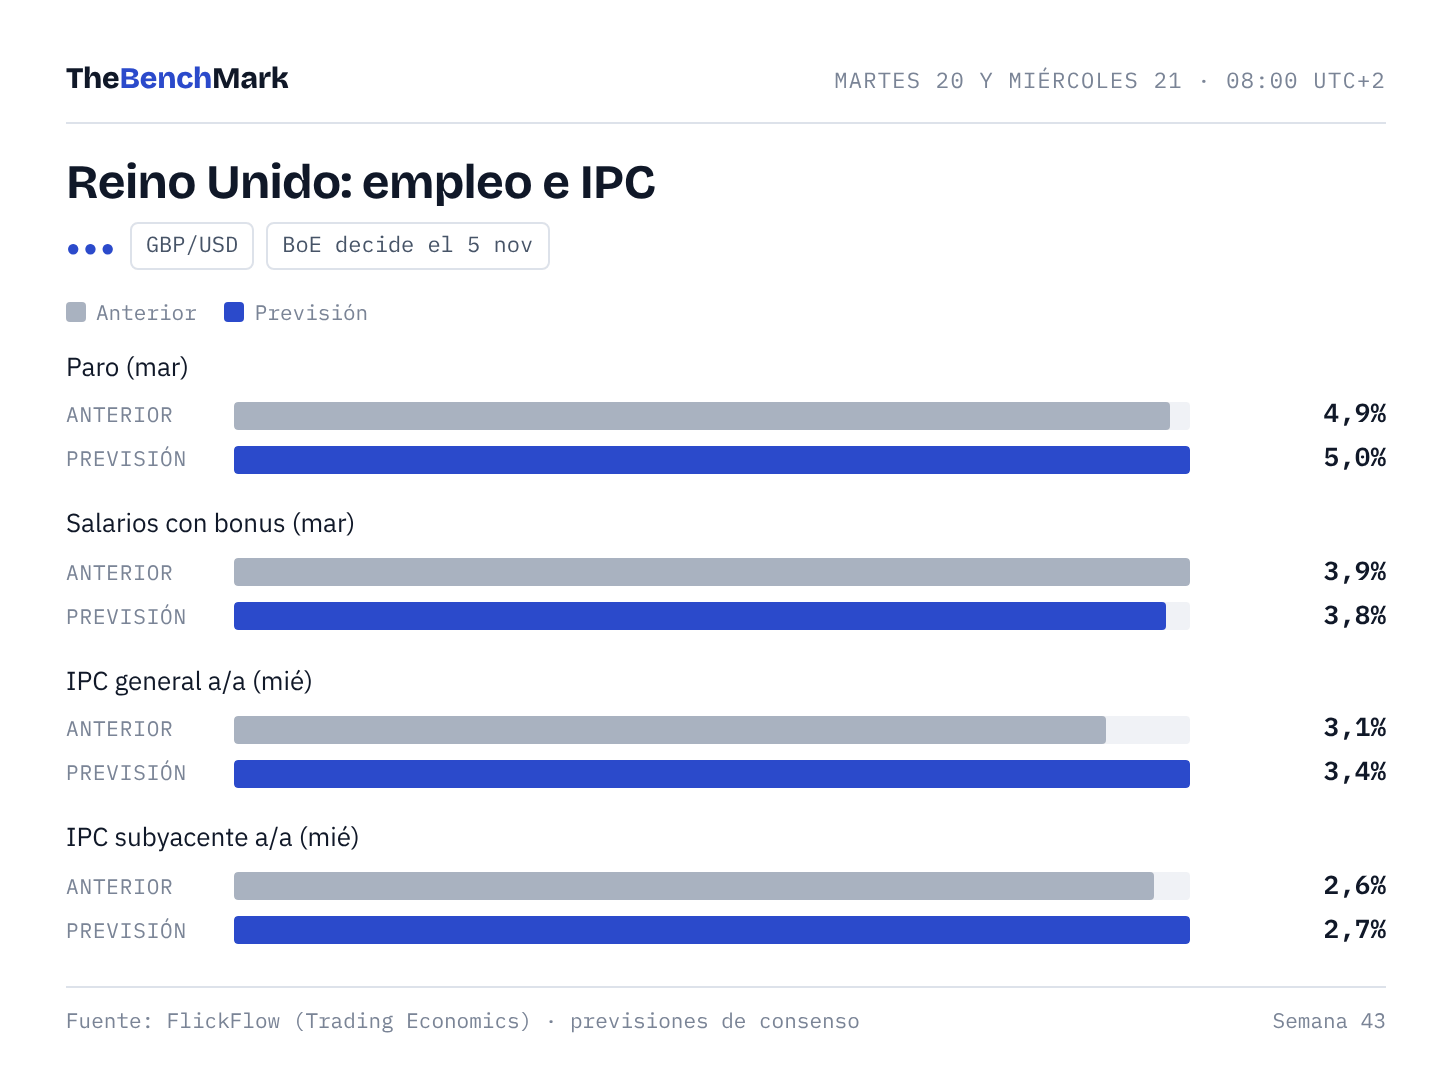
Martes 20 y miércoles 21 · 08:00 · Reino Unido: empleo e IPC ●●●
Martes: paro del 4,9% → 5,0% y salarios con bonus del 3,9% → 3,8%. Miércoles: IPC del 3,1% → 3,4% y subyacente del 2,6% → 2,7%. El BoE mantuvo el 3,75% en septiembre con tres votos a favor de subir y espera que la inflación ronde el 3,75% en el cuarto trimestre. Decide el 5 de noviembre.
IPC del 3,5% o más con el paro estable → la subida de noviembre queda casi en el precio; libra arriba y GBP/USD hacia su media de 50 (1,3419).
IPC por debajo del 3,3% y paro en el 5% → el BoE gana tiempo; GBP/USD hacia la zona de 1,30 (mínimo anual: 1,3021).
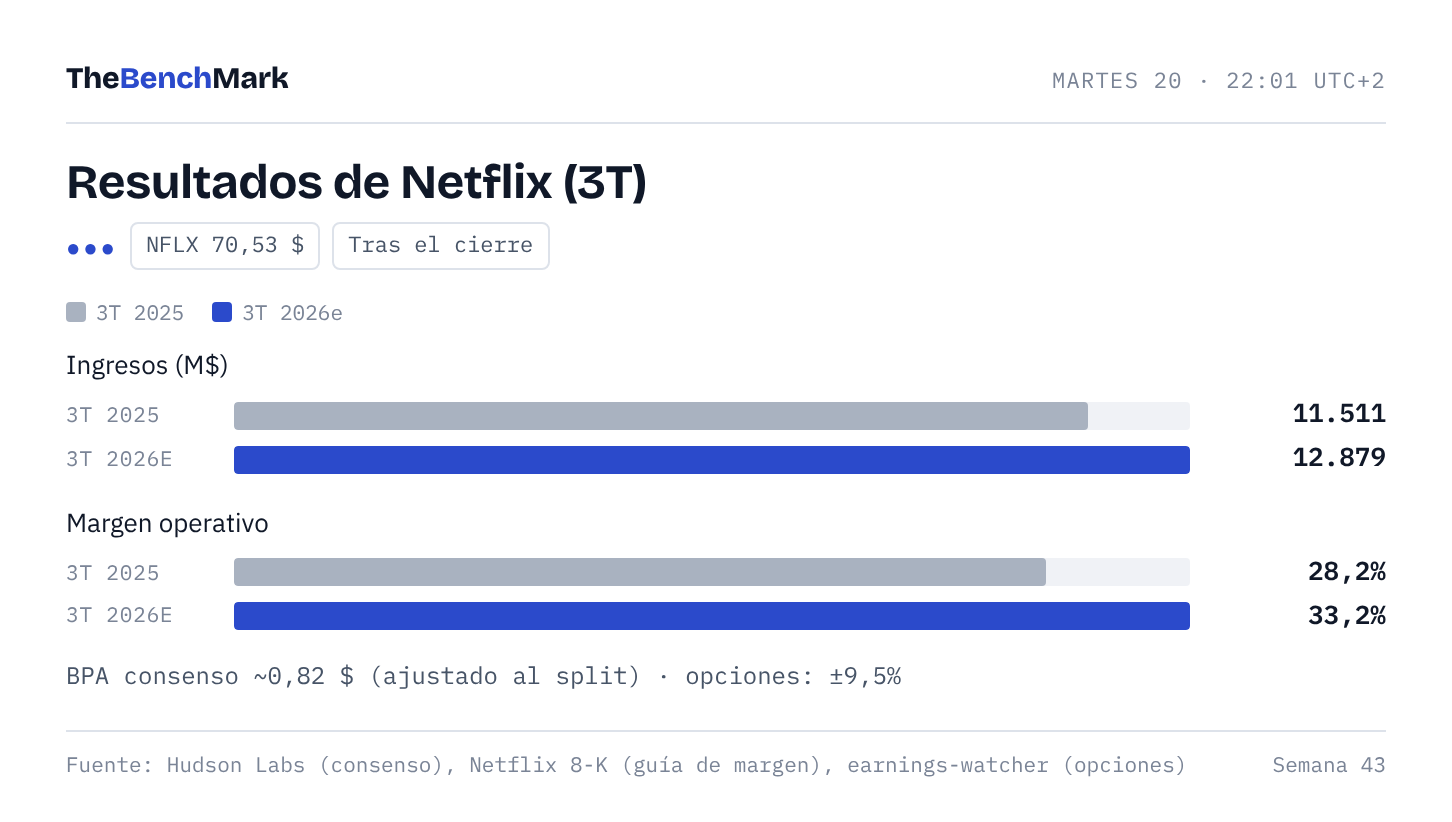
Martes 20 · 22:01 · Resultados de Netflix ●●●
El consenso espera ingresos de unos 12.880 M$ (+11,9%) y un BPA de 0,82 $ (ya ajustado al split). La propia Netflix guió un +12% de ingresos y un margen operativo del 33,2%, frente al 28,2% de hace un año. Las opciones descuentan un movimiento de ±9,5%.
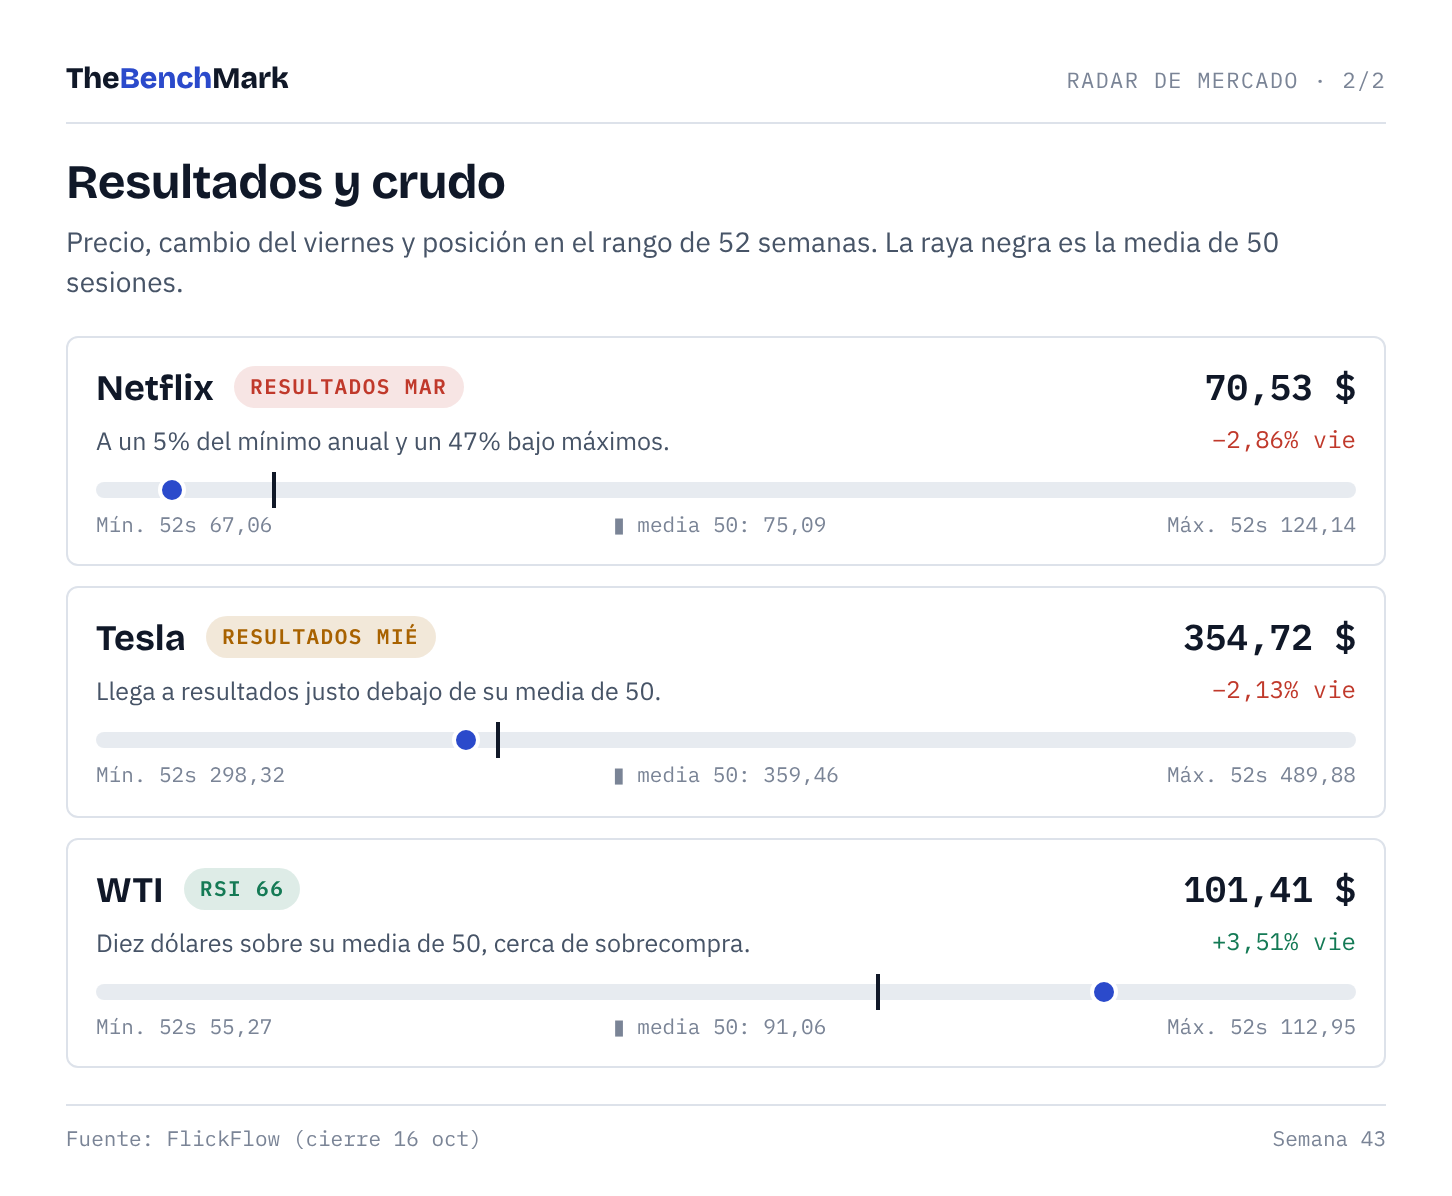
La acción llega en 70,53 $, un 47% por debajo de máximos y a un 5% del mínimo anual.
Guía del cuarto trimestre al alza y publicidad acelerando → con expectativas tan bajas, rebote hacia la media de 50 (75 $).
Recorte de guía → pierde el mínimo anual (67,06 $).
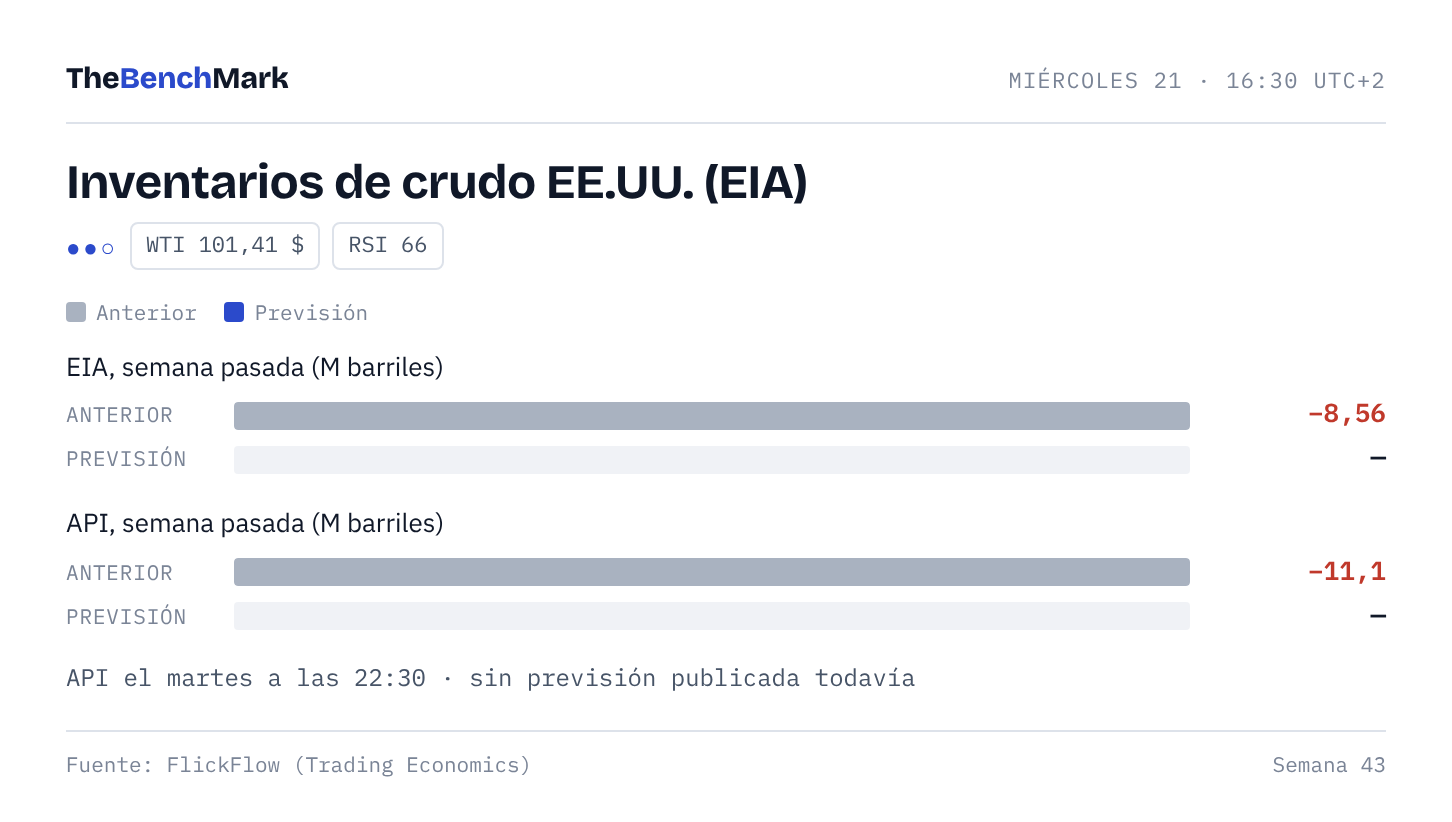
Miércoles 21 · 16:30 · Inventarios de crudo de EE.UU. (EIA) ●●○
La semana pasada los inventarios cayeron 8,56 millones de barriles según la EIA y 11,1 millones según la API, que vuelve a publicar el martes a las 22:30. Con el WTI en 101 $ y un RSI de 66, otra caída fuerte lo acercaría a sobrecompra.
Nueva caída grande → el WTI va a por el máximo anual (112,95 $).
Acumulación, sumada al canje de la reserva estratégica → recogida de beneficios hacia la media de 50 (91 $).
Miércoles 21 · ~22:00 · Resultados de Tesla ●●●
Resultados tras el cierre y webcast a las 23:30. El consenso espera ingresos de entre 27.570 y 27.800 M$ (28.095 M$ hace un año), un BPA de 0,44 $ y caja libre negativa de unos 1.100 M$.
Las entregas del trimestre (486.532) ya superaron el consenso que recopiló la propia compañía (461.974). Es el primer trimestre completo tras dejar de fabricar los Model S y X y dedicar Fremont a Optimus.
Margen y caja mejores de lo temido → recupera la media de 50 (359 $).
Caja más negativa de lo esperado → vuelve hacia los 300 $ (mínimo anual: 298,32 $).
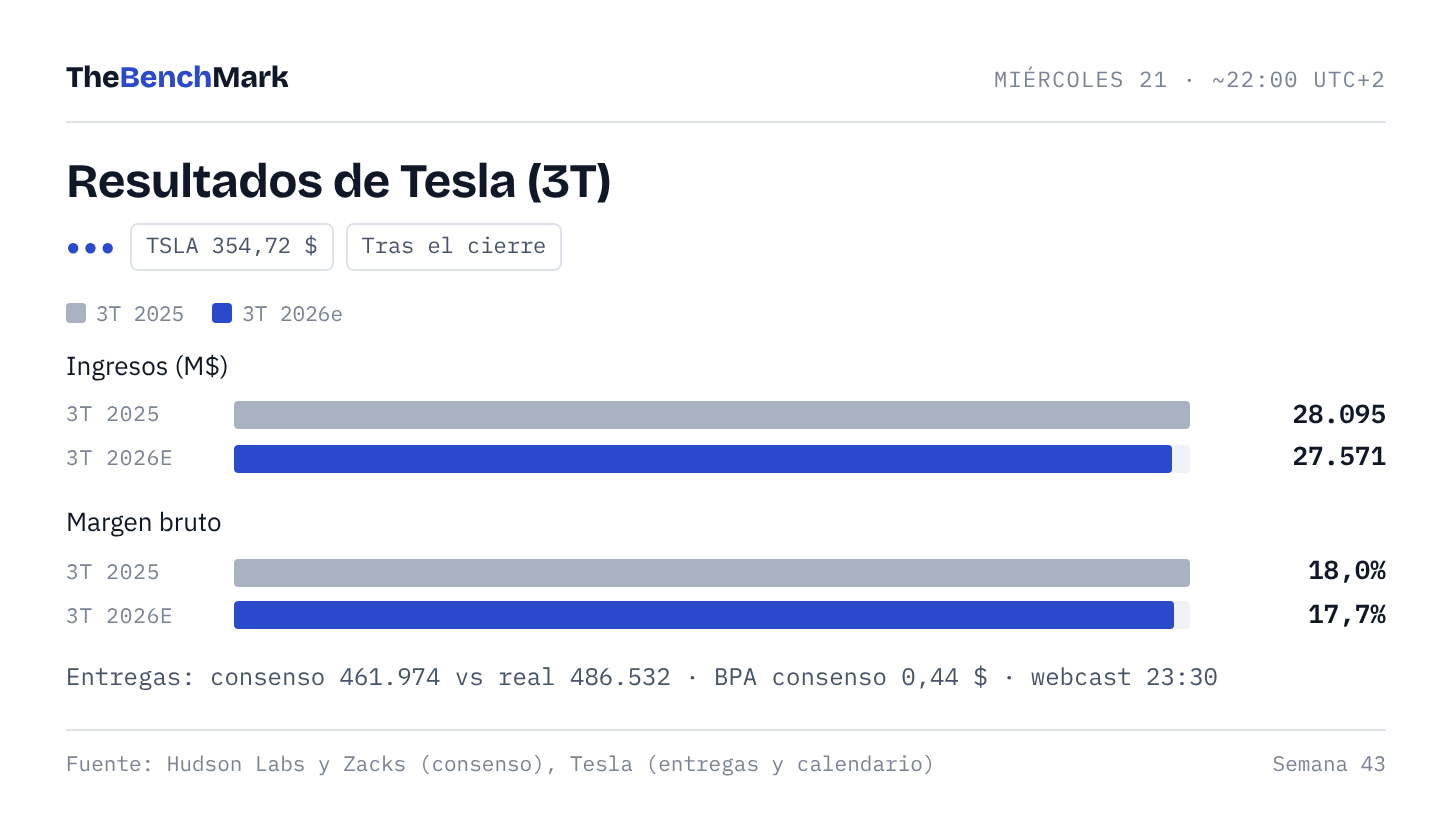
Viernes 23 · 01:30 · IPC de Japón (septiembre) ●●●
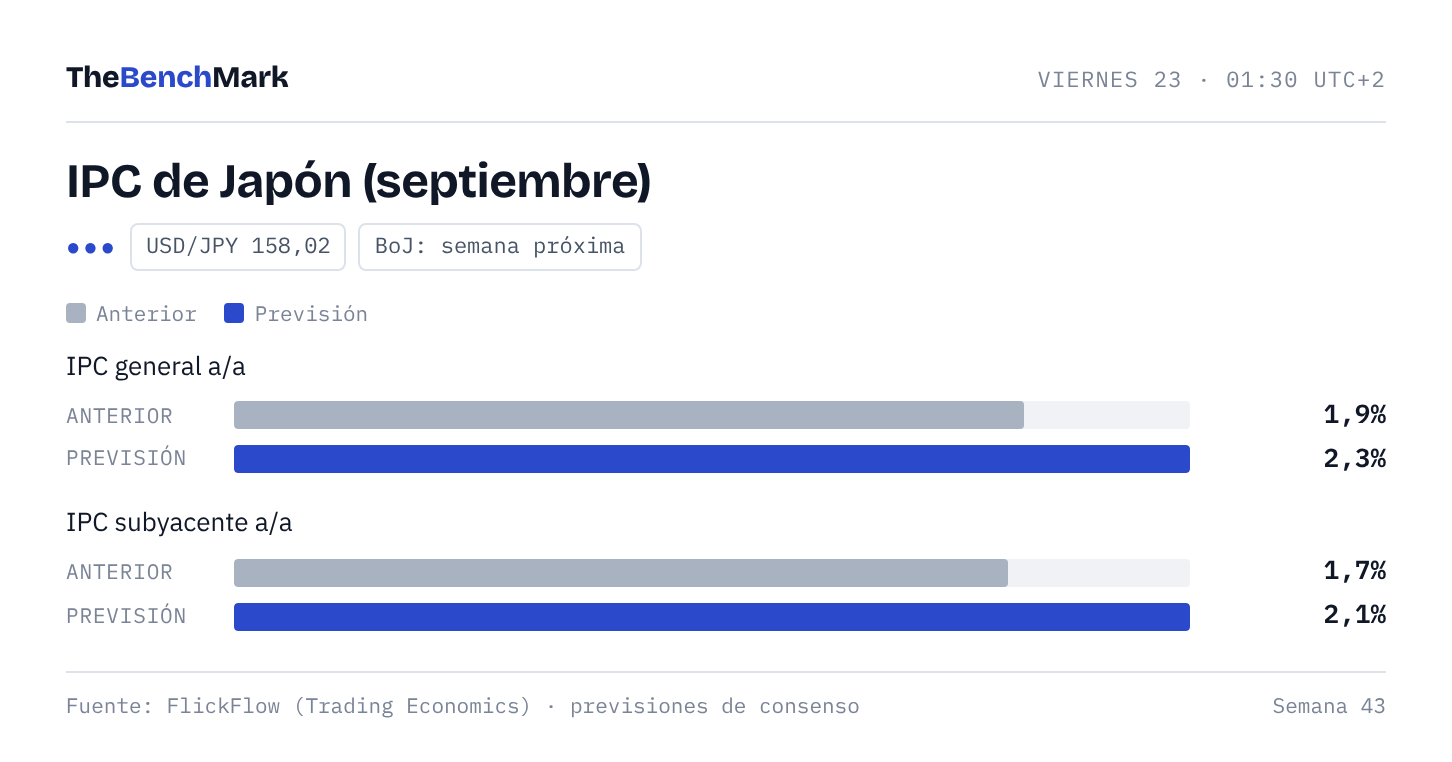
General del 1,9% → 2,3%; subyacente del 1,7% → 2,1%. El USD/JPY está en 158, a un 3,6% de su máximo anual (163,86), y el Banco de Japón decide la semana que viene.
2,3% o más → refuerza la subida del BoJ; yen fuerte y USD/JPY por debajo de su media de 50 (157,74).
Por debajo del 2% → el carry trade sigue vivo; USD/JPY hacia 160.
Radar de mercado
Seis activos con catalizador en el calendario. Variación a un mes, RSI(14) diario y posición en el rango de 52 semanas, con la media de 50 sesiones marcada. Datos de FlickFlow al cierre del viernes 16.
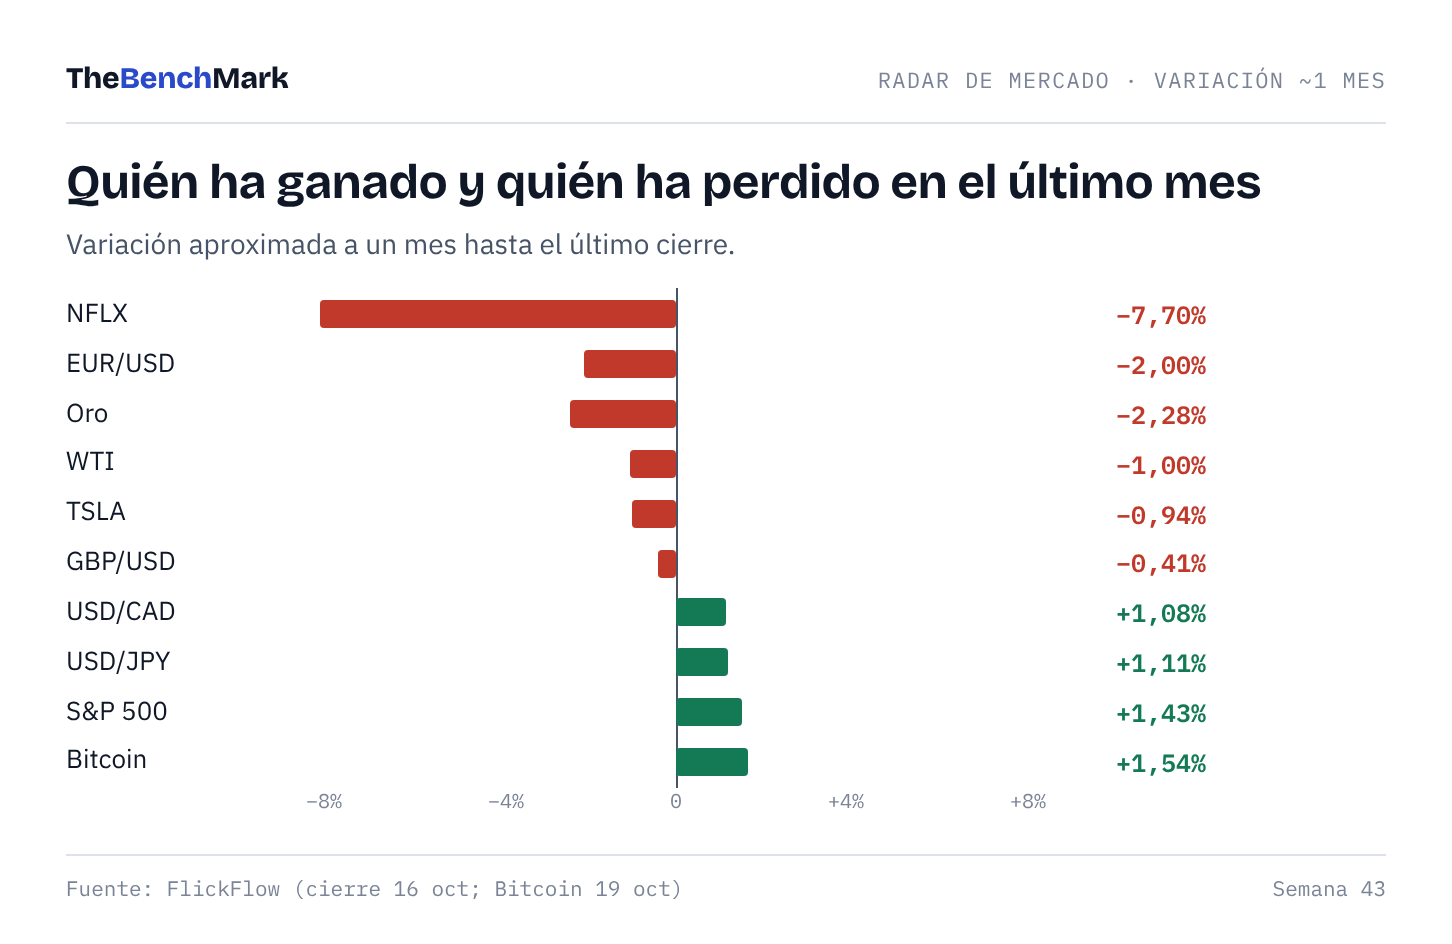
En el último mes, Netflix (−7,7%) y el EUR/USD (−2,0%) son los más castigados, mientras el dólar gana contra el yen y el dólar canadiense (+1,1%).
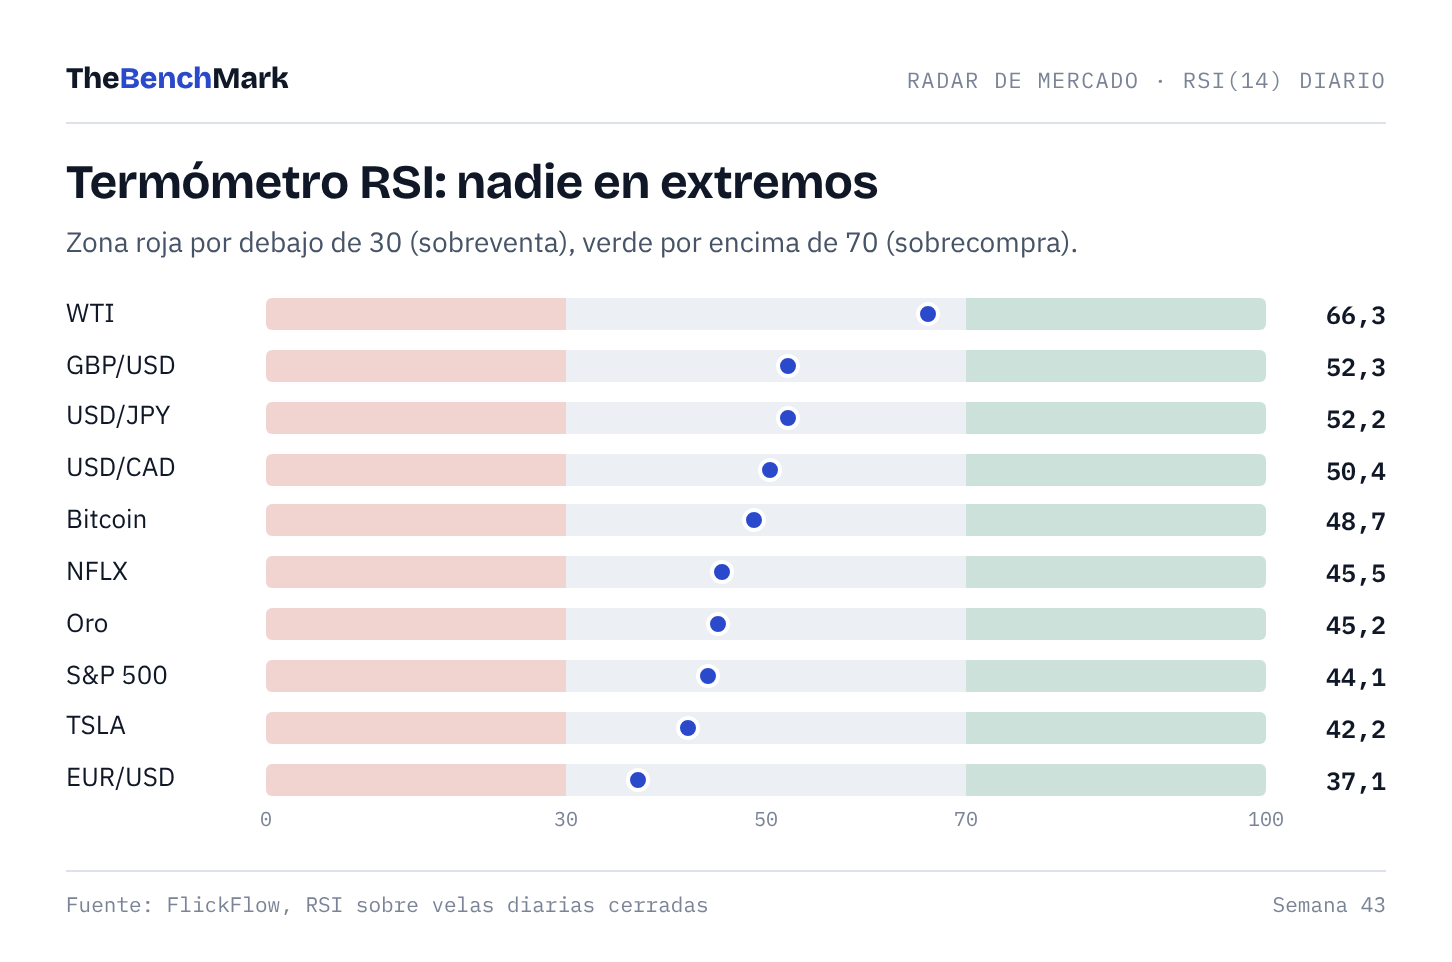
Nadie está en extremos. El WTI (66) es el que más se acerca a sobrecompra y el EUR/USD (37), a sobreventa.
En una línea
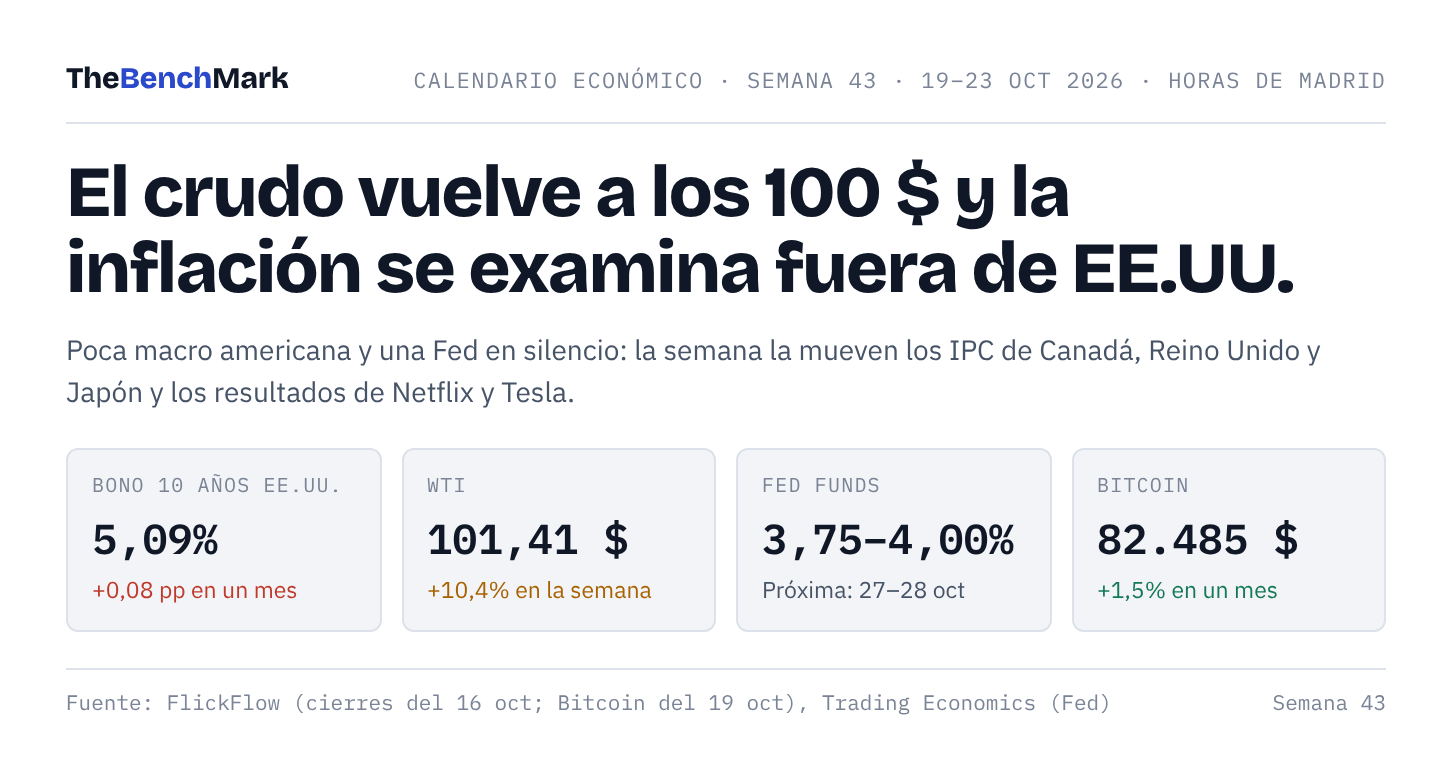
Inflación fuera de EE.UU., examen para Netflix y Tesla y el crudo en 100 $ de fondo, con la Fed callada hasta el 28.
Nos vemos en la próxima,
TheBenchMark.