
Lo que nos dejó la semana pasada
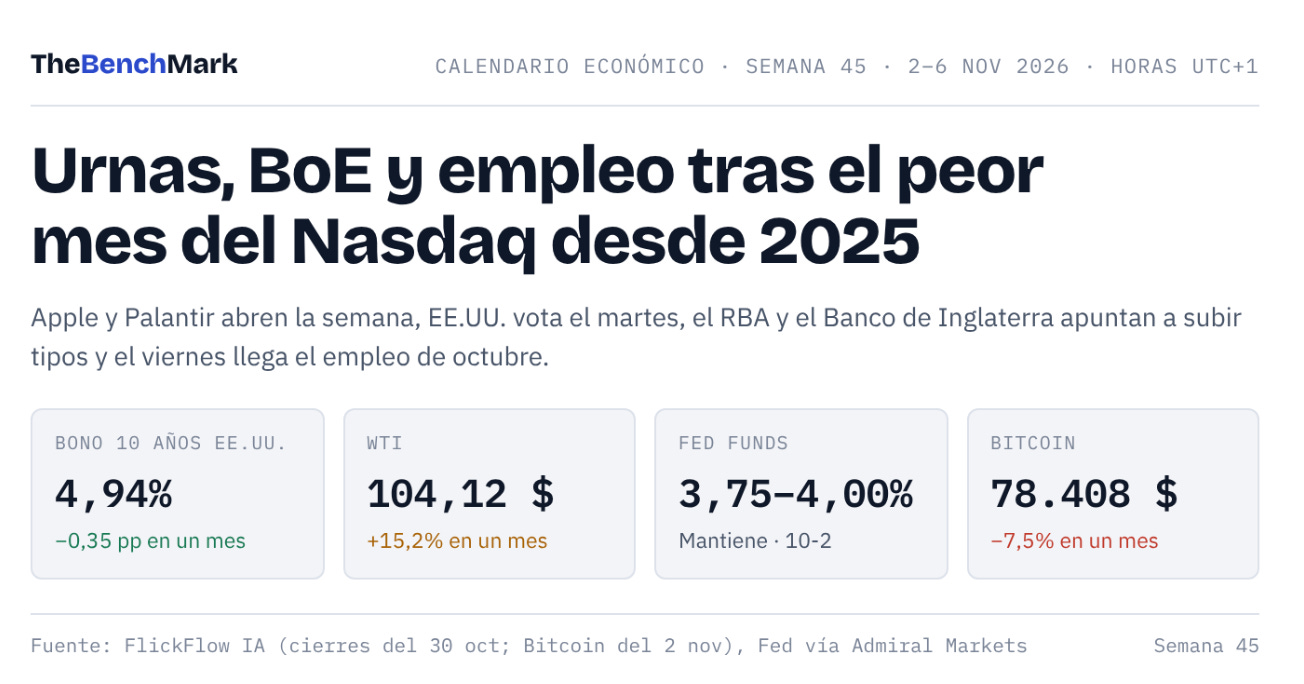
Los bancos centrales cumplieron el guion:
La Fed mantuvo el 3,75–4,00% con dos votos a favor de subir (Cook y Hammack).
El Banco de Canadá subió al 2,50% y ni el BCE ni el BoJ se movieron.
El PIB de EE.UU. sorprendió al alza (3,4% vs 3,2%) y el PCE subyacente salió en línea (0,3% m/m).
Lo que movió el precio fue otra cosa: Big Tech.
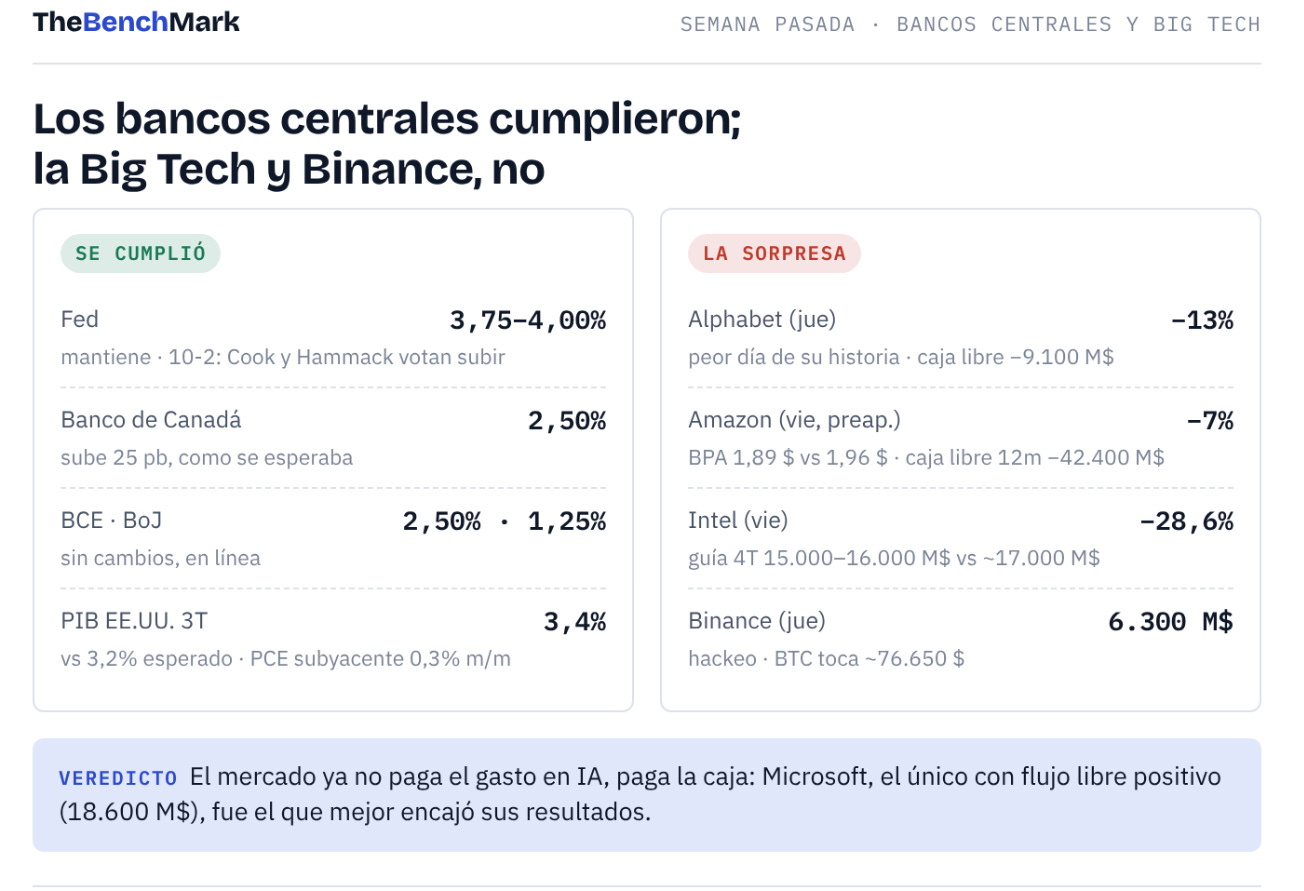
El viernes fue el peor día del S&P 500 y del Nasdaq desde junio: S&P −1,8% (7.580) y Nasdaq −2,9%. El crudo fue a contracorriente: WTI +2,1%, a 104,12 $.
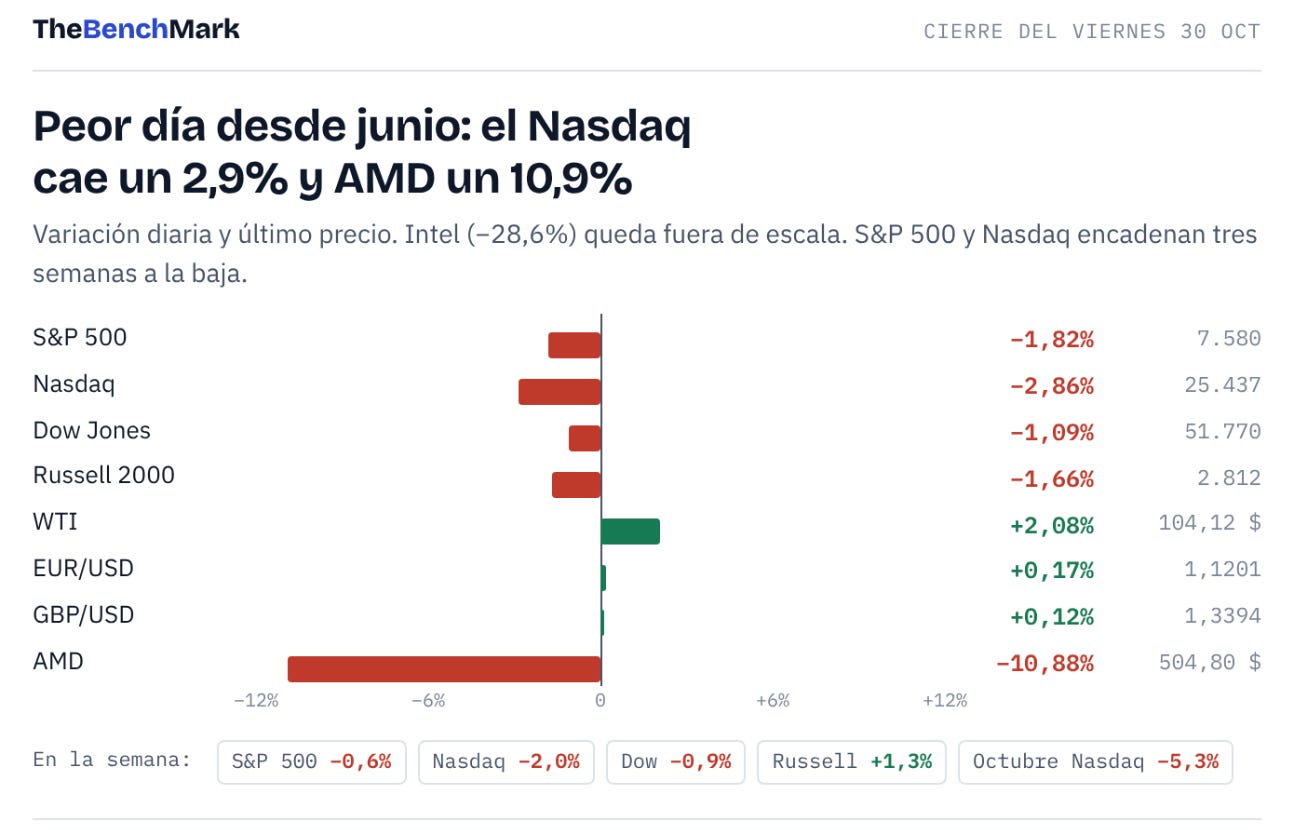
Alphabet cayó un 13% el jueves, el peor día de su historia, con un flujo de caja libre negativo de 9.100 M$ por el capex.
Amazon se dejaba un 7% en la preapertura del viernes: BPA de 1,89 $ frente a 1,96 $ esperados, caja libre a 12 meses de 42.400 M$ y unos 220.000 M$ de capex este año. Microsoft, el único con caja libre positiva (18.600 M$), fue el que mejor encajó sus resultados.
Intel se hundió un 28,6% el viernes, su peor sesión desde 1974, tras prever 15.000–16.000 M$ de ingresos para el 4T frente a unos 17.000 M$ esperados. Arrastró al sector: AMD, −10,9%.
Binance sufrió un hackeo de 6.300 M$ el jueves. Bitcoin perdió los 80.000 $ y llegó a tocar unos 76.650 $; Binance promete cubrir todas las pérdidas.
Eventos más importantes de esta semana
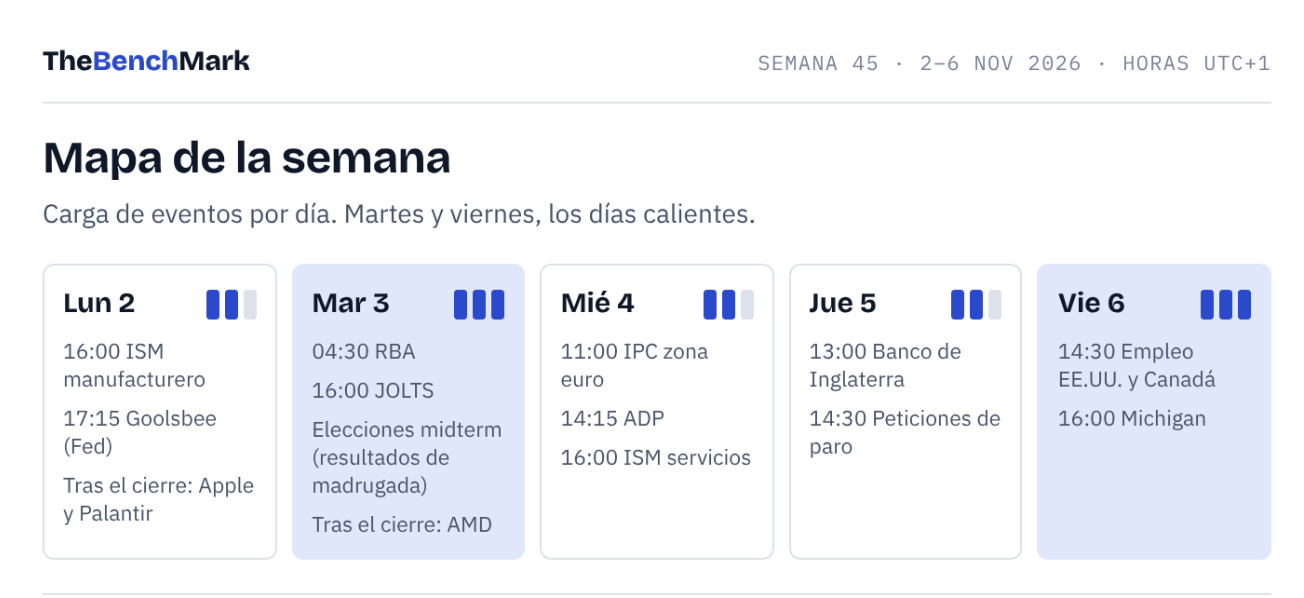
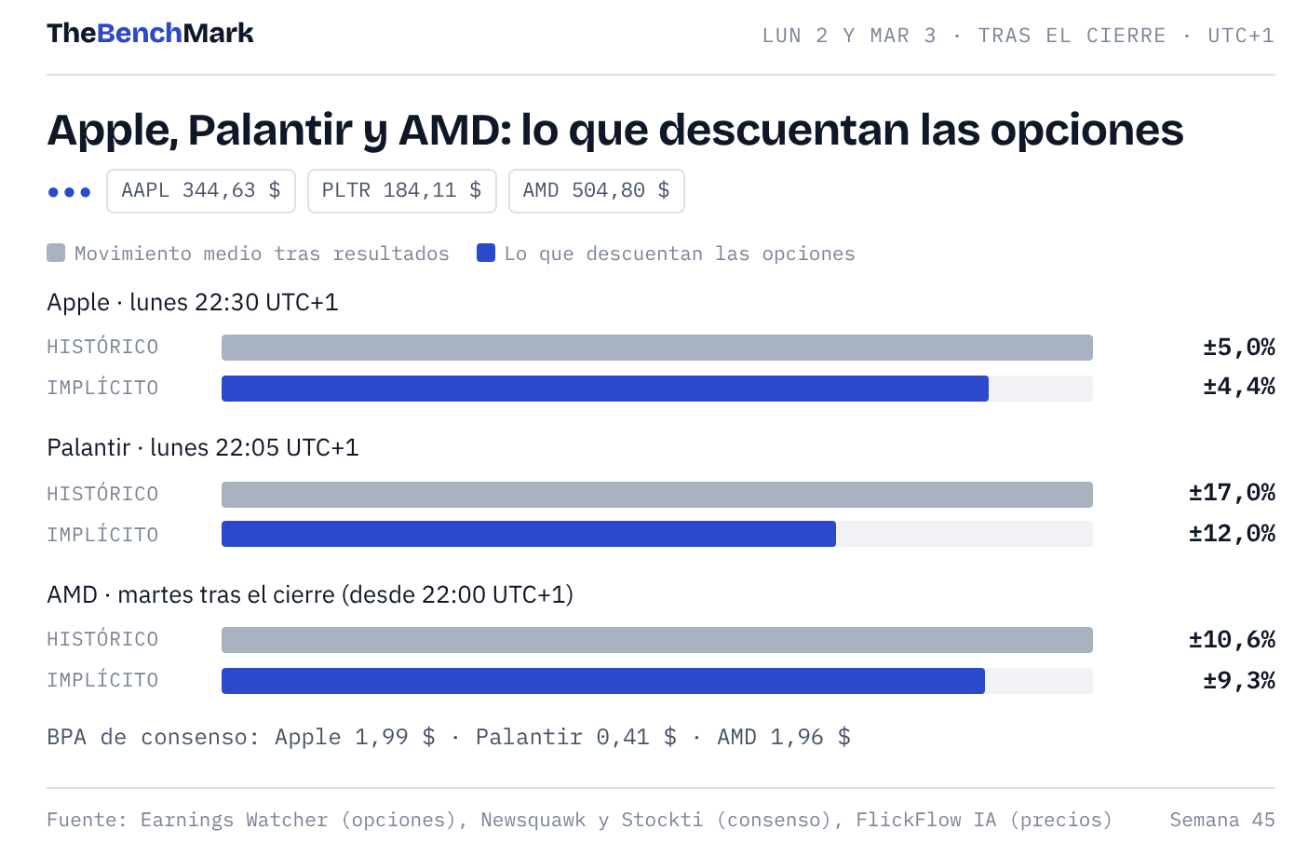
Lun 2 y mar 3 · tras el cierre de Wall Street · Apple, Palantir y AMD
Después de lo de la semana pasada, el mercado ya no premia el gasto en IA: premia la caja. Apple llega a un 1,2% de su máximo; AMD, tras perder un 11% el viernes por el arrastre de Intel. Las opciones descuentan ±4,4% en Apple, ±12% en Palantir y ±9,3% en AMD.
Buenas cifras y guía sólida → rebote del Nasdaq desde su peor mes en año y medio.
Otra decepción, sobre todo en AMD → el S&P 500 vuelve a probar el mínimo de 30 sesiones (7.580).
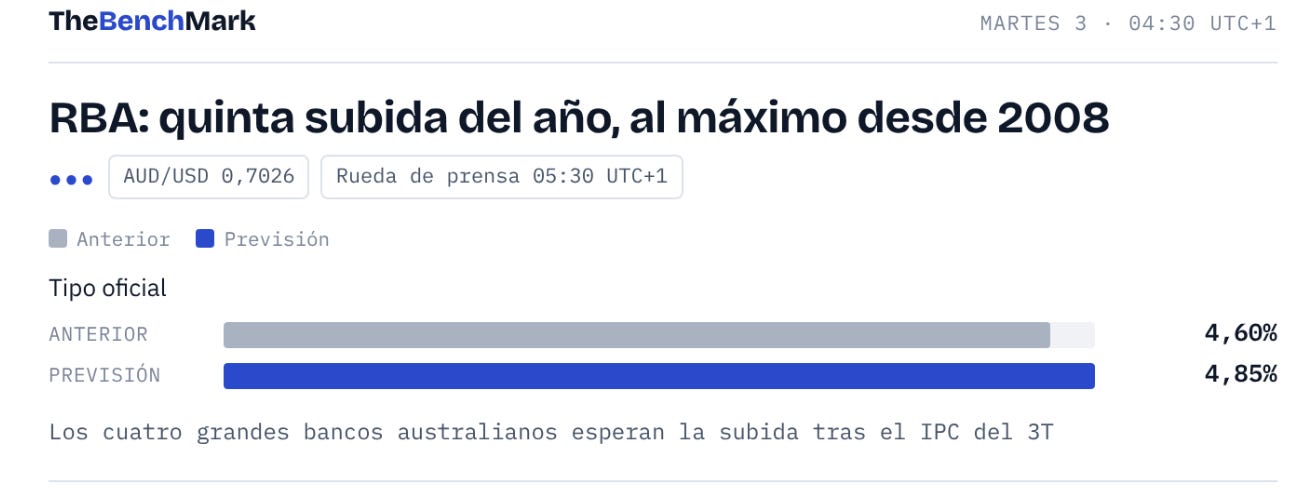
Mar 3 · 04:30 UTC+1 · RBA ●●●
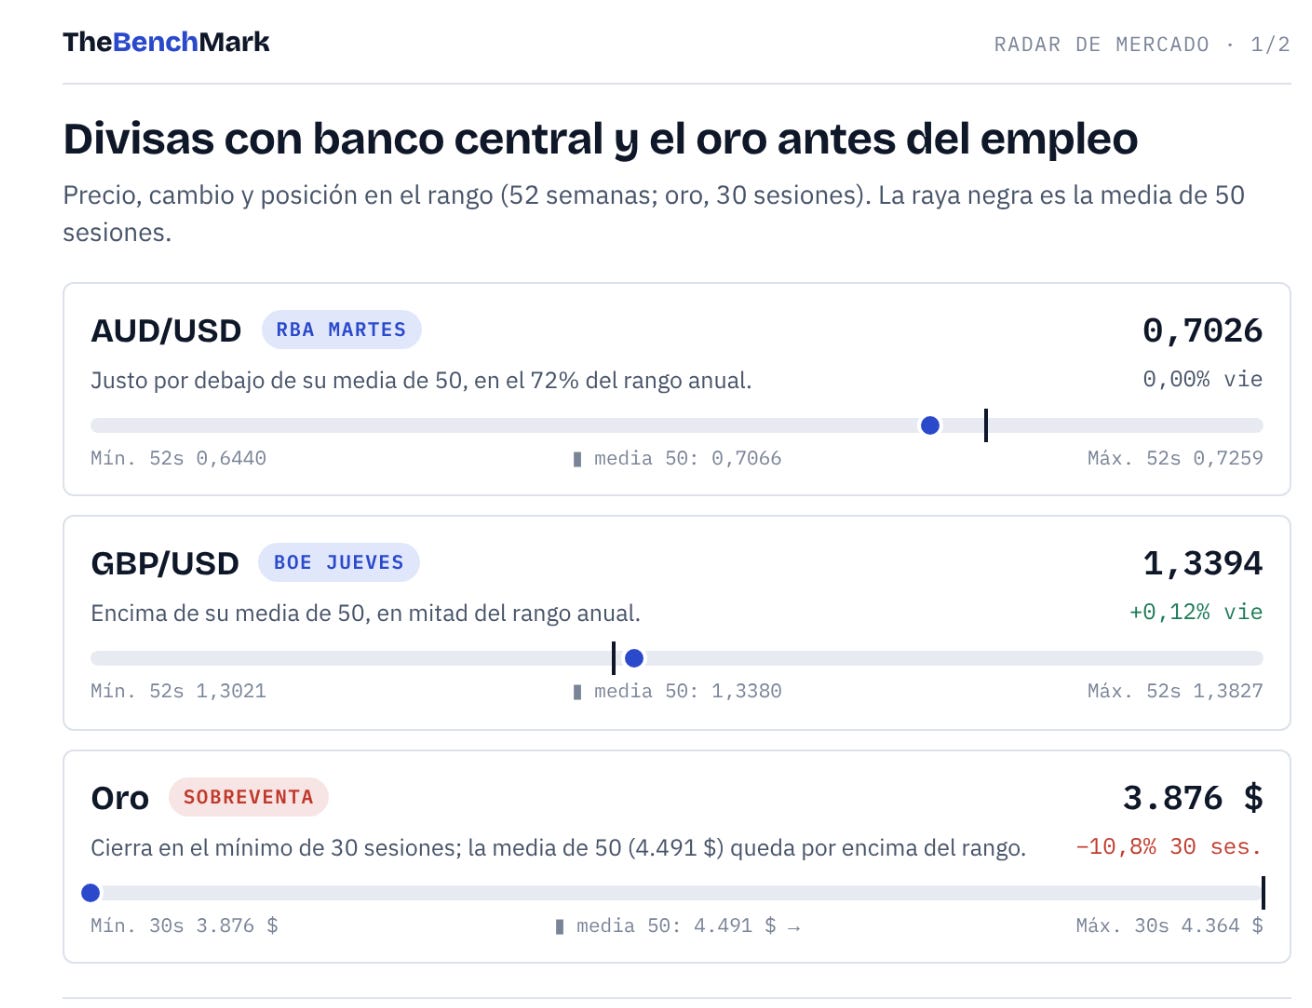
Los cuatro grandes bancos australianos esperan la quinta subida del año: del 4,60% al 4,85%, máximo desde 2008. Está prácticamente en precio, así que el AUD/USD (0,7026) se moverá con el mensaje.
Deja abierta otra subida en febrero → AUD/USD a por el máximo anual (0,7259).
Subida “de seguro” y pausa → el AUD se aleja de su media de 50 (0,7066).
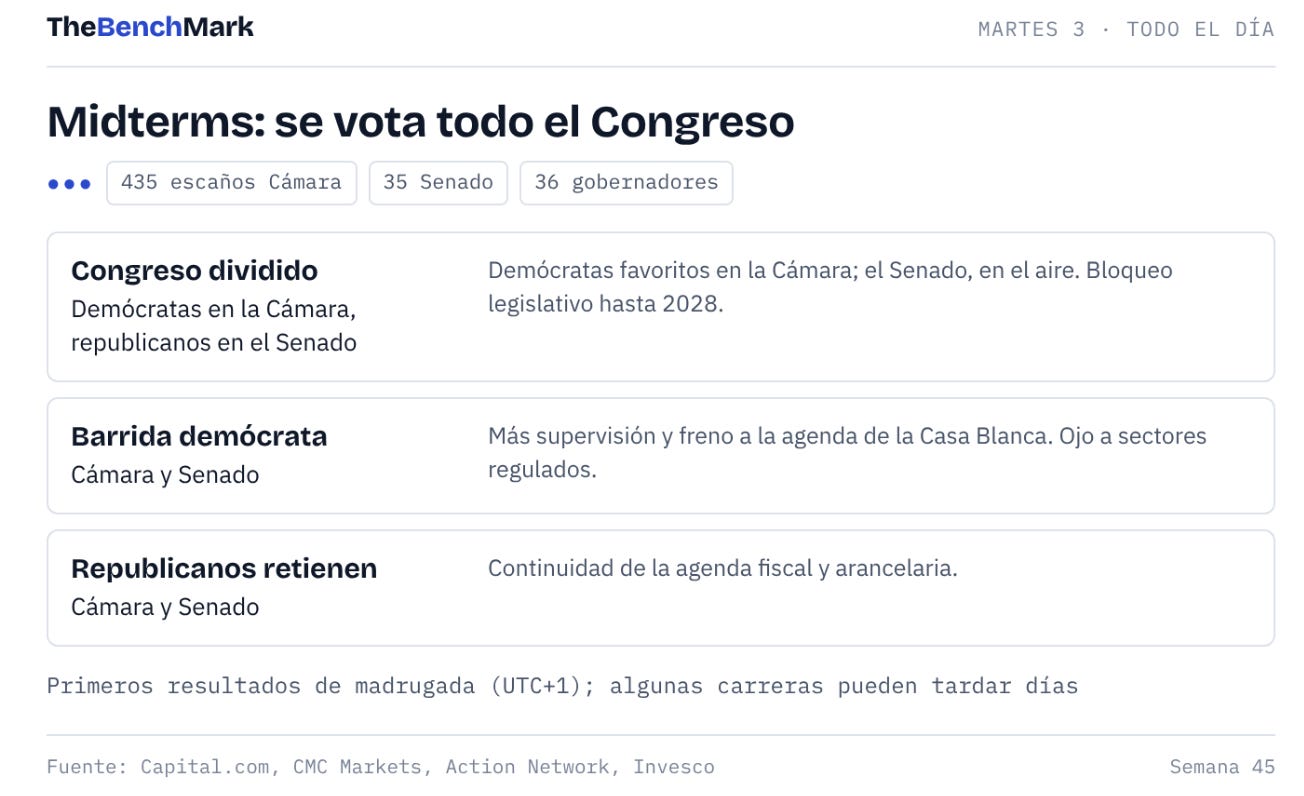
Mar 3 · todo el día · Elecciones de mitad de mandato en EE.UU. ●●●
Se votan los 435 escaños de la Cámara, 35 del Senado y 36 gobernadores. Los demócratas parten favoritos en la Cámara; el Senado está en el aire. Los primeros resultados llegan de madrugada (UTC+1) y algunas carreras pueden tardar días.
Congreso dividido → bloqueo legislativo hasta 2028; el mercado suele digerirlo rápido.
Barrida demócrata → más supervisión y freno a la agenda de la Casa Blanca; ojo a los sectores regulados.
Los republicanos retienen las dos cámaras → continuidad de la agenda fiscal y arancelaria.
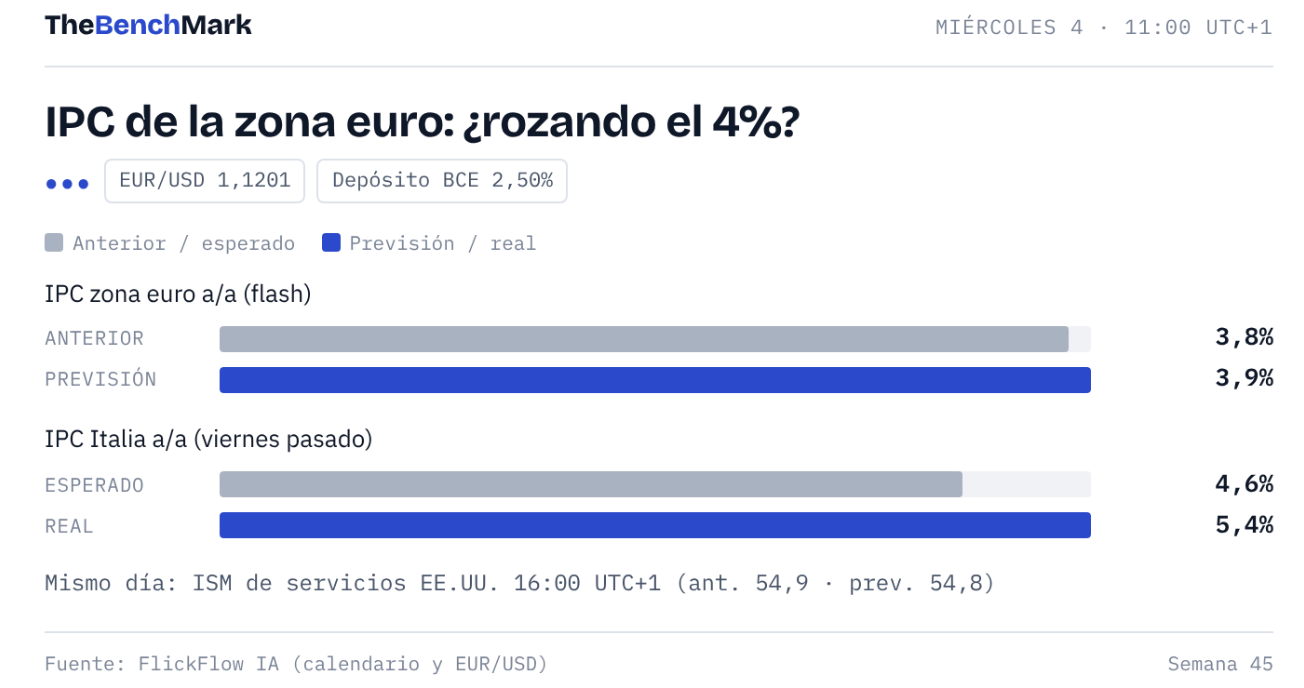
Mié 4 · 11:00 UTC+1 · IPC de la zona euro (flash) ●●●
Previsión 3,9% (anterior 3,8%). El BCE dejó el depósito en el 2,50% el jueves pasado, y el IPC de Italia del viernes (5,4% frente al 4,6% esperado) ya avisó.
4% o más → presión para que el BCE suba en diciembre; el EUR/USD (1,1201) respira.
En línea o por debajo → el euro sigue cerca de su mínimo anual (1,1127).
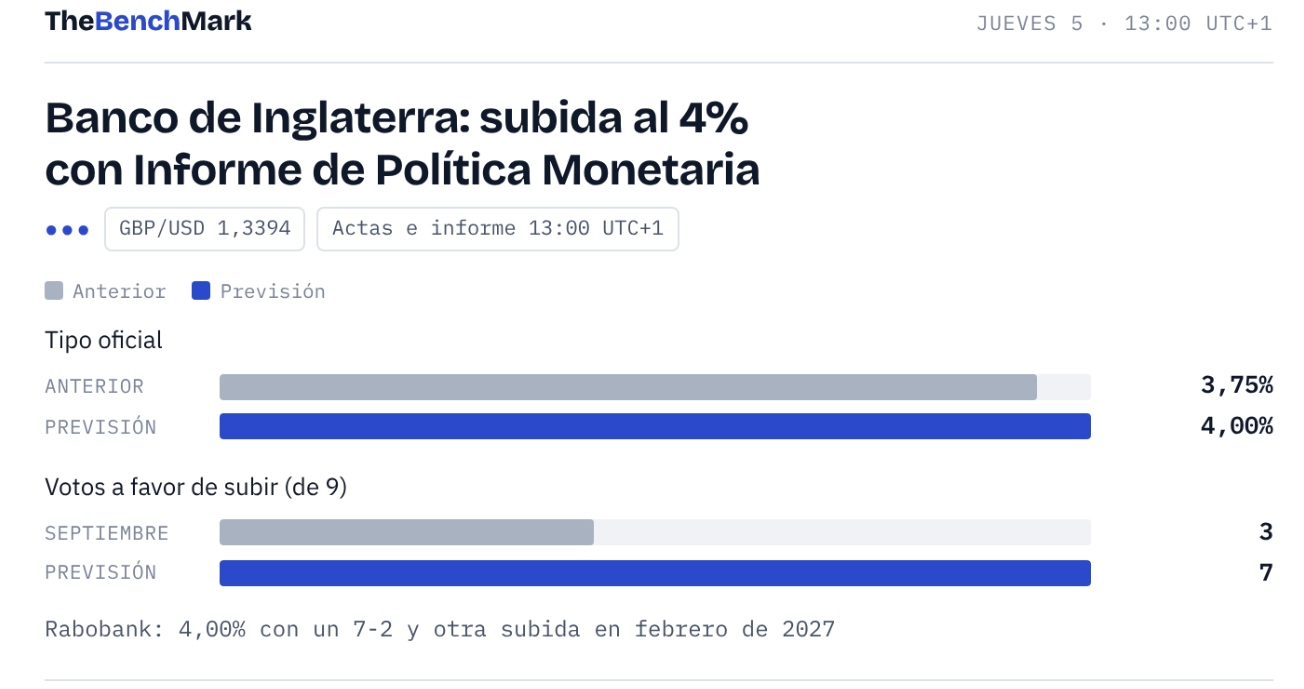
Jue 5 · 13:00 UTC+1 · Banco de Inglaterra ●●●
Previsión: subida del 3,75% al 4,00%, con 7 de 9 votos a favor. En septiembre ya hubo tres. Llega con Informe de Política Monetaria.
Subida con mayoría amplia y puerta abierta a febrero → GBP/USD (1,3394) a por el máximo anual (1,3827).
Subida ajustada o tono de pausa → la libra pierde su media de 50 (1,3380).
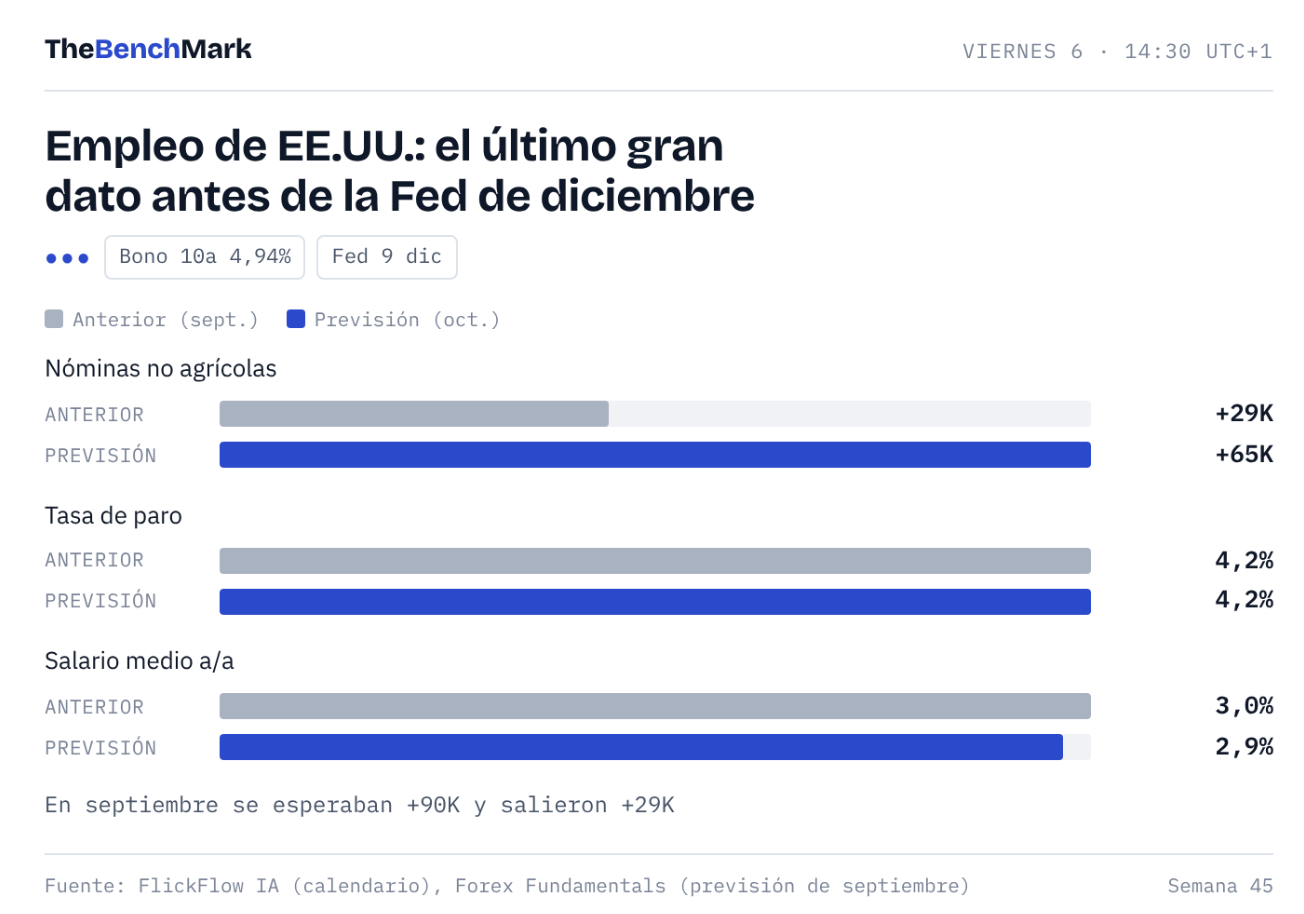
Vie 6 · 14:30 UTC+1 · Empleo de EE.UU. (octubre) ●●●
Previsión +65.000 empleos (en septiembre salieron +29.000 frente a 90.000 esperados), paro en el 4,2% y salarios al 2,9% anual. Es el último dato grande antes de la Fed del 9 de diciembre.
Por encima de 100.000 → la subida de diciembre gana enteros: dólar arriba, el 10 años (4,94%) de vuelta hacia el 5% y el oro, presionado.
Otro dato flojo o paro al 4,3% → bonos y oro respiran; el oro tiene margen para salir de la sobreventa.
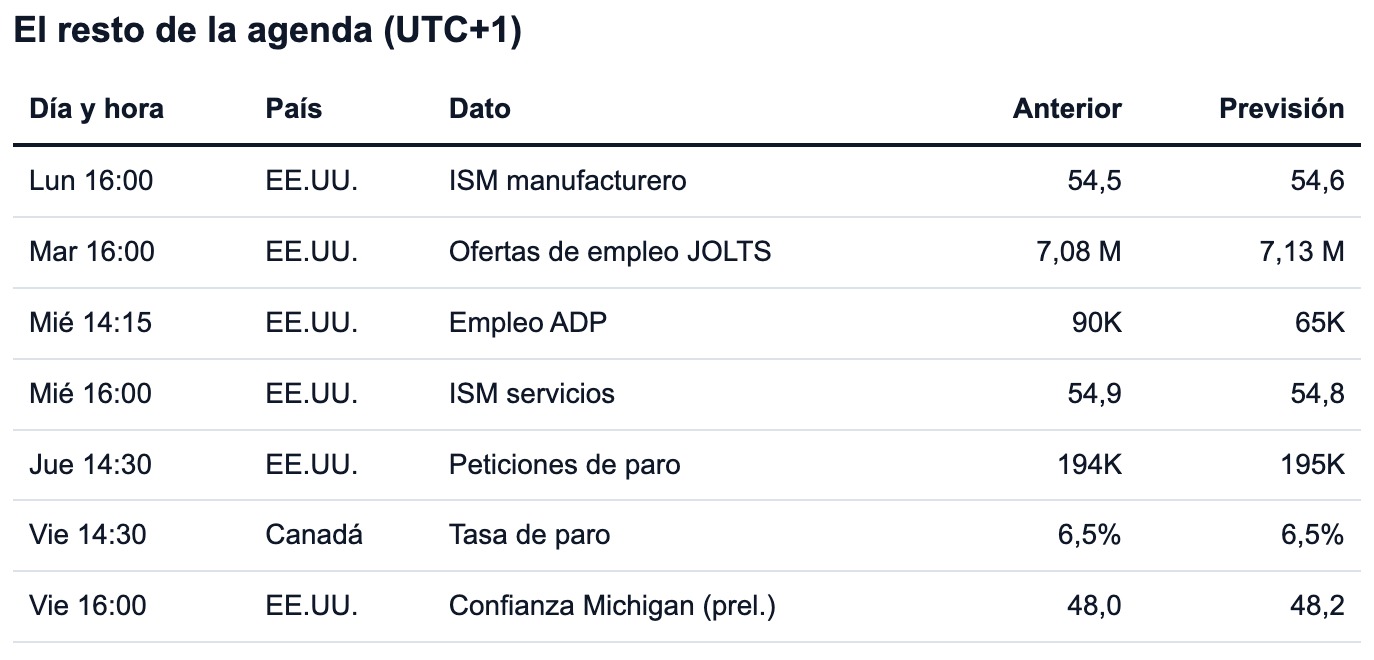
El resto de la agenda (UTC+1)
La pregunta de la semana
Cada semana le hacemos una pregunta a Flickflow IA. Esta vez, la del oro antes del empleo:
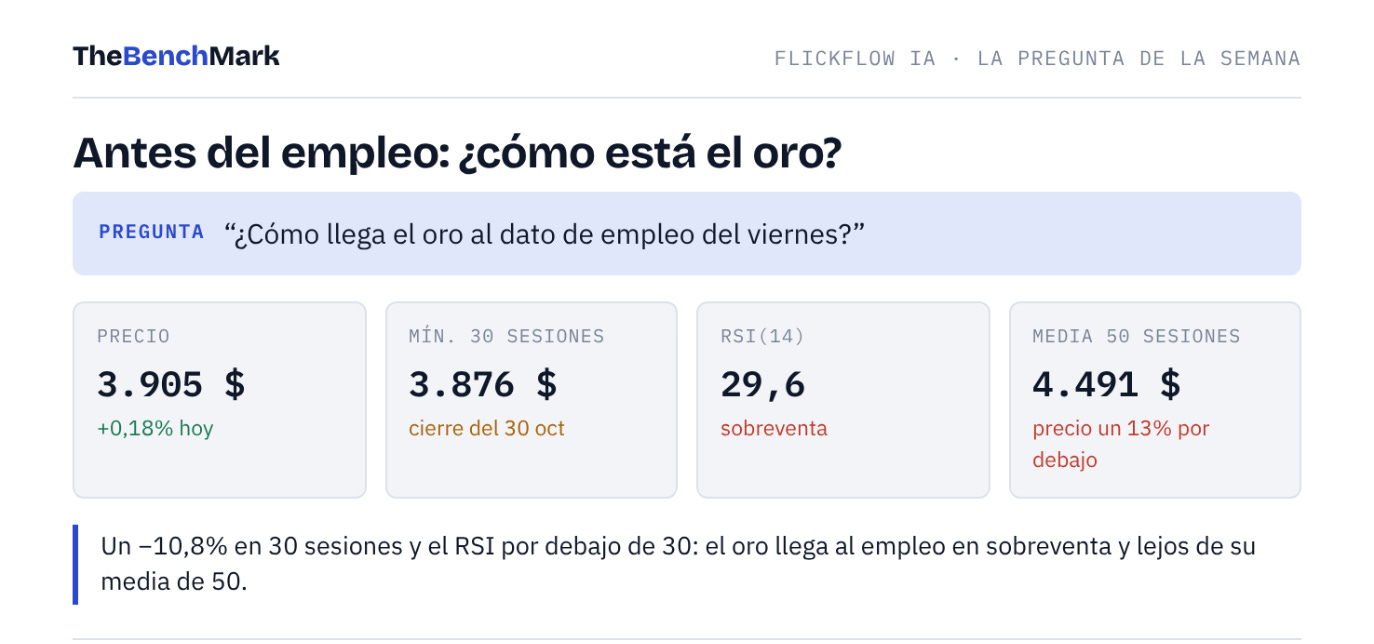
El oro llega al mínimo de 30 sesiones y con el precio un 13% por debajo de su media de 50. Un empleo flojo le daría margen para rebotar; uno fuerte, más presión. Todas las cifras del Radar de abajo salen también de FlickFlow.
Radar de mercado
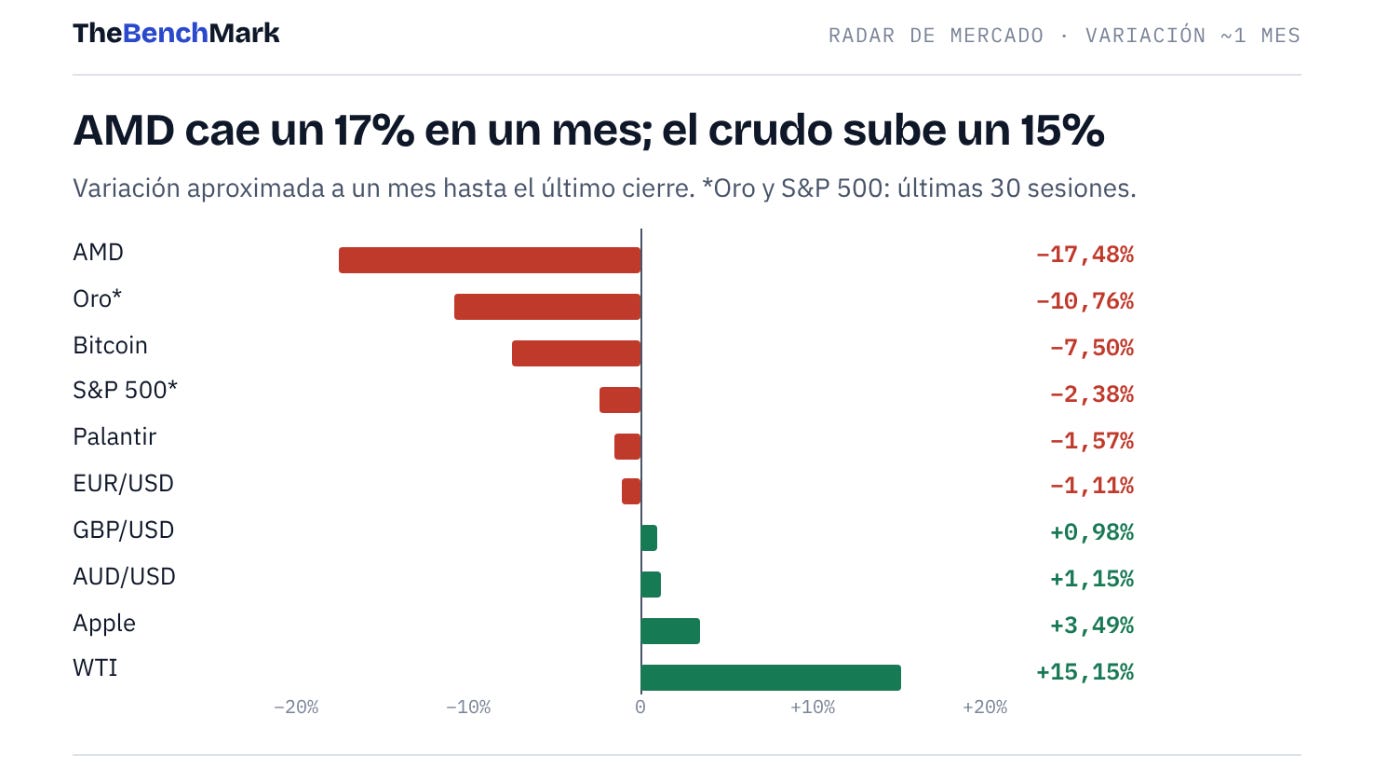
El mes lo resumen dos extremos: el crudo +15% y los chips a la baja (AMD −17%). Bitcoin cede un 7,5% en el mes, con el golpe de Binance en la recta final.
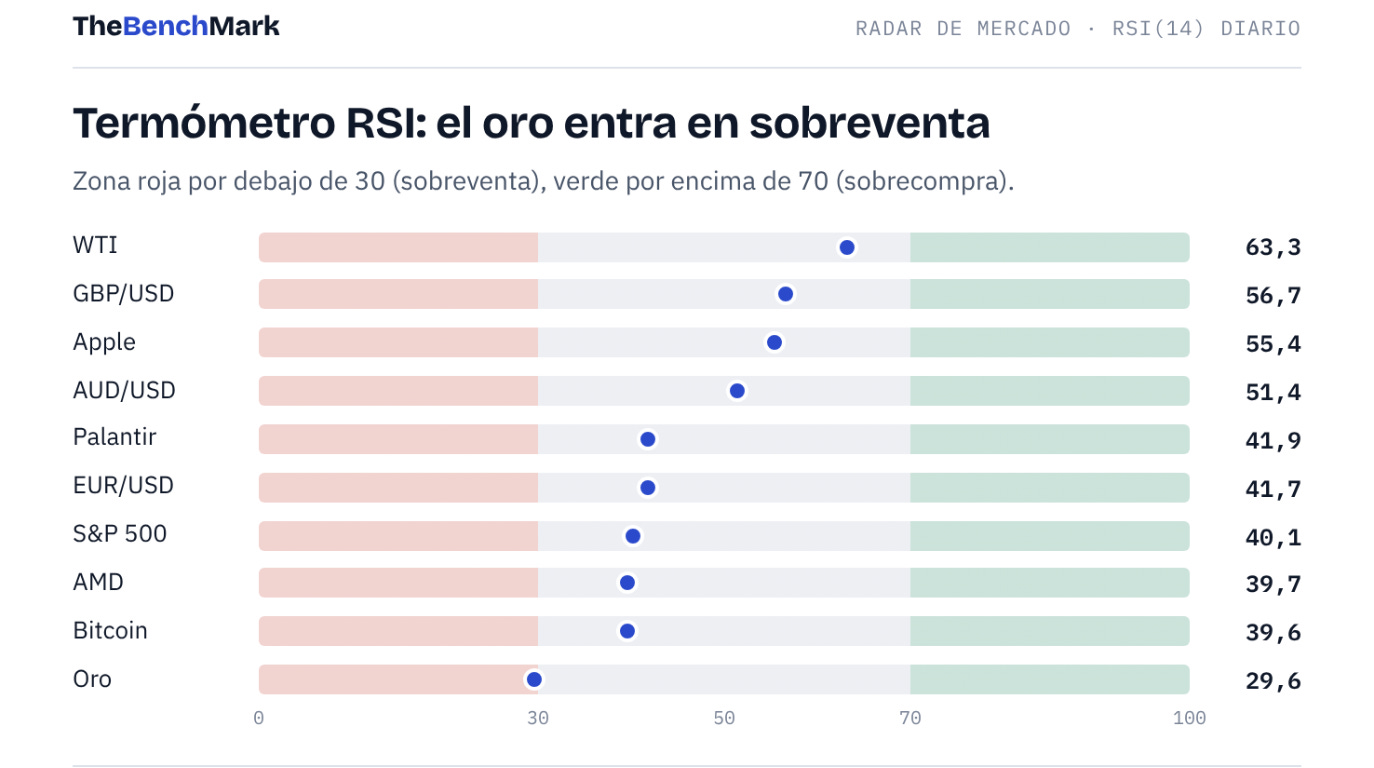
Nadie en sobrecompra. El oro es el único en sobreventa (29,6); el WTI, el más fuerte (63,3).
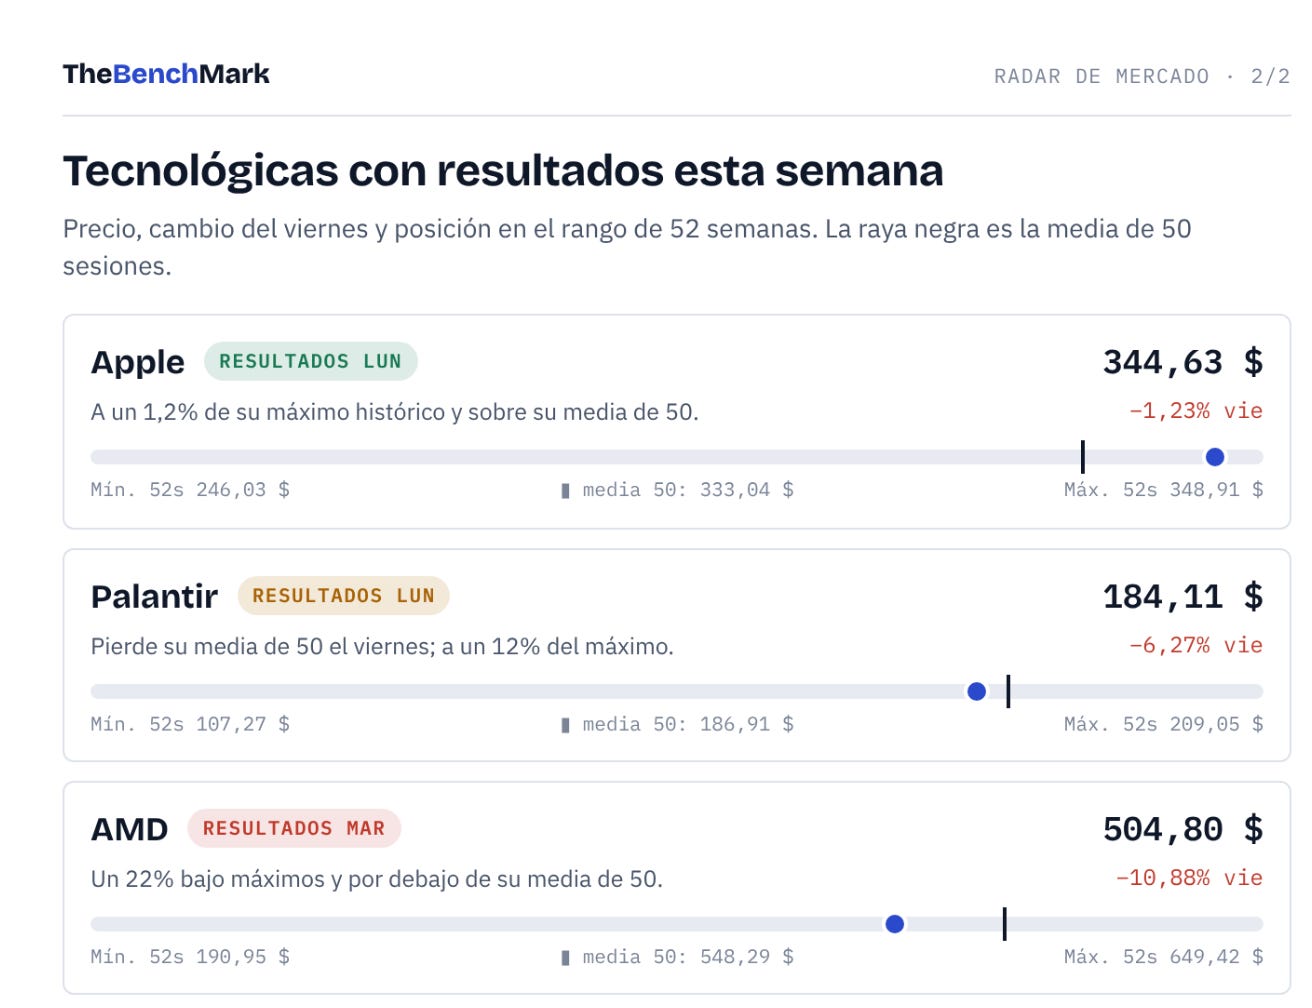
Apple llega casi en máximos y con la tendencia a favor; Palantir y AMD, por debajo de su media de 50. Lo que digan sobre caja y guía pesará más que el BPA.
En una línea: semana de urnas y bancos centrales, pero el mercado sigue mirando una sola cosa: si la IA empieza a dar cash flow (caja).
Nos vemos en la próxima,
TheBenchMark.