
Tanto hablar de los avances de la inteligencia artificial que hemos pasado por alto una cuestión bastante más terrenal:
¿Quién está poniendo el dinero?
Este lunes, Meta ha salido al mercado a buscar 35.000 millones de dólares. Unas horas antes, Elon Musk aseguraba que SpaceX había cerrado otros 40.000 millones, esta vez en deuda, para comprar chips de Nvidia.
Dos anuncios enormes en menos de un día. Y, detrás de ellos, un cambio que merece atención.
1. Meta necesita capital. Y sus proveedores quieren entrar
Meta no ha presentado hoy otro modelo de IA. Ha anunciado cómo piensa pagar parte de las máquinas necesarias para desarrollarlo.
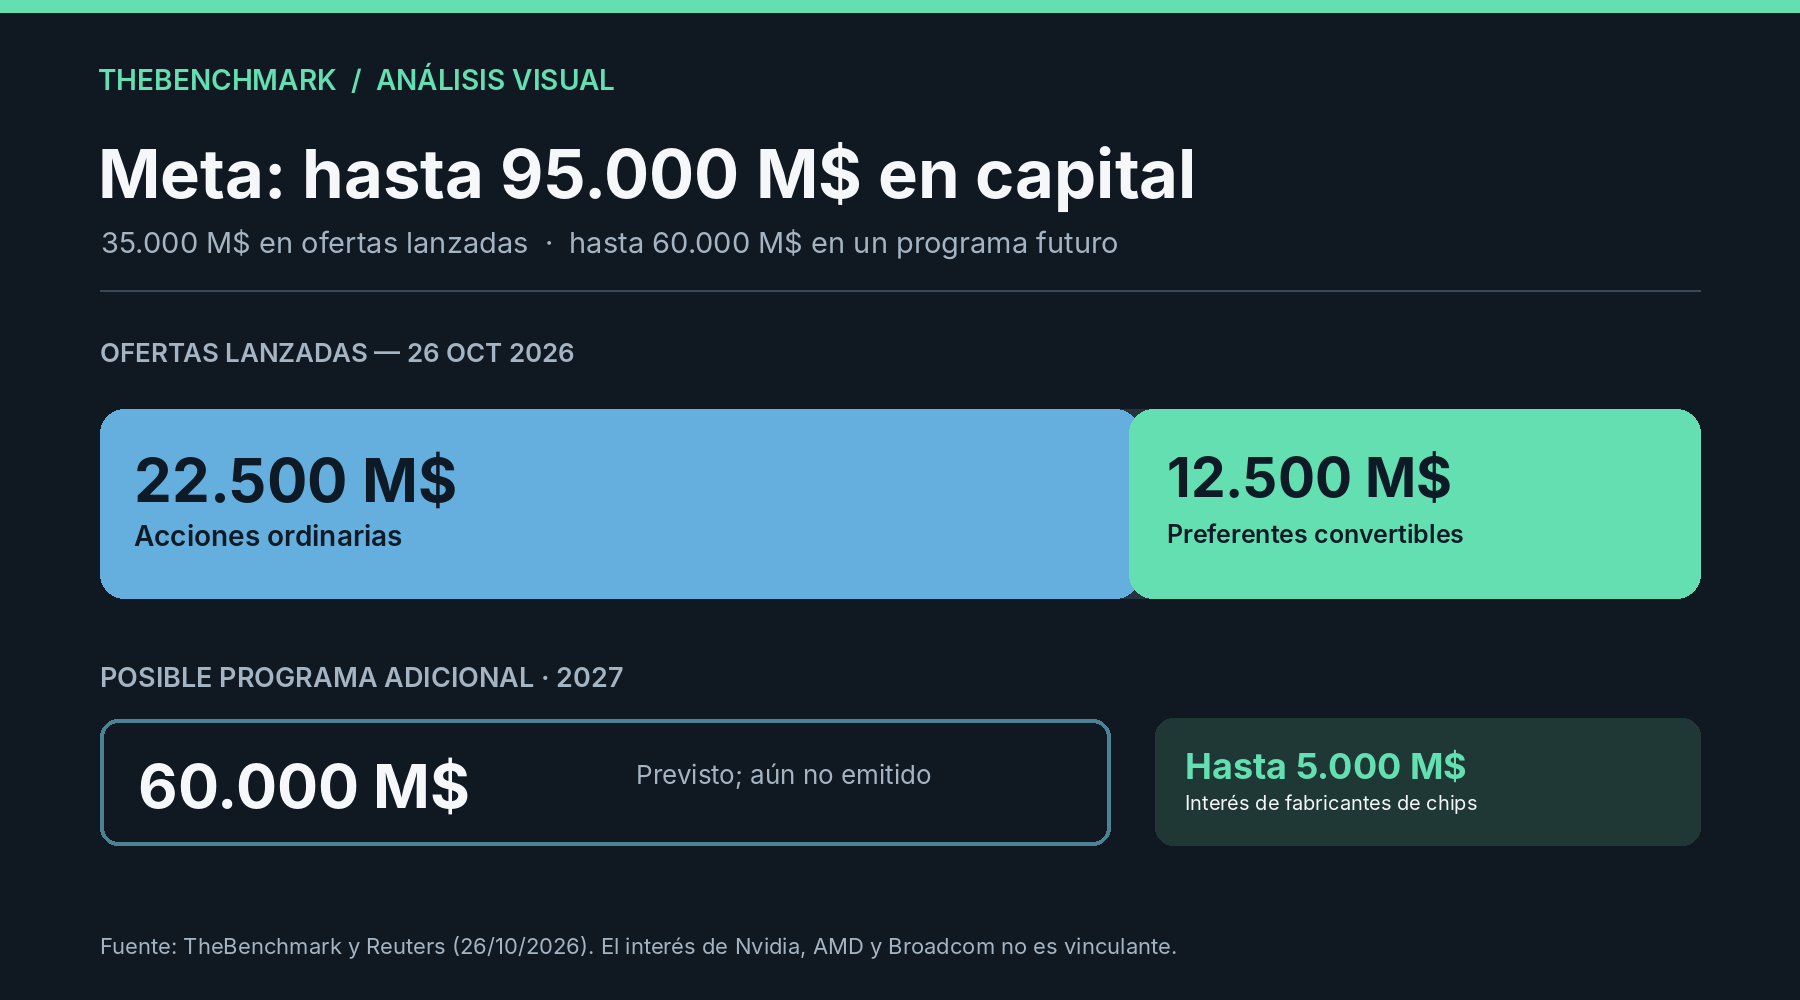
La compañía lanzó dos ofertas de acciones que suman 35.000 millones de dólares: 22.500 millones en títulos ordinarios y 12.500 millones en preferentes convertibles.
Además, prepara un programa para vender hasta otros 60.000 millones en 2027, una vez comiencen a cotizar sus nuevas acciones sin voto.
Y ojo, es importante distinguir las cifras. Los 35.000 millones son ofertas lanzadas, no dinero que ya haya entrado en caja. Y los 60.000 millones adicionales son, de momento, un plan.
Pero lo más llamativo no es el tamaño de la operación.
Nvidia, AMD y Broadcom han mostrado interés en comprar hasta 5.000 millones de dólares en acciones de Meta.
Y claro, todavía no es un compromiso firme, pero piensa en lo que supondría: eso significa que empresas que venden chips a Meta podrían terminar poniendo dinero en la compañía que se los compra.
Es decir, una parte del negocio empieza a financiar a la otra.
Ahora bien… ¿Por qué tanto esfuerzo?
Pues, porque Meta prevé invertir entre 135.000 y 145.000 millones este año, principalmente para ampliar su infraestructura.
Sus ingresos siguen creciendo, pero el flujo de caja libre del tercer trimestre fue negativo en 2.120 millones de dólares. Y para que lo tengas en contexto, un año antes había sido positivo en 10.630 millones.
Y sí, el negocio publicitario sigue generando muchísimo dinero. El problema es el ritmo al que hay que gastarlo para construir todos esos centros de datos.
2. Musk cree que muchos otros no lo lograrán
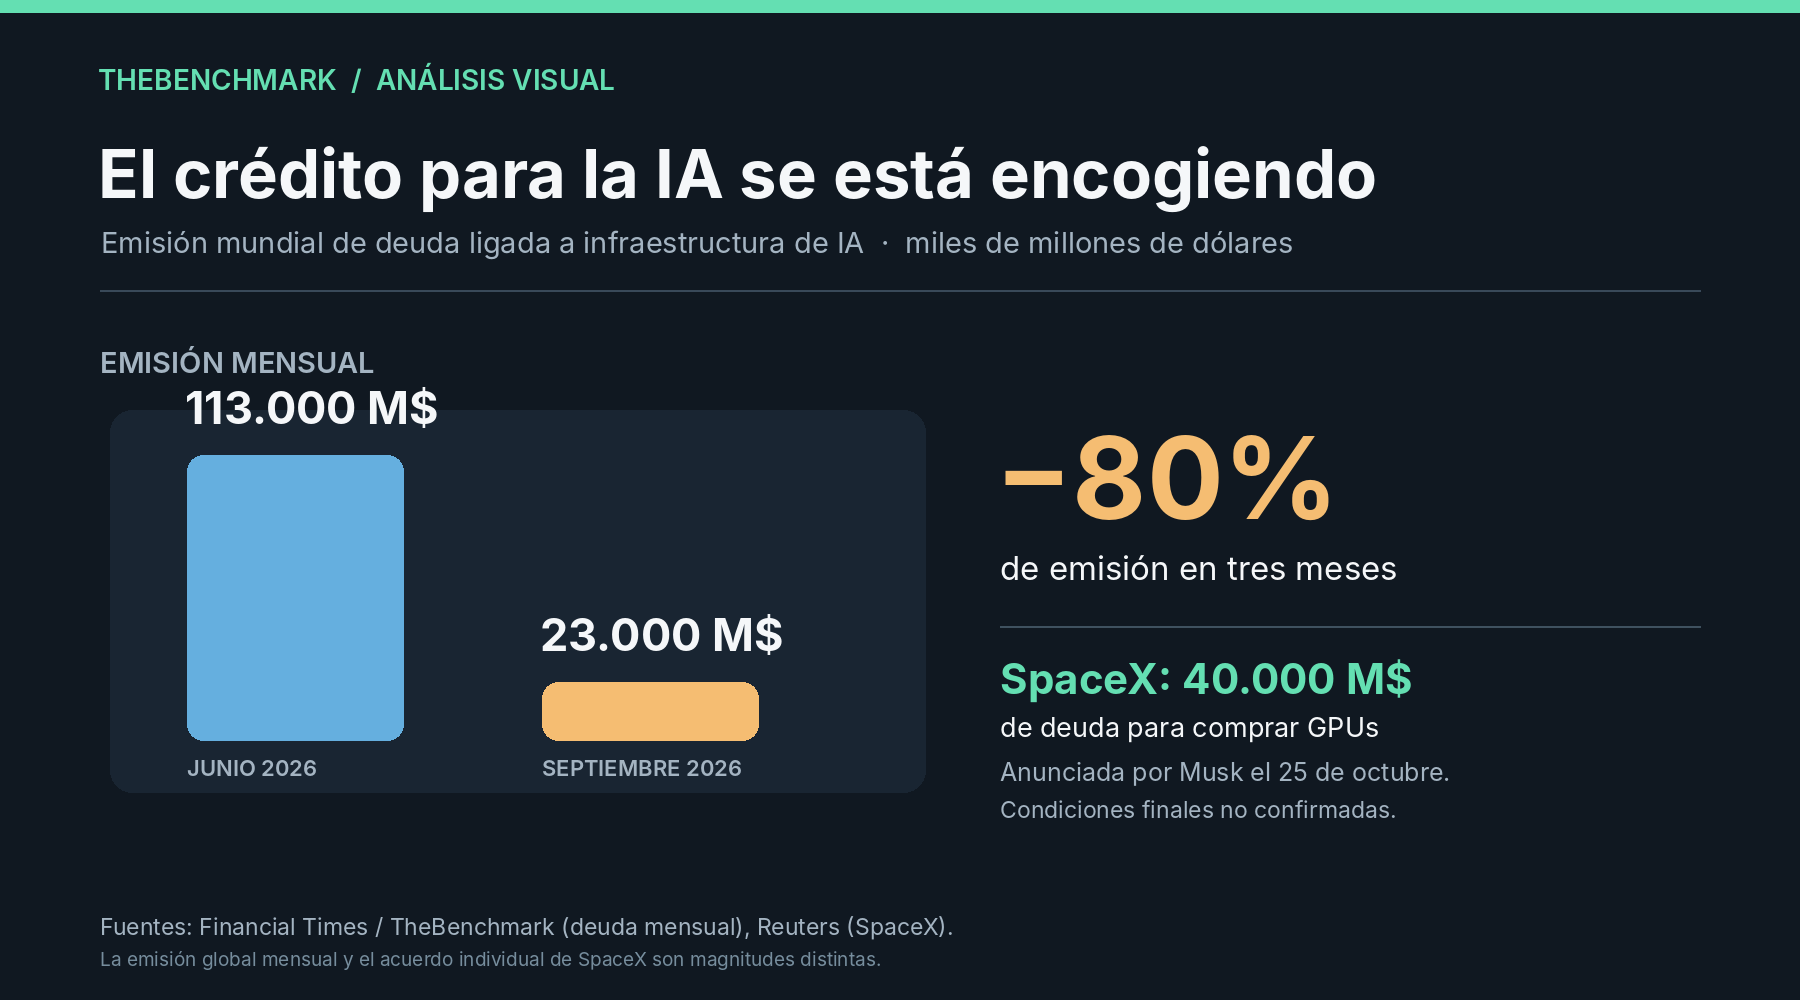
El domingo 25 de octubre, Musk dijo que SpaceX había cerrado 40.000 millones de dólares en financiación para comprar GPUs de Nvidia, cuya entrega está prevista para la primera mitad de 2027.
Musk atribuyó el acceso a ese dinero a los ingresos de Starlink y de los lanzamientos espaciales.
La deuda sería principalmente amortizable de forma anticipada, aunque los términos finales de la operación todavía no se conocen públicamente.
Sin embargo, lo interesante vino después.
Musk aseguró que el mercado de deuda se está cerrando para las empresas que no tienen ingresos relevantes fuera de los centros de datos de IA.
Y pronosticó quiebras y fusiones entre los llamados neoclouds: es decir, compañías que alquilan potencia de cálculo a quienes desarrollan inteligencia artificial.
Y atención, es su previsión, no un hecho confirmado.
Pero hay un dato que le da contexto.
Según Financial Times, la emisión mundial de bonos ligados a la IA pasó de 113.000 millones de dólares en junio a 23.000 millones en septiembre.
Una caída cercana al 80%.
Esto no significa que la inversión se haya detenido.
Significa que conseguir dinero prestado se ha vuelto más difícil, sobre todo si todavía no puedes demostrar cómo vas a devolverlo.
Aquí aparece la diferencia entre tener demanda y tener un negocio capaz de financiarla.
Puedes tener clientes esperando por más capacidad de cálculo y, aun así, quedarte sin margen para construir el siguiente centro de datos.
Y es esta la lectura que une las dos noticias.
Meta busca accionistas mientras que SpaceX recurre a deuda.
Las dos necesitan capital a una escala que hace apenas unos años habría parecido absurda.
La IA sigue creciendo. La discusión ahora es quién puede pagar ese crecimiento y cuánto le va a costar.
Y si quieres seguir las noticias que pueden mover el mercado, entra a nuestro portal:
Nos leemos en la próxima.
TheBenchMark